Ausgabe 21 schloss mit einer Kurve, die an einer Inflationszahl verflacht war, und fragte, ob die Zweijährige eine Entscheidung des Offenmarktausschusses über 4,60% hinweg halten werde. Sie hielt, der Ausschuss erhöhte, und die Verflachung hörte nicht auf – sie beschleunigte sich [1][3].
Die nützlichste Tatsache dieser Ausgabe ist eine Differenz zwischen zwei Zahlen, die der Ausschuss am selben Nachmittag veröffentlichte. Die Entscheidung war ein Viertelpunkt: Das Zielband für die Federal Funds Rate stieg bei 12 zu 0 Stimmen auf 3-3/4 bis 4 Prozent [1]. Die gleichzeitig veröffentlichten Projektionen hoben den medianen Leitzinspfad für 2027, 2028 und 2029 um je einen halben Punkt an, von 3,6, 3,4 und 3,1 auf 4,1, 3,9 und 3,6 [2]. Der Ausschuss bewegte sich einmal; die Projektion bewegte vier Jahre auf einmal, und in den hinteren dreien doppelt so weit wie der Beschluss. Das ist das Ereignis dieses Fensters, und es ist nicht die Schlagzeile, die irgendwo zu lesen war.
Die Treasury-Kurve las es genauso. Gegenüber dem vorherigen Schluss legte die Zweijährige 13 Basispunkte zu, die Dreißigjährige verlor 1 [3]. Der 2s30s-Abstand schloss das Fenster bei 58 Basispunkten, nach 72 zum vorherigen Schluss und 87 vor zwei Fenstern [3]. Ein Zinserhöhungszyklus, den das lange Ende nicht verlängert, ist ein Verflachungszyklus, und dies ist nun das dritte Fenster in Folge, in dem diese Reihe das kurze Ende weiter laufen sah als das lange.
Die schlechteste Sitzung des Fensters war der erste Tag des Ausschusses, die beste lag zwei Tage nach der Entscheidung. Der 15. September schloss mit −3,27% und druckte das Tief des Fensters bei 74.909,40; der 18. September schloss mit +5,86% [4]. Gegenüber dem vorherigen Schluss endete das Fenster bei +5,65%, auf 81.143,90 [4]. Das Ereignis bewegte den Kurs nicht; was danach kam, bewegte ihn – und Open Interest wie Finanzierung stiegen den ganzen Weg über, auf beiden Handelsplätzen, die diese Reihe verfolgt [5][6][7][8].
Ein Käufer, den diese Reihe seit Ausgabe 14 verfolgt, fehlte erneut. Strategy legte in der zweiten Meldung in Folge keinen Bitcoin-Kauf offen und lenkte stattdessen 139,3 Mio. Dollar in den Rückkauf eigener Vorzugsaktien [9]. Abschnitt 6 handelt von dieser Abwesenheit, nicht vom Preis.
Woche vom 14. bis 20. September 2026
Bitbase Research · 21. September 2026
Die eine Grafik, die zählt
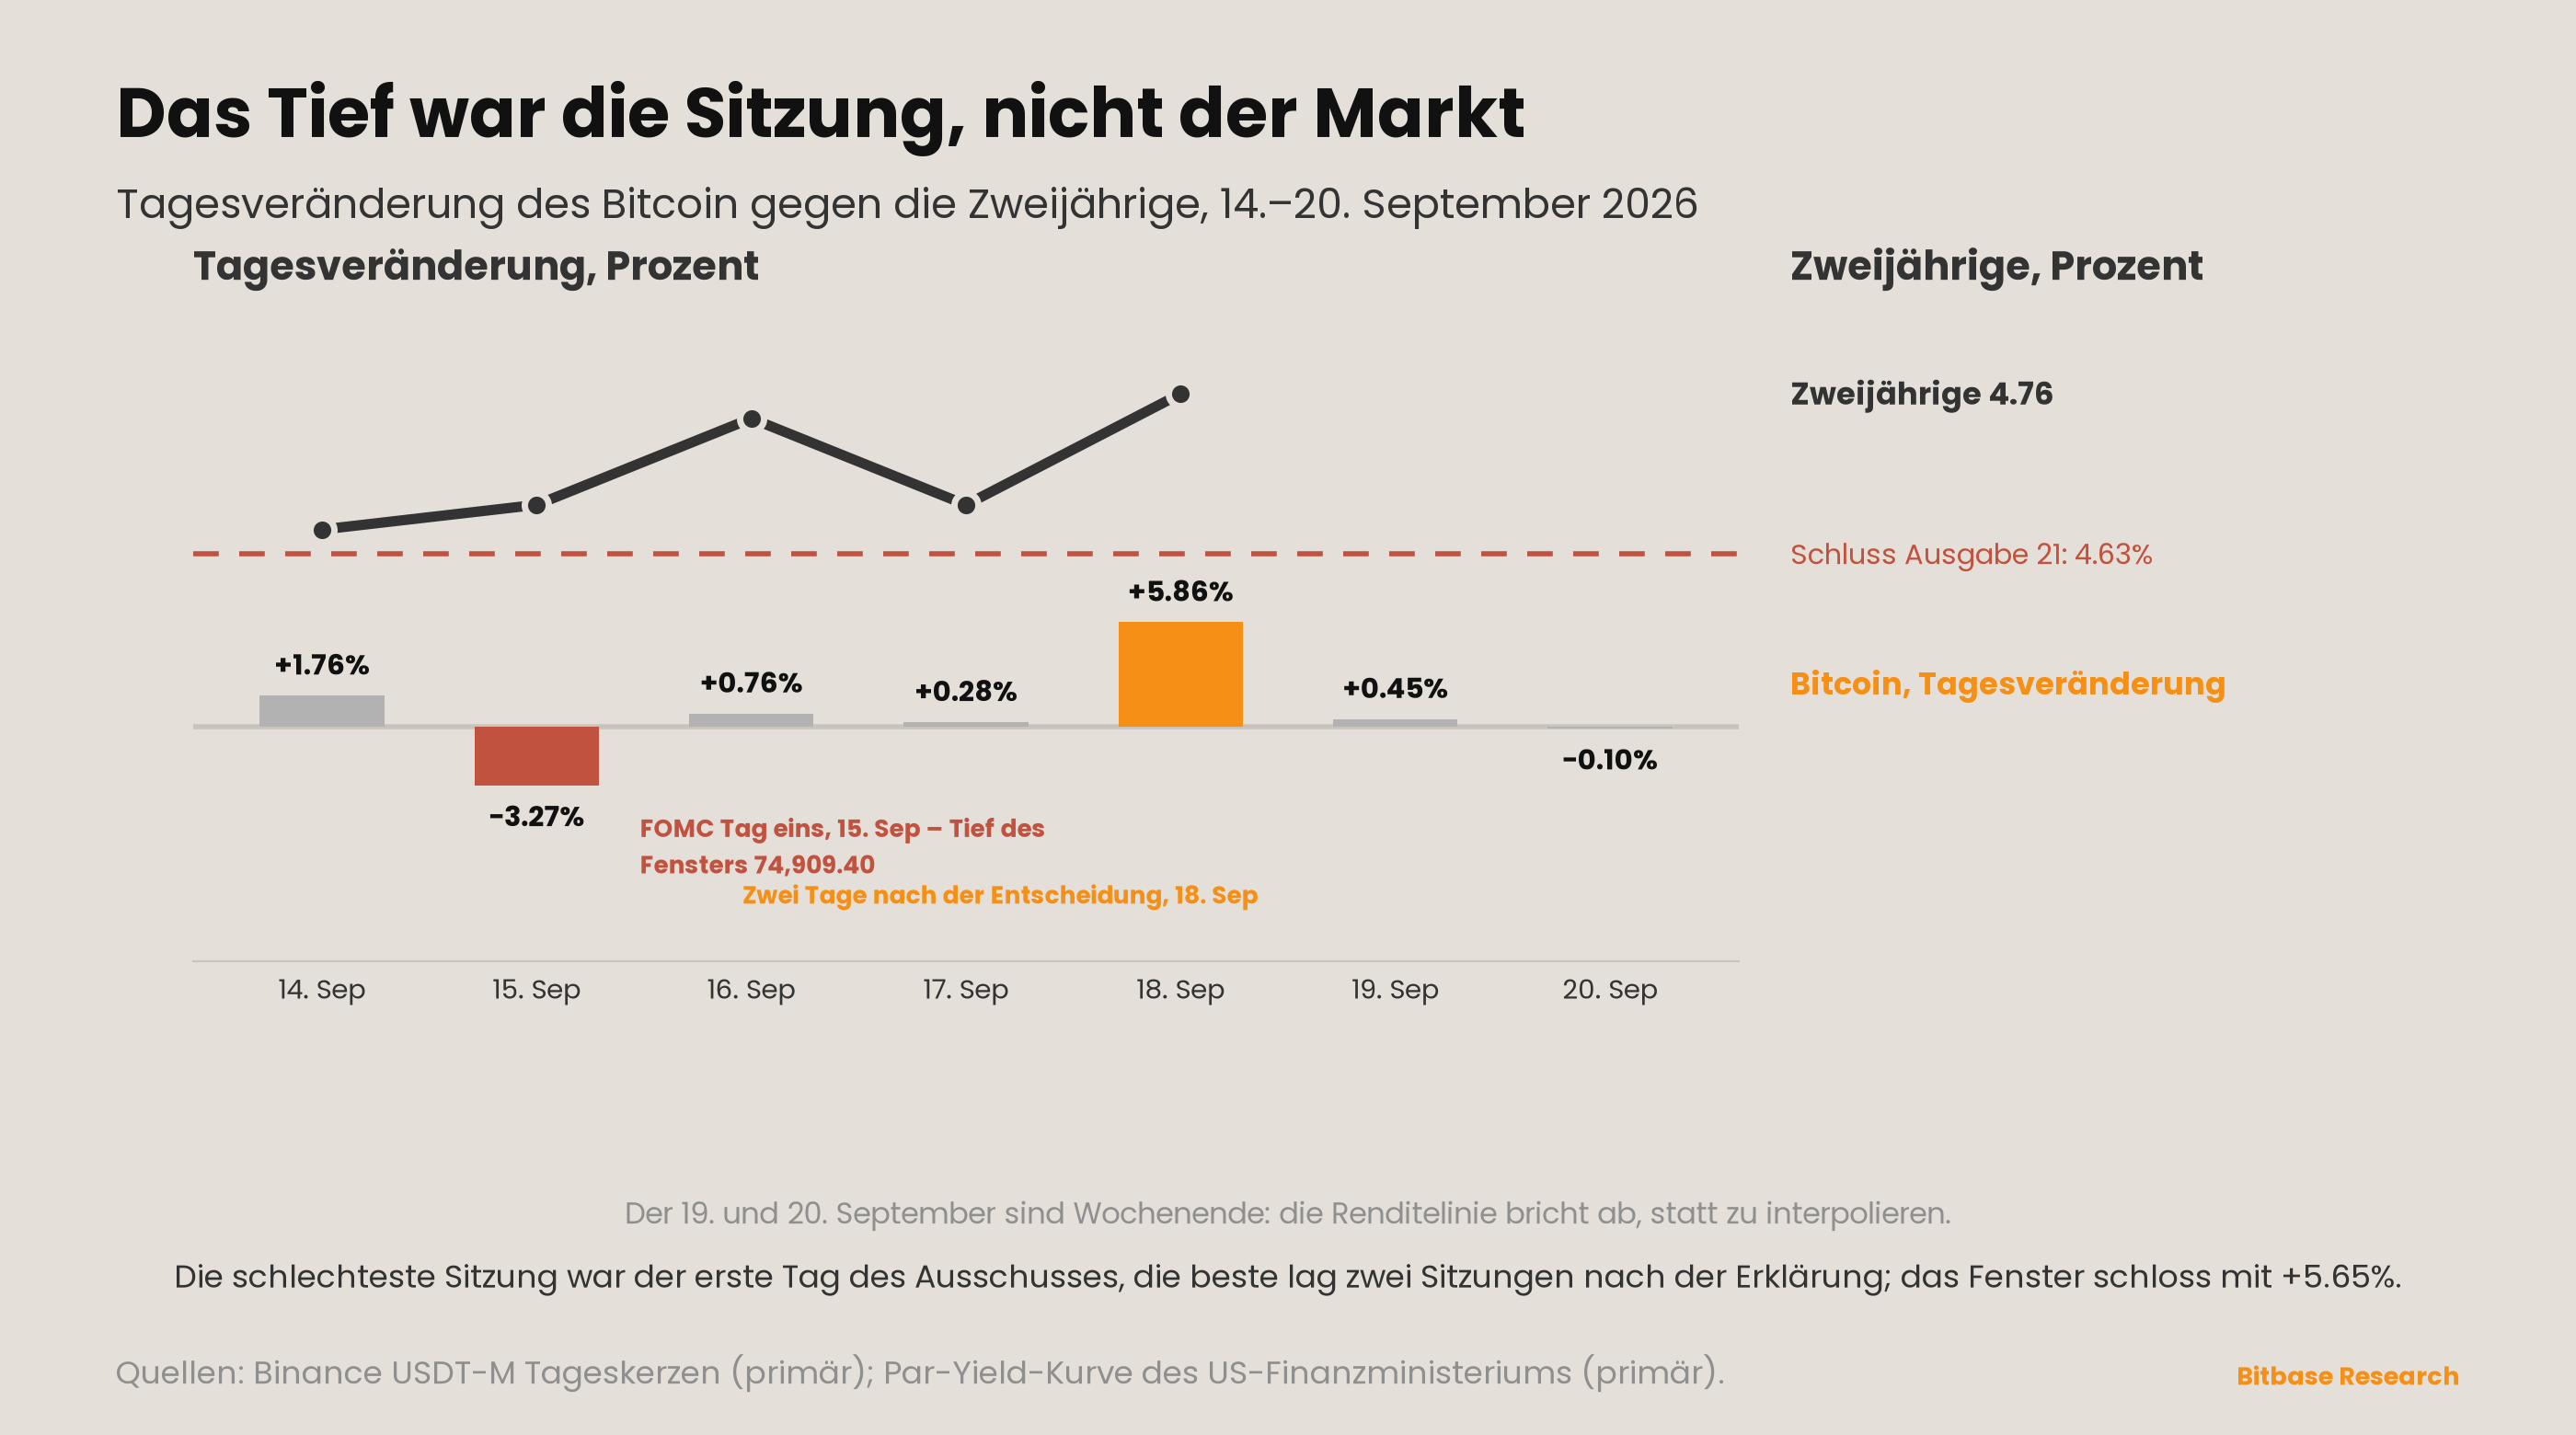
Tagesschlusskurse für BTCUSDT-Perpetuals, USDT-besicherte Futures, UTC, mit der Par-Rendite der zweijährigen Treasury auf der rechten Achse [3][4]:
| Datum (UTC) | Schluss | Sitzung | Par-Rendite 2 Jahre |
|---|---|---|---|
| 13. September (vorher. Schluss) | 76.805,00 | −0,57% | – |
| 14. September | 78.153,30 | +1,76% | 4,65 |
| 15. September (FOMC, Tag eins) | 75.599,90 | −3,27% | 4,67 |
| 16. September (Entscheidung) | 76.174,60 | +0,76% | 4,74 |
| 17. September | 76.385,90 | +0,28% | 4,67 |
| 18. September | 80.863,00 | +5,86% | 4,76 |
| 19. September | 81.225,60 | +0,45% | – |
| 20. September | 81.143,90 | −0,10% | – |
Das Tief des Fensters von 74.909,40 wurde am 15. September innertags gedruckt, bevor der Ausschuss irgendetwas gesagt hatte [4]. Die Sitzung der Entscheidung selbst schloss höher. Der größte Gewinn einer einzelnen Sitzung kam in der zweiten Sitzung nach der Erklärung, und die beiden folgenden Sitzungen trugen zusammen 0,35% bei – die Bewegung fand einmal statt und hörte dann auf.
Dies ist das zweite Fenster in Folge, in dem die größte Neubewertung nicht mit dem angesetzten Ereignis zusammenfiel. Ausgabe 21 verzeichnete die größte Kurvenbewegung am 10. September, dem Tag vor einer August-CPI-Veröffentlichung mit Sperrfrist bis zum 11. September [3]. Dieses Fenster verzeichnet die größte Bitcoin-Bewegung am 18. September, zwei Tage nach einer am 16. September veröffentlichten Entscheidung [1][4]. Im einen Fenster bewegte sich der Markt früh, im nächsten spät. Das Muster lautet, dass das Risiko nicht in der angesetzten Sitzung liegt – was eine Beobachtung über diese beiden Fenster ist, und Abschnitt 7 sagt, was sie nicht ist.
Die rechte Achse ist der Teil, den man mitnehmen sollte. Die Zweijährige stieg in vier der fünf Sitzungen und endete bei 4,76%, dem bislang höchsten Schluss dieses Jahres in den Aufzeichnungen dieser Reihe [3]. Bitcoin beendete das Fenster 5,65% höher [4]. Welche Beziehung zwischen dem Leitzinspfad und diesem Vermögenswert auch bestehen mag – in diesem Fenster drückte sie sich nicht als Niveaubeziehung aus.
Das strukturelle Signal der Woche
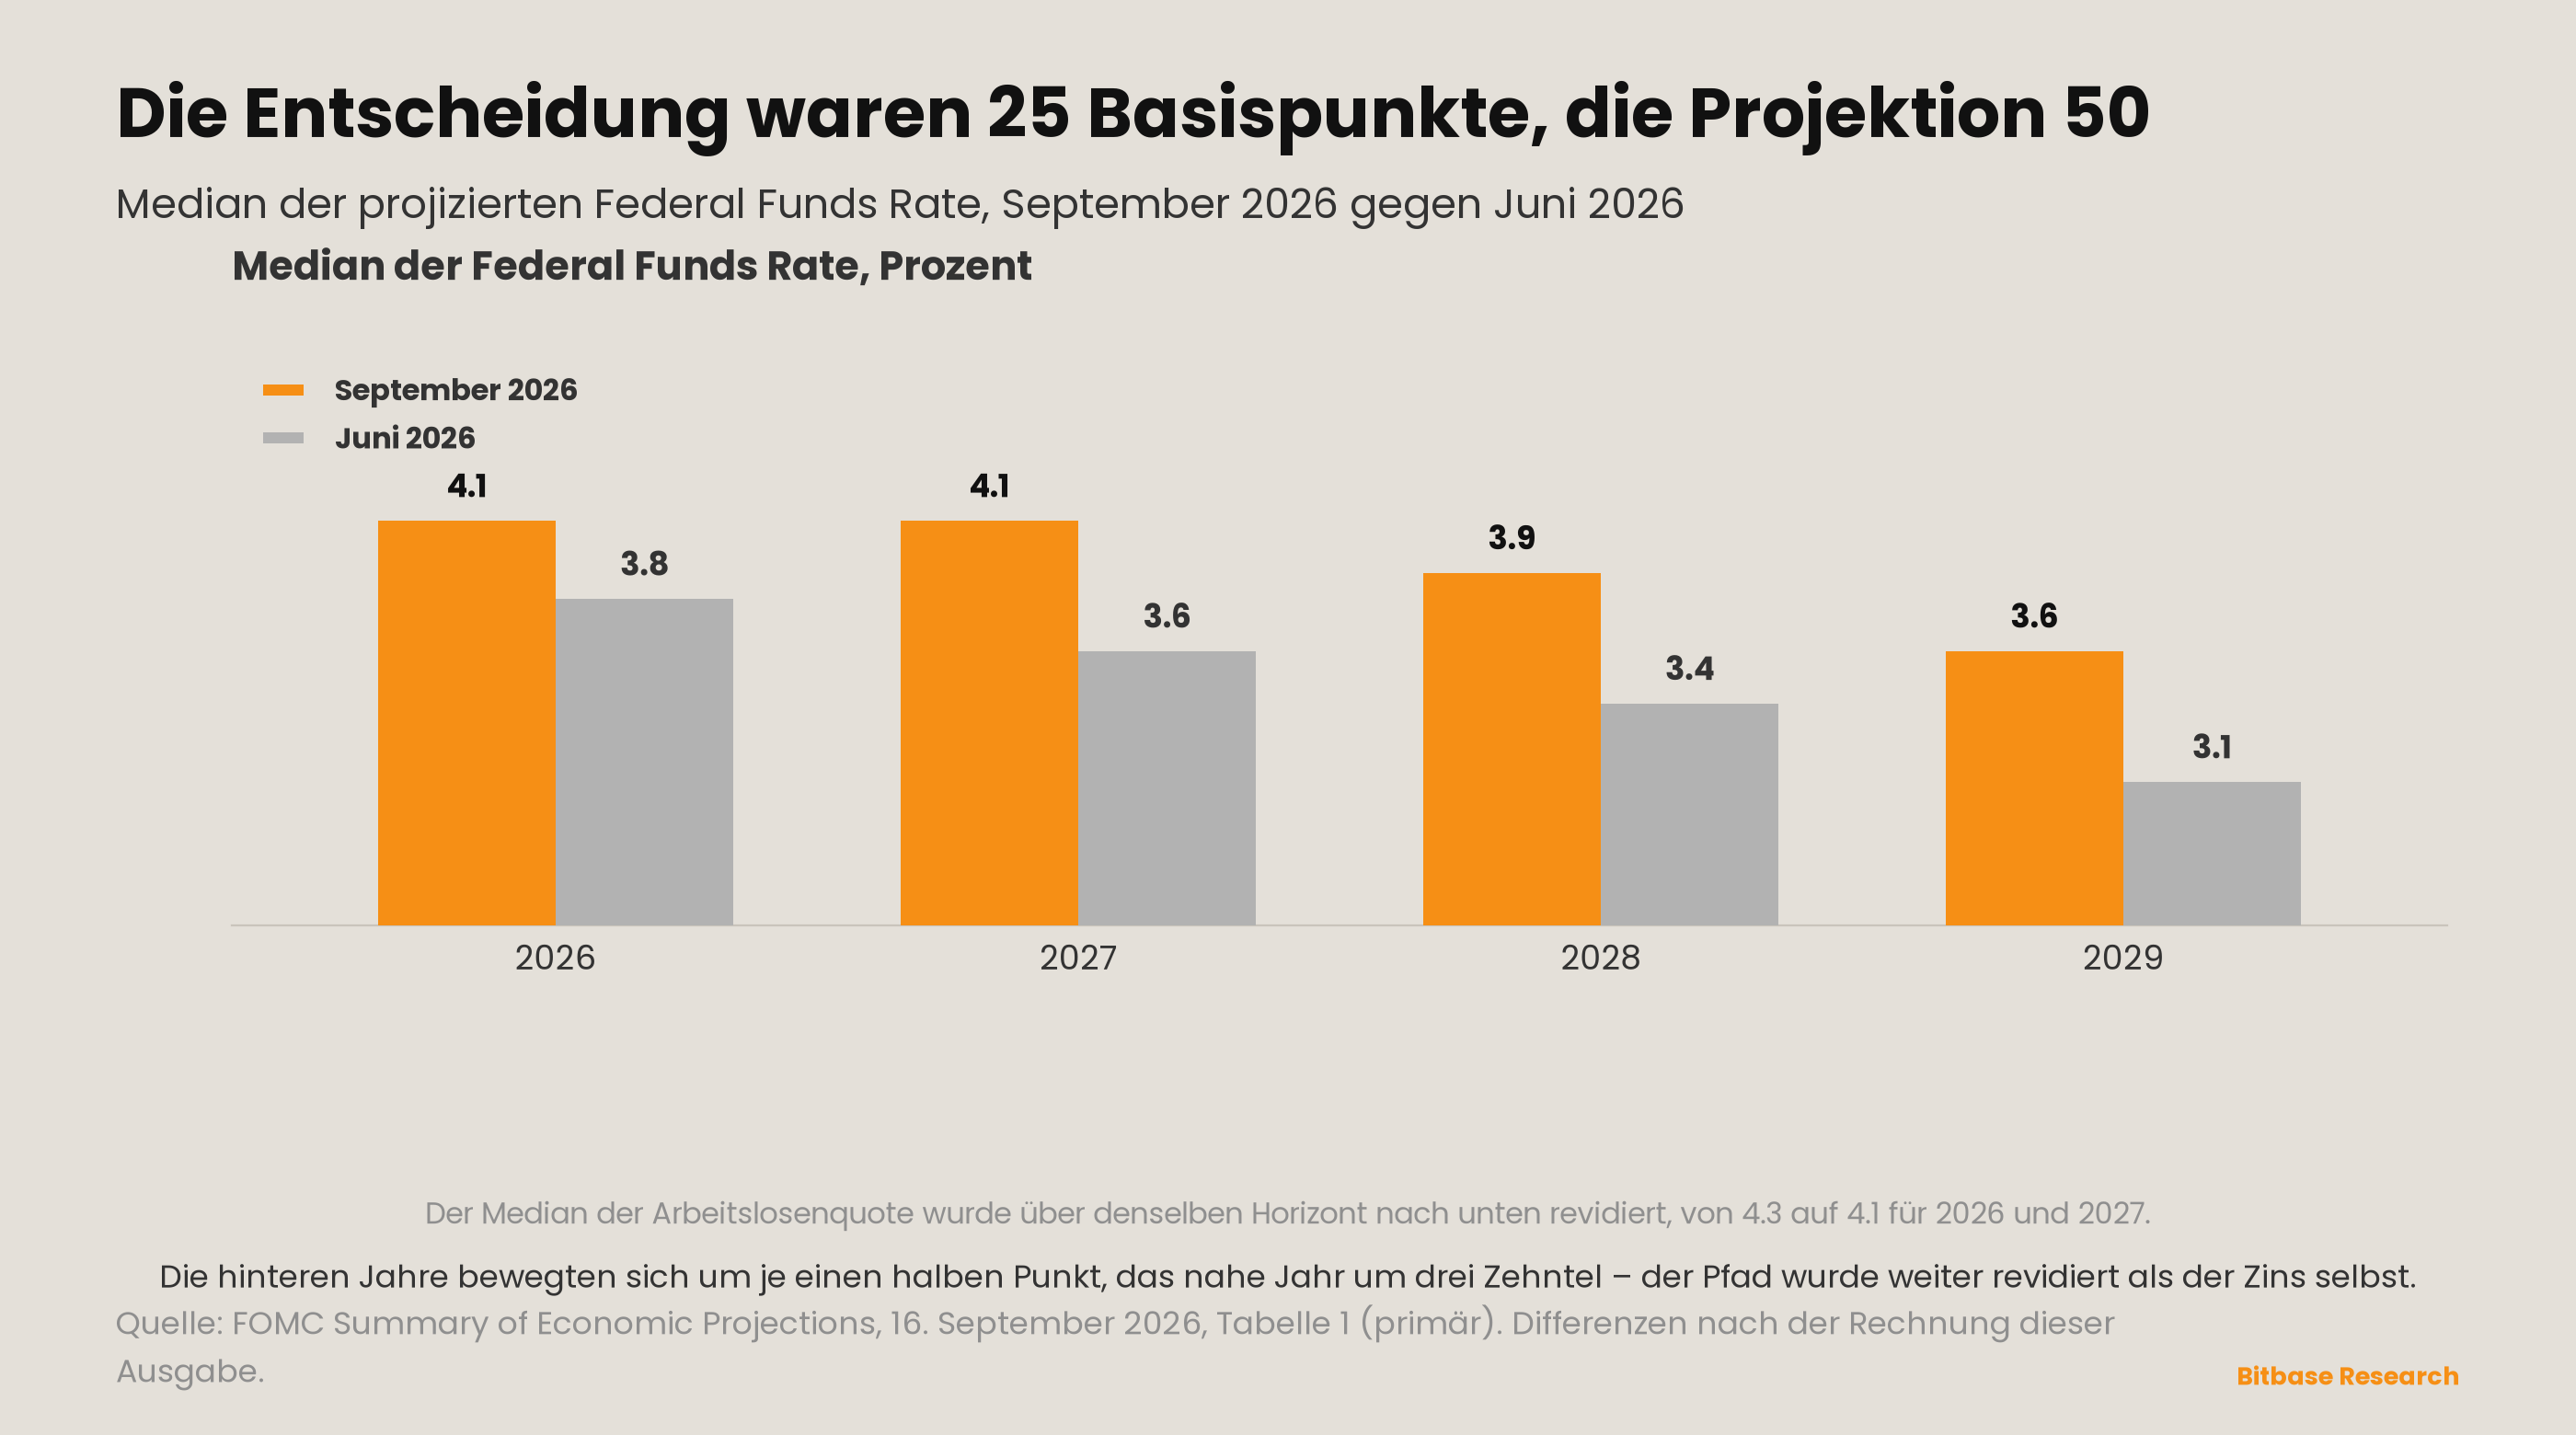
Die Summary of Economic Projections veröffentlicht den aktuellen Median jeder Variablen in derselben Tabelle neben dem Median vom Juni [2]. Die Zeile des Leitzinspfads:
| Median, Federal Funds Rate | 2026 | 2027 | 2028 | 2029 | Längere Frist |
|---|---|---|---|---|---|
| September 2026 | 4,1 | 4,1 | 3,9 | 3,6 | 3,2 |
| Juni 2026 | 3,8 | 3,6 | 3,4 | 3,1 | – |
| Veränderung | +0,3 | +0,5 | +0,5 | +0,5 | – |
Das nahe Jahr bewegte sich weniger als die hinteren. Eine einzelne Erhöhung um einen Viertelpunkt erklärt den größten Teil der Revision für 2026. Nichts, was in diesem Fenster geschah, erklärt 2029.
Die Zeile zum Arbeitsmarkt bewegte sich in die andere Richtung, und genau das macht die Zinszeile lesbar [2]:
| Median, Arbeitslosenquote | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| September 2026 | 4,1 | 4,1 | 4,1 | 4,1 |
| Juni 2026 | 4,3 | 4,3 | 4,2 | 4,2 |
| Veränderung | −0,2 | −0,2 | −0,1 | −0,1 |
Die Teilnehmer setzten die Arbeitslosenquote über den gesamten Horizont herunter und den Leitzinspfad über den gesamten Horizont herauf. Die Erklärung sagt, die Wirtschaftstätigkeit „expandiert in solidem Tempo“ [1]. Die Inflationsmediane stiegen geringfügig: PCE von 3,6 auf 3,7 für 2026, Kern-PCE von 3,3 auf 3,4 [2]. Das ist kein Ausschuss, der in eine Schwäche hinein strafft. Es ist ein Ausschuss, der nun damit rechnet, einen höheren Zins länger zu brauchen, weil er der Wirtschaft zutraut, ihn zu vertragen.
Die Kurve antwortete mit einer Verflachung, und in dieser Verflachung sitzt die Uneinigkeit [3]:
| 11. September (vorher. Schluss) | 14. September | 16. September (Entscheidung) | 18. September | |
|---|---|---|---|---|
| 2 Jahre | 4,63 | 4,65 | 4,74 | 4,76 |
| 10 Jahre | 4,96 | 4,97 | 5,01 | 5,01 |
| 30 Jahre | 5,35 | 5,34 | 5,35 | 5,34 |
| 2s10s | 33 Bp | 32 Bp | 27 Bp | 25 Bp |
| 2s30s | 72 Bp | 69 Bp | 61 Bp | 58 Bp |
Die Dreißigjährige endete das Fenster einen Basispunkt unter ihrem Ausgangswert und unverändert gegenüber dem Tag vor der Sitzung [3]. Über drei Fenster liest sich der 2s30s-Abstand als 87, 72, 58 – er hat 29 Basispunkte verloren, während sich das kurze Ende die ganze Zeit nach oben neu bewertete.
Die strukturelle Lesart ist eng, und diese Reihe hält sich daran. Ein höherer projizierter Pfad für 2028 und 2029 bei unveränderter Dreißigjähriger heißt, dass das lange Ende die Projektion nicht verlängert. Das verträgt sich mit mehreren Dingen – mit einem Endzins, den der Markt ohnehin höher angesetzt hatte, mit der Ansicht, dass der Pfad nicht geliefert wird, oder mit Angebot und Nachfrage am langen Bond, die mit beidem nichts zu tun haben. Die Daten hier trennen keines davon, und Abschnitt 7 sagt das auch.
Zwei-Spuren-Anzeigetafel
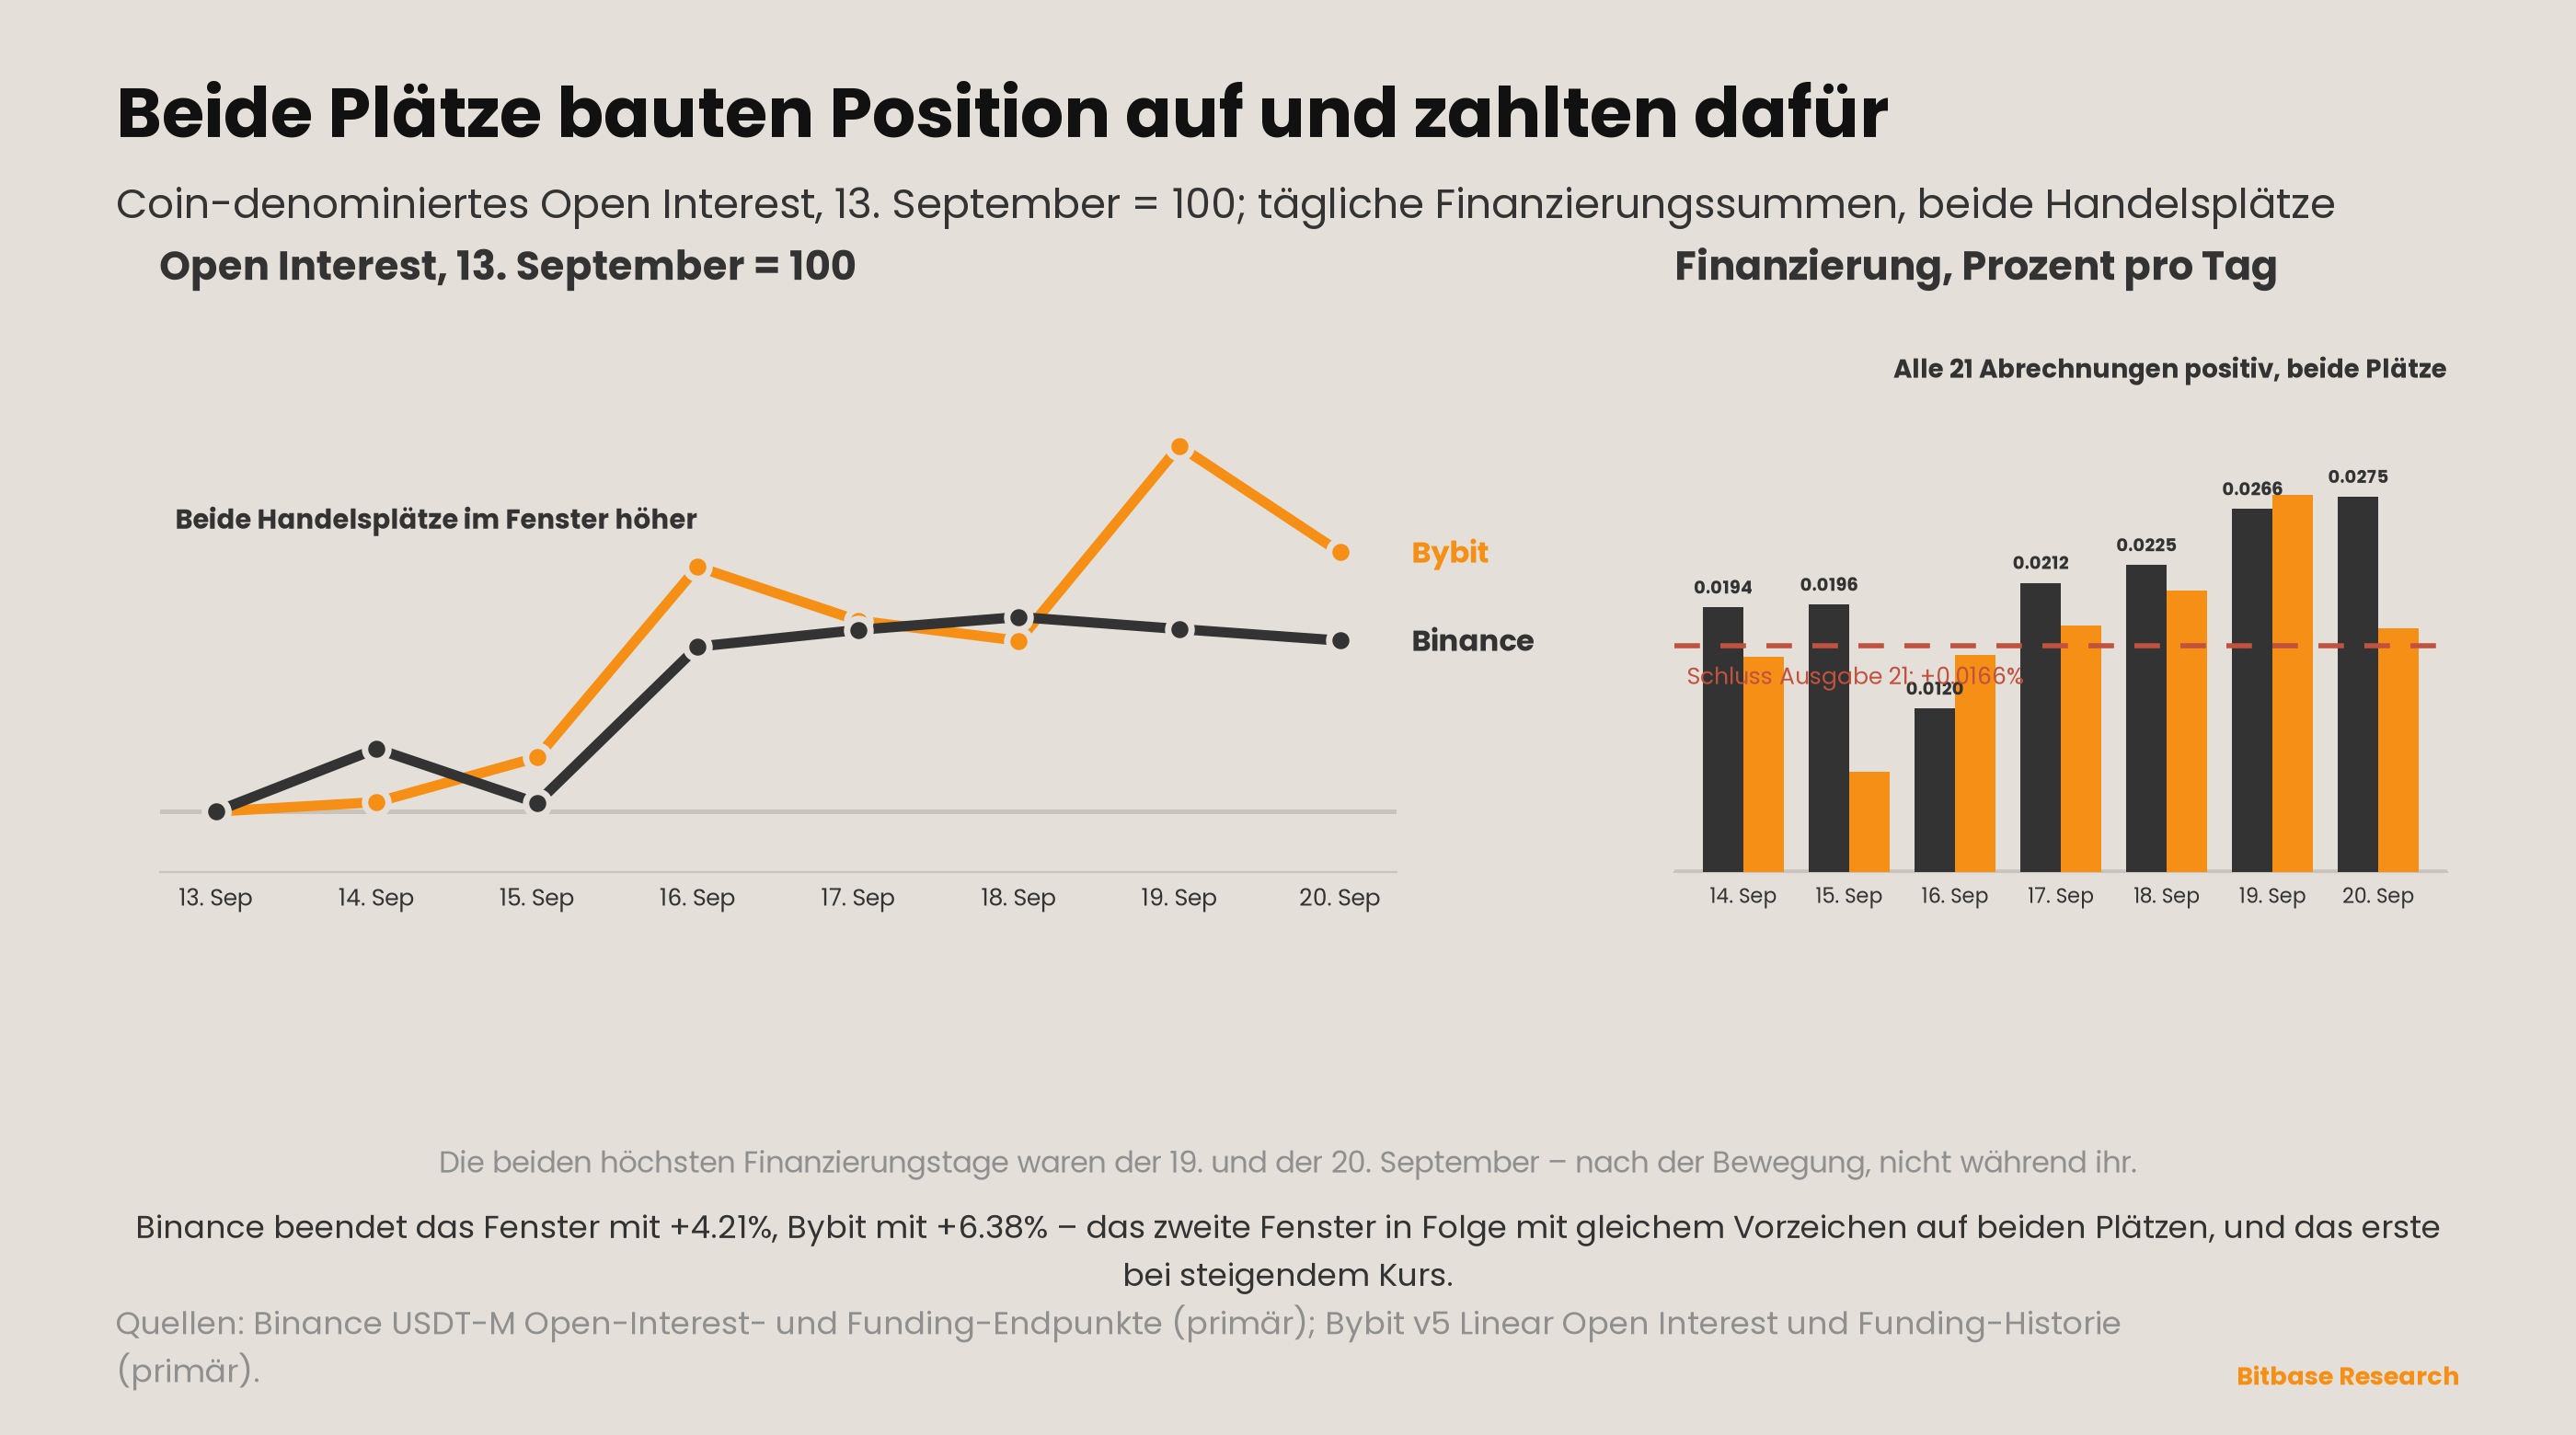
Coin-denominiertes Open Interest bei BTCUSDT-Perpetuals, Tagesaufnahmen [5][7]:
| Datum | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 13. September (vorher. Schluss) | 103.300 | 53.279 |
| 14. September | 104.897 | 53.402 |
| 15. September | 103.517 | 53.988 |
| 16. September | 107.492 | 56.488 |
| 17. September | 107.918 | 55.782 |
| 18. September | 108.245 | 55.518 |
| 19. September | 107.939 | 58.072 |
| 20. September | 107.646 | 56.678 |
Binance beendet das Fenster mit plus 4,21%, Bybit mit plus 6,38% [5][7]. Ausgabe 21 verzeichnete das erste Fenster von dreien, in dem beide Handelsplätze dasselbe Vorzeichen zeigten. Dies ist das zweite, und diesmal ist das gemeinsame Vorzeichen positiv bei steigendem Kurs – bei der vorherigen Konvergenz bauten beide Plätze Position in einen Rückgang hinein ab.
Finanzierung, summiert über die drei Achtstundenintervalle jedes UTC-Tages [6][8]:
| Datum | Binance | Bybit |
|---|---|---|
| 14. September | +0,0194% | +0,0158% |
| 15. September | +0,0196% | +0,0074% |
| 16. September | +0,0120% | +0,0159% |
| 17. September | +0,0212% | +0,0181% |
| 18. September | +0,0225% | +0,0206% |
| 19. September | +0,0266% | +0,0276% |
| 20. September | +0,0275% | +0,0179% |
| Fenstersumme | +0,1488% | +0,1233% |
Jedes Intervall war auf beiden Handelsplätzen positiv, und der Tag der Entscheidung trug auf Binance die niedrigste Tagessumme der sieben [6]. Die beiden höchsten Binance-Tage waren der 19. und der 20. September – nach der Bewegung, nicht während ihr. Longs zahlten mehr, um die Position zu halten, nachdem sie bereits im Gewinn lag, und genau so sieht ein überfülltes Buch von außen aus, ohne dass daraus eine Vorhersage über das Weitere folgt.
Was auf dieser Anzeigetafel fehlt und benannt statt weggelassen wird: tägliche Zuflüsse in Spot-ETFs, aus dem in Ausgabe 21 festgehaltenen Grund – diese Reihe hat keinen primären Beschaffungsweg dafür und bezieht sie nicht aus zweiter Hand.
Auf dem Radar – Woche vom 21. bis 27. September
Erstens: Legt die Meldung von Strategy für dieses Fenster einen Kauf offen? Zum Redaktionsschluss dieser Ausgabe existiert die Meldung nicht: Der jüngste Eintrag im EDGAR-Index des Unternehmens ist der am 14. September eingereichte für den 8. bis 13. September [9]. Drei aufeinanderfolgende Meldungen lesen sich nun als ein Kauf, null, null. Die nächste setzt diese Abfolge entweder fort oder beendet sie.
Zweitens: Hält die Zweijährige über 4,70%, nun da ein Ausschuss hinter ihr steht, der erhöht? Sie schloss bei 4,76% nach vier höheren Sitzungen von fünf [3]. Ausgabe 21 schickte den 4,30%-Test in den Ruhestand, als das Niveau bedeutungslos geworden war; diese Reihe ersetzt ihn durch ein Niveau, um das der Markt tatsächlich handelt, und wird auch dieses auf dieselbe Weise in den Ruhestand schicken, sobald es nichts mehr unterscheidet.
Drittens: Fällt der 2s30s-Abstand unter 50 Basispunkte? Er hat über drei Fenster 29 Basispunkte verloren und steht bei 58 [3]. Nur eine benannte Schwelle macht die strukturelle Aussage aus Abschnitt 2 widerlegbar, und 50 ist gewählt, weil es die nächste runde Zahl unter dem aktuellen Stand ist, nicht weil sie etwas bedeutet.
Viertens: Ist ein Ergebnis der Rückkäufe des Treasury am langen Ende überhaupt zu beschaffen? Ausgabe 21 stellte diese Frage, und die Antwort lautet in diesem Fenster erneut nein – drei Endpunkte lieferten von dieser Maschine aus nichts, Einzelheiten in Abschnitt 7. Die Frage wird bewusst offengehalten: Ein über zwei Fenster wiederholter Beschaffungsfehler ist ein Befund über die Quelle, nicht über die Operation.
Fünftens: Bleibt die Finanzierung durch eine Woche ohne angesetzten Termin der Federal Reserve hinweg positiv? In einer Woche mit einer FOMC-Entscheidung war jedes Intervall auf beiden Handelsplätzen positiv [6][8]. Das nächste Fenster enthält keine FOMC-Sitzung [13]. Ob die Nachfrage weiter dafür zahlt, dabeizubleiben, ist ohne einen solchen Termin die sauberere Frage.
Aktualisierung des Signal-Trackings
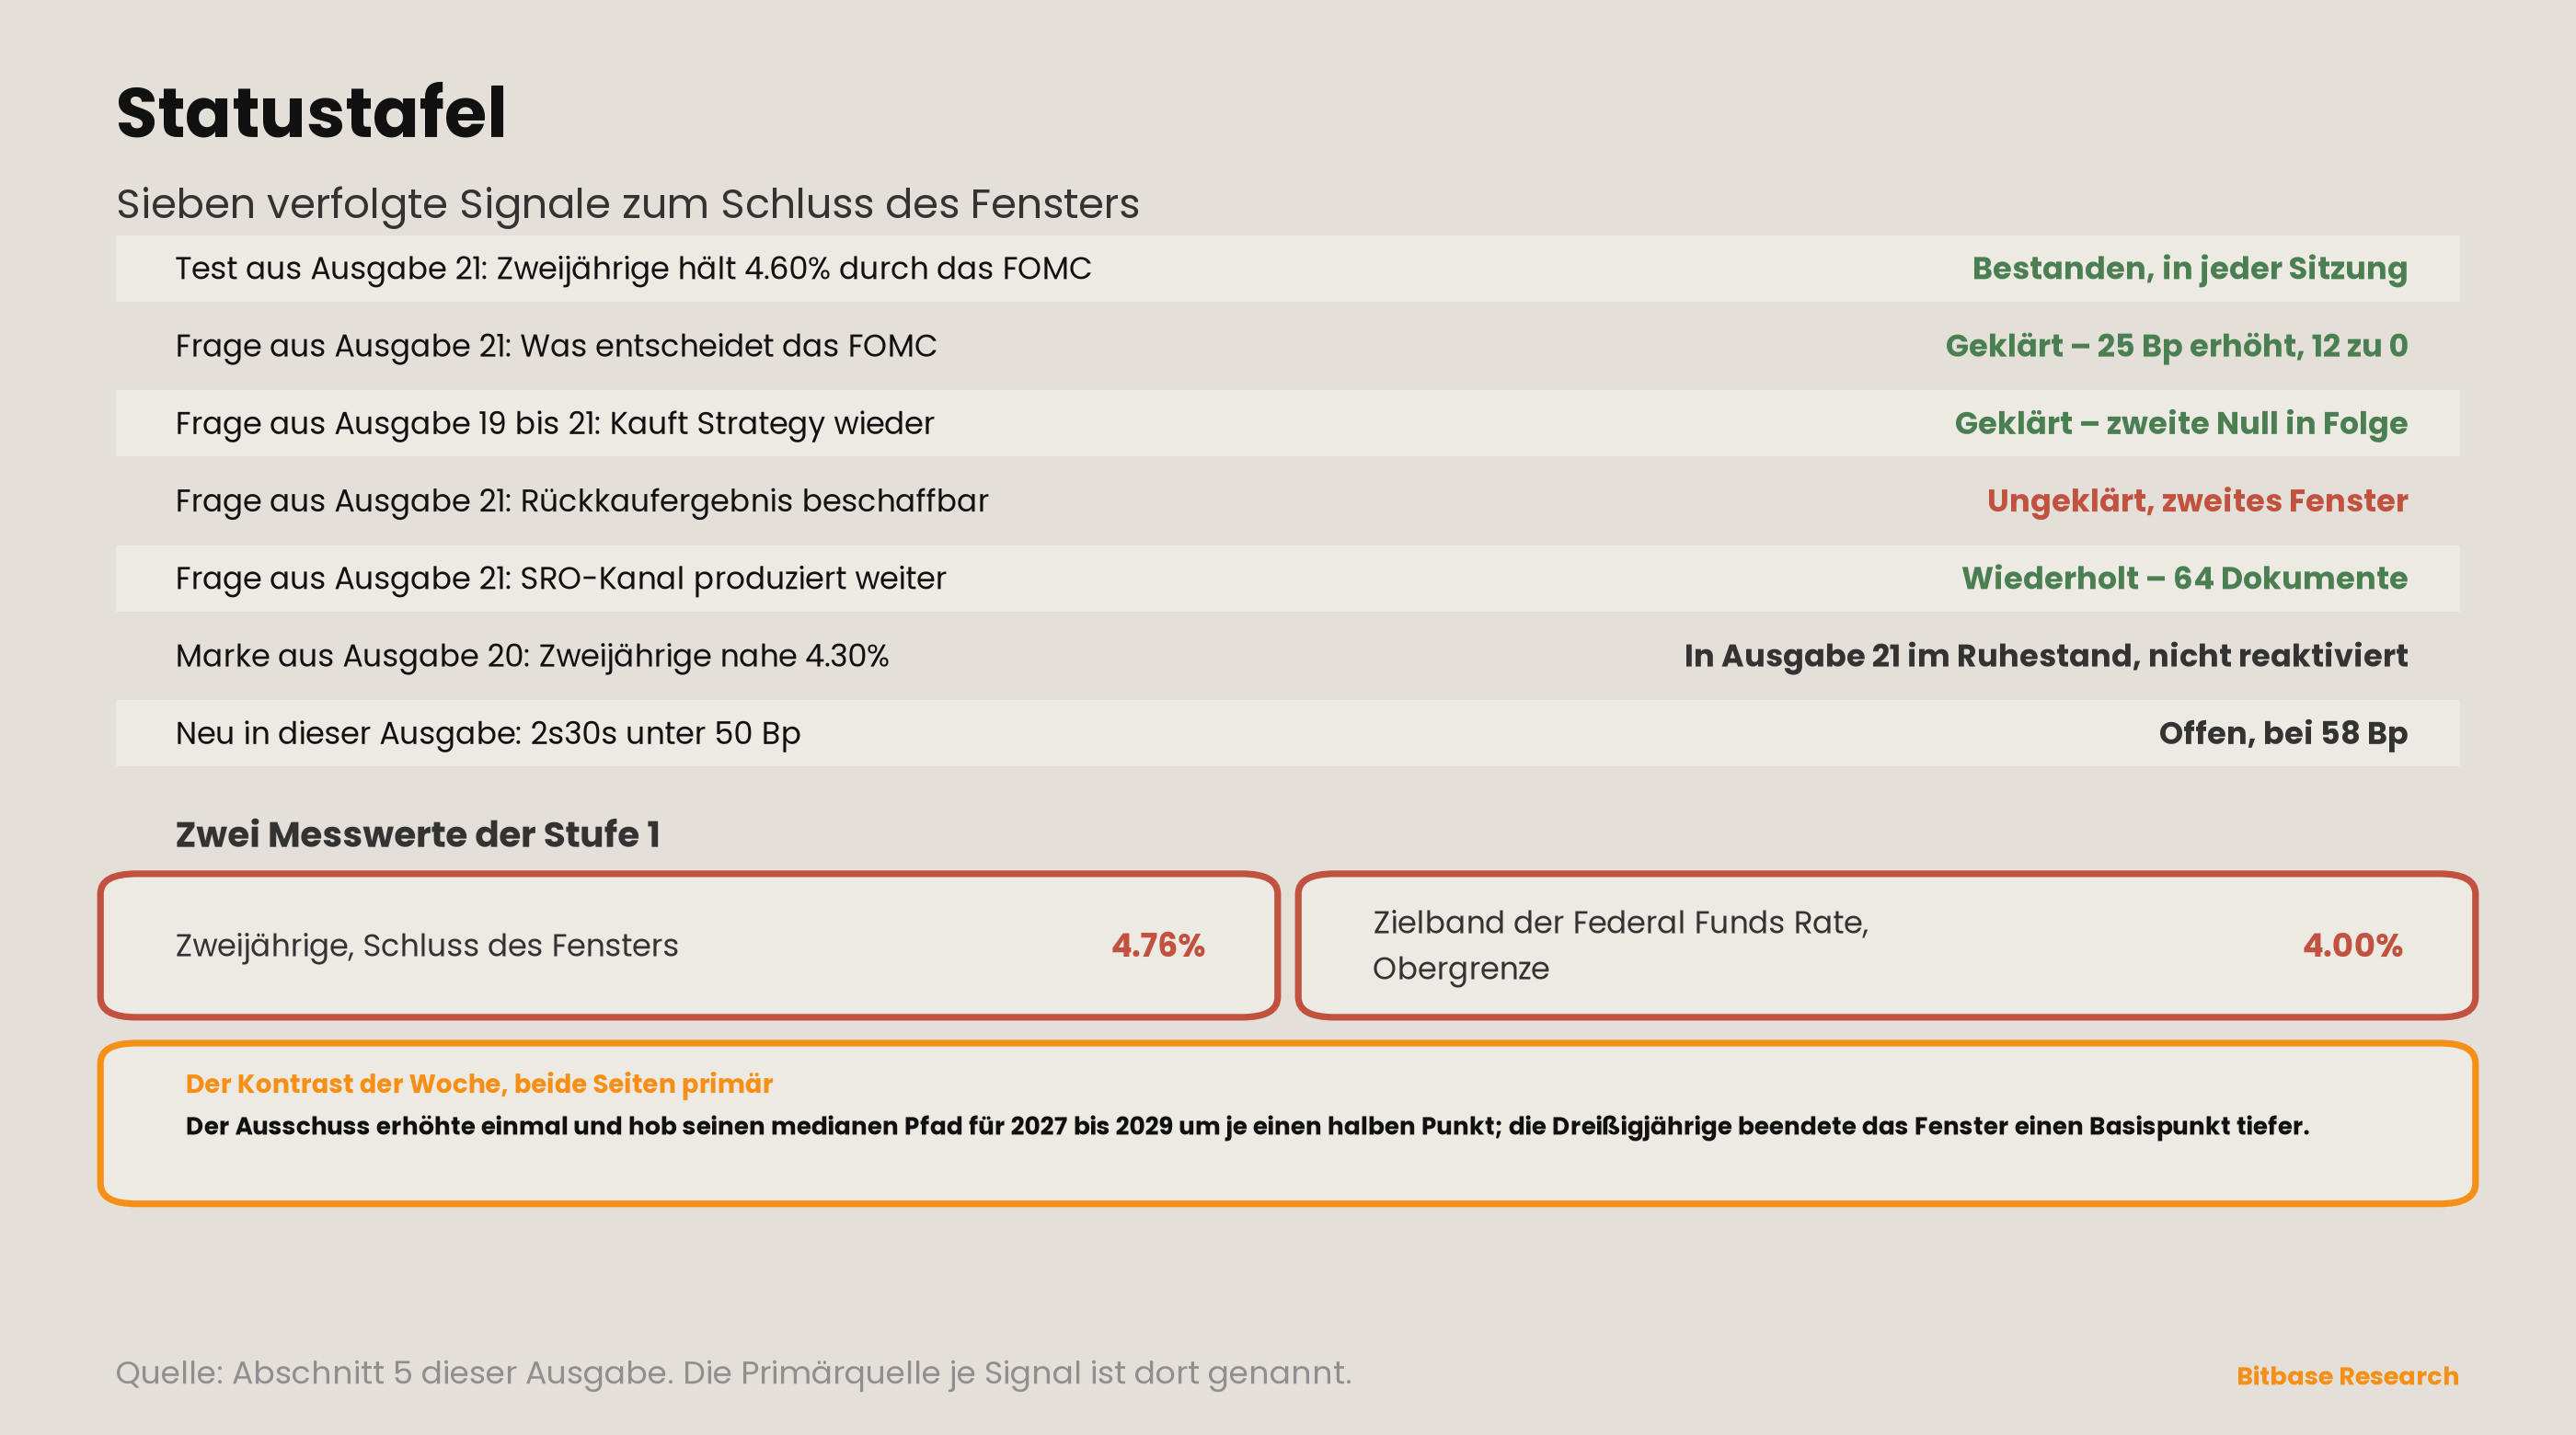
Der Radar von Ausgabe 21 stellte fünf Fragen. Drei schließen sauber, eine schließt gegen ihren eigenen Rahmen, und eine schließt gar nicht – im zweiten Fenster in Folge.
Erstens: Was würde das FOMC am 15. und 16. September entscheiden? Es erhöhte einstimmig um einen Viertelpunkt auf 3-3/4 bis 4 Prozent [1]. Ausgabe 21 beschrieb dies als die Sitzung, auf die ein Bedingungssatz von Anfang September zeigte, wobei beide Zweige nach dem in der Schlagzeile heißen und im Kern weichen August-CPI eine Zahl hatten, auf der sie stehen konnten. Der Ausschuss löste es in die Richtung auf, in die die Schlagzeile zeigte und der Kern nicht. Stufe 1, geklärt, und Abschnitt 2 hält fest, dass die Projektionen erheblich mehr Arbeit leisteten als die Entscheidung.
Zweitens: Hielt die Zweijährige durch die Entscheidung hindurch über 4,60%? Ja, in jeder Sitzung [3]. Werte 4,65, 4,67, 4,74, 4,67, 4,76 – der niedrigste lag 5 Basispunkte über dem Niveau, der Schluss 16 darüber. Anders als beim 4,30%-Test aus Ausgabe 21 wurde diese Frage dadurch beantwortet, dass das Niveau respektiert und nicht verlassen wurde, und Abschnitt 4 hebt es an, statt es in den Ruhestand zu schicken.
Drittens: Hat Strategy die Käufe wieder aufgenommen? Nein, in der zweiten Meldung in Folge [9]. Das am 14. September eingereichte 8-K hält fest, das Unternehmen habe zwischen dem 8. und dem 13. September „keine Aktien über sein At-the-Market-Programm veräußert und keinen Bitcoin gekauft oder verkauft“. Der Bestand bleibt bei rund 845.050 Bitcoin zu insgesamt 63,73 Mrd. Dollar und einem Durchschnitt von 75.412 Dollar [9]. Ausgabe 19 fragte, ob die Pause von Juni bis August vorbei sei; Ausgabe 20 sagte, ein Kauf beantworte das nicht; Ausgabe 21 verzeichnete eine Null; diese Ausgabe verzeichnet eine zweite. Die Frage ist beantwortet: Der eine Kauf war die Ausnahme.
Viertens: Lief eine Operation am langen Ende beim neuen Limit, und ist das Ergebnis zu beschaffen? Ungeklärt, und im zweiten Fenster liegt der Fehler in der Beschaffung und nicht in der Abwesenheit [12]. Drei Endpunkte wurden versucht und lieferten von dieser Maschine aus nichts; die Ergebnistabelle der Webseite wird clientseitig gefüllt und kam leer zurück. Diese Reihe verzeichnet nicht „keine Operation“, wenn sie „keine Daten“ beobachtet hat, und Abschnitt 7 nennt die Fehlerart.
Fünftens: Produzierte der Kanal der Selbstregulierungsorganisationen weiter? Ja – 64 Dokumente, die auf den Begriff des Federal Register zu Selbstregulierungsorganisationen passen, erschienen im Fenster [11]. Ausgabe 21 hielt fest, die Zählung bedeute erst etwas, wenn sie wiederholt werde; dies ist die Wiederholung. Diese Ausgabe meldet die Zahl und deutet sie nicht weiter, denn eine einzelne frühere Zählung ist keine Basislinie, und zwei sind kaum eine.
Neue Dimension – die Rally, die der offengelegte Käufer ausließ
Diese Reihe verfolgt Strategy seit Ausgabe 14 als den saubersten verfügbaren Stellvertreter für diskretionäre, nicht flussgetriebene Nachfrage: ein offengelegter Käufer, wöchentlich meldend, mit veröffentlichten Durchschnittskosten. Ausgabe 21 hielt fest, dass das Tief des Fensters 0,78% über diesen Kosten stehen blieb und das Unternehmen nichts kaufte. Dieses Fenster liefert die andere Hälfte dieser Beobachtung, und sie handelt davon, wohin das Geld stattdessen floss.
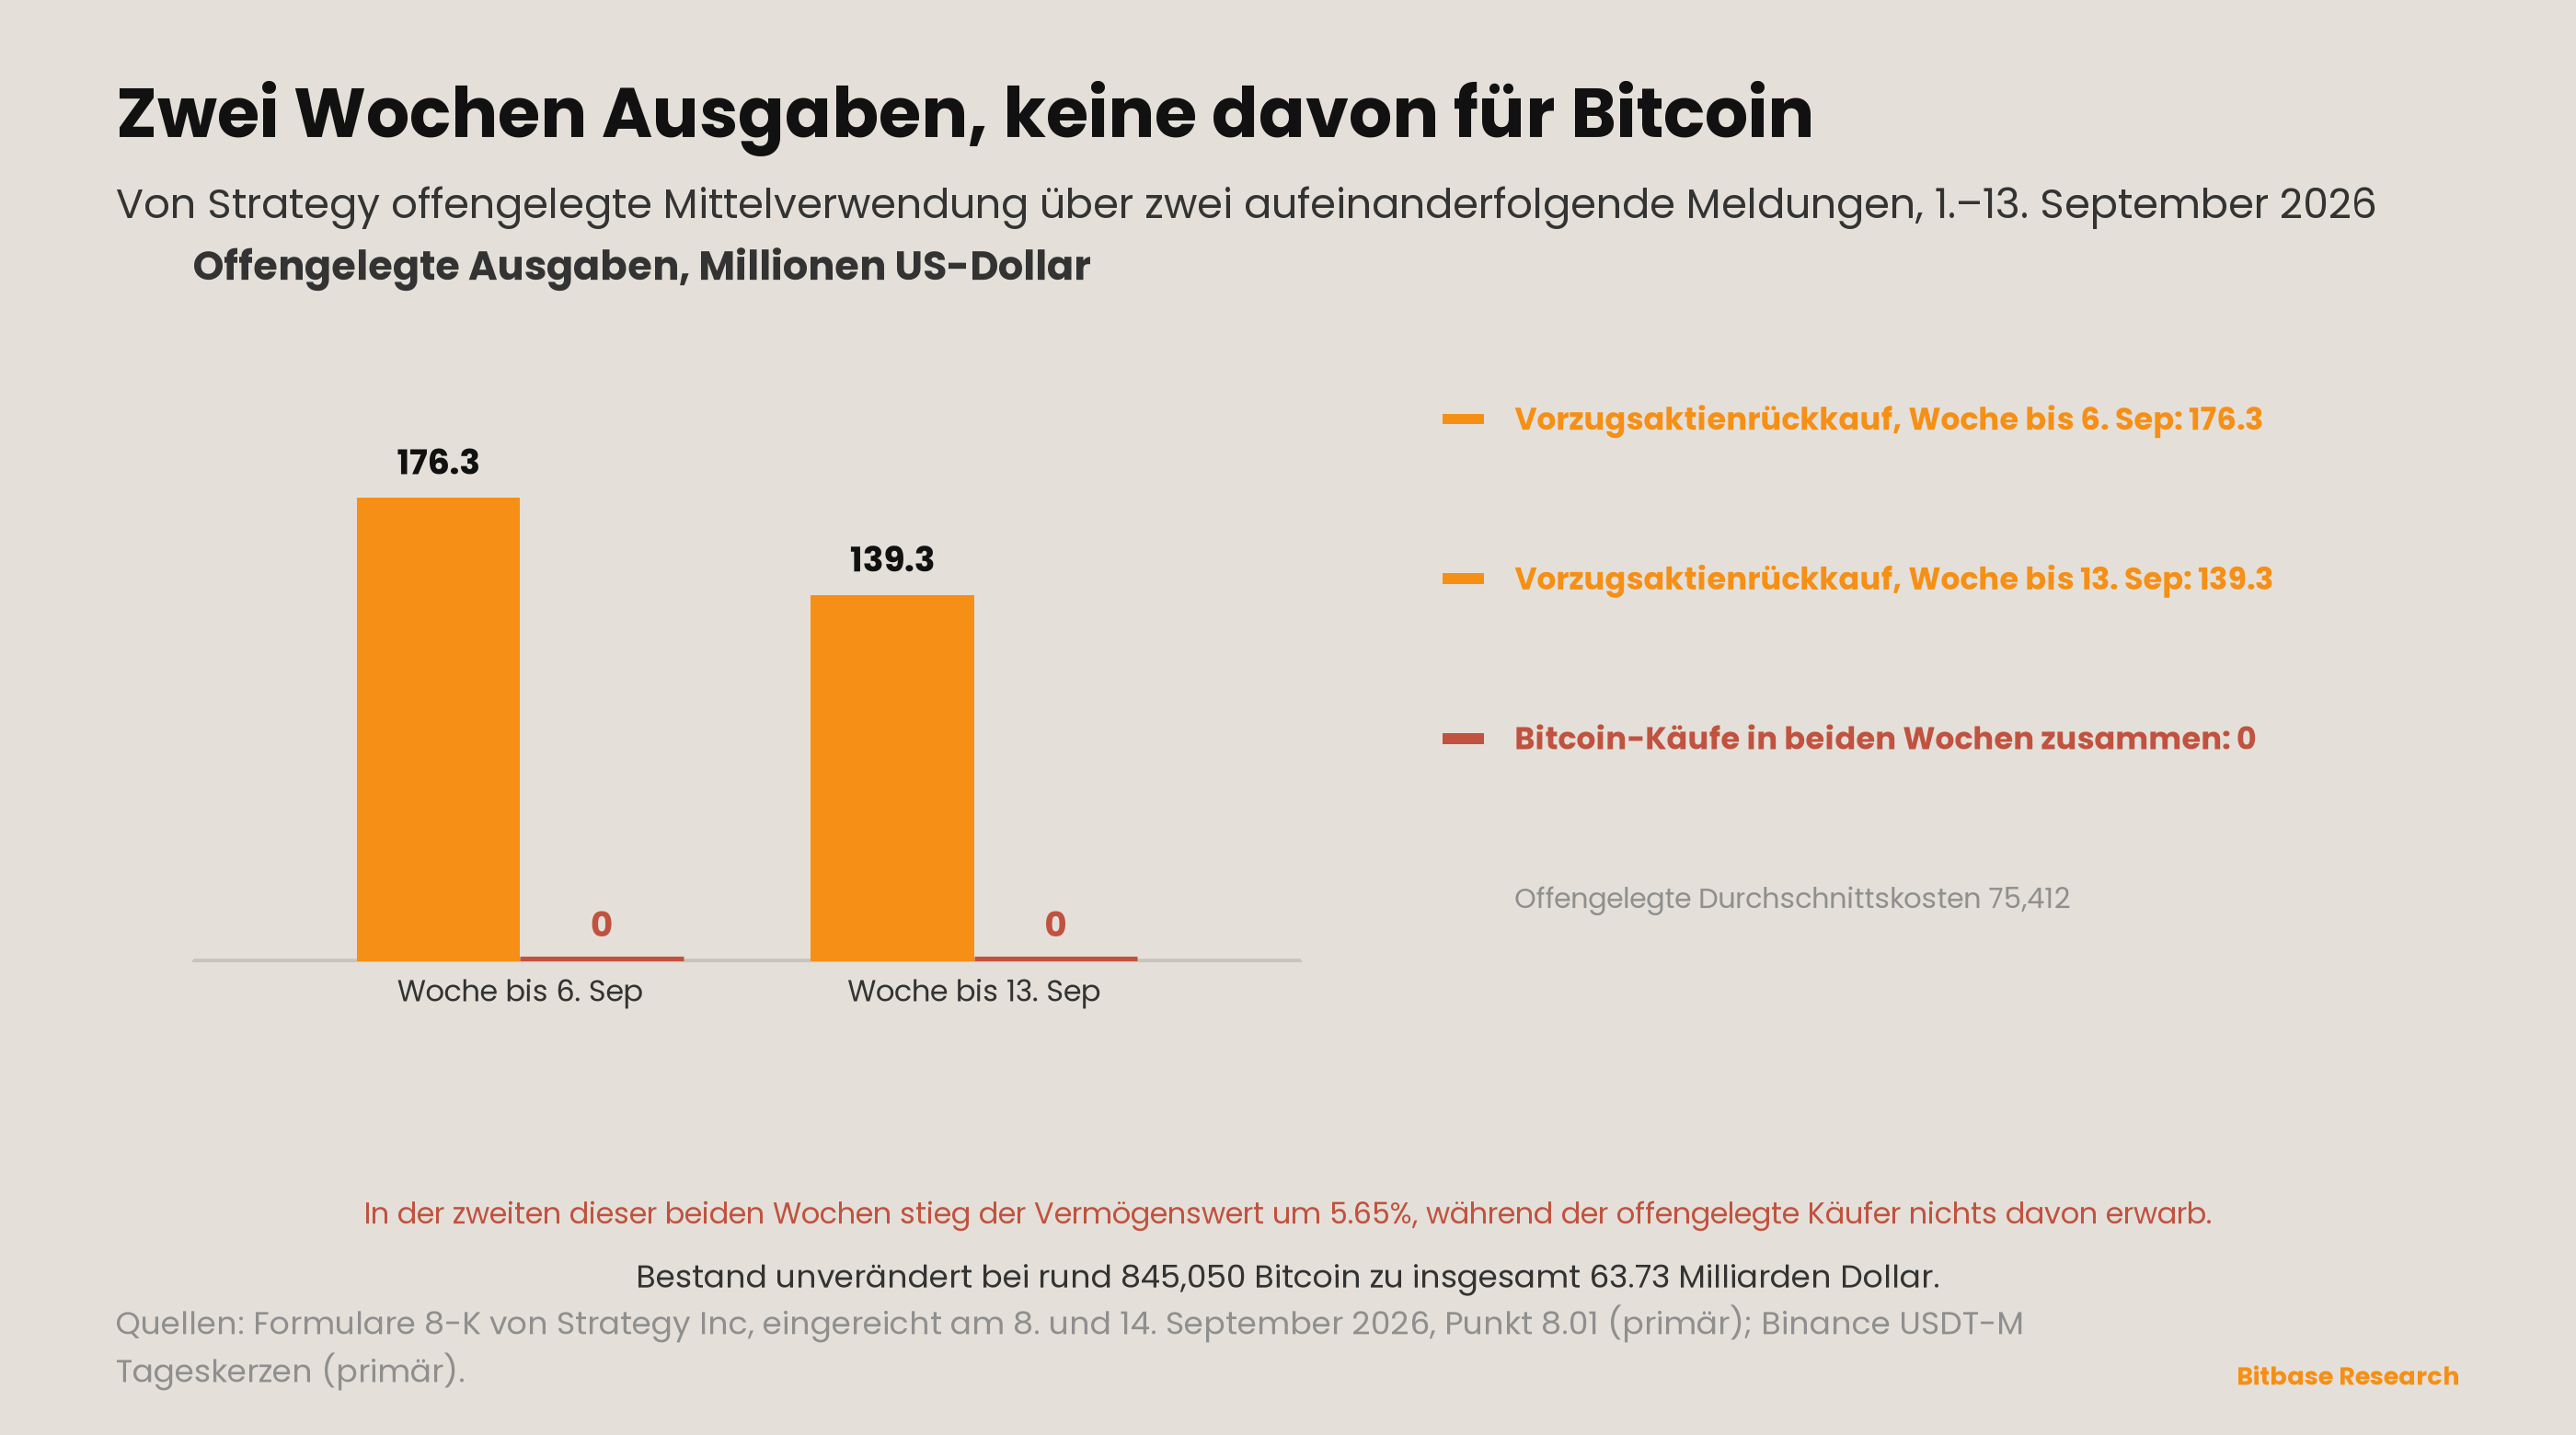
Die Meldung für den 8. bis 13. September legt weder einen Bitcoin-Kauf noch Aktienverkäufe über das At-the-Market-Programm offen [9]. Im selben Zeitraum kaufte das Unternehmen 1.420.467 Aktien seiner variabel verzinsten Vorzugsaktie Series A Perpetual Stretch für 139,3 Mio. Dollar zurück und wies für seine Programme Strife, Strike und Stride jeweils Nullen aus [9]. Die vorherige Meldung verzeichnete 176,3 Mio. Dollar für dieselbe Art von Kauf [10]. Über zwei aufeinanderfolgende Meldungen hinweg hat das Unternehmen 315,6 Mio. Dollar für die eigene Kapitalstruktur ausgegeben und nichts für den Vermögenswert, den zu halten sein Zweck ist.
Die Beobachtung, die das stützt, betrifft die Identität der Nachfrage, nicht den Preis. Bitcoin stieg in diesem Fenster um 5,65% [4]. Das Open Interest stieg auf beiden Handelsplätzen, und die Finanzierung war auf beiden in jedem Intervall positiv [5][6][7][8]. Der eine Käufer, dessen Käufe wöchentlich offengelegt werden, war nicht dabei, und der Markt, der sich tatsächlich bewegte, zahlte den ganzen Weg nach oben dafür, die Position zu halten. Das ist eine gehebelte Nachfrage, zumindest in dem Teil des Marktes, den diese Reihe sehen kann.
Was das nicht belegt. Es belegt nicht, dass der Hebel die Bewegung ausgelöst hat; steigendes Open Interest bei steigendem Kurs verträgt sich mit neuen Longs, mit erzwungenen Eindeckungen und mit Spot-Käufern, die sich absichern. Es belegt auch nicht, dass diskretionäre Nachfrage fehlt – es belegt, dass eine offengelegte Quelle davon fehlte. Und es sagt nichts über die Ströme, die diese Reihe nicht beschaffen kann und die Abschnitt 3 benennt.
Der engere Punkt trägt für sich allein. Ein Unternehmen, das Kapital aufnahm, um Bitcoin zu kaufen, hat nun zwei Wochen in Folge stattdessen eigene Vorzugsaktien gekauft, während der Vermögenswert fast sechs Prozent stieg. Was immer das ist, Akkumulation ist es nicht, und ein Stellvertreter für diskretionäre Nachfrage, der nichts mehr nachfragt, meldet man besser als Veränderung des Stellvertreters und nicht als Signal über den Vermögenswert.
Vorbehalte
Das Muster „früh, dann spät“ aus Abschnitt 1 beschreibt zwei Fenster, keine Regel. Ausgabe 21 fand die größte Bewegung am Tag vor einer angesetzten Veröffentlichung; diese Ausgabe findet sie zwei Tage nach einer. Zwei Beobachtungen mit entgegengesetzten Vorzeichen rund um angesetzte Termine ergeben keine Regel, und diese Reihe wird eine dritte nicht als Bestätigung einer solchen behandeln. Nichts hier belegt, warum der 18. September sich bewegte.
Für die Verflachung aus Abschnitt 2 stehen mehr Erklärungen bereit, als die Daten trennen können. Ein langes Ende, das einem angehobenen Projektionspfad nicht folgt, verträgt sich mit einem Markt, der einen höheren Endzins längst eingepreist hat, mit einem, der dem Pfad nicht glaubt, und mit Angebot und Nachfrage am langen Bond, die mit beidem nichts zu tun haben. Diese Ausgabe hält den Abstand fest und schreibt ihn niemandem zu.
Die 315,6 Mio. Dollar aus Abschnitt 6 sind zwei Meldungen, keine Politik. Das Unternehmen hat in den Dokumenten, die diese Reihe liest, keine Strategieänderung erklärt, und zwei Wochen Rückkauf eigener Vorzugsaktien gegen null Bitcoin-Käufe sind ein Muster aus genau zwei Beobachtungen. Der gezogene Schluss bleibt bewusst auf das beschränkt, was der Stellvertreter jetzt misst.
Eine Größe fehlt, statt null zu sein, im zweiten Fenster in Folge, und die Fehlerart wird genannt. Ergebnisse der Rückkaufoperationen des Treasury am langen Ende: `treasurydirect.gov/TA_WS/securities/buybacks`, `treasurydirect.gov/TA_WS/buyback/current` und der Buybacks-Endpunkt von Fiscal Data lieferten von dieser Maschine aus allesamt keine Antwort, und die öffentliche Ergebnisseite wird clientseitig gefüllt und kam leer zurück [12]. Das ist kein Beleg dafür, dass keine Operation lief. Ausgabe 21 verzeichnete denselben Host als nicht erreichbar und traf dieselbe Unterscheidung.
Ein Beschaffungsfehler fiel im Betrieb auf und steht hier, weil die Prüfung dahinter wiederverwendbar ist. Die über einen zusammenfassenden Abruf gelesene Renditetabelle des Treasury gab für den 18. September eine Zweijährige von 4,44 und eine Dreißigjährige von 5,38 aus; die veröffentlichte Roh-CSV gibt 4,76 und 5,34 [3]. Der Zusammenfasser hatte eine Spalte verschoben und meldete die Einjährige als Zweijährige und die Zwanzigjährige als Dreißigjährige. Jede Rendite in dieser Ausgabe stammt aus der CSV. Aufgefallen ist es beim Vergleich der Zehnjährigen mit der Tabelle der vorherigen Ausgabe – diese Spalte stimmte exakt überein, während die Zweijährige um mehr als zwanzig Basispunkte danebenlag, und das ist keine Form, die echte Daten annehmen.
Die SRO-Zählung ist eine Zählung. Vierundsechzig Dokumente passten auf eine Begriffsabfrage über ein siebentägiges Veröffentlichungsfenster [11]. Diese Ausgabe behauptet nicht, dass die Dokumente untereinander vergleichbar sind, dass der Begriff alles Relevante erfasst oder dass die Zählung eine Rate ist. Es ist eine Zahl mit einer Methode, und sie steht hier, damit die nächste sich mit ihr vergleichen lässt.
Weiterführende Artikel
Weitere Bitbase-Artikel zu diesem Thema:
Risikohinweis: Dieser Artikel ist ein Marktkommentar von Bitbase Research und dient ausschließlich der Information. Die Einschätzungen geben den Stand zum Zeitpunkt der Erstellung wieder und stellen keine Anlage-, Handels-, Steuer- oder Finanzberatung dar, noch ein Angebot oder eine Aufforderung zum Handel. Die Daten dieser Ausgabe haben den Stand 20. September 2026; Märkte und Veröffentlichungen können sich ändern, maßgeblich sind die aktuellen Informationen aus verlässlichen Quellen. Der Handel mit Krypto-Assets und Hebelprodukten ist mit erheblichen Risiken verbunden, einschließlich des möglichen Verlusts deines Kapitals.
Quellen
[1] Federal Open Market Committee, Erklärung vom 16. September 2026, mit 12 zu 0 Stimmen zur Veröffentlichung freigegeben. federalreserve.gov
[2] Federal Open Market Committee, Summary of Economic Projections, 16. September 2026, Tabelle 1 (Mediane, mit den Juni-Projektionszeilen 2026, wie sie in derselben Tabelle veröffentlicht sind). federalreserve.gov
[3] US-Finanzministerium, Daily Treasury Par Yield Curve Rates, CSV-Download 2026. home.treasury.gov
[4] Binance USDT-M-Futures, BTCUSDT-Tageskerzen, UTC. fapi.binance.com
[5] Binance USDT-M-Futures, Historie des Open Interest, BTCUSDT, täglich. fapi.binance.com
[6] Binance USDT-M-Futures, Historie der Finanzierungsraten, BTCUSDT. fapi.binance.com
[7] Bybit, Open Interest, linear BTCUSDT, täglich. api.bybit.com
[8] Bybit, Historie der Finanzierungsraten, linear BTCUSDT. api.bybit.com
[9] Strategy Inc, Formular 8-K, eingereicht am 14. September 2026, Accession 0001193125-26-389858, Punkt 8.01. sec.gov
[10] Strategy Inc, Formular 8-K, eingereicht am 8. September 2026, Accession 0001193125-26-384402, Punkt 8.01. sec.gov
[11] Office of the Federal Register, Dokumenten-API, Veröffentlichungsfenster 14. bis 20. September 2026, Begriff „self-regulatory organizations“. federalregister.gov
[12] TreasuryDirect, Rückkaufankündigungen und -ergebnisse nach Operationsdatum; leer abgerufen, siehe Abschnitt 7. treasurydirect.gov
[13] Board of Governors of the Federal Reserve System, FOMC-Sitzungskalender, 2026. federalreserve.gov