Autor: Tiger Research
Zusammengestellt von: Shenchao TechFlow
Shenchao Einführung:Der Markt für die Tokenisierung realer Vermögenswerte ist innerhalb eines Jahres um das 26-fache gewachsen, doch die eigentliche Prüfung besteht darin, ob Emission, Vertrieb und Rücknahme einen geschlossenen Kreislauf bilden können. Dieser Artikel zerlegt einen vollständigen Weg, wie ein südkoreanischer Vermögenswert über einen Hongkong-Kanal ausländische professionelle Anleger erreicht. Für diejenigen, die sich mit Compliance-Strukturen und grenzüberschreitendem Vertrieb befassen, ist dies eine seltene Analyse auf praktischer Ebene.
Kernaussagen
Der Markt für die Tokenisierung realer Vermögenswerte wächst rasant. Die eigentliche Frage ist: Wie werden tokenisierte Produkte in der Praxis emittiert, verkauft und zurückgenommen.
In dem in diesem Artikel zerlegten Modell emittiert eine Offshore-Gesellschaft Produkte, die durch zugrunde liegende Vermögenswerte besichert sind, und lizenzierte Hongkonger Intermediäre verkaufen sie an ausländische professionelle Anleger. Die Anleger kaufen das Produkt des Emittenten, nicht den zugrunde liegenden Vermögenswert selbst.
Verkaufen zu können bedeutet nicht, zurückzahlen zu können. Der Emittent muss durchsetzbare Rechte an den Cashflows des Vermögenswerts haben, und die Mittel müssen rechtzeitig eingehen, um seine Verpflichtungen gegenüber den Anlegern zu decken.
Die eigentliche Prüfung kommt nach der ersten Emission: Kann dieselbe Struktur das nächste Produkt tragen? Ein nachhaltiger Markt erfordert ein stabiles Angebot an Vermögenswerten und Anleger, die bereit sind, erneut zu kaufen.
1. Der Markt für die Tokenisierung realer Vermögenswerte ist bereits groß; was als Nächstes kommt, ist entscheidend
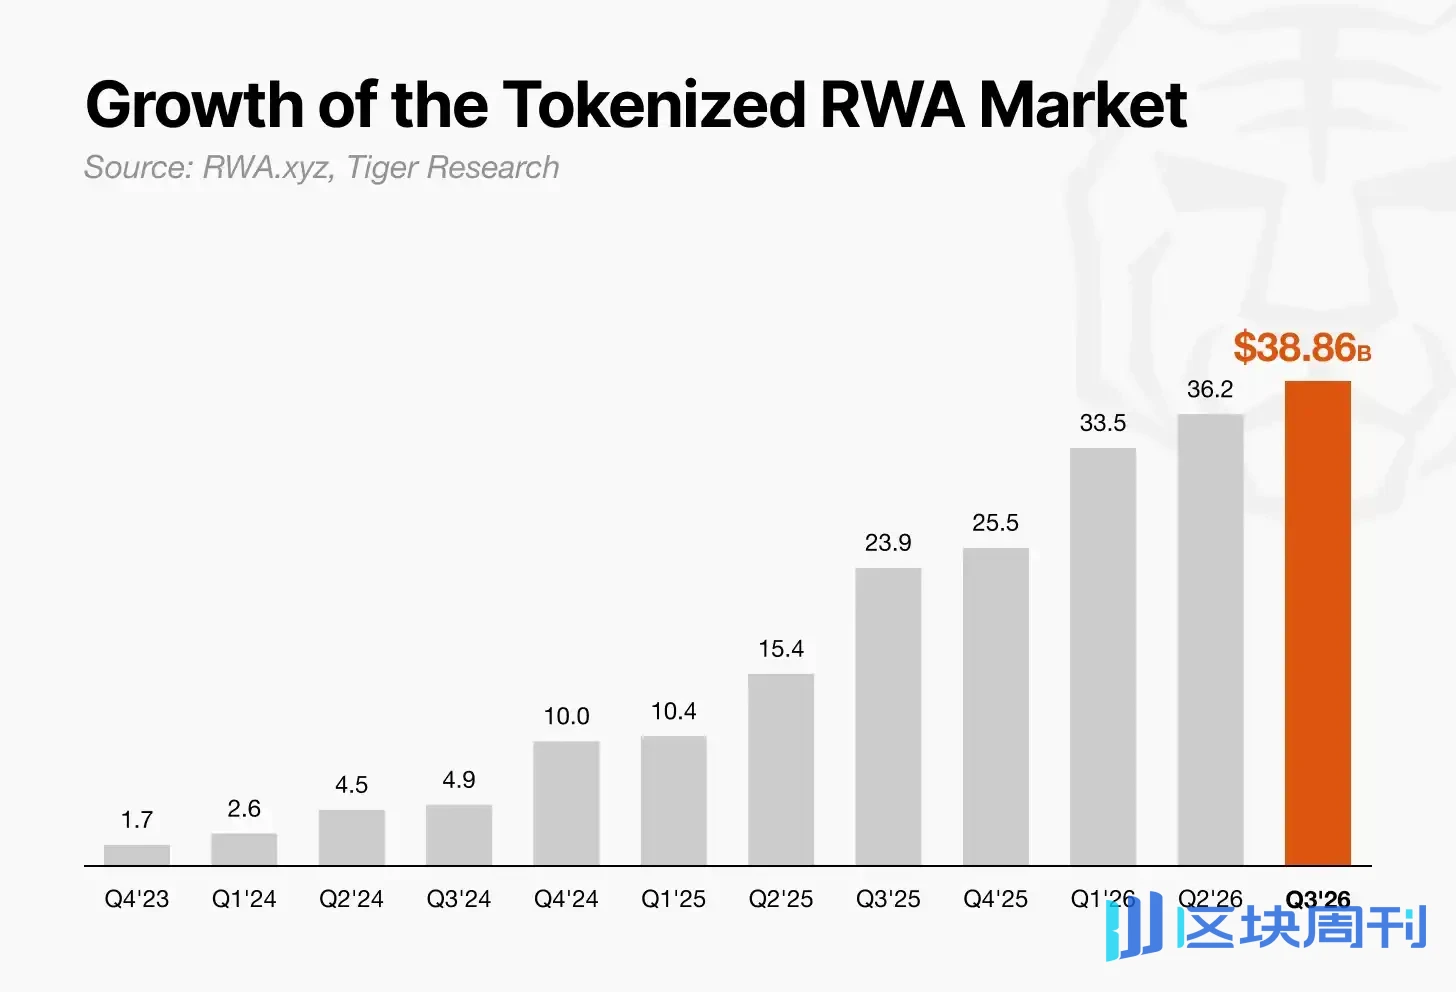
Laut Daten von RWA.xyz wuchs die Größe des Marktes für die Tokenisierung realer Vermögenswerte von etwa 1,5 Milliarden US-Dollar im August 2023 auf etwa 38,86 Milliarden US-Dollar am 13. September 2026, ein Anstieg um etwa das 26-fache. Es werden immer mehr Arten von Vermögenswerten tokenisiert, und Regierungen weltweit erarbeiten ebenfalls Regeln für Emission und Vertrieb.
Das Wachstum ist bereits offensichtlich. Die eigentliche Frage ist nun: Wie verwandelt man einen Vermögenswert in ein Produkt, das Anleger tatsächlich kaufen können und aus dem sie letztlich ihr Geld zurückerhalten.
2. Wo tokenisieren?
Verschiedene Jurisdiktionen führen Regeln für tokenisierte Vermögenswerte ein, aber die Anforderungen und das Tempo unterscheiden sich. Daher wirkt sich der Ort, an dem ein Produkt emittiert wird, direkt darauf aus, wie schnell es auf den Markt kommen kann.
Hongkong verfügt über einen ausgereiften Wertpapierregulierungsrahmen, Zugang zu internationalen Anlegern und Erfahrung mit der Emission tokenisierter Anleihen (einschließlich Staatsanleihen). Sein Lizenzsystem und seine Anlegerschutzanforderungen bieten Emittenten und Intermediären einen Rahmen, um Produkte auf den Markt zu bringen.
Hongkong hat bereits Regeln für Schlüsselaspekte der Tokenisierung aufgestellt, von der Lizenzierung durch die Securities and Futures Commission und der Regulierung von Virtual-Asset-Dienstleistern bis hin zu technischen Schutzmaßnahmen. Diese Klarheit hilft Institutionen bei der Planung von Emissionen und gibt institutionellen Anlegern eine Grundlage, um das Ausmaß des Schutzes zu bewerten, den sie erhalten. Dies ist auch ein Grund, warum Hongkong als Drehscheibe für die Emission und den Vertrieb der Tokenisierung realer Vermögenswerte Aufmerksamkeit erregt.
Wie können also Vermögenswerte aus einem anderen Land über Hongkong ausländische Anleger erreichen? Wir nehmen südkoreanische Vermögenswerte als Beispiel, um den gesamten Prozess zu zerlegen.

3. Wie die Struktur Südkorea–Hongkong funktioniert
Das Strukturdiagramm ist in eine linke und eine rechte Seite unterteilt. Die linke Seite ist Südkorea, wo die zugrunde liegenden Vermögenswerte ihren Ursprung haben. Die rechte Seite ist Hongkong und die Britischen Jungferninseln, wo das Produkt emittiert und verkauft wird.
Schwarze Pfeile stellen die Produktstruktur dar.
Südkoreanische Wertpapierfirma: bietet Zugang zum Kauf zugrunde liegender Vermögenswerte wie börsennotierte Aktien, Fondsanteile und Schuldverschreibungen.
Zweckgesellschaft auf den Britischen Jungferninseln: kauft und hält diese Vermögenswerte über das Brokerage-Konto der Hongkong-Einheit der südkoreanischen Wertpapierfirma und emittiert dann durch die Vermögenswerte besicherte Schuldverschreibungen.
Tokenisierungsplattform: erstellt Token, die die von der Zweckgesellschaft emittierten Schuldverschreibungen repräsentieren, und zeichnet Emission und Zuordnung auf.
Vertriebspartner: verkauft das Produkt an ausländische professionelle Anleger über lizenzierte Vermittler und konforme Handelsplätze.
Orange Pfeile stellen den Zufluss der Zeichnungsgelder dar.
Ausländische professionelle Anleger zeichnen mit Fiat-Währung oder Stablecoins. Die Gelder erreichen die Zweckgesellschaft über Vermittler. Erfolgt die Zeichnung mit Stablecoins, tauscht die Zweckgesellschaft sie über eine zentralisierte Börse in Fiat-Währung um. Die Gelder werden dann über die Hongkong-Einheit an die südkoreanische Wertpapierfirma weitergeleitet, die den Kauf der zugrunde liegenden Vermögenswerte abschließt.
Das Hongkonger Fintech-Unternehmen Finloop nennt dieses Modell das „Dual-Engine-Modell“. Ein Ende übernimmt die Vermögensversorgung, das andere die Emission und den Vertrieb. Drei Punkte sind am kritischsten.
Die Quelle der Vermögenswerte kann ersetzt werden. Wertpapierfirmen in anderen Ländern und ihre Hongkong-Einheiten können die Position südkoreanischer Institutionen einnehmen. Hongkong kann somit zu einem Vertriebskanal für vermögensbesicherte Produkte aus mehreren Märkten werden.
Die Zweckgesellschaft steht im Mittelpunkt. Sie erhält Zeichnungsgelder, kauft oder hält Vermögenswerte und emittiert Schuldverschreibungen. Anleger machen ihre Ansprüche gemäß den Produktbedingungen gegenüber der Zweckgesellschaft geltend, daher sind die Rechte der Zweckgesellschaft an den Vermögenswerten und ihre Fähigkeit, Erträge weiterzugeben, entscheidend.
Die Zweckgesellschaft verbindet On-Chain-Zahlungen mit traditioneller Finanz. Anleger können mit Stablecoins zeichnen und tokenisierte Schuldverschreibungen halten, während die zugrunde liegenden Vermögenswerte über Brokerage- und Verwahrungsvereinbarungen gekauft und gehalten werden.
Diese Struktur funktioniert nur, wenn jedes Glied hält. Dies erfordert geeignete zugrunde liegende Vermögenswerte, eine robuste Emissionsstruktur und einen konformen Weg zu den Anlegern.

3.1. Wie man die zugrunde liegenden Vermögenswerte auswählt
Vor der Emission eines Produkts muss die Zweckgesellschaft klare rechtliche Ansprüche auf die durch die zugrunde liegenden Vermögenswerte generierten Mittel haben.
Bei Staatsanleihen oder Fondsanteilen kann die Frage sein, ob die Zweckgesellschaft sie direkt kaufen und halten kann. Bei Exportforderungen oder Musik-Tantiemen ist die Situation komplexer. Das Recht auf den Erhalt zukünftiger Zahlungen muss möglicherweise an die Zweckgesellschaft abgetreten werden, oder der Vermögensinhaber muss eine verbindliche Verpflichtung haben, die Mittel einzuziehen und an die Zweckgesellschaft weiterzuleiten.
In beiden Fällen muss der Vertrag klar festlegen, wer das Recht hat, die Barmittel zu erhalten, wer für die Einziehung verantwortlich ist und wie die Mittel die Zweckgesellschaft erreichen. Ohne einen klaren Rückzahlungsweg können die Vermögenswerte Zahlungen an die Anleger nicht zuverlässig stützen.

3.2. Was der Offshore-Emittent tatsächlich schafft
In diesem Modell liegt der Kern der Tokenisierung bei der Zweckgesellschaft. Selbst wenn koreanische Basiswerte ausgewählt werden, ist dennoch eine unabhängige Einheit erforderlich, um Token auszugeben und Erträge an ausländische Investoren auszuschütten.
Das Dual-Engine-Modell von Finloop weist diese Rolle einer in den Britischen Jungferninseln registrierten Zweckgesellschaft zu. Dieses Unternehmen ist der Verbindungspunkt zwischen koreanischen Vermögensinhabern und ausländischen Investoren.
Die Zweckgesellschaft begibt tokenisierte Schuldverschreibungen oder Wertpapiere, die durch die Erlösrechte aus koreanischen Vermögenswerten besichert sind. Daher kaufen ausländische Investoren Finanzprodukte, die von der Zweckgesellschaft ausgegeben werden, nicht die koreanischen Staatsanleihen oder Exportforderungen selbst. Gemäß den Produktbedingungen zahlt die Zweckgesellschaft Erträge an die Investoren und tilgt das Kapital bei Fälligkeit.
Damit diese Struktur zuverlässig funktioniert, muss der Zeitpunkt der Mittelzuflüsse der Zweckgesellschaft mit ihren Zahlungsverpflichtungen gegenüber den Investoren übereinstimmen. Der Emittent muss zunächst den Vereinnahmungszeitpunkt jedes Basiswerts bestätigen: Zinsen und Kapital aus Staatsanleihen, Dividenden und Rückzahlungserlöse aus Fonds oder Ausgleichszahlungen aus Exportforderungen und Lizenzgebühren.
Wenn Investoren zurückgezahlt werden müssen, bevor die Zweckgesellschaft die Mittel erhält, kann das Produkt mit Liquiditätsengpässen oder verzögerten Rückzahlungen konfrontiert sein.
Die Gründung einer Zweckgesellschaft im Ausland verschafft ihr nicht automatisch Zugang zu den durch koreanische Vermögenswerte generierten Barmitteln. Der Vertrag muss eindeutig die rechtlichen Ansprüche der Zweckgesellschaft auf die Basiswerte festlegen, wer die Barmittel einzieht und wer für die Überweisung der Mittel an die Zweckgesellschaft verantwortlich ist. Gleichzeitig wird die Tokenisierungsplattform die Emissionsmenge, den Token-Bestand und die Burn-Menge transparent erfassen.
Die Kernaufgabe der Offshore-Emissionsphase besteht darin, sicherzustellen, dass die Barmittel, die die Zweckgesellschaft tatsächlich erhalten kann, ausreichend sind und rechtzeitig eingehen, um die den Investoren versprochenen Zahlungsbedingungen zu erfüllen.

3.3. Wie breit kann der Umlaufbereich sein, nachdem das Produkt in Hongkong verkauft wurde?
Die Schaffung eines Produkts durch eine Offshore-Zweckgesellschaft ist nur der erste Schritt. Um es an ausländische Investoren zu verkaufen, benötigt der Emittent auch ein Finanzinstitut, das für den Vertrieb verantwortlich ist. Finloop schlägt die Nutzung eines lizenzierten Hongkonger Intermediärs vor, der das Produkt nach den Hongkonger Wertpapierregeln prüfen, es professionellen Investoren anbieten und Investoren außerhalb Hongkongs erreichen kann.
Der Intermediär wird die Bedingungen und Risiken des Zweckgesellschaftsprodukts prüfen und bestätigen, dass jeder Investor zum Kauf berechtigt ist. Wenn die Emission auf professionelle Investoren beschränkt ist, müssen auch Token-Übertragungen nach der Emission eingeschränkt bleiben. Daher werden die Produktbedingungen Übertragungen auf Käufer beschränken, deren Berechtigung überprüft wurde. Dies ist Finloops Vision für seine Private-Placement-Produktstruktur; diese Einschränkung gilt nicht für jede Art von tokenisiertem Wertpapier in Hongkong.
Finloop schlägt außerdem vor, dass Produkte, die zuerst in Hongkong verkauft werden, über Intermediäre und Handelsplätze in anderen Regionen angeboten werden. Ein Erstverkauf in Hongkong erlaubt jedoch nicht automatisch Verkäufe oder Handel anderswo. Die Regeln jedes Marktes müssen separat bewertet werden. Investoren, die vor Fälligkeit verkaufen möchten, benötigen ebenfalls einen kaufwilligen Käufer und eine Methode zur Preisbestimmung. Die Nutzung des Produkts als Sicherheit erfordert ein Institut, das bereit ist, es zu akzeptieren.
In dieser Struktur bietet Hongkong den Kanal für den Erstverkauf und die Überprüfung der Investorenberechtigung. Verkäufe und Handel in anderen Regionen sowie die Nutzung als Sicherheit erfordern alle separate Vereinbarungen.

4. Drei große Risiken, die Zahlungen aus koreanischen Vermögenswerten an Investoren unterbrechen könnten
Ein tokenisiertes Produkt kann in Hongkong erfolgreich verkauft werden und dennoch nicht wie versprochen an die Investoren zahlen. Die von den zugrunde liegenden Vermögenswerten erzeugten Barmittel müssen über die Offshore-Emissionsgesellschaft (SPV) die Investoren erreichen. Die folgenden drei großen Risiken könnten diesen Geldfluss unterbrechen.
Unklare Rechte und Inkassovereinbarungen: Bei Vermögenswerten wie Exportforderungen muss der Vertrag klar festlegen, wo der Käufer zahlt und wer das Recht hat, einzuziehen. Sofern die Inkassoverpflichtungen und der Abwicklungsprozess nicht rechtlich bindend sind, erreichen die von den Vermögenswerten erzeugten Zahlungen möglicherweise nie die SPV.
Zeitliche Lücke zwischen Inkasso und Rückzahlung: Wenn Investoren zurückgezahlt werden müssen, bevor die zugrunde liegenden Vermögenswerte abgewickelt sind, kann die SPV mit Liquiditätsengpässen und verzögerten Rückzahlungen konfrontiert sein. Wenn auf Won lautende Vermögenswerte dollar-denominierte Produkte besichern, können auch Wechselkursschwankungen und Währungsumrechnungskosten die Renditen mindern.
Grenzüberschreitende Transfers und steuerliche Engpässe: Die Erlaubnis für den Hongkonger Intermediär, das Produkt zu verkaufen, löst nicht die Frage, wie Gelder von koreanischen Vermögensinhabern an die Offshore-SPV übertragen werden, noch wie Zahlungen an ausländische Investoren geleistet werden. Diese Transfer- und Steuerverfahren müssen praktisch durchführbar sein.
Dieses Modell hängt letztlich davon ab, ob die von koreanischen Vermögenswerten erzeugten Barmittel die ausländischen Investoren über die SPV vollständig und fristgerecht erreichen können, wie vertraglich zugesichert.

5. Die zweite Emission ist wichtiger als die erste
Ein durch koreanische Vermögenswerte besichertes Produkt einmal in Hongkong zu verkaufen, ist nur der Anfang. Die erste Emission nahm viel Zeit in Anspruch: Alle Parteien mussten die Vermögenswerte prüfen, Verträge finalisieren und entscheiden, wie das Produkt verkauft werden sollte.
Wenn diese Aufgaben bei jeder Einführung eines neuen Produkts von Grund auf wiederholt werden müssten, wäre das Geschäft schwer zu skalieren. Ab der zweiten Emission müssen sie die für die erste Transaktion aufgebaute Struktur wiederverwenden können.
In US-Dollar abgewickelte Exportforderungen bieten eine Möglichkeit zu testen, ob dieses Modell tragfähig ist. Emittenten und Intermediäre können die für die erste Transaktion entwickelten Standards zur Schuldnerbewertung und Produktoffenlegungsmethoden auf nachfolgende Forderungen anwenden und dadurch den Designaufwand für jedes Produkt verringern. Die Übernahme derselben Standards bedeutet jedoch nicht, dass das Risiko jeder Forderung gleich ist.
Um zu beurteilen, ob dieses Modell einen nachhaltigen Markt tragen kann, ist es notwendig, die Fortschritte in drei Bereichen zu beobachten:
Verringert sich die für die Prüfung von Vermögenswerten benötigte Zeit mit jeder Emission?
Werden bestehende Investoren zurückkehren, um neue Produkte zu kaufen?
Haben Vermögensinhaber einen Grund, weiterhin Vermögenswerte bereitzustellen?
Mit zunehmender Erfahrung mit Exportforderungen kann das Modell auf andere koreanische Vermögenswerte ausgeweitet werden. Sein Erfolg hängt nicht nur von einer einzigen abgeschlossenen Emission ab. Vermögensinhaber müssen weiterhin geeignete Vermögenswerte bereitstellen, Investoren müssen bereit sein, reinvestieren, und Intermediäre müssen ebenfalls den Wert darin sehen, neue Produkte auf den Markt zu bringen.