Autor: Zhao Ying, Wallstreetcn
Während der Sturm am globalen Anleihemarkt sich verstärkt, warnt Steven Blitz, Chef-US-Ökonom von TS Lombard, dass die Federal Reserve die Fehler der Geschichte wiederholt, indem sie die Geldpolitik vorzeitig lockert, bevor die Inflation gründlich unterdrückt wurde. Diese „Erbsünde“ wird die Rendite 10-jähriger US-Staatsanleihen in den kommenden Jahren schließlich auf 8 % treiben.
Die Rendite 10-jähriger US-Staatsanleihen stieg am Mittwoch auf 5,30 %, ein neues Hoch seit 2002, und die meisten Wall-Street-Institute diskutieren, ob 6 % die nächste Schwelle ist. Doch Blitz argumentiert in seinem neuesten Bericht „Original Sin Repeats“, dass eine solche Einschätzung „zu kurz greift“ – 5,75 % seien nur die nächste阶段性 Plattform, und 8 % das langfristige Ziel, was dann den Aktienmarkt erheblich unterdrücken und die jahrzehntelange Denkweise der Anleger, „den Dip zu kaufen“, beenden werde.
Die Kernlogik dieser Einschätzung ist, dass der Policy-Mix aus lockerer Fiskal- und lockerer Geldpolitik die zentralen Niveaus von Inflation und Renditen in jedem Konjunkturzyklus nach oben treiben wird, und das politische Ökosystem der USA bestimmt, dass diese Situation kurzfristig schwer umzukehren ist. Blitz stellt ausdrücklich fest, dass es mindestens bis 2029 dauern wird, bis die USA den politischen Willen haben könnten, die Inflation wirklich zu unterdrücken, „aber darauf würde ich nicht wetten.“
„Erbsünde“: Vorzeitige Lockerung, die Geschichte wiederholt sich
Blitz definiert die „Erbsünde“ der Geldpolitik als: vorzeitige Lockerung, bevor ein wirtschaftlicher Abschwung die Inflation ausreichend beseitigt hat, „wie ein weiterer Biss in denselben Apfel.“
In seiner Darstellung ist der „Täter“ diesmal der ehemalige Fed-Vorsitzende Powell. Ende letzten Jahres, angesichts eines abkühlenden Arbeitsmarktes, aber wieder anziehender Unternehmensgewinne, entschied sich Powell für Zinssenkungen – Blitz weist darauf hin, dass diese Entscheidung auch zufällig zwei Monate vor der Präsidentschaftswahl 2024 fiel und objektiv ein politisches Geschenk an die damalige Biden-Regierung war. Blitz räumt ein, dass Powell unter „enormem Druck“ der Regierung und mehrerer Personen stand, die seinen Posten begehrten, darunter einige Mitglieder des Offenmarktausschusses (FOMC), die wollten, dass Powell „die Augen verschließt und mehr lockert.“
Nun wollen Trump, Finanzminister Bessent und Wirtschaftsberater Bessent unter anderem, dass der neue Fed-Vorsitzende Warsh „ein Auge zudrückt“ und in einem neuen Aufwärtszyklus eine lockere Politik umsetzt. Warsh „widerstand einigermaßen“ auf der FOMC-Sitzung im September mit einer Zinserhöhung um 25 Basispunkte und hob den Leitzins auf die Spanne von 3,75 %–4,00 % an, bei einstimmiger Abstimmung. Blitz‘ Reaktion darauf war: „Warum nicht 50 Basispunkte erhöhen?“
„Die Rezession, die nicht stattfand“: Fiskalische Expansion unterbrach die Anpassung
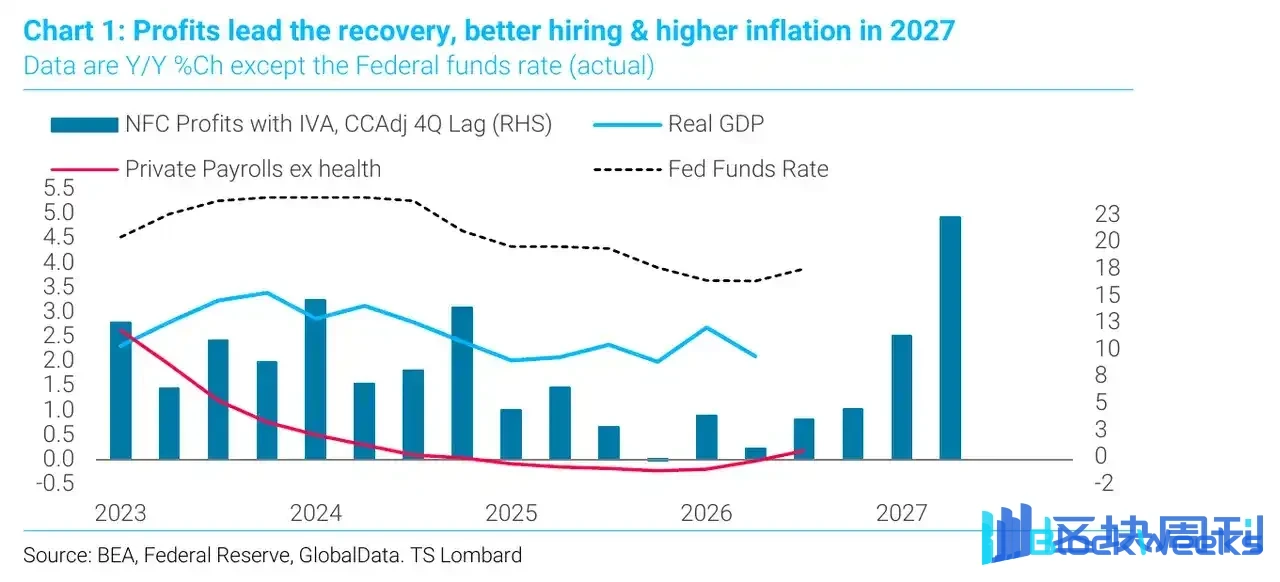
Blitz charakterisiert 2025 als „die Rezession, die nicht stattfand“. Nachdem die Renditekurve etwa 22 Monate lang invertiert war, waren die privaten Beschäftigtenzahlen außerhalb des Gesundheitswesens rückläufig, und das reale Wirtschaftswachstum hätte schrumpfen sollen, aber diese Situation trat nie ein.
Der Grund liegt in zwei Punkten: Erstens war der Umfang der fiskalischen Expansion zu groß; zweitens begann die Fed mit Zinssenkungen, gerade als die Unternehmensgewinne wieder anstiegen. Auch die Zollpolitik spielte eine Rolle bei der Anheizung der Situation.
Blitz zitiert zwei klassische Wall-Street-Regeln: Erstens führen Unternehmensgewinne die Beschäftigung an, und die Beschäftigung führt die Inflation an; zweitens ist das Jahr mit der mildesten Inflation oft das erste Jahr der Erholung. Das bedeutet, dass 2026 ein „gutes Jahr“ ist, und unter dem Einfluss von Zöllen und Ölpreisen ist die zugrunde liegende Inflation tatsächlich gesunken. Aber von nun an, wenn der Aktienmarkt weiterhin mitspielt, werden hohe Unternehmensgewinne zu einer schnelleren Einstellung führen und dadurch die zugrunde liegende Inflation im Jahr 2027 nach oben treiben.
Er weist auch darauf hin, dass die diese Woche veröffentlichten Kern-PCE-Daten für August nur deshalb „unter den Erwartungen“ zu liegen schienen, weil der tatsächliche Wert von 0,247 % auf 0,2 % gerundet wurde und Benchmark-Revisionen die gesamte Reihe künstlich nach unten korrigierten. Gleichzeitig stieg die Superkerninflation im Monatsvergleich um 0,4 %, die Komponente „sonstige Dienstleistungen“ verzeichnete den größten Anstieg in der Geschichte, und auch die Bildungskosten kletterten auf einen Rekordwert. Die Rendite 10-jähriger US-Staatsanleihen gab daraufhin nach der Veröffentlichung der PCE-Daten alle Gewinne wieder ab.
Swap-Spreads: Der Markt preist fiskalisches Risiko ein
Der charakteristischste Teil von Blitz' Analyse ist seine Interpretation der Swap-Spreads. Er ist der Ansicht, dass der tiefere Treiber der steigenden Renditen in einem „Überangebot an Staatsanleihen“ liegt – Staatsanleihen entwickelter Märkte müssen refinanziert werden, während die Haushaltsdefizite schneller wachsen als das nominale BIP und Zentralbanken nicht mehr als Grenzkäufer auftreten.
Das direkteste Signal kommt von den Swap-Spreads: Anleger neigen zunehmend dazu, über einen 10-Jahres-Horizont einen variablen besicherten Tagesgeldsatz zu erhalten, anstatt festverzinsliche Staatsanleihen zu halten.Dieser Trend besteht in den Vereinigten Staaten seit 2012, hat sich aber nach der COVID-19-Pandemie global ausgebreitet – britische und französische Swap-Spreads haben sich stark verengt, und auch die Situation in Deutschland hat sich in Richtung Gleichgewicht bewegt.

Blitz betont, dass dies eine „Frage der Risikobereitschaft ist, nicht eine Frage der Kurve“. Frankreich und Deutschland teilen sich dieselbe Zentralbank, und die Bank of England folgt üblicherweise der Europäischen Zentralbank, dennoch haben sich die Swap-Spread-Verläufe der beiden Länder auseinanderentwickelt. Was der Markt einpreist, ist fiskalisches Risiko, nicht der Leitzins oder der Inflationspfad.
Er erstellte ein Modell für den 10-jährigen US-Swap-Spread, und die Ergebnisse zeigen, dass selbst nach Bereinigung des Einflusses der Form der Renditekurve und der regulatorischen Beschränkungen der Bankbilanzen die Präferenz des Marktes für US-Staatsanleihen Jahr für Jahr weiter abnimmt.
Warum 8 %: Der Policy-Mix und die politische Logik
Blitz' Kernschlussfolgerung lautet: Der Policy-Mix aus lockerer Geldpolitik und expansiver Fiskalpolitik wird in jedem Zyklus die Untergrenze für Inflation und Renditen nach oben treiben, bis ein echter politischer Wille entsteht, der bereit ist, die Inflation auf Kosten des kurzfristigen Wachstums zu unterdrücken.
Er fasst diese Kluft als „Hamilton versus Jackson“ zusammen – Ersterer steht für den Weg, die Wirtschaft über die Zentralbank zu steuern, Letzterer für den Weg, sich auf die Regierungspolitik zu verlassen. Und „der Populismus, der den nächsten Präsidenten wählen wird, neigt zu Jackson.“ Er fasste das vergangene Jahrzehnt der amerikanischen Politik in einem Satz zusammen: „Die Menschen sind in sozialen Fragen konservativ und in fiskalischen Fragen liberal.“
Die Natur des Renditeanstiegs ist ebenso entscheidend. Blitz weist darauf hin, dass der Renditeanstieg bisher hauptsächlich von Realzinsen getrieben wurde, was den Aktienmarkt unterdrückt, während ein Ausverkauf des Dollars vermieden wird. Wenn sich der Treiber jedoch auf die Inflationserwartungsprämie verlagert, „schneidet der Aktienmarkt ordentlich ab, und die Dollar-Bären werden ihren Tag haben“, woraufhin „der große Dollar-Bärenmarkt, den alle seit Langem erwartet haben, wirklich beginnen wird.“
Die entscheidende Variable ist, dass die US-Nettosparquote auf null gefallen ist und es „keine Anzeichen einer Besserung“ gibt. Vor diesem Hintergrund gibt Blitz sein Urteil ab: „Letztendlich werden wir sehen, dass die Rendite 10-jähriger US-Staatsanleihen 8 % erreicht.“
Was zuerst „brechen“ wird
Blitz hat nicht den Zusammenbruch eines bestimmten Vermögenswerts vorhergesagt. Was er erwartet, das bricht, ist eine Denkweise – nämlich der „feste Glaube“ des Marktes an eine Rückkehr der Inflation auf 2 % und die reflexive Logik, dass „long in Aktien und Anleihen zu sein sich immer auszahlen wird“. Für eine Generation von Anlegern, die 40 Jahre fallender Zinsen erlebt und sich daran gewöhnt hat, bei Kursrückgängen zu kaufen, wird dies eine große kognitive Anpassung sein.
Es ist bemerkenswert, dass Blitz kein Einzelfall ist. Berichten zufolge sagte Rich Privorostsky, Leiter des Delta-Hedging-Geschäfts von Goldman Sachs, diese Woche, dass die Entwicklung der Zinssätze „so gravierend geworden ist, dass sie unmöglich ignoriert werden kann“, obwohl „der Aktienmarkt eine beeindruckende Widerstandsfähigkeit gezeigt hat.“
Darüber hinaus ist das US-Finanzministerium nicht ohne Einfluss auf die Entwicklung der Renditen. Die Rabobank bezeichnete das im August erweiterte Rückkaufprogramm des Finanzministeriums zuvor als „Light-Version der Renditekurvenkontrolle“ und warnte, dass „höhere Renditen die fiskalische Aussicht verschlechtern, was wiederum die Laufzeitprämie nach oben treibt, was wiederum die Renditen erneut nach oben treibt“, und dass Rückkaufoperationen „diese Schleife unterbrechen, aber möglicherweise nicht durchbrechen können.“
Blitz' Urteil lautet: Eine Regierung, die keine Rezession akzeptieren will, kann keine Obergrenze für die Renditen selbst wählen.