Autor: Gemini, Deep Tide TechFlow
Am 3. November stehen die US-Zwischenwahlen bevor. Wann immer dieser Zeitpunkt naht, entfacht der Markt stets die Diskussion über den „Fluch der Risikoanlagen“.
Aus makroökonomischer Logik betrachtet, beeinflussen Zwischenwahlen tatsächlich Risikoanlagen, und der Kern liegt in der „politischen Unsicherheit“. Wer den Kongress kontrolliert, steht in direktem Zusammenhang mit Kernfragen wie künftigen Fiskalausgaben, Steuerpolitik, Regulierungsintensität und Schuldenobergrenze.
Diese Erwartungen werden vom Markt im Vorfeld der Wahl eingepreist; wenn die Unsicherheit steigt, wird das Kapital instinktiv vorsichtig, und die Risikobereitschaft sinkt entsprechend.
Und das heutige BTC wurde bereits weitgehend von traditionellen Finanzkanälen vereinnahmt, ähnelt zunehmend einer Risikoanlage mit hohem Beta, und seine Korrelation mit US-Aktien, Dollar-Liquidität und globaler Risikobereitschaft hat sich deutlich verstärkt.
Daher werden die durch die Zwischenwahlen ausgelösten Veränderungen der politischen Erwartungen höchstwahrscheinlich auf die Kursentwicklung von BTC übertragen; es sollte jedoch beachtet werden, dass dies nicht so verstanden werden sollte, dass BTC direkt an die Wahlergebnisse gekoppelt ist. Es ist nur so, dass in diesem Zyklus deutlich zu erkennen ist, dass die Sensibilität von BTC gegenüber der makroökonomischen Risikobereitschaft maximal ausgeschöpft ist.
Wie groß war also die tatsächliche Zerstörungskraft dieser Art von makroökonomischem Schock, den Zwischenwahlen, historisch gesehen?
Ein Rückgang bei jeder Wahl hält nicht stand
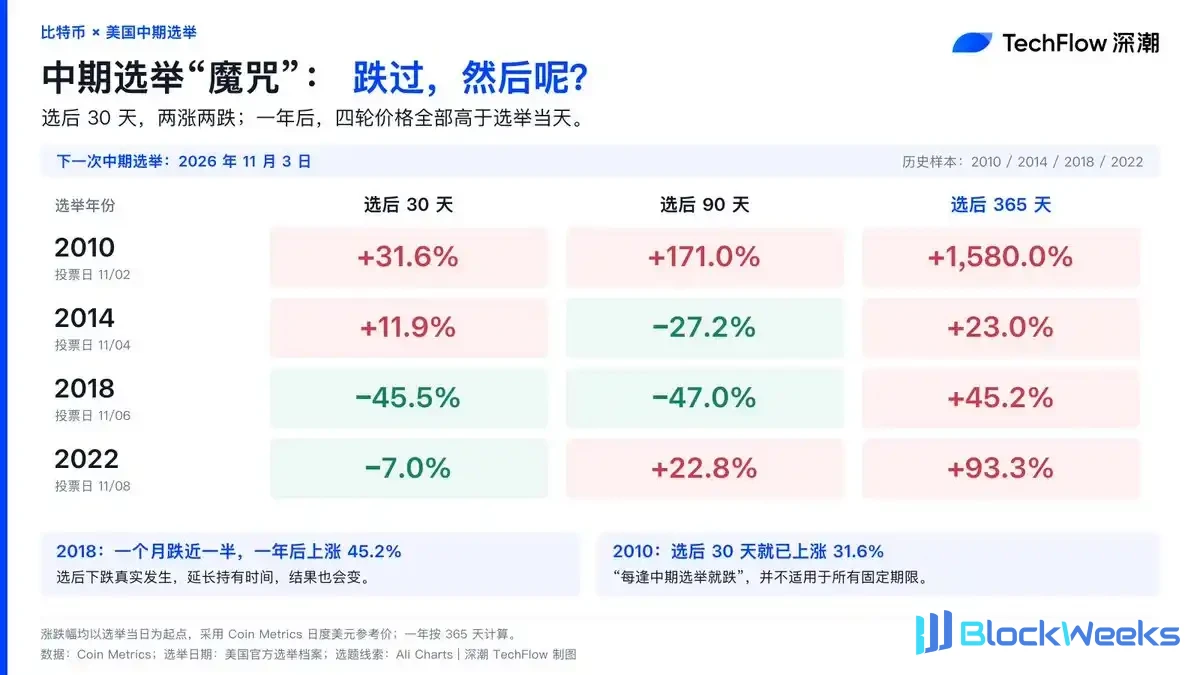
Wir haben die BTC-Kursdaten rund um die vergangenen vier US-Zwischenwahlen (2010, 2014, 2018, 2022) ausgewertet und festgestellt, dass in der realen Marktbilanz der sogenannte „Rückgang bei jeder Zwischenwahl“ angesichts der Daten eine kognitive Verzerrung aufweist.
Betrachtet man die kurzfristigen Effekte der Zwischenwahlen, zeigt BTC heftige Shakeouts und divergierende Trends.
Im Jahr 2018 erlitt BTC einen Monat nach der Wahl einen brutalen Shakeout, der nahezu einer Halbierung glich und in einem einzigen Monat um 45,5 % abstürzte. Doch gleichzeitig stieg BTC 30 Tage nach der Wahl 2010 direkt um 31,6 %.
„Es fällt bei jeder Zwischenwahl“ gilt nicht für alle festen Zeithorizonte. Dies zeigt, dass kurzfristig das Wahlergebnis die Divergenz nicht sofort beseitigte, sondern den erbitterten Kampf zwischen Bullen und Bären verstärkte.
Zugleich ist dies nur eine Variable, und BTCs Marktgröße, Akzeptanz und makroökonomische Bedingungen sind in jedem 4-Jahres-Zyklus unterschiedlich.
Und in Bezug auf die langfristige Performance erzielte BTC im 1 Jahr nach der Wahl nahezu durchweg positive Renditen.
Der niedrigste Gewinn trat 2014 auf (+23,0 %), der höchste Gewinn 2010 (+1580,0 %). Der typischste Fall ist 2018: Der Rückgang nach der Wahl trat tatsächlich ein, aber das Ergebnis ändert sich auch, wenn man die Haltedauer verlängert, und ein Jahr später wurde immer noch eine positive Rendite von 45,2 % verzeichnet.
Liquiditätsfallen und Chip-Umverteilung
Großkapital fürchtet langfristige politische Schwankungen nicht. Im Gegenteil, die kurzfristige makroökonomische Unsicherheit, die Wahlen mit sich bringen, ist genau das natürliche Szenario, das sie für den Chip-Umschlag nutzen.
Angesichts der Risikoaversion vor und nach dem Wahlergebnis neigen hoch gehebelte Longs im Markt und in Panik geratene Kleinanleger stark zu Massenpanik und übergeben während des schweren Drawdowns in den 30 Tagen nach der Wahl blutgetränkte Chips. Und Smart Money nutzt genau die Liquiditätsfalle, die dieses makroökonomische Rauschen erzeugt, um die Stop-Loss-Verkäufe der Kleinanleger auf niedrigem Niveau zu übernehmen und die Akkumulation von Basispositionen über lange Zyklen abzuschließen.
Wir haben auch in einem anderen Artikel erwähnt, dass On-Chain-Wale im vergangenen Monat ihre Akkumulation von BTC beschleunigt haben und sogar ein neues Hoch seit Februar dieses Jahres erreichten.
(Empfohlene Lektüre: „Wer übernimmt die blutgetränkten Chips? On-Chain-Daten enthüllen die Welle der Wal-Akkumulation nach dem Fall von BTC unter 81.000 $“)

Für BTC ist der sogenannte „Midterm-Election-Fluch“ eher eine Chip-Umverteilung, die mithilfe von makroökonomischem Rauschen durchgeführt wird. Fonds, die aufgrund kurzfristiger makroökonomischer Panik abfließen, werden letztendlich ein Jahr später in ihren Finanzberichten leicht zu den Überrenditen anderer.
(Risikowarnung: Die historische Datenstichprobe umfasst nur vier Fälle und ist relativ begrenzt. Das aktuelle Dollar-Zinsumfeld, die ETF-Kapitalstruktur und vergangene Zyklen weisen erhebliche Unterschiede auf. Dieser Artikel ist lediglich eine objektive Datenrückschau und stellt keinen unvermeidlichen zukünftigen Trend dar. Der Sekundärmarkt muss auf kurzfristige Liquiditätsrisiken achten.)