Text | Yuanmei Hui, Autor | Xie Chunsheng
Steigende Speicherpreise haben die Smartphone-Preise in die Höhe getrieben, und die Verbraucher wollen nicht länger die "Gelackmeierten" sein, die die Rechnung bezahlen.
IDC-Daten zeigen, dass im dritten Quartal 2026 die Auslieferungen auf dem heimischen Smartphone-Markt im Jahresvergleich um 15,2 % auf etwa 58,06 Millionen Einheiten zurückgingen. Laut Counterpoint-Daten erreichte dieses Auslieferungsvolumen den niedrigsten Stand für denselben Zeitraum seit 2012.
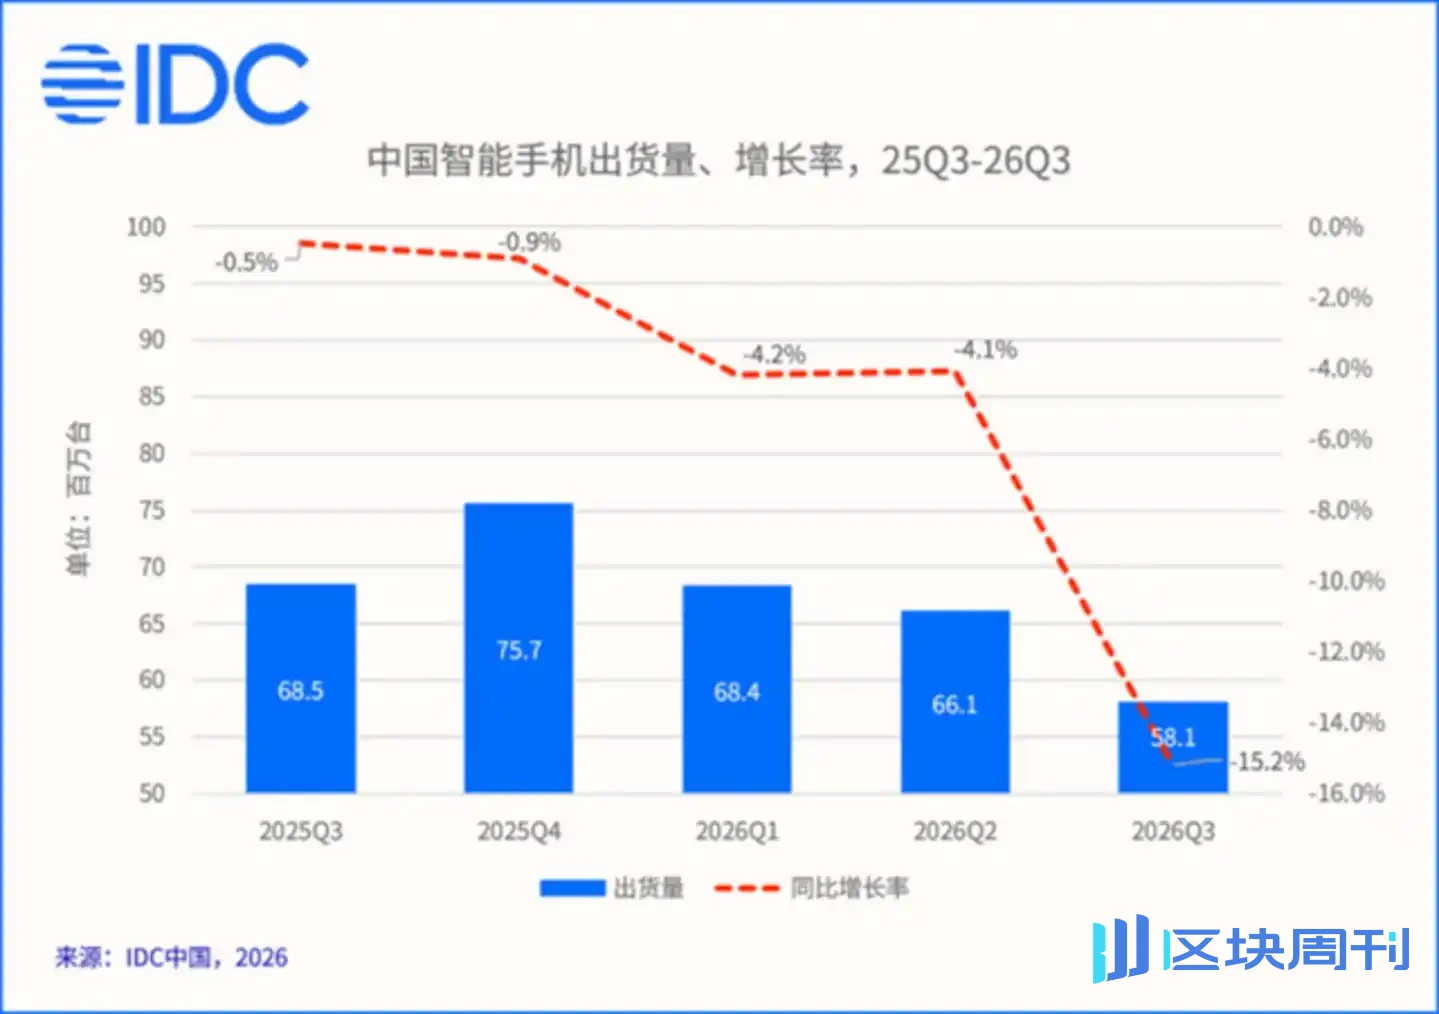
Bildquelle: IDC
Der Grund für den Rückgang der Auslieferungen ist einfach: Die Kosten für Speicherchips und andere Komponenten sind stark gestiegen. Daten zeigen, dass der Anteil der Speicher-BOM bei Low-End-Telefonen von 10 %–15 % in normalen Jahren auf 40 %–50 % gestiegen ist.
Die Endmarken stehen unter Auslieferungsdruck, und auch die Überlebenssituation der ODM-Giganten, die in der Mitte der Industriekette gefangen sind, ist zu einem Marktfokus geworden.
Freude und Leid werden nicht geteilt
In dieser Welle der Speicherpreiserhöhungen haben die mittleren und vorgelagerten Speicherhersteller reiche Dividenden eingefahren.
GigaDevice ist ein typischer Vertreter. In den ersten drei Quartalen dieses Jahres stieg sein Umsatz im Jahresvergleich um 197,11 % auf 20,297 Milliarden Yuan; der den Aktionären zurechenbare Nettogewinn schnellte im Jahresvergleich um 921,55 % auf 11,066 Milliarden Yuan.
Dies ist noch nicht einmal der dramatischste Anstieg. Im selben Zeitraum schnellten der Umsatz und der den Aktionären zurechenbare Nettogewinn von ChangXin Technology im Jahresvergleich um 738,5 % bzw. 2600,8 % auf 269,02 Milliarden Yuan bzw. 132,04 Milliarden Yuan, bei einer Bruttomarge von sage und schreibe 89,53 %.
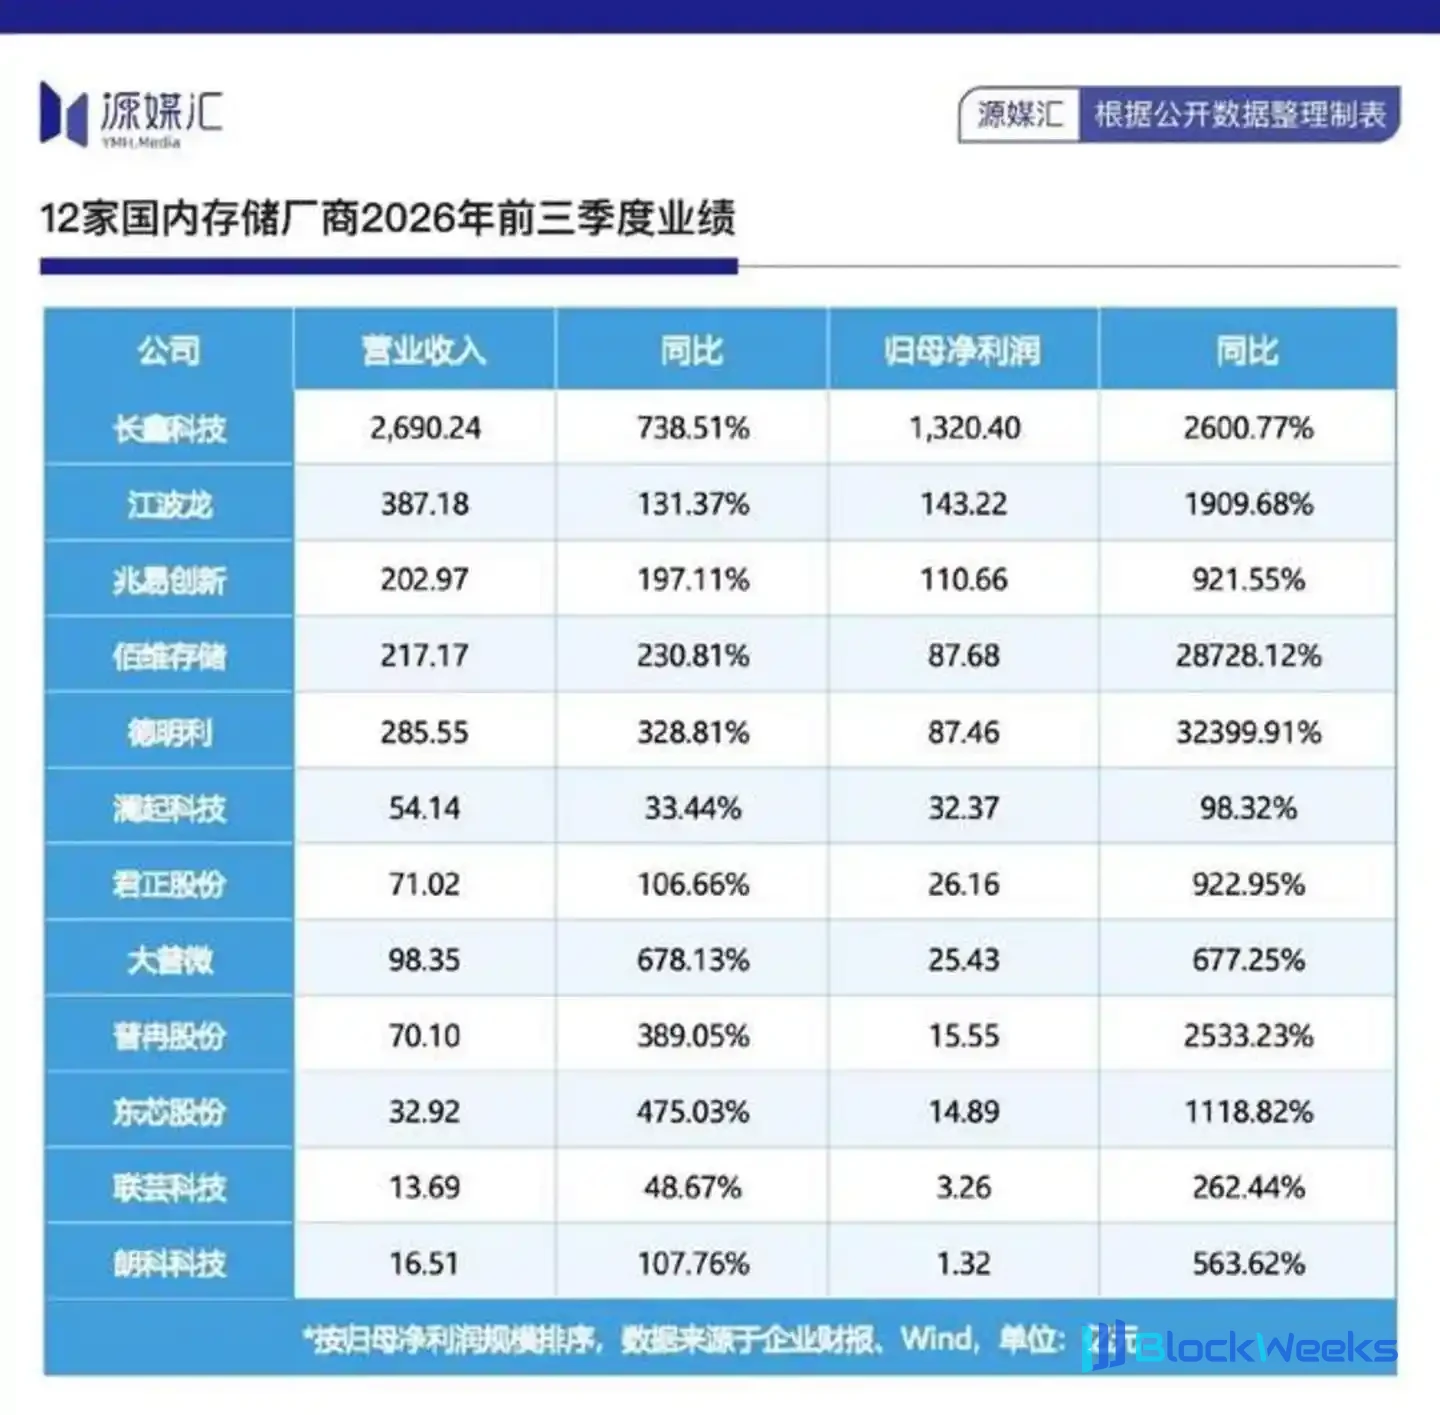
Selbst bei bereits derart gestiegenen Preisen lautet das Urteil von Nomura, dass diese Welle der Speicherchip-Preiserhöhungen wahrscheinlich bis 2028 anhalten wird.
Die Kernlogik hinter dem anhaltenden Boom ist nicht kompliziert: Der starke Sogeffekt der durch den Ausbruch der KI-Industrie bedingten HBM-Nachfrage hat die Produktionskapazitätsressourcen kontinuierlich in Richtung High-End-Speicher verschoben und den Angebotsspielraum für Consumer-DRAM und NAND eingeengt. Dies ermöglicht es auch Unternehmen wie GigaDevice, die keine Regelgeber sind, unterwegs zu Nutznießern zu werden.
Die andere Seite der auf das Upstream konzentrierten Dividenden ist, dass die nachgelagerten Endhersteller gezwungen sind, den Druck der Preiserhöhungen zu tragen. Der anhaltende Abschwung auf dem Smartphone-Markt ist der intuitivste Mikrokosmos, und auch das traditionelle PC-Segment steht unter Druck.
IDC-Daten zeigen, dass im dritten Quartal 2026 die weltweiten Auslieferungen traditioneller PCs 62,7 Millionen Einheiten betrugen, ein Rückgang von 20,1 % im Jahresvergleich und 9,1 % im Quartalsvergleich, was das zweite aufeinanderfolgende Quartal mit einem Jahresrückgang markiert, wobei der Rückgang deutlich größer war als im zweiten Quartal.

Bildquelle: IDC
Führende Marken erlitten in der Regel zweistellige Rückgänge. Im dritten Quartal lieferte Lenovo 14,9 Millionen Einheiten aus, ein Rückgang von 22,6 % im Jahresvergleich, mit einem Marktanteil von 23,8 % und damit weltweit an erster Stelle. HP lieferte 10,3 Millionen Einheiten aus, ein Rückgang von 30,9 % im Jahresvergleich, der größte Rückgang unter den fünf größten Anbietern. Dell lieferte 7,6 Millionen Einheiten aus, ein Rückgang von 25 % im Jahresvergleich.
Die Endgerätemarken kämpfen bereits, und auch die ODM-Branche hat sich von ihrem früheren Boomzyklus verabschiedet. Zuvor hatte dieses Segment einst einen Glanzmoment: In der ersten Hälfte des Jahres 2025 machten ODM-Smartphone-Lieferungen 43 % des weltweiten Gesamtvolumens aus und stellten damit einen neuen Höchststand für denselben Zeitraum von 2019 bis zu diesem Zeitpunkt auf.
Da die Nachfrage nach Smartphones und PCs gleichzeitig nachlässt, hat der ODM-Markt, der zwei Jahre in Folge gestiegen war, einen Wendepunkt erreicht.
In der zweiten Hälfte des Jahres 2025 fielen die ODM-Smartphone-Lieferungen um 10 % im Jahresvergleich. Institute prognostizieren weiter, dass die weltweiten ODM-Smartphone-Lieferungen im Jahr 2026 weiter zurückgehen werden, mit einem Rückgang von etwa 10 %–15 %.
ODM-Giganten leben gut
Doch trotz der allgemeinen Marktschwäche befinden sich die führenden ODM-Hersteller, vertreten durch Huaqin Technology und Longcheer Technology, nicht in einer so schlechten Lage wie angenommen. Ihre diversifizierten Geschäftsfelder aus früheren Jahren sind zu einem Puffer geworden, um Konjunkturzyklen zu überstehen.
Finanzberichte und Informationen von Tianyancha zeigen, dass Huaqin Technology in den ersten drei Quartalen des Jahres 2026 einen Umsatz von 166,014 Milliarden Yuan und einen den Aktionären zurechenbaren Nettogewinn von 4,323 Milliarden Yuan erzielte, was einem Anstieg von 28,81 % bzw. 39,53 % im Jahresvergleich entspricht. Davon stiegen im dritten Quartal der Umsatz und der den Aktionären zurechenbare Nettogewinn um 60,86 % bzw. 9,43 % im Jahresvergleich.
Allerdings ging die Bruttomarge von Huaqin Technology im dritten Quartal im Quartalsvergleich zurück, hauptsächlich aufgrund des erheblichen Wachstums des Umfangs seines Datengeschäfts. In diesem Geschäft macht das Buy&Sell-Modell für Speicher und GPUs einen relativ hohen Anteil aus. Da das Gewicht des Datengeschäfts am Gesamtumsatz steigt, senkt es die Gesamtbruttomarge.
Dies legt auch eine Regel in der Smartphone-ODM-Branche offen, die leicht übersehen wird: Die meisten Beschaffungsrechte für Smartphone-Speicherchips liegen in den Händen der Markenkunden, und ODMs arbeiten nach einem Modell der kundenseitig bereitgestellten Materialien. Preiserhöhungen treffen die Bruttomarge selbst nicht direkt, sondern verengen den Gewinnspielraum über einen anderen Weg.
Nachdem Markenkunden mehr für Speicher ausgegeben haben, werden sie bei ODM-Verarbeitungsgebühren und Lösungsgebühren strenger sein.
Für Huaqin Technology konnte sein Smartphone-Geschäft in den ersten drei Quartalen noch positives Umsatzwachstum aufrechterhalten, was den Kopfkonzentrationseffekt inmitten der Branchenschrumpfung widerspiegelt; was die Gewinn- und Verlustrechnung wirklich stützt, ist nach wie vor das schnell expandierende Datengeschäft. Im Q3 erreichte der Umsatz aus diesem Geschäft 22,5 Milliarden Yuan, ein Anstieg von 228 % im Jahresvergleich, wovon Superknoten eine großflächige Auslieferung erreicht haben, mit einem Umsatz von 6,19 Milliarden Yuan.
Der ROI (Return on Investment) des Superknoten-Geschäfts ist höher als der von KI-Servern und bildet für Huaqin Technology einen Puffer angesichts des Gegenwinds im Smartphone-Geschäft.
In seiner neuesten institutionellen Research erwähnte Huaqin, dass die ROE (Eigenkapitalrendite) des Unternehmens seit Langem auf einem hervorragenden Niveau von 15 %–20 % bleibt. Die buchhalterisch niedrige Bruttomarge ist selbst geradezu Teil des Burggrabens des Unternehmens.
Mit anderen Worten: Das Kernmaß dafür, ob ein Geschäft gut ist, ist nicht die Bruttomarge, sondern die ROE.
Diese Aussage hat vor dem Hintergrund der Speicherpreiserhöhungen mehr Gewicht als üblich. ODM-Gewinne stammen nie aus dem Billigkauf und Teuerverkauf von Speicherchips, sondern aus Skalierung, Effizienz, Kundenbindung und Kategorieerweiterung.
Speicherpreiserhöhungen haben die buchhalterischen Bruttomargen von Smartphone-ODMs noch dünner gemacht, aber die ROE der führenden Hersteller hat sich nicht im Gleichschritt verschlechtert. Wearables, AIoT und Datengeschäfte haben übernommen, um die Wachstumslücke zu füllen.
Der gesamte Smartphone-Markt schrumpft, aber die ODM-Durchdringung steigt stattdessen, wobei sich der Anteil weiter auf Huaqin Technology und Longcheer Technology konzentriert. Dies ist eine der wenigen strukturellen Absicherungen während der Branchenschrumpfung. Der Quartalsbericht von Longcheer Technology für das dritte Quartal macht diesen Absicherungseffekt noch anschaulicher.
Im Q3 2026 erzielte das Unternehmen einen Umsatz von 13,930 Milliarden Yuan, ein Anstieg von 21,94 % im Jahresvergleich. In einem Quartal, in dem die Branchenlieferungen um 15 % fielen, stieg der Umsatz, statt zu fallen.
Im Grunde sind alle Geschäftssegmente gewachsen. Darunter betrug das Smartphone-Geschäft 8,635 Milliarden Yuan, ein Jahr-zu-Jahr-Anstieg von 12%; Tablet-Computer betrugen 1,873 Milliarden Yuan, ein Jahr-zu-Jahr-Anstieg von 71,82%; das AIoT-Geschäft betrug 3,221 Milliarden Yuan, wobei sowohl die Jahr-zu-Jahr- als auch die Quartal-zu-Quartal-Wachstumsraten über 40% lagen und 23% des Umsatzes eines einzelnen Quartals ausmachten.
Gemessen an der für 2025 offengelegten Bruttomarge ist die AIoT-Bruttomarge des Unternehmens deutlich höher als die von Mobiltelefonen und Computern.
Mit anderen Worten: Mobiltelefone sind ein Skalengeschäft, während AIoT ein Fähigkeitsgeschäft ist. Je disperser die Kategorien und je tiefer die Anpassung, desto höher sind die Kosten für Kunden, den Lieferanten zu wechseln, und erst dann kann die Verhandlungsmacht in die Hände der ODMs fallen.
Der bereinigte Nettogewinn von Longcheer hat sich im dritten Quartal gegenüber dem Vorquartal verdoppelt, mit hohem Quartal-zu-Quartal-Wachstum in zwei aufeinanderfolgenden Quartalen, was darauf hindeutet, dass bereits ein operativer Wendepunkt entstanden ist.
Können „Tausend-Yuan-Handys“ ein Comeback feiern
Natürlich bleibt die bloße Einteilung in Begünstigte und unter Druck stehende Akteure in der Industriekette noch an der Oberfläche.
Die tiefergehende langfristige Auswirkung von Speicherpreiserhöhungen auf die Mobiltelefon-Industriekette liegt nicht in den Gewinnschwankungen eines einzelnen Quartals, sondern in der irreversiblen Schrumpfung der Produktstruktur. In den ersten neun Monaten des Jahres 2026 wurden auf dem chinesischen Markt 286 neue Handymodelle eingeführt, ein Jahr-zu-Jahr-Rückgang von 28,1%.
Laut Jiemian News kürzten Xiaomi und OPPO ihre Ganzjahresbestellungen für komplette Geräte um mehr als 20%, vivo um fast 15%, und Transsion senkte sein Jahresziel auf unter 70 Millionen Einheiten, wobei die Bestellkürzungen auf Mittel- und Niedrigpreisprodukte sowie Überseeprodukte konzentriert waren.

Bildquelle: China Academy of Information and Communications Technology
Auch Samsung war gezwungen, die Speicherkonfiguration und Preisgestaltung seiner Mittelklasse-Handys neu zu berechnen, und die inländische Strategie der „Tausend-Yuan-Handy-Modellflut“ ging schnell zurück.
Einige Institutionen urteilen, dass die zusätzlichen Speicherkosten von Tausend-Yuan-Handys bereits alle Gewinne des kompletten Geräts verschlungen haben, und dass im Jahr 2027 Smartphones mit einem Preis von innerhalb 1.500 Yuan allmählich aus dem Markt verschwinden könnten. Das bedeutet, dass Speicherpreiserhöhungen nicht nur Gewinne verdrängen, sondern direkt eine Unterkategorie „löschen“. Der Rückzug von Low-End-Handys setzt keine potenzielle Ersatznachfrage frei, sondern eine anhaltend sinkende Bereitschaft, das Handy zu wechseln.
Ein hochrangiger Manager von IDC Global Devices erwähnte einmal, dass Verbraucher vor dem Hintergrund kontinuierlich steigender Preise wählen, die Lebensdauer bestehender Geräte zu verlängern, und Verbraucher dazu neigen, den Nutzungszyklus alter Handys zu verlängern, während der Vorteil inländischer Marken im Low-End-Markt sie gerade dazu gebracht hat, in dieser Anpassungsrunde größeren Druck zu tragen.
Da Marken ihre Bestellungen kürzen, verschiebt sich die Obergrenze für ODM-Handy-Lieferungen entsprechend nach unten, und die Verbraucher-Speichernachfrage von Upstream-Designunternehmen wird nach mehreren Quartalen dieselbe Schrumpfung spüren.
Niemand in einer Kette kann dauerhaft von Preiserhöhungen leben. Samsung hat eine klare Warnung gegeben: 2027 könnte das Jahr mit der knappsten Speicherversorgung in dieser Runde sein, und das Angebots-Nachfrage-Muster wird sich 2028 kaum vollständig entspannen. Zumindest in den nächsten zwei Jahren wird es für die Kostenstruktur der Mobiltelefonindustrie schwierig sein, zum früheren Zustand zurückzukehren.
Wie lange die hohe Rentabilität von GigaDevice aufrechterhalten werden kann, hängt davon ab, wann der Siphon-Effekt von KI auf High-End-Speicherkapazität nachlässt. Ob die Mobiltelefongeschäfte von Huaqin und Longcheer stabilisiert werden können, hängt davon ab, ob zweite Wachstumskurven wie Wearables, AIoT, Daten und Automobilelektronik auf ausreichende Größe wachsen können, bevor die Mobiltelefongewinne bis an die Grenze komprimiert werden.
Und ob die Kategorie der Tausend-Yuan-Handys zurückkehren kann, hängt möglicherweise nicht mehr allein von den Speicherpreisen ab, sondern davon, ob die gesamte Branche die neue Normalität akzeptieren kann, dass „Handys teurer werden und die Wechselzyklen länger werden“.
Dieser Bericht zum dritten Quartal ist nur die erste aufgedeckte Karte, die die neue Normalität offenbart. Das Spiel läuft noch, und die Chips in der Industriekette wurden bereits neu verteilt.