Überblick
Goldman Sachs stellt seinen Financial Square Treasury Instruments Fund, bekannt unter dem Ticker der institutionellen Anteilsklasse FTIXX, qualifizierten US-Teilnehmern über Lynq zur Verfügung, ein Echtzeit-Abwicklungs- und Treasury-Management-Netzwerk, das von Digital-Asset-Institutionen genutzt wird. Die Integration bietet krypto-nativen Handelsfirmen eine neue Möglichkeit, überschüssige Barmittel zwischen Transaktionen in einen etablierten Treasury-Geldmarktfonds anzulegen und gleichzeitig den Zugang zu Kapital zu behalten, wenn es wieder benötigt wird. FTIXX hatte Ende August 2026 ein Nettovermögen von etwa 105 Milliarden US-Dollar, was die Verbindung aufgrund der Größe und institutionellen Reife des zugrunde liegenden Produkts bemerkenswert macht.
Der wichtigste Punkt ist, was die FTIXX-Lynq-Integration nicht tut: Goldman Sachs hat den Fonds nicht tokenisiert. FTIXX bleibt ein konventioneller Geldmarktfonds, und der Zugang wird über Lynq ermöglicht, wobei Transaktionen von dem bei der SEC registrierten Broker-Dealer tZERO Securities abgewickelt werden. Der Fonds wird der erste externe Investmentfonds, der über Lynq angeboten wird, aber seine bestehende Rechtsstruktur, Eigentumsrahmen und Fondsverwaltung bleiben intakt.
Das macht die Integration strategisch anders als tokenisierte Treasury-Produkte wie BlackRocks BUIDL oder Franklin Templetons blockchain-basierte Fondsanteile. Goldman zeigt, dass traditionelle Vermögenswerte in digitale Asset-Workflows eintreten können, ohne zuerst blockchain-native Wertpapiere zu werden. Die Entwicklung wirft daher eine breitere RWA-Frage auf: Institutionelle Kryptomärkte benötigen möglicherweise nicht, dass jeder traditionelle Vermögenswert tokenisiert wird, wenn etablierte Produkte effizient an moderne Abwicklungs- und Treasury-Infrastruktur angebunden werden können.
Wichtige Erkenntnisse
- FTIXX ist jetzt für qualifizierte US-Teilnehmer über Lynq zugänglich.
- Der Goldman Sachs Treasury-Fonds hatte Ende August 2026 ein Nettovermögen von etwa 105 Milliarden US-Dollar.
- FTIXX bleibt ein konventioneller Geldmarktfonds und wurde nicht tokenisiert.
- tZERO Securities stellt die regulierte Broker-Dealer-Ebene für Transaktionen bereit.
- Die Integration bietet institutionellen Kryptofirmen eine weitere Option, um zwischen Trades Treasury-Renditen auf überschüssige Barmittel zu erzielen.
- Die breitere RWA-Lehre ist, dass die Integration mit digitalen Schienen auch ohne Tokenisierung von Bedeutung sein kann.
Was bewirkt die FTIXX-Lynq-Integration tatsächlich?
FTIXX bleibt ein traditioneller Fonds innerhalb eines Digital-Asset-Workflows
Die FTIXX-Lynq-Vereinbarung fügt eine Vertriebs- und Zugriffsebene hinzu, anstatt die Rechtsform des zugrunde liegenden Anlageprodukts zu ändern. Qualifizierte US-Institutionelle Teilnehmer, die Lynq nutzen, können über tZERO Securities auf den Goldman Sachs Financial Square Treasury Instruments Fund zugreifen, sodass Barmittel, die sonst zwischen Digital-Asset-Transaktionen ungenutzt bleiben würden, in ein treasury-orientiertes Geldmarktinstrument investiert werden können.
Diese Unterscheidung ist wichtig, weil Schlagzeilen, die einen 100-Milliarden-Dollar-Goldman-Fonds beschreiben, der „onchain geht“, leicht den Eindruck erwecken können, dass 100 Milliarden US-Dollar an Fondsanteilen als Blockchain-Token ausgegeben wurden. Das ist nicht geschehen. FTIXX operiert weiterhin innerhalb seiner bestehenden Fondsstruktur, während Lynq die Abwicklungs- und Treasury-Management-Umgebung bereitstellt, über die berechtigte Digital-Asset-Firmen auf das Produkt zugreifen können.
Die Zahl von über 100 Milliarden US-Dollar bezieht sich auch auf die ungefähre Gesamtgröße von FTIXX, nicht auf Kapital, das Lynq zugesagt wurde. Lynq-Kunden stellen nur einen zusätzlichen Vertriebskanal für den Fonds dar. Die Integration ist daher bedeutend wegen des Produkts, das an die Krypto-Infrastruktur angebunden wird, nicht weil der gesamte Fonds in die Digital-Asset-Märkte migriert ist.
Warum sollten Krypto-Institutionen Zugang zu FTIXX wollen?
Institutionelle Kryptofirmen halten routinemäßig große Bestände an operativen Barmitteln. Market Maker benötigen Liquidität zur Abwicklung von Trades, OTC-Desks halten Guthaben zwischen Kundentransaktionen, und Handelsfirmen warten möglicherweise auf attraktive Einsatzmöglichkeiten, während sie erhebliches Kapital bereithalten. Diese Barmittel vollständig uninvestiert zu halten, schafft Opportunitätskosten, wenn die kurzfristigen Treasury-Renditen positiv sind.
FTIXX bietet diesen Firmen eine Möglichkeit, Kapital in eine traditionelle Treasury-Geldmarktstrategie zu platzieren, wenn es nicht unmittelbar für den Handel benötigt wird. Wenn Liquidität wieder benötigt wird, kann die Position zurückgegeben und das Bargeld wieder in Digital-Asset-Märkte eingesetzt werden. Dies ist konzeptionell ähnlich dem traditionellen institutionellen Treasury-Management, bei dem kurzfristige Staatsinstrumente verwendet werden, um Rendite zu erzielen und gleichzeitig Liquidität zu erhalten.
Der strategische Wert von Lynq liegt daher nicht einfach im Zugang zu einem weiteren Anlageprodukt. Es ist die Fähigkeit, konventionelle Cash-Management-Tools in dieselbe breitere Betriebsumgebung zu integrieren, die von Digital-Asset-Firmen genutzt wird.
Was ist Goldman Sachs FTIXX?
Der Fonds ist auf Treasury-Liquidität und nicht auf Krypto-Exposure ausgerichtet
FTIXX ist eine institutionelle Anteilsklasse des Goldman Sachs Financial Square Treasury Instruments Fund, eines Geldmarktfonds, der auf US-Staatsanleihen fokussiert ist. Sein Anlageziel konzentriert sich auf Kapitalerhalt, Liquiditätserhaltung und Erzielung laufender Erträge, anstatt direkte Exposure zu Risikoanlagen einzugehen.
Dies ist wichtig, weil FTIXX eine ganz andere Funktion erfüllt als Bitcoin, Stablecoins oder tokenisierte private Kredite. Es ähnelt eher einem Instrument des Treasury-Managements für kurzfristige Liquidität als einer spekulativen Investition. Für institutionelle Digital-Asset-Firmen macht dies den Fonds potenziell nützlich als Parkplatz für Betriebsguthaben, die relativ liquide bleiben müssen.
Wie bei jedem Geldmarktfonds ist das Risiko im Vergleich zu vielen anderen Anlagen gering, aber nicht null. Die eigenen Offenlegungen von Goldman Sachs weisen darauf hin, dass ein Anleger Geld verlieren kann und dass die Anteile keine Bankeinlagen sind und weder durch die FDIC noch durch eine andere staatliche Stelle versichert oder garantiert sind. Der Fonds strebt an, einen stabilen Anteilspreis zu erhalten, aber dieses Ziel sollte nicht als Garantie bezeichnet werden.
Warum ist ein traditioneller Fonds mit 100 Mrd. USD für die Krypto-Märkte von Bedeutung?
Die Größenordnung signalisiert institutionelle Konvergenz, nicht 100 Mrd. USD an Krypto-Zuflüssen
FTIXX hatte Ende August 2026 ein Nettovermögen von etwa 105 Milliarden USD, aber keine dieser Zahlen sollte als neues Geld interpretiert werden, das in Krypto fließt. Der Fonds existierte lange vor der Lynq-Integration, und die überwiegende Mehrheit seines Vermögens ist weiterhin Teil traditioneller Geldmarktaktivitäten.
Die Bedeutung liegt in der entgegengesetzten Richtung: Digital-Asset-Firmen erhalten einen direkten Zugang zu einem ausgereiften traditionellen Finanzprodukt. Anstatt Krypto-Institutionen zu zwingen, sich zwischen einem Verbleib vollständig innerhalb digitaler Vermögenswerte oder der Bewegung von Geldern durch einen separaten Legacy-Workflow zu entscheiden, versucht Lynq, beide Umgebungen in einen einheitlicheren Treasury-Management-Prozess einzubetten.
Dies ist eine wichtige Form institutioneller Konvergenz, weil sie die operative Distanz zwischen TradFi-Liquiditätsprodukten und Krypto-Handelsinfrastruktur verringert. Eine Digital-Asset-Firma kann potenziell von der Handelstätigkeit in einen Treasury-Fonds und zurück in die Marktliquidität wechseln, ohne dass das zugrunde liegende Treasury-Engagement selbst zu einem Blockchain-Token werden muss.
Dies deutet darauf hin, dass die institutionelle Krypto-Adoption ebenso durch Infrastrukturintegration wie durch direkte Asset-Tokenisierung voranschreiten könnte.
Muss jedes RWA tokenisiert werden?
FTIXX Lynq zeigt einen zweiten Weg für die TradFi-Krypto-Integration
Das FTIXX-Lynq-Modell bietet einen nützlichen Kontrast zu tokenisierten Treasury-Fonds. Produkte wie BUIDL oder auf der Blockchain erfasste Geldmarktanteile verlagern das Fondsinteresse selbst auf Distributed-Ledger-Infrastruktur. FTIXX hingegen bewahrt den konventionellen Fonds und fügt eine auf digitale Vermögenswerte ausgerichtete Zugangs- und Abwicklungsschicht darum herum hinzu.
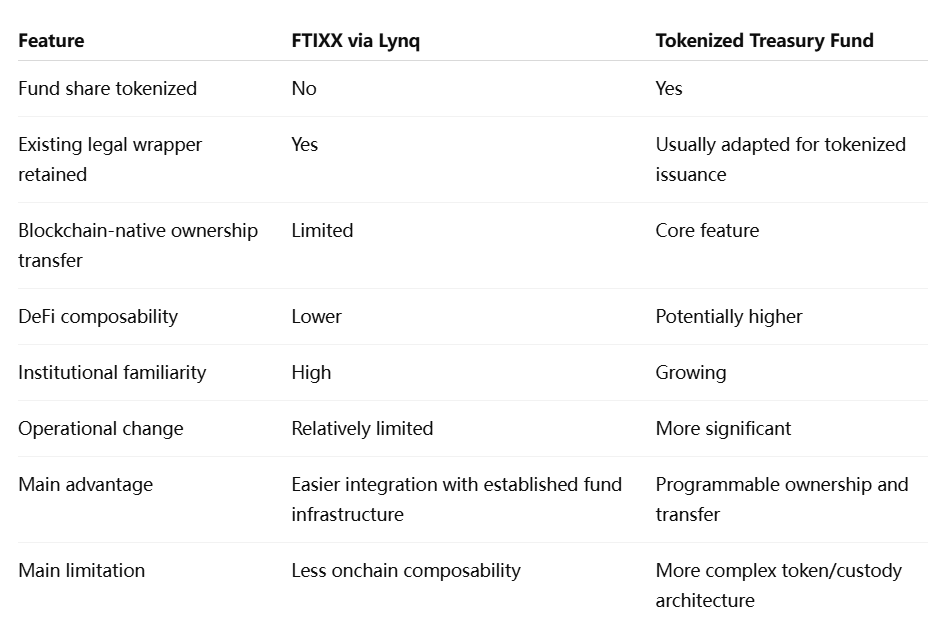
Keines der Modelle ist von Natur aus überlegen. Tokenisierung kann programmierbares Eigentum, in sich geschlossene Abwicklung und potenzielle Integration mit Kreditvergabe oder anderen Smart Contracts ermöglichen. Sie bringt jedoch auch zusätzliche Fragen hinsichtlich Wallet-Verwahrung, Token-Übertragungsbeschränkungen, Blockchain-Kompatibilität und Integration mit bestehendem Wertpapierrecht mit sich.
Das FTIXX-Modell opfert einen Teil dieser Composability, um eine ausgereifte Fondsstruktur intakt zu halten. Für Institutionen, die in erster Linie Treasury-Engagement und effizientes Cash-Management statt DeFi-Funktionalität wünschen, kann dieser Kompromiss völlig akzeptabel sein.
Der Markt könnte sich daher durch beide Ansätze weiterentwickeln. Einige Vermögenswerte werden davon profitieren, vollständig tokenisiert zu werden, weil Programmierbarkeit für ihren Anwendungsfall von zentraler Bedeutung ist. Andere könnten eine schnellere institutionelle Akzeptanz erreichen, indem sie einfach an die Digital-Asset-Infrastruktur angebunden werden, ohne ihre zugrunde liegende Rechtsform zu ändern.
Warum wird Cash-Management für Krypto-Institutionen wichtig?
Rendite auf ungenutztes Bargeld wird Teil der Handelsinfrastruktur
Mit der Institutionalisierung der Digital-Asset-Märkte wird das Treasury-Management wichtiger. Professionelle Handelsfirmen bewerten Kapital nicht nur nach potenziellen Krypto-Renditen; sie kümmern sich auch um Kontrahentenrisiko, Abwicklungsgeschwindigkeit, Rendite auf ungenutztes Bargeld und darum, wie schnell Gelder wieder eingesetzt werden können.
In Zeiten hoher Volatilität müssen Firmen möglicherweise erhebliche Barbestände verfügbar halten, um Margin, Abwicklung oder Kundentransaktionen zu unterstützen. Wenn dieses gesamte Kapital in operativen Konten ohne Rendite gehalten wird, entstehen erhebliche Kosten. Der Zugang zu Treasury-Geldmarktfonds kann die Ökonomie der Liquiditätshaltung zwischen Trades verbessern.
Dies ist besonders relevant, da das Risikomanagement in institutionellen Krypto-Märkten konservativer wird. Nach mehreren Zyklen von Kontrahentenausfällen unterscheiden Firmen zunehmend zwischen Vermögenswerten, die für direktionale Investitionen verwendet werden, und Reserven, die für den Betrieb genutzt werden. Ein traditioneller Treasury-Fonds, auf den über ein Digital-Asset-Abwicklungsnetzwerk zugegriffen wird, passt auf natürliche Weise in die letztere Kategorie.
Die Integration spiegelt daher eine breitere Veränderung der institutionellen Krypto-Infrastruktur wider: Die Branche konzentriert sich nicht mehr nur auf die Ausführung von Handelsgeschäften. Sie baut zunehmend die Cash-, Collateral- und Abwicklungssysteme auf, die erforderlich sind, um Kapital zwischen diesen Handelsgeschäften zu verwalten.
Wie fügt sich Lynq in den institutionellen Stack ein?
Lynq fungiert eher als Abwicklungs- und Treasury-Ebene denn als Emittent von Vermögenswerten
Lynq beschreibt sich selbst als eine von einem Broker-Dealer betriebene Echtzeit-Abwicklungs- und Treasury-Management-Lösung für institutionelle Digital-Asset-Kunden. Die Plattform wurde entwickelt, um Probleme wie Marktfragmentierung, Kontrahentenrisiko und die Notwendigkeit, Zinsen auf Liquidität zu verdienen, die zwischen Transaktionen verbleibt, anzugehen.
Die Hinzufügung von FTIXX erweitert diese Rolle, da Lynq nun Teilnehmer mit einem externen Goldman-Sachs-Fonds neben seiner bestehenden Investitionsfunktionalität verbinden kann. tZERO Securities bietet die regulierte Broker-Dealer-Fähigkeit, die erforderlich ist, um den Zugang für qualifizierte US-Teilnehmer zu unterstützen.
Diese Struktur ist wichtig, weil Lynq nicht Goldman Sachs als Fondsmanager ersetzt oder FTIXX in ein neues digitales Wertpapier umwandelt. Es fungiert als verbindende Infrastruktur zwischen institutionellen Krypto-Firmen und etablierten Finanzprodukten.
Dieses Modell könnte zunehmend üblich werden, während die Marktinfrastruktur für digitale Vermögenswerte reift. Anstatt dass jede Finanzinstitution einen neuen Token ausgibt, können spezialisierte Netzwerke regulierte Produkte, Broker und Abwicklungssysteme in Workflows einbinden, die sich für Krypto-Firmen nativer anfühlen.
Was sind die wichtigsten Einschränkungen?
FTIXX ist kein blockchain-nativer Vermögenswert
Die offensichtlichste Einschränkung ist zugleich das bestimmende Merkmal des Modells: FTIXX selbst ist nicht tokenisiert. Seine Anteile können sich nicht einfach permissionless zwischen Wallets bewegen oder direkt als Collateral in DeFi-Protokolle einbinden lassen, so wie es ein blockchain-nativer Fonds-Token potenziell könnte.
Dies verringert die Composability. Wenn eine Krypto-Institution Treasury-Exposure innerhalb eines Lending-Protokolls, eines Automated Market Makers oder einer Smart-Contract-Strategie nutzen möchte, könnte die konventionelle FTIXX-Struktur weniger flexibel sein als ein tokenisierter Treasury-Fonds.
Es gibt auch Berechtigungs- und Onboarding-Anforderungen. Der Zugang ist für qualifizierte US-Teilnehmer gedacht, die die erforderliche Beziehung zu tZERO Securities aufbauen und Compliance-Prüfungen erfüllen. Die Integration ist daher ein institutioneller Service und kein offenes DeFi-Produkt.
Schließlich ist Liquidität nicht identisch mit dem Halten von Bargeld. Rücknahmen von Geldmarktfonds, operative Cut-offs und Abwicklungsvereinbarungen spielen weiterhin eine Rolle. Institutionen müssen verstehen, wie schnell Kapital unter verschiedenen Marktbedingungen in den aktiven Handel zurückgeführt werden kann, anstatt anzunehmen, dass sich der Fonds genau wie ein Onchain-Stablecoin verhält.
MEXC-Ansicht: Die nächste RWA-Welle könnte Integration sein, nicht Tokenisierung
Die institutionelle Brücke zwischen traditioneller Finanz und Krypto erfordert möglicherweise nicht, dass jeder Vermögenswert onchain ausgegeben wird. In einigen Fällen kann die Verbindung ausgereifter Anlageprodukte mit Digital-Asset-Workflows schneller und mit weniger strukturellen Veränderungen praktische Vorteile bringen, als den Vermögenswert selbst als Token neu aufzubauen.
FTIXX Lynq veranschaulicht diesen Unterschied. Der Fonds bleibt ein traditionelles Goldman-Sachs-Geldmarktprodukt, während sich die Zugriffsebene näher an die operative Umgebung bewegt, die von Digital-Asset-Institutionen genutzt wird. Für Firmen, die in erster Linie an Treasury-Rendite, Liquidität und Kontrahentenmanagement interessiert sind, könnte dies wichtiger sein als die Frage, ob der Fondsanteil selbst als ERC-20-Token existiert.
Dies legt nahe, dass die RWA-Adoption nicht nur am tokenisierten Vermögenswert gemessen werden sollte. Eine weitere wichtige Kennzahl wird sein, wie viel traditionelle Finanzinfrastruktur innerhalb von Digital-Asset-Abwicklungs-, Collateral- und Treasury-Workflows nutzbar wird. Tokenisierung ist ein Weg zur Konvergenz, aber Interoperabilität und Distribution können durch eine andere Architektur eine ähnliche wirtschaftliche Integration bewirken.
FTIXX zeigt, dass TradFi in Krypto einsteigen kann, ohne alles zu tokenisieren
Die FTIXX-Lynq-Integration ist gerade deshalb bedeutend, weil Goldman Sachs seinen rund 100 Milliarden Dollar schweren Treasury-Fonds nicht in einen Blockchain-Token umgewandelt hat. FTIXX bleibt ein konventioneller Geldmarktfonds, während Lynq und tZERO qualifizierten Digital-Asset-Institutionen einen neuen Weg bieten, darauf innerhalb einer modernen Abwicklungs- und Treasury-Management-Umgebung zuzugreifen.
Diese Unterscheidung verhindert, dass die Schlagzeile überzogen wird. Die rund 105 Milliarden Dollar an Vermögenswerten des Fonds sind nicht auf Lynq übergegangen, und die Integration sollte nicht als 100 Milliarden Dollar neues Krypto-Kapital beschrieben werden. Was sich geändert hat, ist die Distributionsarchitektur: Institutionelle Krypto-Firmen können nun ungenutzte Liquidität in ein etabliertes Treasury-Produkt platzieren und dieses Kapital bei Bedarf wieder einsetzen.
Das Modell erweitert zudem die RWA-Diskussion über die Tokenisierung hinaus. Vollständig tokenisierte Fonds können stärkere Programmierbarkeit und DeFi-Composability bieten, während konventionelle Fonds, die mit digitalen Schienen verbunden sind, regulatorische Vertrautheit und schnellere institutionelle Akzeptanz bieten können. Beide Ansätze lösen unterschiedliche Probleme.
Für institutionelle Märkte könnte das wichtigste Ergebnis sein, ob Digital-Asset-Firmen Cash, Sicherheiten und Settlement mit derselben Raffinesse verwalten können wie traditionelle Finanzinstitute. FTIXX Lynq deutet darauf hin, dass die Brücke zwischen den beiden Systemen nicht immer den Ersatz bestehender Vermögenswerte erfordert. Manchmal ist der praktischere Schritt, sie zu verbinden.
Quellen
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig basierend auf Ihren individuellen Umständen.