


Zusammenfassung
• Der Anwendungsschwerpunkt von KI-Handelssystemen verschiebt sich von der kurzfristigen Preisvorhersage hin zur Identifikation von Marktregimen, zum Cross-Asset-Ranking, zur Risikobudgetierung, zur Ereignisextraktion und zur Kontrolle der Ausführungskosten; der Modellwert wird zunehmend an den Renditen nach Kosten und der Risikostabilität gemessen.
• Krypto-Assets und Aktienmärkte teilen Treiber wie Liquidität, Risikobereitschaft und Wachstumsstil; BTC, ETH, SOL, Technologieindizes und KI-Marktführer müssen in einen einheitlichen Risikorahmen integriert werden, um zu vermeiden, dass die Diversifikation über Anlageklassen hinweg eine Faktorkonzentration verschleiert.
• Die GCRA-Strategie (Gate Cross-Asset Regime Allocation) bildet tägliche Positionen durch Multi-Horizont-Trend-, Crowding-, Volatilitäts- und Korrelationssignale und setzt Beschränkungen für Hebel, Drawdown, Margin und Modellversagen, wodurch ein klarer Pfad für Paper Trading und kleine Live-Validierungen entsteht.
• Gate Spot, Perpetual Contracts, direkter Aktienzugang, TradFi CFD und TradFi Perps bilden ein Cross-Asset-Ausführungssystem; die Produktauswahl hängt von Haltedauer, Handelsrichtung, Liquidität, Funding-Raten, Overnight-Kosten und Kontoregeln ab.
Einleitung
Der Forschungswert von KI-Handelssystemen konzentriert sich auf die Identifikation von Marktregimen, Cross-Asset-Ranking, Risikobudgetierung, textuelle Ereignisextraktion und Kontrolle der Ausführungskosten. Die Richtung der nächsten Kerze einem einzelnen Modell zu überlassen, macht es anfällig für Rauschen, Overfitting und Veränderungen der Marktregime. Dieser Bericht baut eine Cross-Asset-Strategie auf, die täglich für die Live-Validierung ausgeführt werden kann, und integriert BTC, ETH, SOL, SPY, QQQ und Aktien der KI-Lieferkette in einen einheitlichen Rahmen, und vervollständigt das Produkt-Routing basierend auf den Handelszeiten, Funding-Kosten, Kontostrukturen und Leerverkaufsmöglichkeiten der verschiedenen Gate-Produkte.
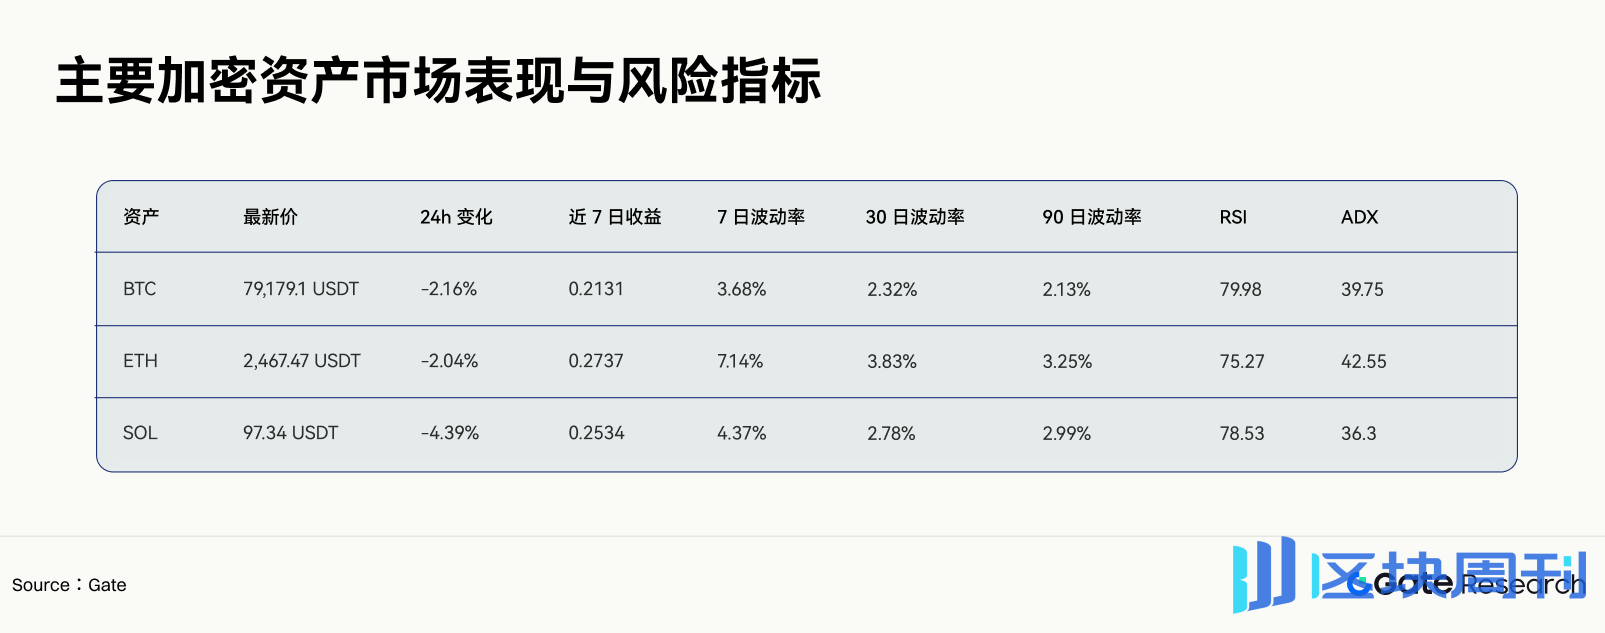
Der Krypto-Teil verwendet 7-Tage-Renditen, 7/30/90-Tage-Volatilität, tägliche RSI, ADX, Funding-Raten, Long/Short-Verhältnisse und 24-Stunden-Änderungen des offenen Interesses; der Aktienteil beobachtet den Pfad des vergangenen Monats, die relative Stärke des Index, die Renditen einzelner Aktien relativ zum Index und Ereignisfenster. Gate-Daten zeigen, dass BTC, ETH und SOL in den vergangenen 7 Tagen um etwa 21,3 %, 27,4 % bzw. 25,3 % gestiegen sind, wobei die täglichen RSI aller drei Assets über 75 liegen und das offene Interesse in den letzten 24 Stunden um 1,84 %–3,31 % gesunken ist. Der Markt befindet sich in einem gemischten Zustand aus mittelfristiger Trendfortsetzung, steigendem kurzfristigem Crowding und marginaler Kontraktion des Hebels.
Dieser Artikel schlägt einen Live-Rahmen vor, der Multi-Horizont-Regime, duale Trend- und Crowding-Scores, Volatilitäts-Targeting, Cross-Asset-Korrelationsbeschränkungen und Gate-Produktausführung kombiniert. Das System bildet einmal täglich Zielpositionen; intraday ist das Modell nur für die Ausführung und die Circuit-Breaker verantwortlich und kehrt die Richtung nicht häufig aufgrund kurzfristigen Rauschens um.
Dieser Artikel dient ausschließlich Forschungs- und Bildungszwecken und stellt keine Anlageberatung, keine Handelsaufforderung, kein Renditeversprechen und keine automatisierten Orderanweisungen dar. Aktien, Krypto-Assets, CFDs und Perpetual Contracts können alle zum Verlust des Kapitals führen. Hebel, Gaps, Funding-Raten und nachlassende Liquidität können Verluste verstärken.
I. Datenrahmen: Von Snapshots zu Multi-Horizont-Evidenz
1.1 Horizont-Schichtung des Kryptomarkts
Datenstand: 26. August 2026 (alle Daten in diesem Artikel beziehen sich auf dieses Datum)
Die 7-Tage-Renditen aller drei Assets sind deutlich positiv, und der eintägige Rücksetzer hat den Wochentrend nicht gebrochen. Die 7-Tage-Volatilität von ETH erreichte 7,14 %, nahe dem 1,86-fachen ihrer 30-Tage-Volatilität, was darauf hindeutet, dass die kurzfristige Volatilitätsausweitung bei ETH konzentriert ist. Die 7/30/90-Tage-Volatilität von BTC beträgt 3,68 %, 2,32 % bzw. 2,13 %; das kurzfristige Risiko ist ebenfalls gestiegen, aber weniger als bei ETH.
Die Multi-Horizont-Beurteilung folgt dieser Reihenfolge:
• 90-Tage-Indikatoren definieren das Basisrisikoumfeld;
• 30-Tage-Indikatoren bestimmen Trend und Volatilitätsbudget;
• 7-Tage-Indikatoren identifizieren Beschleunigung, Crowding und Volatilitätsausweitung;
• 24-Stunden-Daten werden nur zur Bestätigung von Positionsänderungen und Ausführungsbedingungen verwendet.
1.2 Krypto-Marktbreite und Finanzierungsstruktur

Der Fear-and-Greed-Index befindet sich auf einem hohen Niveau, während AHR999 in einem niedrigeren Bereich bleibt; die beiden Indikatoren decken unterschiedliche Horizonte ab. Die Strategie behält die Allokationsexposition über den langen Horizont bei und reduziert neuen Leverage über den kurzen Horizont. Die BTC-Dominanz liegt nahe bei 60%, und der Altcoin-Season-Index beträgt nur 37; die Marktgewinne bleiben auf hochliquide Assets verzerrt, und eine breite Altcoin-Diffusion ist noch nicht bestätigt.
1.3 Derivative Positionierung: Umgang mit Trendstärke und Crowding getrennt

Preisrückgänge und fallendes Open Interest treten parallel auf, und gehebelte Fonds befinden sich in einer Rückzugsphase. Das Taker-Buy/Sell-Verhältnis von BTC bleibt leicht über 1, während ETH und SOL bereits unter 1 liegen. Das Long/Short-Verhältnis von SOL erreichte 1,82, ein höheres Crowding als bei BTC und ETH. Das System reduziert in dieser Phase die Long-Positionsgröße, etabliert jedoch nicht direkt konträre Positionen basierend auf einem hohen RSI.
1.4 Aktienmarkt nutzt monatlichen Pfad und relative Stärke
SPY veränderte sich zwischen dem 27. Juli und dem 25. August 2026 kumulativ um etwa +3,66%, mit Bereichshochs und -tiefs von etwa 778,98 und 731,00. QQQ erlebte im Juli einen monatlichen Drawdown von -6,60% und erholte sich Anfang August vom 31. Juli bei 687,99 auf 723,70 am 12. August; der Growth-Stil durchlief eine schnelle Reparatur. NVIDIA fiel zwischen dem 17. und 24. August von 225,01 auf 208,48 und erholte sich dann am 25. August auf etwa 213 US-Dollar; das Ereignisrisiko einzelner Aktien ist höher als das Indexrisiko.
Das Aktienmodul gibt keine Handelssignale basierend auf dem Anstieg oder Fall von QQQ oder NVIDIA an einem einzelnen Tag aus. Das System verwendet drei relative Preisreihen:
• QQQ / SPY: Growth-Stil relativ zum breiten Markt;
• NVDA / QQQ: KI-Führer relativ zum Technologieindex;
• BTC / QQQ: Krypto-Risikoappetit relativ zum US-Aktien-Growth-Stil.
Die 20-Tage-Steigung, die 60-Tage-Korrelation und Volatilitätsänderungen der relativen Preise bestimmen gemeinsam die Risikobudgets für Aktien und Krypto. Die drei Handelstage vor und nach Bilanzterminen werden separat als Ereignisfenster markiert, und das Modell darf Ereignislücken nicht als gewöhnliche Trendstichproben behandeln.
II. Strategien, die für den kleinskaligen Live-Handel geeignet sind
2.1 Strategiename und Zielsetzung
Strategiename: Gate Cross-Asset Regime Allocation, abgekürzt GCRA.
Die Strategiefrequenz ist tägliche Entscheidungsfindung mit stündlicher Ausführung. Der Beobachtungspool umfasst BTC, ETH, SOL, SPY, QQQ, NVDA sowie die entsprechenden Aktien, CFDs oder TradFi-Perps, die in tatsächlichen Gate-Konten zugänglich sind. Das Strategieziel ist es, mittelfristige Trend- und Cross-Asset-Relative-Strength-Renditen zu erfassen und gleichzeitig die annualisierte Zielvolatilität des Portfolios innerhalb von 10%–12% zu halten.
2.2 Täglicher Ausführungsplan
• UTC 00:10: Gate-Krypto-Tageskerzen, Funding-Raten, OI und Handelsvolumendaten lesen;
• 30 Minuten nach US-Börsenschluss: Aktiendaten wie SPY, QQQ, NVDA aktualisieren;
• UTC 01:00: Regime-Wahrscheinlichkeiten, Asset-Scores und Zielrisiko für den nächsten Tag berechnen;
• UTC 01:00–03:00: Rebalancing der Krypto-Assets ausführen;
• 30 Minuten nach der Eröffnung des nächsten US-Handelstages: Rebalancing von Aktien oder CFDs ausführen;
• Alle 15 Minuten intraday: Circuit-Breaker-Bedingungen prüfen; nur Positionsreduzierung, Aussetzung oder fortgesetzte Ausführung sind zulässig.
2.3 Marktregime-Bewertung
RegimeScore = 0,30 × Trend + 0,20 × Breadth + 0,20 × Liquidität + 0,15 × Volatilität + 0,15 × Leverage
Jeder Faktor wird zunächst innerhalb seines eigenen Marktes rollierend standardisiert, wobei der Bereich auf -1 bis +1 komprimiert wird. Ein RegimeScore über 0,35 tritt in das Regime der Risikoexpansion ein; unter -0,35 tritt in das defensive Regime ein; der verbleibende Bereich verwendet ein neutrales Budget.

2.4 Asset-Signale
Jedes Asset erhält einen Trend-Score und einen Crowding-Score:
TrendScore(i) = 0,35 × Mom20 + 0,25 × Mom60 + 0,20 × ADX + 0,20 × MA_Structure
CrowdingScore(i) = 0,30 × RSI + 0,25 × Funding + 0,25 × LongShortRatio + 0,20 × VolExpansion
FinalSignal(i) = TrendScore(i) − 0,50 × max(CrowdingScore(i), 0)
Alle Eingaben sind standardisierte Werte. Crowding schwächt nur Long-Signale ab und erzeugt nicht automatisch Short-Signale. Shorts erfordern ein FinalSignal unter -0,25, zusammen mit drei Bestätigungen: Preis bricht unter den 20-Tage-Gleitenden Durchschnitt, ADX steigt nicht mehr, und OI steigt während des Rückgangs.
2.5 Positionsgrößen-Formel
RawWeight(i) = FinalSignal(i) ÷ ForecastVol(i)
ScaledWeight(i) = RawWeight(i) ÷ Σ abs(RawWeight)
PortfolioLeverage = min(1,5, TargetVol ÷ ForecastPortfolioVol)
TargetWeight(i) = ScaledWeight(i) × PortfolioLeverage × RegimeMultiplier
TargetVol ist standardmäßig auf 10 % gesetzt. RegimeMultiplier nimmt Werte von 1,00, 0,70 bzw. 0,35 in den Regimen Risikoexpansion, neutral und defensiv an. ForecastVol verwendet den höheren der 10-Tage- und 60-Tage-Schätzungen, um zu verhindern, dass Positionsanpassungen zu langsam erfolgen, wenn die Volatilität schnell ansteigt.
2.6 Risikolimits für den Live-Handel
• Obergrenze für den Risikobeitrag eines einzelnen Assets: 20 %;
• Obergrenze für den aggregierten Risikobeitrag von Krypto-Assets: 45 %;
• Obergrenze für den thematischen Risikobeitrag der KI-Industriekette: 30 %;
• Obergrenze für die Margin-Nutzung von Leverage-Produkten: 25 % des Kontokapitals;
• Tagesverlust des Portfolios erreicht 1,5 %: Keine neuen Positionen mehr hinzufügen;
• Tagesverlust des Portfolios erreicht 2,5 %: Gesamtrisikobudget auf 35 % des Normalwerts reduzieren;
• Rollierender 20-Tage-Drawdown erreicht 6 %: Alle Leverage-Produkte verlassen und in die Modellüberprüfung eintreten;
• Tatsächliche Slippage übersteigt die prognostizierte Slippage um das Zweifache: Ausführung für dieses Produkt aussetzen;
• Verzögerung der Marktdatenquelle übersteigt zwei Entscheidungszyklen: Positionen halten oder reduzieren; keine neuen Positionen erzeugen.
2.7 Beispiel für Strategieausgabe unter aktuellen Daten

Hinweis: Das Obige ist eine Modelldemonstration und stellt keine spezifische Handelsberatung dar. Der formale Live-Handel erfordert eine Neuberechnung unter Verwendung der zu diesem Zeitpunkt auf Gate handelbaren Instrumente, der Echtzeitkosten und der Kontoberechtigungen.
III. Gate Multi-Produkt-Ausführungs-Routing

Direkter Aktienzugang, CFDs und TradFi-Perps können nicht direkt über den Ticker-Namen ausgetauscht werden. Die Routing-Engine berechnet die erwarteten Haltekosten, bevor Orders platziert werden:
TotalCost = Fee + Spread + ExpectedSlippage + FundingCost + OvernightCost
NetEdge = ExpectedAlpha − TotalCost
Wenn NetEdge kleiner als das 0,10-fache der prognostizierten Volatilität ist, wird die Order storniert. Dieser Schwellenwert dient dazu, Signale mit unzureichendem Handelsvorteil und einem übermäßig hohen Kostenverhältnis herauszufiltern.
IV. Ausführungsalgorithmen und Orderverwaltung
4.1 Orderaufteilung
ImpactEstimate = η × ShortVol × sqrt(OrderSize ÷ AverageDailyVolume)
η wird aus historischen Fills kalibriert. Wenn die Ordergröße 20 % des ausführbaren Volumens der fünf besten Stufen des Orderbuchs überschreitet, wechselt das System zu gestaffelten Limit-Orders oder zeitgewichteter Ausführung. In Kryptomärkten werden die Partizipationsraten an Wochenenden, während Abrechnungsperioden und vor der Veröffentlichung makroökonomischer Daten reduziert; für Aktien und CFDs werden in den 30 Minuten vor der Eröffnung und den 15 Minuten vor dem Schluss separate Kostenparameter verwendet.
4.2 Aufgaben der KI auf der Ausführungsebene
• Ankündigungen, Quartalsberichte und makroökonomische Ereignisse in Ereigniskategorien, Richtung, Dauer und Konfidenz umwandeln;
• Anormale Slippage, Verzögerungen bei Marktdaten, unzureichendes Kontoguthaben und Konflikte bei den Handelssitzungen von Produkten erkennen;
• Post-Trade-Attribution erstellen, wobei Signalverlust, Kostenverlust und Ausführungsabweichung unterschieden werden;
• Positionsreduzierung oder Aussetzung auslösen, aber nicht selbstständig Positions-, Hebel- und Verlustlimits verletzen.
V. Backtesting, Paper Trading und Live-Deployment-Prozess
5.1 Backtest-Design
Es wird empfohlen, ein rollierendes Fenster von 24 Monaten für das Training, 3 Monate für die Validierung und 3 Monate für das Testen zu verwenden, das alle drei Monate vorrückt. Alle Standardisierungsparameter verwenden ausschließlich die zum jeweiligen Zeitpunkt verfügbaren Daten. Aktiendaten erfordern bereinigte Preise, Finanz- und makroökonomische Daten behalten ihren Erstveröffentlichungszeitpunkt, und Nachrichtenmodelle dürfen keine retrospektiven Zusammenfassungen lesen.
Backtests müssen Provisionen, Spreads, Slippage, Funding-Raten, CFD-Übernachtungsgebühren, Aktienhandelssitzungen und Gaps berücksichtigen. Wenn historische Orderbuchdaten fehlen, ist ein Volumen-Partizipationsratenmodell zur Schätzung des Impacts zu verwenden und Kostensensitivitätstests mit 1x, 1,5x und 2x durchzuführen.
5.2 Deployment-Schwellenwerte

5.3 Bewertungsmetriken
• Annualisierte Rendite, annualisierte Volatilität, maximaler Drawdown, Calmar und Sortino;
• Renditeverteilung unter verschiedenen Marktregimen;
• Renditedifferenz vor und nach Kosten, Umschlagshäufigkeit und Kapazität;
• Rank IC, Signal-Halbwertszeit und Wahrscheinlichkeitskalibrierung;
• Korrelationen in Stressperioden, Margin-Nutzung und Abstand zur Liquidation;
• Detaillierte Attribution von Modellrendite, Produktauswahlrendite und Ausführungsrendite.
VI. Modellversagen und Circuit Breaker
Das System überwacht Input-Drift, Beziehungs-Drift und Ausführungs-Drift. Jede der folgenden Bedingungen löst eine Modellverschlechterung aus:
• Der 20-Tage-Rank-IC fällt unter das 10. historische Perzentil;
• Die Rendite nach Kosten ist in zwei aufeinanderfolgenden Bewertungsperioden negativ;
• Die tatsächliche Slippage übersteigt fünfmal in Folge den prognostizierten Wert um mehr als das Doppelte;
• Die Portfoliokorrelation ist deutlich höher als von der Stressmatrix angenommen;
• Ein einzelnes Merkmal trägt mehr als 50 % zum Gesamtbeitrag des Modells bei;
• Produktregeln, Handelssitzungen oder Gebührenstrukturen ändern sich.
Nach der Degradierung bleiben nur Volatilitäts-Targeting, Risikolimits und Positionsreduzierungsfunktionen erhalten, und das Prognosemodul wechselt auf eine lineare Baseline. Die Wiederherstellung erfordert die Durchführung von Datenprüfungen, Parameterüberprüfungen und neuen Out-of-Sample-Validierungen.
VII. Fazit
Die wöchentlichen Trends von BTC, ETH und SOL bleiben stark, die 7-Tage-Volatilität ist im Vergleich zu den 30-Tage- und 90-Tage-Niveaus gestiegen, und Stimmung und Positionierungs-Crowding befinden sich auf hohem Niveau. Der Rückgang des offenen Interesses zeigt, dass sich gehebelte Gelder kontrahieren, und kurzfristige Positionen sollten unter dem Normalniveau liegen. Am Aktienmarkt hat SPY in den letzten Monaten positive Renditen beibehalten, QQQ hat sich nach einem Drawdown im Juli erholt, und NVIDIA hat vor dem Earnings-Fenster große Schwankungen gezeigt. Krypto-Assets und Wachstumsaktien teilen Liquiditäts- und Risikoappetit-Faktoren, und Portfolios müssen nach Risikoquelle geclustert werden.
Die GCRA-Strategie bietet einen verifizierbaren Weg zum Live-Handel. Die Regime-Identifikation auf Tagesfrequenz bestimmt das Risikobudget, Trend- und Crowding-Doppelbewertungen erzeugen Asset-Signale, Volatilitäts-Targeting kontrolliert das Gesamtengagement, Korrelationslimits adressieren marktübergreifende Konzentration, und das Gate-Produktrouting vergleicht die Nettokosten von direktem Aktienzugang, CFDs, TradFi-Perps, Spot und Perpetual-Kontrakten. Intraday-KI ist für Ereignisextraktion, Ausführungsoptimierung und Anomalieüberwachung verantwortlich, ohne vorgegebene Risikogrenzen zu überschreiten.
Referenzen
• Gate TradFi: https://www.gate.com/tradfi
• Gate, https://www.gate.com/zh/help/tradfi/stock-spot/50974
• Gate CFD, https://www.gate.com/zh/learn/articles/what-is-gate-tradfi-cfd-trading
• Invesco QQQ Monthly Review, https://www.invesco.com/qqq-etf/en/etf-insights/qqq-monthly-review.html
Gate Research ist eine umfassende Blockchain- und Kryptowährungs-Forschungsplattform, die Lesern tiefgehende Inhalte bietet, einschließlich technischer Analyse, aktueller Einblicke, Marktrückblicke, Branchenforschung, Trendprognosen und makroökonomischer Politikanalyse.
Haftungsausschluss
Investitionen in den Kryptowährungsmarkt sind mit hohem Risiko verbunden. Nutzern wird empfohlen, unabhängige Recherchen durchzuführen und die Natur der Vermögenswerte und Produkte, die sie kaufen, vollständig zu verstehen, bevor sie eine Anlageentscheidung treffen. Gate übernimmt keine Verantwortung für Verluste oder Schäden, die durch solche Anlageentscheidungen verursacht werden.





