Überblick
Mastercard bringt Stablecoin-Guthaben durch die Mastercard Global Money Platform, die am 15. Oktober 2026 mit BVNK eingeführt wurde, näher an den Mainstream-Handel. Die Plattform kombiniert die globalen Zahlungsfähigkeiten von Mastercard mit der Stablecoin-Infrastruktur von BVNK über eine einzige API, sodass Banken, Fintechs und Unternehmen Fiatgeld und Stablecoins nebeneinander halten, in Echtzeit zwischen ihnen umtauschen, stablecoin-gebundene Karten ausgeben, lokale Bankauszahlungen über Mastercard Move vornehmen und Treasury- und Abwicklungsströme von einer einzigen Infrastrukturebene aus verwalten können.
Die Reichweite ist beträchtlich. Kunden der Global Money Platform werden Stablecoin-Guthaben im Akzeptanznetzwerk von Mastercard mit Hunderten Millionen Händlerstandorten ausgeben können, während die Kartenausgabe in mehr als 130 Ländern verfügbar ist. Mastercard Move erreicht bereits mehr als 17 Milliarden Endpunkte, und die lokale Zahlungsabdeckung soll 2027 auf mehr als 40 Währungen in über 200 Ländern und Gebieten ausgeweitet werden.
Doch Mastercard-Stablecoin-Zahlungen bedeuten nicht, dass Hunderte Millionen Händler plötzlich Krypto erhalten. Der Händler kann weiterhin die vertraute Kartenakzeptanz- und Lokalwährungs-Abwicklungsinfrastruktur nutzen, während Stablecoins hinter dem Zahlungsfluss operieren. Diese Unterscheidung könnte das wichtigste Merkmal der Plattform sein: Die Massenakzeptanz von Stablecoins könnte weniger davon abhängen, Händler in Krypto-Nutzer zu verwandeln, als vielmehr davon, Blockchain-Geld mit den Zahlungsschienen interoperabel zu machen, die sie bereits nutzen.
Wichtige Erkenntnisse
- Mastercard und BVNK haben die Global Money Platform als kombinierte Fiat- und Stablecoin-Infrastrukturebene eingeführt.
- Stablecoin-Guthaben können im Mastercard-Netzwerk mit Hunderten Millionen Händlerstandorten ausgegeben werden.
- Die Händlerreichweite bedeutet nicht, dass Händler Stablecoins direkt erhalten oder verwahren müssen.
- Mastercard Move verbindet die Plattform mit mehr als 17 Milliarden Endpunkten für lokale Auszahlungen.
- Die größere Chance liegt darin, Stablecoins in bestehende Karten-, Treasury- und Bank-Workflows zu integrieren, anstatt ein separates Krypto-Zahlungsnetzwerk aufzubauen.
Wie funktionieren Mastercard-Stablecoin-Zahlungen tatsächlich?
Die Global Money Platform ist auf Interoperabilität ausgelegt und nicht darauf, Fiatgeld zu ersetzen. Im Zentrum steht ein Multi-Währungs-Konto, in dem traditionelle Währungen und Stablecoins nebeneinander liegen können. Banken, Fintechs und Unternehmen können eine einzige API nutzen, um Gelder zu empfangen, Guthaben zu verwalten, zwischen Geldformen umzutauschen und Zahlungen je nach den Anforderungen der Transaktion über verschiedene Schienen zu leiten. Ein Unternehmen kann daher Stablecoins für einen Teil seines Liquiditätsstapels verwenden, während es an anderer Stelle weiterhin Bankkonten und lokale Zahlungsnetzwerke nutzt.
Kartenausgaben erweitern dieses Modell auf die Händlerebene. Ein Kunde oder Unternehmen kann Ausgaben aus unterstützten Stablecoin-Guthaben über eine stablecoin-gebundene Karte finanzieren, während Mastercard die Transaktion mit seinem bestehenden Akzeptanznetzwerk verbindet. Der Händler muss keine Blockchain-Wallet installieren oder den Checkout um einen bestimmten Token herum neu gestalten. Stattdessen kann das digitale Asset umgewandelt und über eine Infrastruktur geleitet werden, die bereits mit der Mainstream-Kartenakzeptanz kompatibel ist.
Für zusätzlichen Kontext dazu, wie Mastercard diese Phase erreicht hat, siehe die Analyse von MEXC zur Übernahme von BVNK durch Mastercard und seiner Stablecoin-Strategie. Die Übernahme wurde im August 2026 abgeschlossen und gab Mastercard die Infrastruktur zum Halten, Bewegen, Verwalten und Konvertieren von Werten zwischen Fiatgeld und Stablecoins.
Akzeptieren jetzt Hunderte Millionen Händler Stablecoins direkt?
Nein. Mastercard macht stablecoin-finanzierte Ausgaben mit seinem Händlernetzwerk kompatibel; es verlangt nicht, dass jeder Händler in diesem Netzwerk Blockchain-Assets direkt akzeptiert.
Dies ist eine wichtige Unterscheidung, da die direkte Händlerakzeptanz historisch eine der größten Reibungspunkte bei Krypto-Zahlungen war. Ein Händler, der eine Stablecoin direkt akzeptiert, benötigt möglicherweise Wallet-Infrastruktur, Blockchain-Überwachung, Treasury-Richtlinien, Konvertierungsdienste und Verfahren für den Umgang mit digitalen Assets. All diese Änderungen zu verlangen, bevor Stablecoins in großem Umfang ausgegeben werden können, würde die Akzeptanz verlangsamen.
Mastercard trennt effektiv die Geldquelle von der Händlererfahrung. Ein unterstützter Nutzer kann digitales Geld halten, während der Händler weiterhin innerhalb der vertrauten Zahlungsinfrastruktur operieren kann. Die Stablecoin wird zu einer möglichen Finanzierungs- und Abwicklungsschiene innerhalb eines größeren Zahlungssystems statt zu einem neuen Zahlungssystem, dem jeder Händler unabhängig beitreten muss.
Das verändert die Akzeptanzgleichung. Die Frage verschiebt sich von „Wird jeder Händler Stablecoins akzeptieren?“ zu „Können sich Stablecoin-Guthaben wie gewöhnliche Kaufkraft überall dort verhalten, wo bestehende Zahlungsinfrastruktur bereits funktioniert?“
Warum die Händlerebene mehr zählt als eine weitere Krypto-Wallet
Stablecoin-Wallets sind bereits in der Lage, Werte global zu übertragen, oft zu jeder Tageszeit. Das schwierigere kommerzielle Problem besteht darin, diesen Wert mit den Orten zu verbinden, an denen Unternehmen und Verbraucher ihn tatsächlich ausgeben müssen. Eine technisch effiziente Blockchain-Zahlung ist von begrenztem Nutzen, wenn jeder Händler, Lieferant oder Auftragnehmer dieselbe Wallet und denselben Token unabhängig übernehmen muss.
Mastercards Ansatz nutzt das Kartennetzwerk als Interoperabilitätsschicht zwischen diesen beiden Welten. Anstatt ein separates Händleruniversum für Stablecoins aufzubauen, verbindet die Global Money Platform Blockchain-Guthaben mit bereits existierender Zahlungsakzeptanz. Dadurch kann ein Stablecoin als Finanzierungsquelle dienen, während Mastercard die Brücke in die konventionelle kommerzielle Infrastruktur übernimmt.
Diese Architektur kann den Umfang der erforderlichen Verhaltensänderungen auf der Empfängerseite erheblich reduzieren. Händler können weiterhin Waren in lokaler Währung bepreisen, bestehende Point-of-Sale-Systeme betreiben und Transaktionen über etablierte Kanäle abgleichen. Die Komplexität von Stablecoins kann in der Backend-Infrastruktur konzentriert bleiben, die von der Plattform, dem Emittenten und dem Zahlungsanbieter genutzt wird.
Die Implikation ist wichtig für die Stablecoin-Adoption. Distribution könnte wichtiger sein als direkte Akzeptanz. Ein Stablecoin muss nicht unbedingt Millionen von Händlern haben, die es halten; es braucht eine zuverlässige Infrastruktur, die seinen Wert in die Form umwandeln kann, die diese Händler bereits akzeptieren.
Eine Plattform verbindet Fiat, Stablecoins und bestehende Zahlungsschienen
Mastercard beschreibt die Global Money Platform als ein modulares System, das Senden, Empfangen, Umwandeln, Speichern, Ausgeben und Verdienen umfasst. Dies unterscheidet es von einer einfachen Krypto-Karte, da das Produkt auf breitere Finanz-Workflows für Banken, Fintechs und Unternehmen abzielt und nicht nur auf den Verbraucher-Checkout.
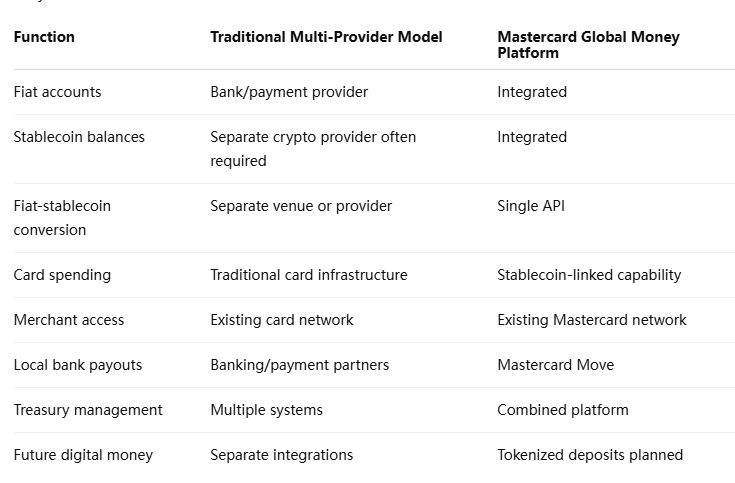
Der Vorteil ist die operative Konsolidierung. Ein Fintech, das heute Stablecoins unterstützen möchte, kann separate Beziehungen für Wallets, Konvertierung, Kartenausgabe, lokale Auszahlungen und Treasury-Management benötigen. Jede Integration bringt zusätzliche Compliance-, Liquiditätsmanagement- und Abstimmungsarbeit mit sich. Mastercard und BVNK versuchen, mehr von diesem Stack in einer einzigen Infrastrukturschicht zusammenzufassen.
Dies erklärt auch, warum die Plattform besser als Multi-Money-Infrastruktur statt als reines Stablecoin-Produkt verstanden werden sollte. Mastercard erwartet, dass Fiat-Währungen, Stablecoins und schließlich weitere regulierte Geldformen wie tokenisierte Einlagen koexistieren. Das strategische Ziel ist es, die Konnektivität zwischen diesen Wertformen zu kontrollieren, anstatt darauf zu wetten, dass eine die anderen vollständig ersetzen wird.
Warum Mastercards Schritt die Stablecoin-Geschichte verändert
Verbraucherkartenzahlungen ziehen die klarste Schlagzeile auf sich, aber Mastercard Move könnte für die Unternehmensakzeptanz wichtiger sein. Das Netzwerk erreicht mehr als 17 Milliarden Endpunkte und schafft Wege von digitalen Guthaben zu lokalen Bankkonten und anderen Auszahlungszielen. Mastercard erwartet, dass die relevante Abdeckung bis 2027 auf mehr als 40 Währungen in über 200 Ländern und Territorien ausgeweitet wird.
Für ein multinationales Unternehmen ist das Problem selten auf eine einzige Zahlung beschränkt. Treasury-Teams müssen Geld in verschiedenen Währungen einziehen, Lieferanten über Jurisdiktionen hinweg bezahlen, ausreichende Guthaben auf lokalen Konten halten und diese Bewegungen nachträglich abstimmen. Das Ergebnis können fragmentierte Liquidität und brachliegendes Bargeld sein, einfach weil Mittel vor Fälligkeit einer Zahlung vorab positioniert werden müssen.
Die Global Money Platform ist darauf ausgelegt, diese Aktivitäten zu verbinden. Ein Unternehmen könnte mehrere Fiat-Währungen und Stablecoins in einer Umgebung halten, bei Bedarf zwischen ihnen konvertieren und lokale Zahlungsschienen nutzen, um Gelder auf das Bankkonto eines Empfängers zu überweisen. Der Empfänger interagiert möglicherweise überhaupt nicht mit einem Stablecoin.
Dies führt zu einem breiteren Prinzip: Der Nutzen von Stablecoins hängt zunehmend von der Qualität des Off-Ramp-Netzwerks ebenso ab wie von der Blockchain selbst. Schnelle Onchain-Abwicklung hat begrenzten Unternehmenswert, wenn Unternehmen diesen Wert nicht effizient in Lohnzahlungen, Lieferantenzahlungen oder Bankguthaben in lokaler Währung umwandeln können.
Können Stablecoins Vorfinanzierung und Working-Capital-Reibungen reduzieren?
Potenziell ja. Mastercard verwendet speziell multinationale Unternehmenszahlungen, um das Problem zu veranschaulichen: Unternehmen können gezwungen sein, separate Konten, Zahlungsanbieter und vorfinanzierte Guthaben über Märkte hinweg zu verwalten, wodurch Kapital gebunden wird, nur um sicherzustellen, dass Zahlungen bei Bedarf ausgeführt werden können.
Stablecoins können einen Teil dieser Struktur verändern, weil digitaler Wert über Grenzen hinweg außerhalb vieler traditioneller Bankfenster bewegt werden kann. Wenn ein Unternehmen liquide Stablecoin-Guthaben zentral halten und bei Bedarf in lokale Währungen umwandeln oder auszahlen kann, könnte es einen Teil des Bargelds reduzieren, das andernfalls im Voraus auf mehreren Konten liegen müsste.
Aber der Nutzen hängt davon ab, dass die gesamte Konvertierungskette effizient funktioniert. Stablecoin-Liquidität, FX-Preise, Bankkonnektivität, lokale Auszahlungsverfügbarkeit und regulatorische Genehmigungen beeinflussen alle, ob ein nominell 24/7-Asset tatsächlich die Working-Capital-Effizienz verbessert. Eine Blockchain kann kontinuierlich abwickeln, während das lokale Finanzsystem des Empfängers noch betriebliche Einschränkungen hat.
Die realistische Chance besteht daher nicht darin, die Bankinfrastruktur zu beseitigen. Sie besteht darin, Stablecoins zu nutzen, um Liquidität zwischen Bankumgebungen mobiler zu machen.
Warum hat Mastercard BVNK gekauft?
Der Start bietet einen klareren Blick auf die strategische Logik hinter der Übernahme von BVNK durch Mastercard im August 2026. Mastercard konnte bereits Karten ausgeben und Händler anbinden; was BVNK hinzufügte, war Infrastruktur für Unternehmen, um Stablecoins neben traditionellen Währungen zu halten, umzuwandeln und zu bewegen.
Die Kombination der beiden gibt Mastercard Kontrolle über einen viel größeren Teil des Transaktionslebenszyklus. Das Unternehmen fügt nicht einfach einen Stablecoin-Checkout-Button hinzu. Es verbindet Konten, Umwandlung, Karten, Auszahlungen, Treasury und Abwicklung innerhalb einer gemeinsamen Plattform.
Diese Positionierung ist wichtig, da Stablecoins zunehmend mit Korrespondenzbanken und spezialisierten Zahlungsanbietern bei grenzüberschreitenden Strömen konkurrieren. Mastercard muss nicht zwischen traditionellen Karten und Blockchain-Schienen wählen, wenn es als Orchestrator zwischen ihnen agieren kann. Das Unternehmen kann sein Vertriebsnetz bewahren und gleichzeitig neue Geldformen darunter hinzufügen.
Die Global Money Platform ist die erste große Produktintegration nach der Übernahme von BVNK und damit ein wichtiger Test dafür, ob etablierte Zahlungsnetzwerke Stablecoins absorbieren können, ohne von ihnen verdrängt zu werden.
MEXC-Ansicht: Die siegreiche Stablecoin-Schiene könnte für Händler unsichtbar sein
Die wichtigste Entwicklung bei Mastercard-Stablecoin-Zahlungen könnte sein, dass Händler nicht krypto-nativ werden müssen. Stablecoins können als Zahlungsinstrument skalieren, selbst wenn die Person, die die Zahlung erhält, niemals eine Wallet öffnet, eine Blockchain auswählt oder ein Token-Guthaben verwaltet.
Das verändert die Art und Weise, wie Adoption gemessen werden sollte. Stablecoin-Adressen von Händlern sind nicht der einzige relevante Indikator. Stablecoin-finanzierte Kartenvolumina, lokale Auszahlungen, Treasury-Ströme und Umwandlungsaktivitäten könnten bedeutungsvoller werden, wenn digitales Geld in bestehende Zahlungserfahrungen eingebettet wird.
Die Strategie von Mastercard deutet auch darauf hin, dass sich die Wettbewerbsebene in Richtung Orchestrierung verschieben könnte. Wenn Fiat-Währungen, Stablecoins und tokenisierte Einlagen koexistieren, könnte die wertvolle Infrastruktur das System sein, das bestimmen kann, welche Schiene genutzt wird, zwischen ihnen umwandelt und Wert in der Form liefert, die der Empfänger bevorzugt.
Masseneinführung sieht in diesem Modell nicht so aus, dass jeder Händler ein Schild „USDC hier akzeptiert“ zeigt. Sie sieht so aus, dass Stablecoins Teil der gewöhnlichen Zahlungsinfrastruktur werden, ohne dass Händler wissen müssen, dass eine Blockchain beteiligt war.
Risiken und Einschränkungen
Der Umfang des Mastercard-Netzwerks sollte nicht mit der universellen Verfügbarkeit jeder Stablecoin-Funktion verwechselt werden.
- Händlerreichweite ist keine direkte Stablecoin-Akzeptanz. Händler können weiterhin Gelder über bestehende Abwicklungsvereinbarungen erhalten.
- Produktverfügbarkeit variiert je nach Markt. Kartenausgabe, lokale Auszahlungen und andere Funktionen unterliegen der Gerichtsbarkeit und Partnerabdeckung.
- Stablecoin-Risiko bleibt bestehen. Emittenten-, Reserve- und Einlösungsrisiken verschwinden nicht, weil ein Token mit Mastercard verbunden ist.
- Umwandlungskosten sind weiterhin wichtig. Wechselkurse, Spreads und Zahlungsgebühren können den wirtschaftlichen Vorteil gegenüber traditionellen Schienen beeinflussen.
- Bankinfrastruktur bleibt wichtig. Lokale Auszahlungen hängen letztlich von funktionierenden Bank- und Zahlungssystemen ab.
- Zukünftige Fähigkeiten sind keine aktuellen Fähigkeiten. Mastercard sagt, dass tokenisierte Einlagen und Unterstützung für agentischen Handel Teil der zukünftigen Entwicklung sind.
- Operatives Blockchain-Risiko bleibt bestehen. Netzwerküberlastung, Wallet-Infrastruktur und technische Ausfälle können digitale Geldströme weiterhin beeinflussen.
Der größte analytische Fehler wäre daher, die Plattform als vollständigen Ersatz für Bank- oder Kartenabwicklung zu betrachten. Sie ist darauf ausgelegt, verschiedene Geldformen interoperabel zu machen, nicht jede Transaktion rein onchain abzuwickeln.
Mastercard-Stablecoin-Zahlungen könnten Krypto an der Kasse unsichtbar machen
Mastercard-Stablecoin-Zahlungen stellen einen anderen Weg zur Adoption dar als die frühe Krypto-Vision, in der Verbraucher und Händler beide die bestehende Zahlungsinfrastruktur aufgeben und direkt über Blockchain-Wallets transagieren würden. Die Global Money Platform behält stattdessen einen Großteil der vertrauten kommerziellen Erfahrung bei und fügt Stablecoin-Fähigkeiten in die Finanzinfrastruktur dahinter ein.
Dieser Ansatz könnte skalierbarer sein. Banken, Fintechs und Unternehmen können Stablecoins halten und umwandeln, verknüpfte Karten ausgeben und Mastercard Move für lokale Auszahlungen nutzen, während Kunden potenziell stablecoin-finanzierte Guthaben in einem Netzwerk mit Hunderten Millionen Händlerstandorten ausgeben können. Der Händler muss den Token nicht verwahren, damit der Stablecoin an der Kasse wirtschaftlich nützlich wird.
Die Bedeutung geht über Kartenzahlungen hinaus. Durch die Kombination von Konten, Treasury-Management, Konvertierung, Händlerausgaben und Bankauszahlungen positioniert sich Mastercard als Interoperabilitätsschicht zwischen traditionellem Geld und tokenisiertem Geld. Die Übernahme von BVNK wird in diesem Kontext strategisch klarer: Mastercard baut die Infrastruktur rund um Stablecoins auf, anstatt sie als isoliertes Zahlungsprodukt zu behandeln.
Der entscheidende Test wird die tatsächliche Nutzung sein. Stablecoin-finanzierte Kartenausgaben, Unternehmens-Treasury-Ströme, lokale Auszahlungen und Konvertierungsvolumen werden zeigen, ob Mastercard Blockchain-Liquidität in Mainstream-Zahlungsaktivität umwandeln kann. Wenn es gelingt, könnte der größte Effekt für Endnutzer nahezu unsichtbar sein: Stablecoins könnten Teil des alltäglichen Handels werden, ohne dass Hunderte Millionen Händler selbst zu Krypto-Nutzern werden müssen.
Quellen
Mastercard — Start der Global Money Platform:
https://www.mastercard.com/global/en/news-and-trends/press/2026/october/mastercard-and-bvnk-launch-global-money-platform-to-power-a-mult.html
Mastercard — Übernahme von BVNK:
https://www.mastercard.com/us/en/news-and-trends/press/2026/august/mastercard-completes-acquisition-of-bvnk-to-advance-global-stabl.html
Risikohinweis: Dieser Artikel dient nur als Referenz und stellt keine Anlageberatung dar. Der Kryptowährungsmarkt ist sehr volatil. Bitte treffen Sie Entscheidungen sorgfältig auf der Grundlage Ihrer individuellen Umstände.