Gerade als der globale KI-Rechenleistungssektor blutig abgestraft wurde, trat die Halbleiterforschungsinstitution SemiAnalysis noch einmal nach.
In ihrem neuesten Modellupdate wurden die globalen Investitionsausgaben für KI-Beschleuniger, die Auslieferungen, der HBM-Bedarf und der Strombedarf deutlich nach unten korrigiert.
Dabei sind die Anpassungen für die Jahre 2028 bis 2030 am deutlichsten: Die Kapitalausgabenprognose für 2028 wurde um 28 % gesenkt, für 2029 und 2030 um 41 % bzw. 40 %.
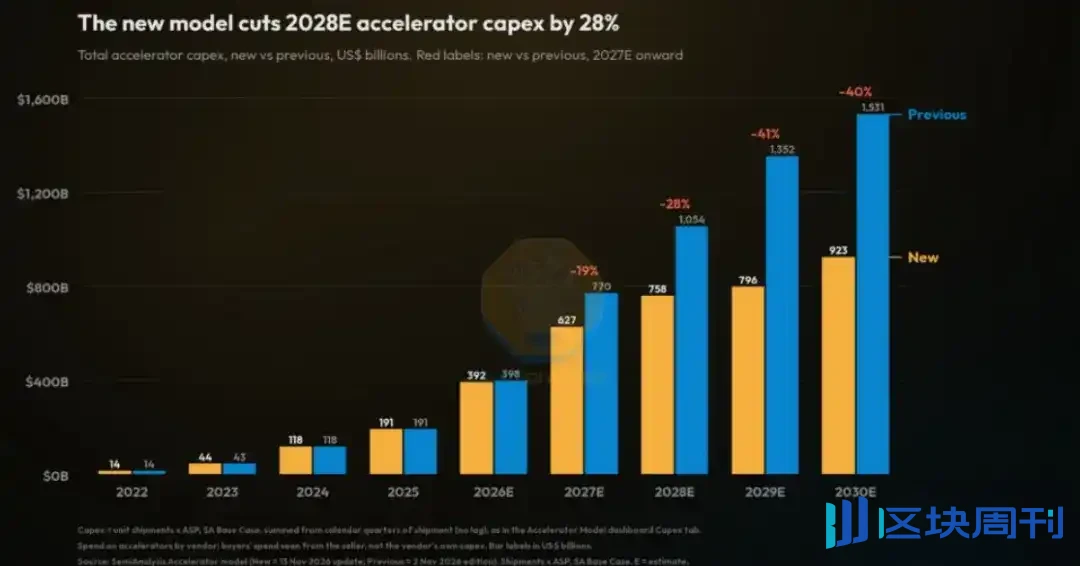
Nach Berechnungen des neuen Modells werden die globalen Kapitalausgaben für KI-Beschleuniger im Jahr 2030 von den zuvor prognostizierten 1,531 Billionen US-Dollar auf 923 Milliarden US-Dollar sinken, eine Verringerung um 608 Milliarden US-Dollar.
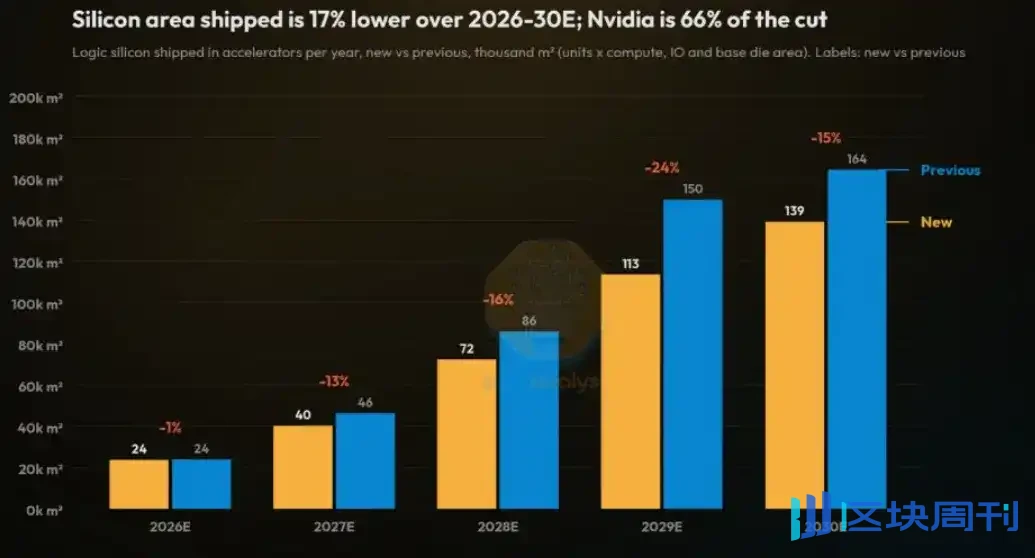
Gleichzeitig wurde die kumulierte Prognose für die Auslieferungsfläche von Beschleuniger-Logikwafern von 2026 bis 2030 um 17 % nach unten korrigiert, wobei Nvidia 66 % des Kürzungsumfangs ausmacht.
Die Wirkung dieser Zahlen zeigt sich zunächst darin, dass die bisherige Markterzählung von der „unbegrenzten Expansion“ der KI-Infrastruktur durchbrochen wird.
In den vergangenen zwei Jahren ging der Kapitalmarkt allgemein davon aus, dass Cloud-Anbieter und KI-Labore ihre Investitionen in Rechenleistung weiterhin mit extrem hoher Intensität ausbauen würden, was eine Neubewertung von GPU, HBM, optischen Modulen, Rechenzentrumsstrom und Flüssigkühlung usw. antreiben würde.
Doch die Korrektur von SemiAnalysis zeigt, dass die Kapitalausgabenprognose für 2026 im Wesentlichen stabil ist und der wirklich deutliche Wendepunkt erst nach 2027 liegt, insbesondere da die ursprünglich über 1 Billion US-Dollar liegenden jährlichen Investitionsvolumina für 2029 und 2030 nun auf einen Bereich von 800 bis 900 Milliarden US-Dollar gesenkt wurden.
Hinter der Herabsetzung stehen drei Gründe:
Erstens verlangsamt sich das Wachstum der KI-Umsätze. Die Wachstumsrate der neu hinzugewonnenen annualisierten wiederkehrenden Umsätze führender KI-Labore im dritten Quartal ist gesunken, was die Institutionen dazu veranlasst, neu zu bewerten, ob Token-Erlöse die hohen Rechenkosten dauerhaft decken können.
Zweitens hat sich das Finanzierungsumfeld verschärft. Debt- und Equity-Investoren sind gegenüber Projekten ohne langfristige Beschaffungszusagen von Cloud-Anbietern vorsichtiger geworden, was die Entwicklung von Grundstücken, Strom und Gebäudekörpern für Rechenzentren beeinflussen wird.
Drittens verschärfen sich die US-Regulierungs- und Netzanschlussbeschränkungen; voraussichtlich werden 5,8 GW der Rechenzentren, die zwischen der zweiten Hälfte 2027 und der ersten Hälfte 2028 in Betrieb gehen sollen, verzögert.
Die Auswirkungen auf die Industriekette sind nicht gleichmäßig verteilt.
Nvidia ist am stärksten betroffen; nicht nur wurde die Auslieferungsprognose deutlich gesenkt, auch die Annahmen zum durchschnittlichen Verkaufspreis der neuen Feynman-Produktreihe wurden erheblich nach unten gedrückt.
Beispielsweise wurde der durchschnittliche Verkaufspreis des Feynman von etwa 110.000 US-Dollar auf etwa 78.000 US-Dollar gesenkt, der des Feynman Ultra von etwa 175.000 US-Dollar auf etwa 98.000 US-Dollar.
Dies zeigt, dass sich der Wettbewerb bei KI-Chips von „Wer hat Produktionskapazität“ zu „Wer hat das bessere Preis-Leistungs-Verhältnis“ verschiebt; alternative Plattformen wie TPU, Trainium und AMD GPU schwächen die Preissetzungsmacht von Nvidia.
Auch die gleichzeitige Herabsetzung von HBM- und Strombedarf verdient Beachtung.
Die Prognose für die globalen HBM-Auslieferungen 2028 wurde um 30 % gesenkt, der Strombedarf von KI-Beschleunigern 2030 um 34 %.
Das bedeutet nicht, dass Speicher- und Stromsegmente an Wert verlieren, sondern dass sich die Industriekette von „Kapazitäten und Strom sichern“ zu „Kapazitäten nach Rendite allocation“ verschiebt.
Der Anteil von HBM an der Materialliste für KI-Beschleuniger bleibt weiterhin hoch; HBM4, fortschrittliches Packaging und kundenspezifischer Speicher bieten weiterhin strukturelle Chancen; auch die Engpässe auf der Stromseite werden nicht vollständig verschwinden, nur wird der Auftragsrhythmus stärker vom konkreten Netzanschlussfortschritt der Projekte abhängen.
Für den Markt gleicht diese Runde der Herabsetzung eher einer vorweggenommenen Entschäumungs-Kalibrierung.
Zuvor neigte der Markt dazu, KI-Rechenleistungsinvestitionen als einseitig steigende Kurve zu verstehen, doch in der Realität werden sie gemeinsam von Umsatzvalidierung, Finanzierungsrestriktionen, Netzanschluss, Chipeffizienz und Wettbewerbsstruktur beeinflusst.
Künftig müssen insbesondere die Kapitalausgabenleitlinien der Cloud-Anbieter, die Auftragssichtbarkeit bei Beschleunigern, Veränderungen der HBM-Vertragspreise, die Warteschlangenzeiten für Rechenzentrums-Netzanschlüsse sowie der Anteil von Inferenzlasten an der Gesamtrechenleistung beobachtet werden.
Wenn die Inferenznachfrage weiter wächst, die Kosten pro Rechenleistungseinheit sinken und die effektive Auslastung steigt, wird die Industriekette weiterhin strukturelle Unterstützung erhalten; wenn die Rendite langfristiger Projekte schwer zu validieren ist, könnten die Kapitalausgabenprognosen weiter korrigiert werden.
Derzeit durchläuft der globale KI-Rechenleistungssektor eine schmerzhafte Phase der Bewertungskorrektur und des Platzens der Blase.
Dennoch lässt sich nicht sicher feststellen, ob diese Phase abgeschlossen ist; die Bewertungen mögen zwar bereits stark gefallen sein, doch das Problem ist, ob die Prognoseparameter in den Bewertungsmodellen synchron nach unten korrigiert wurden. Wenn nicht, dann sind die Bewertungen möglicherweise nicht wirklich günstig.
Die beste Methode ist, geduldig darauf zu warten, dass der Markt sich selbst bereinigt.
Erhofft werden kann, dass die Trägheit des Marktes oft über das Ziel hinausschießt: Obwohl es viele negative Faktoren gibt und der KI-Rechenleistungssektor stark zurückgefallen ist, könnte eine übermäßige Marktkorrektur, die die Bewertungen tatsächlich auf extreme Tiefststände drückt, in Kombination mit der Bereinigung verschiedener gehebelter Mittel und Verkaufsaufträge sowie historisch hohen Short-Positionen, umgekehrt eine explosive Erholung auslösen.
Wann sich diese Gelegenheit ergibt, kann nur der Markt beantworten.