Autor: Zhou, ChainCatcher
Für E-Guards war das vergangene Jahr besonders hart.
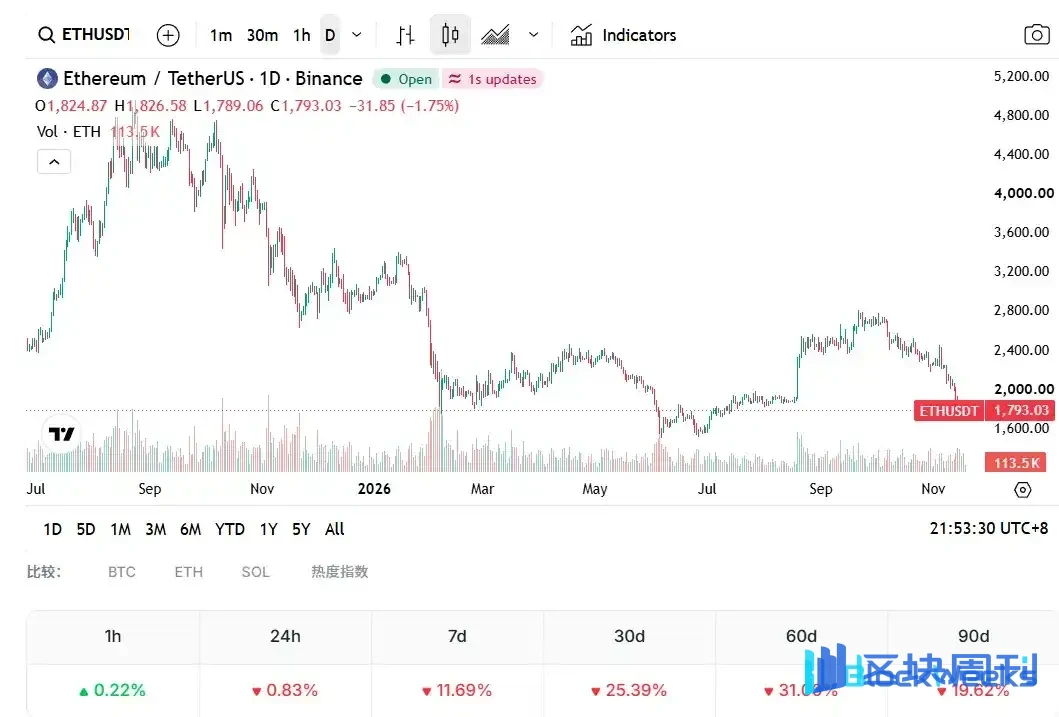
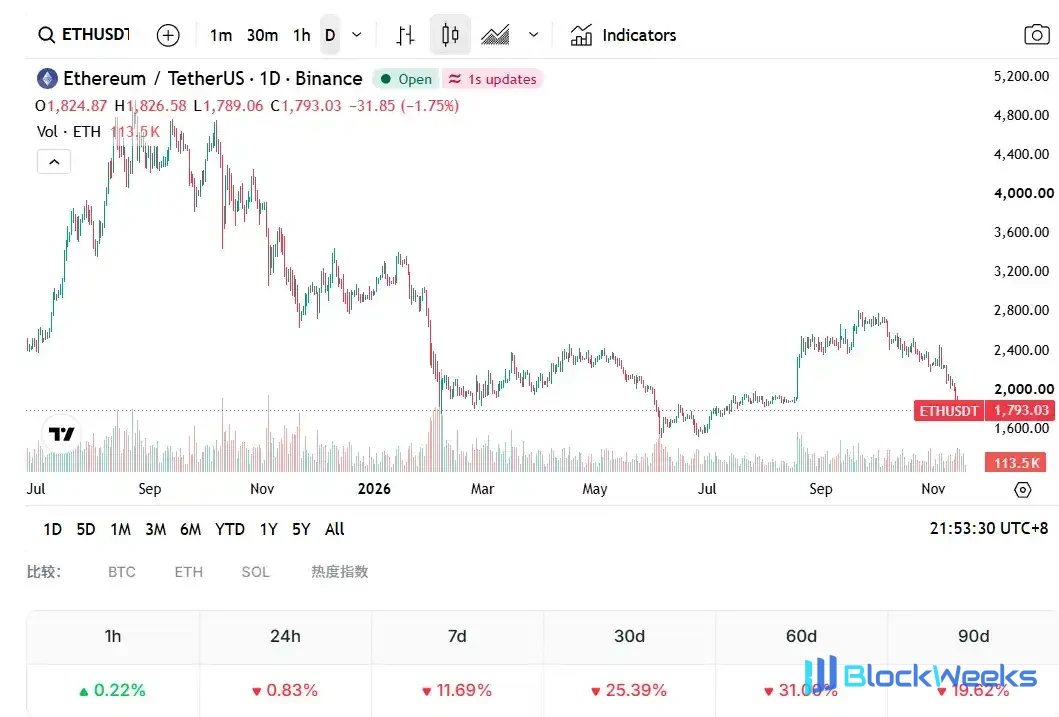
Seitdem der ETH-Preis im letzten Jahr ein Allzeithoch von 4.954 US-Dollar erreicht hatte, ist er stetig gefallen. In diesem Jahr ist ETH wiederholt unter die Marke von 2.000 US-Dollar gefallen, im Juni zeitweise unter 1.600 US-Dollar gesunken und pendelt derzeit um 1.800 US-Dollar, ein Rückgang von mehr als 60 % gegenüber seinem Allzeithoch.
Am härtesten getroffen wurde Bitmine unter der Führung von Tom Lee. Zum 8. November hielt das Unternehmen 6.070.092 ETH zu einem Durchschnittspreis von etwa 3.353 US-Dollar, wobei die unrealisierten Verluste zeitweise fast 10 Milliarden US-Dollar erreichten.
Vor mehr als einem Jahr hat dieser Mitbegründer von Fundstrat in seiner Eigenschaft als Wall-Street-Stratege ETH befürwortet und galt als seltener institutioneller Fürsprecher für Ethereum.
Seitdem konnte er, unabhängig davon, wie sich der Markt bewegte, fast immer bullische Gründe liefern. Ende Oktober dieses Jahres sagte er noch, dass ETH im nächsten Zyklus etwa 62.000 US-Dollar erreichen könnte.
In den Augen des Marktes ähneln seine Aussagen zunehmend einer Art „blinder Bullishness“. Für einen Long, der seine Position nahezu halbiert und unrealisierte Verluste von fast 10 Milliarden US-Dollar gesehen hat, wie viel sind seine Worte noch wert?
1. Warum kann Tom Lee ETH nicht mehr bewegen?
In der zweiten Hälfte des letzten Jahres war Tom Lees Einfluss am größten. Bitmine gab weiterhin Aktien mit Aufschlag aus, um Coins zu kaufen, und wurde in nur wenigen Monaten zum weltweit größten ETH-Treasury-Unternehmen. Mehrere von Tom Lees kurzfristigen Prognosen bewahrheiteten sich ebenfalls nacheinander, und er wurde einst als Pump King von ETH gefeiert.
Nachdem ETH im August seinen Höhepunkt erreicht hatte und zurückgefallen war, änderte sich sein bullischer Ton nicht. Auf der Binance Blockchain Week Anfang Dezember sagte er noch, dass ETH bei 3.000 US-Dollar stark unterbewertet sei, und prognostizierte, dass BTC und ETH im Januar 2026 neue Höchststände erreichen würden.
Eine halbe Monat später zerstörte ein interner Bericht dieses Bild. Am 20. Dezember legte Sean Farrell, Leiter der Digital-Asset-Strategie bei Fundstrat, in einem Ausblick für das Jahr 2026 für zahlende Abonnenten einen erheblichen Drawdown in der ersten Jahreshälfte als Basisszenario zugrunde und gab eine ETH-Zielspanne von 1.800 bis 2.000 US-Dollar und für BTC von 60.000 bis 65.000 US-Dollar an.
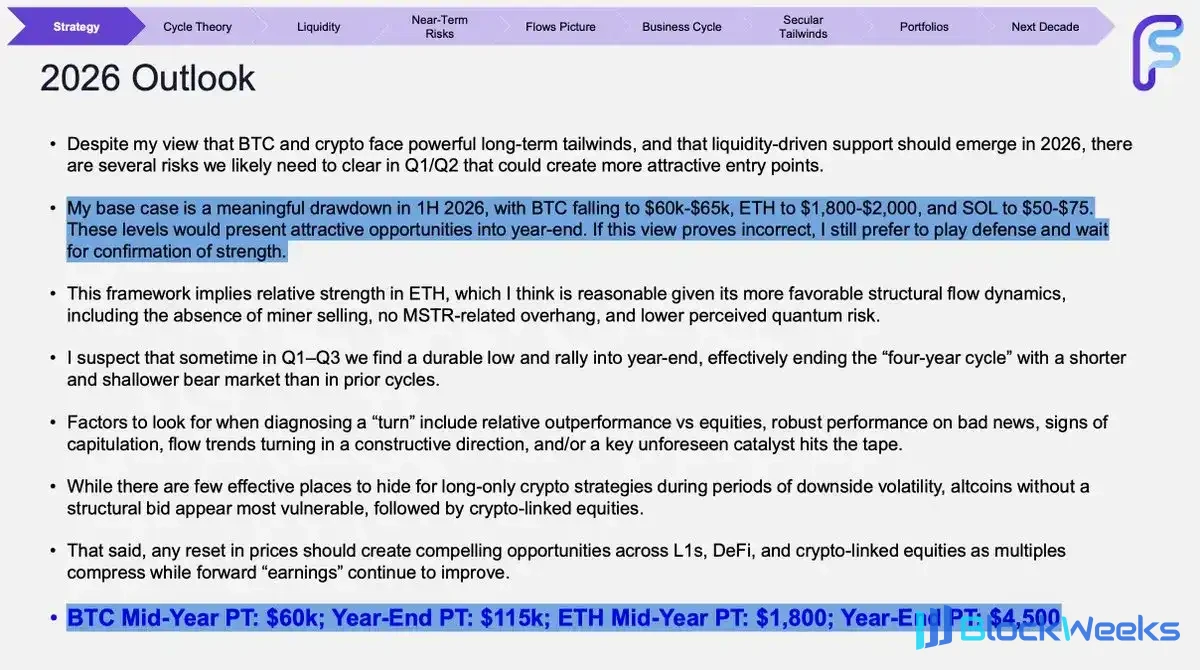
Öffentlich bullisch, intern bärisch – dieser Kontrast stürzte Tom Lee und sein Team in eine Vertrauenskrise, und viele sahen darin den Beginn des Zusammenbruchs von Tom Lees Persona.
Sean Farrell stellte später klar, dass der Bericht Risikomanagement betonte und keine bärische Sichtweise darstellte. Tom Lee erklärte, dass beide auf unterschiedlichen Methodologien und Zeithorizonten beruhten.
Die anschließende Marktentwicklung entsprach weitgehend der Einschätzung jenes internen Berichts. Im Januar 2026 erreichten weder BTC noch ETH neue Höchststände, und ETH ist seitdem mehrfach unter 2.000 US-Dollar gefallen, im Juni sogar unter 1.600 US-Dollar.
Seit September 2025 hat er wiederholt angedeutet, dass ETH etwa 62.000 US-Dollar erreichen könnte. Nach seiner Berechnung könnte das ETH/BTC-Verhältnis auf etwa 0,25 steigen, wenn Ethereum die Zahlungs- und Bankinfrastruktur ersetzt; bei einem BTC-Preis von 250.000 US-Dollar läge ETH bei etwa 62.000 US-Dollar.
Danach fügte er historische Zyklusbelege hinzu und sagte, dass Ethereum in früheren Zyklen um das 50- bis 200-Fache gestiegen sei und dass selbst eine konservative Schätzung von 25-mal dieses Preisniveau erreichen würde.
Was ETHs Rückgang betrifft, so beschrieb er in Bitmines Wochenbericht vom 16. November den 28-prozentigen Rückgang von ETH über zwei Wochen als einen Wasserfall-Rückgang, der nicht mit den Fundamentaldaten übereinstimme und möglicherweise auf externe Faktoren wie die Dynamik bei Nvidia und Anleger, die Barmittel für den Börsengang von Anthropic beschafften, zurückzuführen sei. Ein Jahr zuvor hatte er als Grund Schäden an den Bilanzen der Market Maker angegeben.

Jenseits der Glaubwürdigkeit schwächt auch Bitmines eigene Lage Tom Lees Einfluss. Das Modell der Aktienausgabe zum Coin-Kauf, das im vergangenen Jahr seine Expansion stützte, ist nun schwer aufrechtzuerhalten.
Als ETH fiel, blieb der Aktienkurs des Unternehmens lange unter dem Wert seiner Beteiligungen, und eine fortgesetzte Ausgabe würde nur die Aktionäre verwässern, weshalb Bitmine zu Aktienrückkäufen überging. Laut den Offenlegungen von Bitmine hatte das Unternehmen bis Ende Oktober 2026 etwa 22,9 Millionen Aktien für etwa 400 Millionen Dollar zurückgekauft.
In den vergangenen zwei Wochen kaufte Bitmine jeweils 9.587 und 7.653 ETH; Letzteres entspricht zu aktuellen Preisen etwa 14 Millionen Dollar, eine deutliche Verkleinerung des Akkumulationsumfangs. Das Unternehmen hat inzwischen 99 % seines Ziels von 5 % Beteiligung erreicht und hat seinen Plan nach Erreichen nicht offengelegt; es ist sehr wahrscheinlich, dass es danach keine ETH mehr kaufen wird.
Wichtiger noch: Bitmines Knappheit als Brücke zwischen der Wall Street und ETH verschwindet. Im Januar dieses Jahres schloss Grayscale die erste Auszahlung von Staking-Prämien eines US-Spot-ETH-ETF ab, und im März brachte BlackRock einen Staking-ETH-ETF auf den Markt, der es Institutionen ermöglicht, ETH-Exposure und Staking-Rendite direkt über ETFs zu erlangen.
Derzeit hat Bitmine im Wesentlichen keine Schulden, etwa 86 % seiner ETH sind gestakt, und das annualisierte Staking-Einkommen beträgt etwa 245 Millionen Dollar, sodass kurzfristig kein Druck einer Zwangsliquidation besteht. Obwohl Tom Lees Persona nicht vollständig zusammengebrochen ist, haben seine Worte nicht mehr dieselbe Wirkung auf den Markt wie zuvor.
2. Kann nach dem Scheitern des ETH-Burn-Narrativs die Werteaufbewahrung noch jemanden überzeugen?
Rückblickend auf Tom Lees bullische Logik im vergangenen Jahr war das, worüber er am meisten sprach, der Tokenisierungs-Superzyklus. Seiner Ansicht nach macht die Tokenisierung stetige Fortschritte, und das meiste davon findet auf Ethereum statt.
Was die Nutzung betrifft, so findet die Tokenisierung tatsächlich statt. Laut einem Bericht von Binance Research wuchs die Nutzung des Ethereum-Netzwerks im ersten Halbjahr 2026 um etwa 50 %, aber weil die Gas-Gebühren weiter sanken, wird für das Gesamtjahr ein Rückgang der Netzwerkeinnahmen um 53 % erwartet.
Die Chain wird geschäftiger, aber der Wert kehrt nicht zu ETH zurück. Seit dem Übergang zu Proof of Stake ist ETH im Verhältnis zu BTC um mehr als 60 % gefallen.
Auch die Burn-Logik, die zuvor die Bewertung von ETH stützte, ist gescheitert. Mit dem Fortschritt der L2-Skalierung und einem starken Rückgang der Mainnet-Gebühren bleibt die Burn-Menge weit hinter der Neuausgabe zurück.
Laut Daten von ultrasound.money beträgt, berechnet über die letzten 30 Tage, der annualisierte Burn von ETH etwa 35.000 Coins, die annualisierte Ausgabe etwa 1,09 Millionen Coins und die jährliche Angebotswachstumsrate etwa 0,86 %. Seit dem Merge ist das Nettoangebot von ETH um etwa 1,7 Millionen Coins gestiegen, und die Erwartung einer Deflation ist vollständig gescheitert.

Bitcoins Fähigkeit, die Position des digitalen Goldes zu besetzen, liegt weitgehend darin, dass es seine Regeln jahrelang kaum verändert hat, während Ethereum sich noch mitten in einer schnellen Iteration befindet.
Am 8. November veröffentlichte Vitalik einen Artikel, in dem er ETHs Positionierung als Werteaufbewahrung erneut betonte und vorschlug, die Gebührenverbrennung nicht länger als zentrale Bewertungslogik zu behandeln.
Seiner Ansicht nach stammte das frühere Verbrennen hauptsächlich aus spekulativer Nachfrage innerhalb des Krypto-Kreises und stellte keinen echten Preisboden dar; das Streben nach hohen Verbrennungsmengen würde zudem mit den Zielen der Dezentralisierung und der Anti-Vereinnahmung in Konflikt geraten, und selbst wenn die Verbrennung lange Zeit unter einem Zehntel des Break-even-Niveaus bleibt, besteht kein Grund, dies zu bedauern.
Tom Lee fügte, wie immer, Vitaliks Bestätigung, dass ETH ein Wertspeicher sei, seiner Liste der bullischen Gründe hinzu.
Institutionelle Anleger sehen das anders. Schätzungen von Jeff Dorman, Chief Investment Officer bei Arca, zufolge können die monatlichen Einnahmen von Ethereum in Höhe von etwa 6 Millionen Dollar plus die ETH in Wallets, die zur Bezahlung von Gas verwendet werden, nur 45 bis 50 Milliarden Dollar seiner rund 246 Milliarden Dollar Marktkapitalisierung erklären, wobei der Rest eher aus sozialem Wert und Marktvorstellungskraft stammt.
Der Krypto-KOL Lanhu ist ebenfalls der Ansicht, dass es zu früh ist, jetzt über Wertspeicher zu sprechen; Ethereum sollte zunächst eine angemessene Gebühr von 10 % bis 20 % von L2s und Block-Buildern einziehen und damit das Problem der Wertabsicherung auf Mechanismenebene lösen. Wertspeicher kann sich nur natürlich bilden; er lässt sich nicht durch das Rufen von Parolen erreichen.
Vitalik erwähnte, dass die Roadmap von Ethereum relativ ausgereift sei und größere Änderungen größtenteils im Voraus absehbar seien, doch er listete auch eine lange Reihe von Protokollfunktionen auf, von denen erwartet wird, dass sie sich ändern, einschließlich der Möglichkeit, dass der Konsensalgorithmus in den nächsten zwei Jahren größere Anpassungen erfahren könnte.
Der Krypto-KOL Chen Mo sagte, dass die Auswirkungen der technischen Roadmap auf den Preis lange brauchen, um sich zu zeigen, und dass es wirklich wert ist, zu beobachten, ob Ethereum weiterhin Entwickler für sich gewinnen kann; Verbrennungsdaten seien zweitrangig.
III. Die Stiftung tritt hinter die Kulissen zurück – kann Bitmine das auffangen?
Ethereum mag sehr erfolgreich sein, aber warum ETH sehr teuer sein muss, dafür fehlt noch eine überzeugende Antwort.
Vitalik schrieb in einem langen Beitrag auf X, dass, wenn das Halten von ETH darum geht, finanzieller Hype nachzujagen, es dann einen furchtlosen Anführer braucht, der in den sozialen Medien Parolen ruft. Dieser Satz enthält eine Spur von Ironie und zeigt auch, dass die Stiftung nicht die Absicht hat, eine solche Rolle zu spielen.

Das im März dieses Jahres veröffentlichte Missionsdokument der Stiftung listete Zensurresistenz und Anti-Vereinnahmung als Kernprinzipien auf.
Gleichzeitig durchläuft die Stiftung interne Turbulenzen. Die beiden Co-Geschäftsführer Tomasz Stańczak und Hsiao-Wei Wang schieden im Februar bzw. Juni aus, und das Vorstandsmitglied Bastian Aue ist derzeit vorübergehend mit der Leitung betraut. Im Juni kündigte die Stiftung den Abbau von 54 Stellen an, etwa 20 % der Gesamtbelegschaft, und kürzte etwa 40 % ihres Jahresbudgets.
Kürzlich klagte die ehemalige Leiterin der Protokollunterstützung der Stiftung, Kayleen Fulton, vor einem US-Bundesgericht und behauptete, sie und Trent Van Epps hätten einen von 53 Personen unterzeichneten offenen Brief angeführt, der sich gegen umstrittene Bestimmungen im Missionsdokument richtete, und dass die beiden daraufhin im April entlassen wurden. Die Stiftung hat noch keine Erwiderung eingereicht.
Darüber hinaus tauchten in letzter Zeit häufig Behauptungen auf, dass die Stiftung ETH verkaufe, wobei mehrere als stiftungsnah gekennzeichnete Wallets nacheinander ETH verkauften. Laut Überwachung durch die On-Chain-Analystin Tante Ai haben stiftungsnahe Adressen seit dem 26. Oktober insgesamt etwa 7.785 ETH verkauft.
Der On-Chain-Analyst Specter warnte jedoch, dass die Zuordnungs-Tags für einige Wallets nicht ausreichend belegt seien; frühe Fondstransaktionen mit der Stiftung bedeuteten nicht, dass sie noch von der Stiftung kontrolliert würden.
Gemessen am Umfang sind die direkten Auswirkungen dieser Verkäufe auf den Preis begrenzt. Die von der Stiftung gehaltenen ETH machen etwa 0,16 % des Gesamtangebots aus, und in diesem Jahr hat sie etwa 70.000 ETH gestakt und damit Erträge genutzt, um einen Teil ihrer Coin-Verkäufe zu ersetzen.
Aus der Perspektive von Kleinanlegern ist es jedoch ein Gegensatz, dass Vitalik ETH als Wertspeicher positioniert, während ständig Nachrichten über Coin-Verkäufe der Stiftung auftauchen, was das Marktvertrauen erschüttert.
Bemerkenswert ist, dass die Käufer bei den von der Stiftung öffentlich bestätigten Verkäufen alle Bitmine waren. Laut Ankündigungen der Stiftung verkaufte die Stiftung von März bis Mai insgesamt 25.000 ETH über drei außerbörsliche Transaktionen an Bitmine, zu einem Durchschnittspreis zwischen 2.043 und 2.387 Dollar.
Im Juni dieses Jahres gründeten fünf ehemalige leitende Forscher der Foundation die gemeinnützige F&E-Organisation Ethlabs, mit Finanziers wie BitMine, SharpLink und dem Ethereum-Mitbegründer Joe Lubin. Im Juli unterstützte dieselbe Gruppe von Finanziers die Gründung von Ethereum Institutional, das sich auf institutionelle Ansprache und ETH-Marketing konzentriert.
Allerdings beschränkt sich die Verbindung zwischen den beiden derzeit weitgehend auf die Ebene von Kaufen, Verkaufen und Finanzierung. Nachdem Vitalik erneut den Wertspeicher zur Sprache gebracht hat, muss diese Erzählung, damit sie von der Wall Street akzeptiert wird, noch in eine Bewertungslogik übersetzt werden, die Institutionen verstehen können.
Abschließende Gedanken
Für ETH-Investoren gibt es derzeit nur noch wenige Parteien, auf die man sich verlassen kann. Die Foundation hat nicht die Absicht, sich für den Münzpreis auszusprechen, und Spot-ETF-Fonds verzeichneten zuletzt anhaltende Abflüsse. Bitmine, das etwa 5 % des im Umlauf befindlichen ETH-Angebots hält, gilt weiterhin als die Partei, die derzeit am stärksten motiviert und am besten in der Lage ist, die ETH-Erzählung zu stützen.
Das Problem ist, dass die Interessen von Bitmine nicht vollständig mit denen der Kleinanleger übereinstimmen. Seine Einnahmen stammen hauptsächlich aus Staking, seine Aktienkursentwicklung hängt von Asset-Aufschlägen ab, und nachdem seine Bestände sich dem 5%-Ziel nähern, ist auch der Umfang zusätzlicher Käufe merklich geschrumpft.
Tom Lees Pumpen kann den Markt kaum noch erneut bewegen. Statt seines nächsten Kursziels könnte es eher lohnenswert sein zu beobachten, ob Bitmine eine direktere Synergie mit der Foundation bilden und einen Bewertungsanker für ETH finden kann, den die Wall Street anerkennt.