La edición 21 cerró sobre una curva que se había aplanado con un dato de inflación y preguntó si el bono a dos años aguantaría por encima del 4,60% a través de una decisión del Comité Federal de Mercado Abierto. Aguantó, el Comité subió y el aplanamiento no se detuvo: se aceleró [1][3].
El hecho más útil de esta edición es la diferencia entre dos cifras que el Comité publicó la misma tarde. La decisión fue de un cuarto de punto: el rango objetivo del tipo de los fondos federales pasó a situarse entre el 3,75% y el 4%, por doce votos a favor y ninguno en contra [1]. Las proyecciones divulgadas junto a ella movieron la mediana de la senda de política para 2027, 2028 y 2029 medio punto al alza en cada año, de 3,6, 3,4 y 3,1 a 4,1, 3,9 y 3,6 [2]. El Comité se movió una vez; la proyección movió cuatro años a la vez, y en los tres lejanos el doble de lo que se movió la decisión. Ese es el suceso de esta ventana, y no es el titular que llevó ningún medio. La subida cabe en una línea; la revisión de la senda hay que ir a buscarla a la tabla de medianas del propio documento de proyecciones.
La curva del Tesoro lo leyó así. Frente al cierre anterior, el dos años sumó 13 puntos básicos y el treinta años perdió 1 [3]. El diferencial 2s30s cerró la ventana en 58 puntos básicos, desde 72 en el cierre anterior y 87 dos ventanas atrás [3]. Un ciclo de subidas que el tramo largo se niega a prolongar es un ciclo de aplanamiento, y esta es ya la tercera ventana consecutiva en la que esta serie registra el tramo corto moviéndose más que el largo. Tres ventanas seguidas con el mismo sentido no son una tendencia demostrada, pero sí son tres lecturas del mismo signo tomadas del mismo archivo publicado.
La peor sesión del bitcoin en la ventana fue el primer día del Comité y la mejor llegó dos días después de la decisión. El 15 de septiembre cerró un −3,27% e imprimió el mínimo de la ventana en 74.909,40; el 18 de septiembre cerró un +5,86% [4]. La ventana terminó en +5,65% frente al cierre anterior, en 81.143,90 [4]. El suceso no lo movió; lo movió lo que vino después —y el interés abierto y la financiación subieron todo el camino, en las dos plazas que esta serie sigue [5][6][7][8].
Un comprador al que esta serie sigue desde la edición 14 volvió a estar ausente. Strategy no declaró compra alguna de bitcoin por segundo informe consecutivo y destinó 139,3 millones de dólares a recomprar sus propias acciones preferentes [9]. La sección 6 trata de esa ausencia, no del precio.
Semana del 14 al 20 de septiembre de 2026
Bitbase Research · 21 de septiembre de 2026
El único gráfico que importa
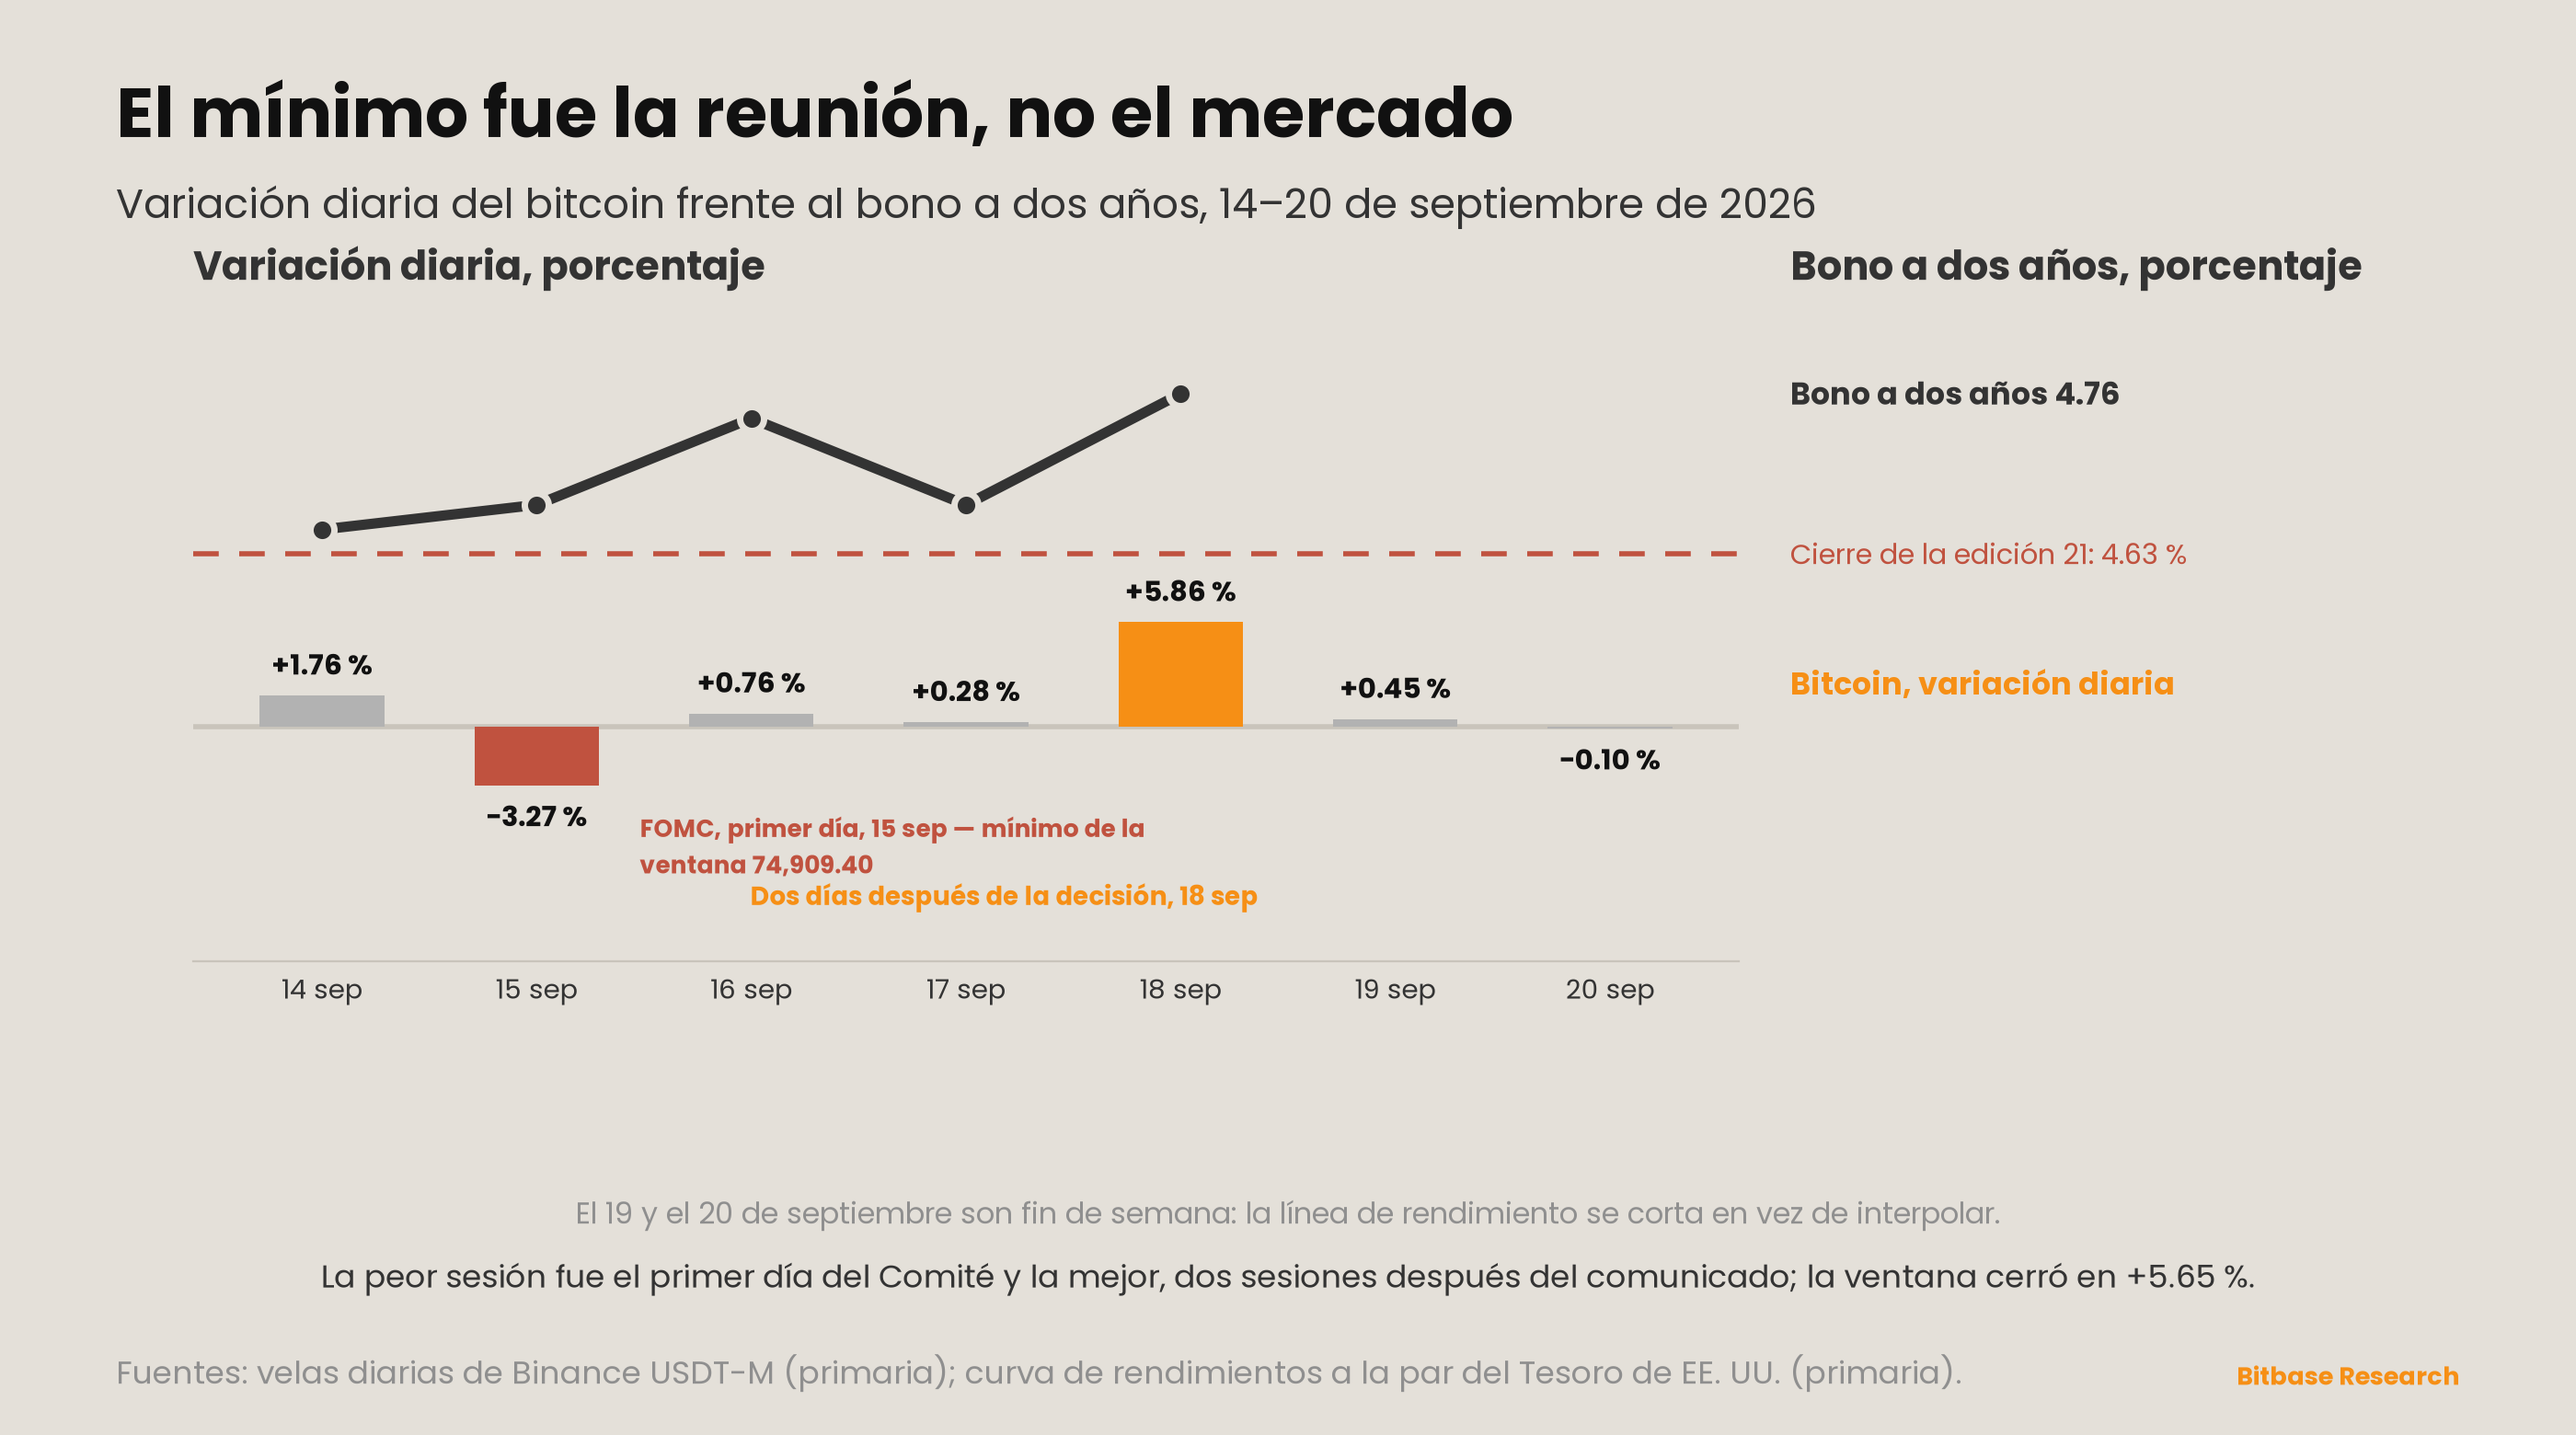
Cierres diarios de los perpetuos BTCUSDT, futuros con margen en USDT, hora UTC, con el rendimiento a la par del bono a dos años en el eje derecho [3][4]:
| Fecha (UTC) | Cierre | Sesión | Rendimiento a 2 años |
|---|---|---|---|
| 13 de septiembre (cierre ant.) | 76.805,00 | −0,57% | — |
| 14 de septiembre | 78.153,30 | +1,76% | 4,65 |
| 15 de septiembre (FOMC, primer día) | 75.599,90 | −3,27% | 4,67 |
| 16 de septiembre (decisión) | 76.174,60 | +0,76% | 4,74 |
| 17 de septiembre | 76.385,90 | +0,28% | 4,67 |
| 18 de septiembre | 80.863,00 | +5,86% | 4,76 |
| 19 de septiembre | 81.225,60 | +0,45% | — |
| 20 de septiembre | 81.143,90 | −0,10% | — |
El mínimo de la ventana, 74.909,40, se imprimió intradía el 15 de septiembre, antes de que el Comité hubiera dicho nada [4]. La sesión de la decisión en sí cerró al alza. La mayor ganancia en una sola sesión llegó en la segunda sesión posterior al comunicado, y las dos sesiones siguientes sumaron entre ambas un 0,35%: el movimiento ocurrió una vez y después se detuvo. Conviene separar las dos cosas: la sesión en la que el Comité habló y la sesión en la que el precio se movió no son la misma, y esta edición las trata por separado en todo lo que sigue.
Esta es la segunda ventana consecutiva en la que la mayor revaluación no coincidió con el suceso programado. La edición 21 registró el mayor movimiento de la curva el 10 de septiembre, el día antes de un IPC de agosto embargado hasta el 11 de septiembre [3]. Esta ventana registra el mayor movimiento del bitcoin el 18 de septiembre, dos días después de una decisión publicada el 16 [1][4]. En una ventana el mercado se movió antes y en la siguiente se movió después. El patrón es que la sesión programada no es donde está el riesgo —una observación sobre estas dos ventanas, y la sección 7 dice lo que no es.
El eje derecho es la parte que conviene llevarse. El dos años subió en cuatro de las cinco sesiones y terminó en el 4,76%, su cierre más alto del año en los registros de esta serie [3]. El bitcoin cerró la ventana un 5,65% más arriba [4]. Sea cual sea la relación entre la senda de política y este activo, en esta ventana no se expresó como una relación de niveles. El tipo exigido al Tesoro a dos años y el precio del bitcoin subieron a la vez a lo largo de los mismos siete días, y esta edición registra la coincidencia sin construir con ella ningún mecanismo.
La señal estructural de la semana
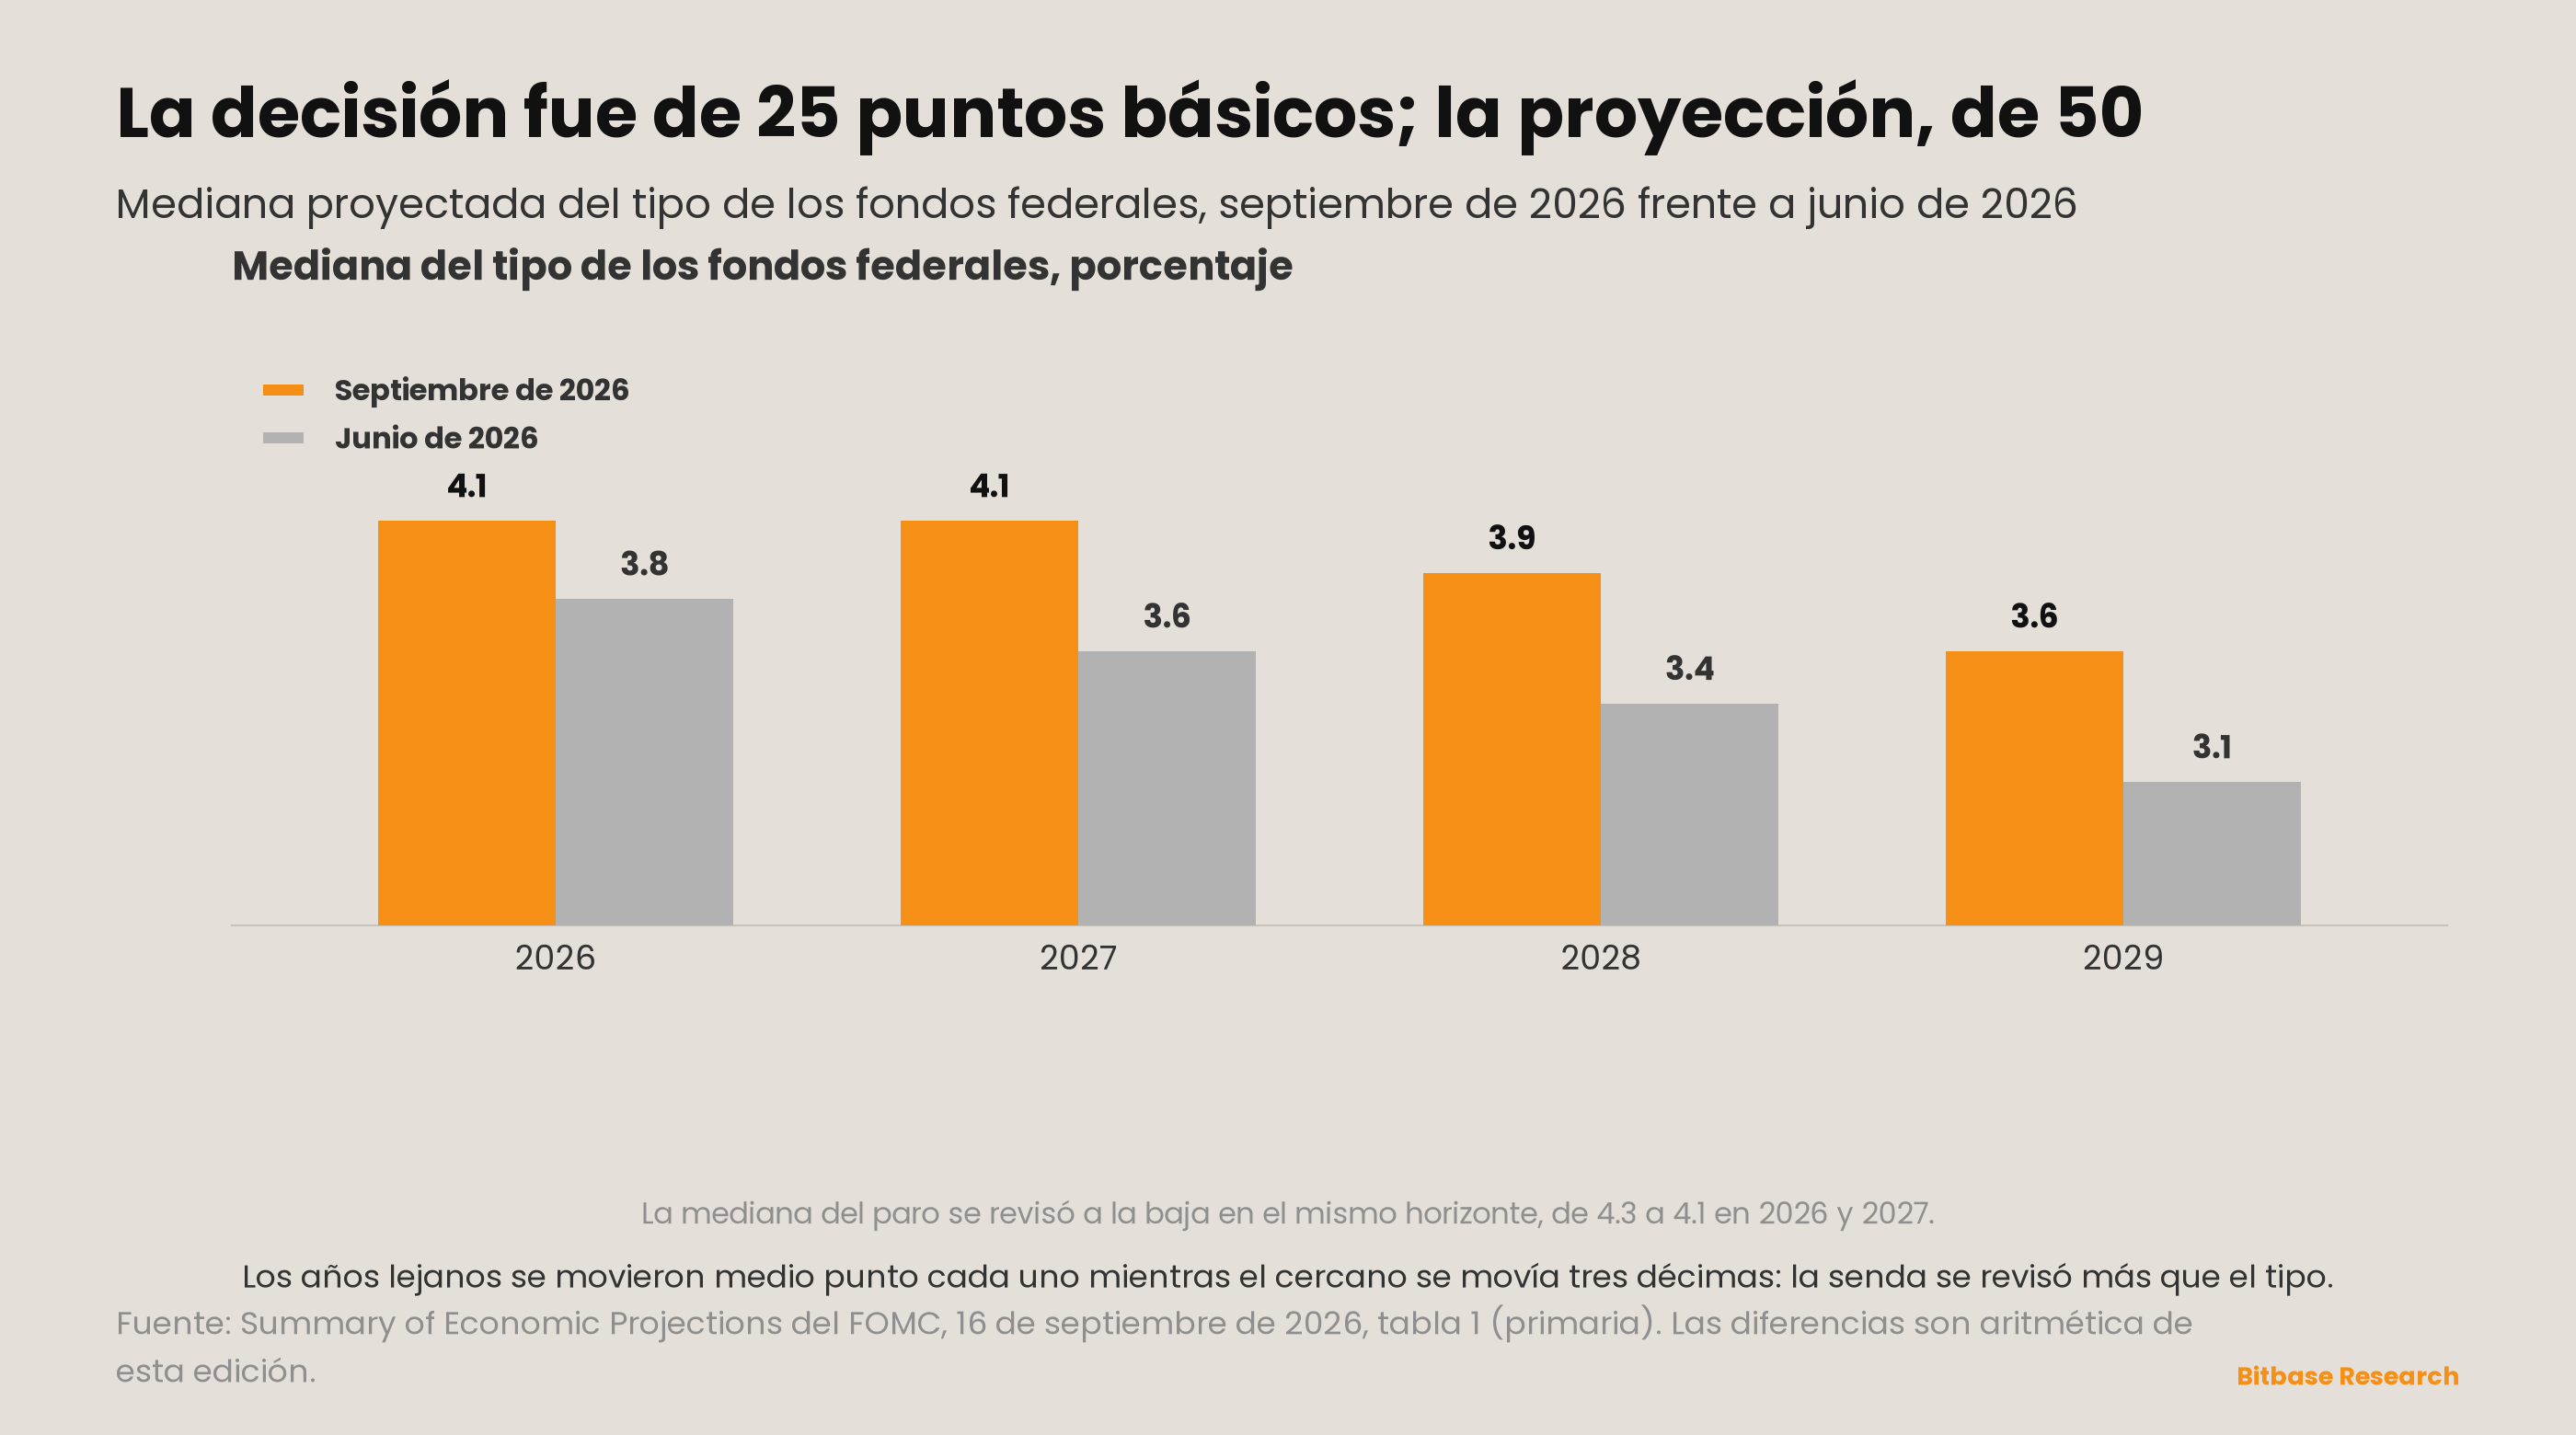
El Resumen de Proyecciones Económicas publica la mediana actual de cada variable junto a la mediana de junio en la misma tabla [2]. La fila de la senda de política:
| Mediana, tipo de los fondos federales | 2026 | 2027 | 2028 | 2029 | Largo plazo |
|---|---|---|---|---|---|
| Septiembre de 2026 | 4,1 | 4,1 | 3,9 | 3,6 | 3,2 |
| Junio de 2026 | 3,8 | 3,6 | 3,4 | 3,1 | — |
| Variación | +0,3 | +0,5 | +0,5 | +0,5 | — |
El año cercano se movió menos que los años lejanos. Una sola subida de un cuarto de punto explica la mayor parte de la revisión de 2026. Nada de lo ocurrido en esta ventana explica 2029. La subida entregada cabe dentro de la revisión del año en curso; la de los años lejanos no tiene detrás ningún dato de esta semana, sino un cambio de opinión de los participantes sobre dónde tendrá que estar el tipo cuando ya no haya noticias que descontar.
La fila del empleo se movió en sentido contrario, y eso es lo que hace legible la fila de política [2]:
| Mediana, tasa de paro | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Septiembre de 2026 | 4,1 | 4,1 | 4,1 | 4,1 |
| Junio de 2026 | 4,3 | 4,3 | 4,2 | 4,2 |
| Variación | −0,2 | −0,2 | −0,1 | −0,1 |
Los participantes revisaron el paro a la baja en todo el horizonte y la senda de política al alza en todo el horizonte. El comunicado dice que la actividad económica «se está expandiendo a un ritmo sólido» [1]. Las medianas de inflación subieron de forma marginal: el PCE pasó de 3,6 a 3,7 para 2026 y el PCE subyacente de 3,3 a 3,4 [2]. Dos décimas de paro a la baja en los años cercanos y una décima de inflación subyacente al alza no serían, por separado, un cambio de régimen; tomadas juntas y a lo largo de todo el horizonte describen a un comité que ha cambiado de idea sobre cuánto tipo aguanta esta economía. Esto no es un comité endureciendo contra la debilidad. Es un comité que ahora espera necesitar un tipo más alto durante más tiempo porque espera que la economía lo tolere.
La respuesta de la curva fue aplanarse, y en el aplanamiento es donde vive el desacuerdo [3]:
| 11 sep (cierre ant.) | 14 sep | 16 sep (decisión) | 18 sep | |
|---|---|---|---|---|
| 2 años | 4,63 | 4,65 | 4,74 | 4,76 |
| 10 años | 4,96 | 4,97 | 5,01 | 5,01 |
| 30 años | 5,35 | 5,34 | 5,35 | 5,34 |
| 2s10s | 33 pb | 32 pb | 27 pb | 25 pb |
| 2s30s | 72 pb | 69 pb | 61 pb | 58 pb |
El treinta años terminó la ventana un punto básico por debajo de donde la empezó y sin cambios frente al día anterior a la reunión [3]. A lo largo de tres ventanas el diferencial 2s30s ha recorrido 87, 72 y 58: ha perdido 29 puntos básicos mientras el tramo corto se revaluaba al alza todo el tiempo. El diez años queda en medio y apenas aporta: cerró la ventana cinco puntos básicos por encima del cierre anterior, a medio camino entre los trece que sumó el dos años y el que perdió el treinta.
La lectura estructural es estrecha y esta serie se atendrá a ella. Una senda proyectada más alta para 2028 y 2029 con un treinta años sin cambios es el tramo largo negándose a prolongar la proyección. Eso es compatible con varias cosas: un tipo terminal que el mercado ya tenía más arriba, la idea de que la senda no llegará a entregarse, o una oferta y una demanda del bono largo que no tienen que ver con ninguna de las dos. Los datos de aquí no separan ninguna de ellas, y la sección 7 lo dice.
Tablero de doble vía
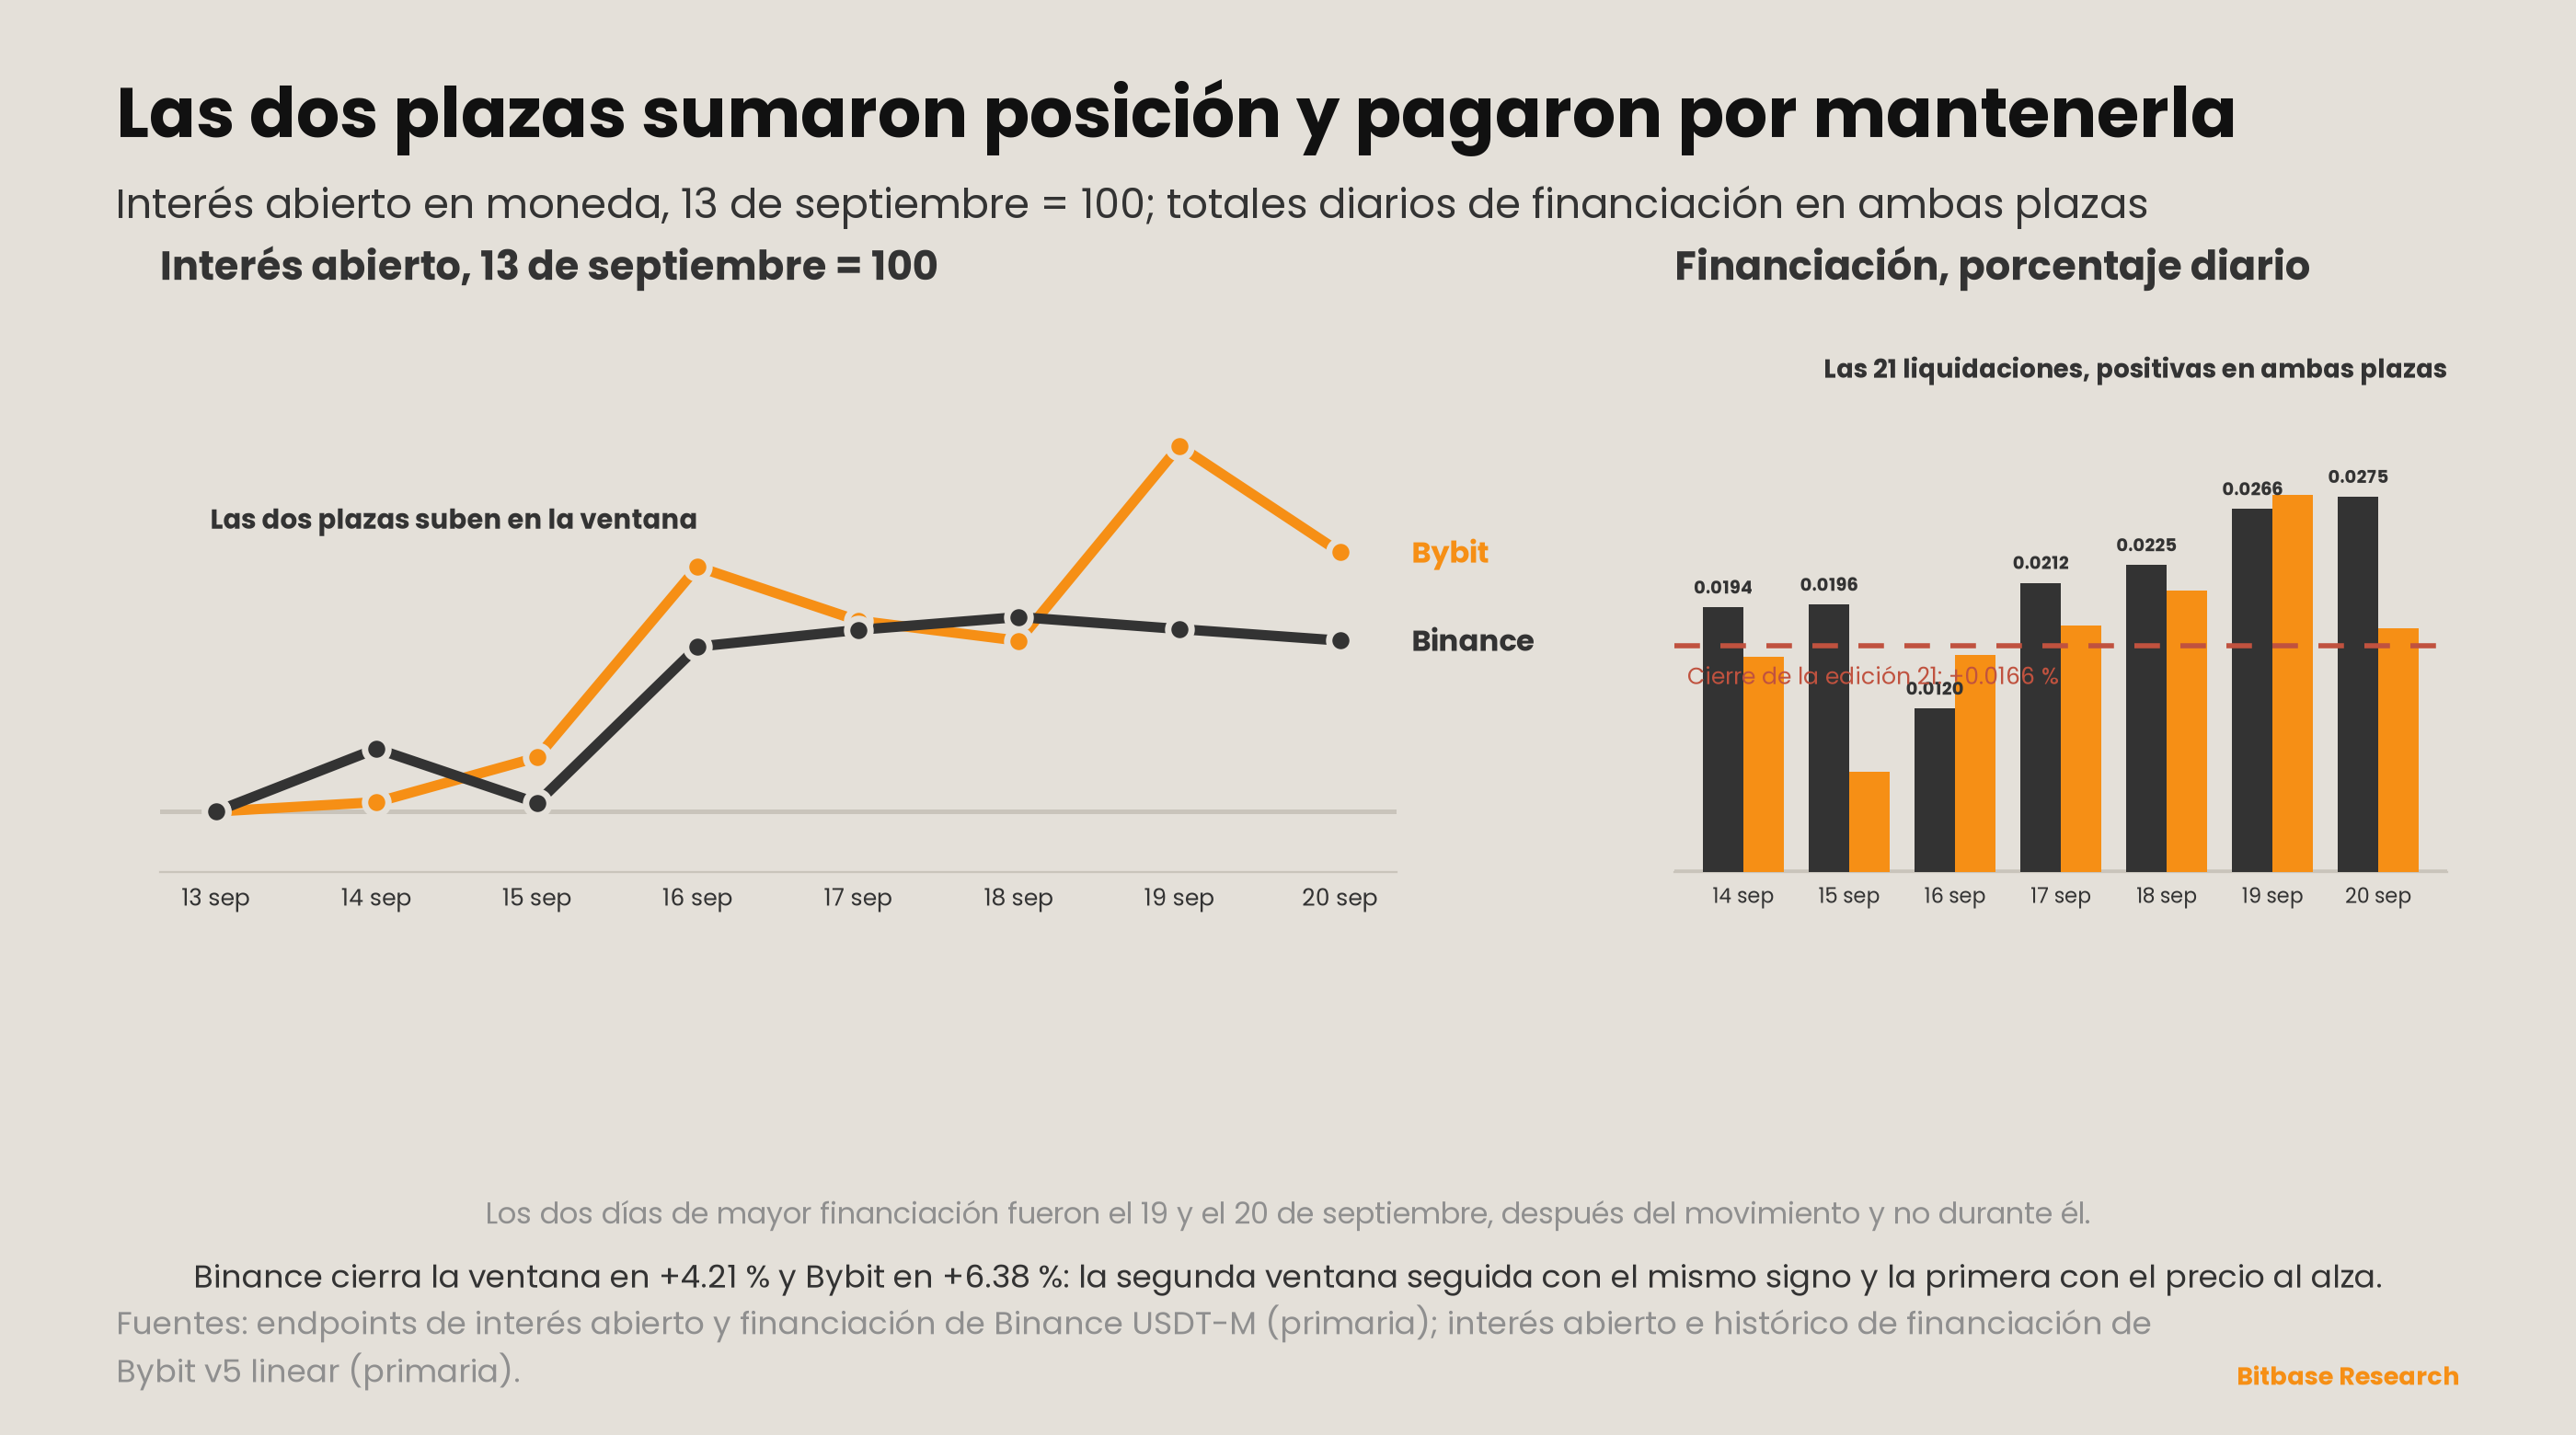
Interés abierto en moneda de los perpetuos BTCUSDT, instantáneas diarias [5][7]:
| Fecha | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 13 de septiembre (cierre ant.) | 103.300 | 53.279 |
| 14 de septiembre | 104.897 | 53.402 |
| 15 de septiembre | 103.517 | 53.988 |
| 16 de septiembre | 107.492 | 56.488 |
| 17 de septiembre | 107.918 | 55.782 |
| 18 de septiembre | 108.245 | 55.518 |
| 19 de septiembre | 107.939 | 58.072 |
| 20 de septiembre | 107.646 | 56.678 |
Binance cierra la ventana con un +4,21% y Bybit con un +6,38% [5][7]. La edición 21 registró la primera ventana de tres en la que ambas plazas compartían signo. Esta es la segunda, y esta vez el signo compartido es positivo sobre un precio al alza: la convergencia anterior fue la de las dos plazas soltando posición dentro de una caída. Medir el interés abierto en moneda y no en dólares evita aquí un artefacto conocido: en dólares, una posición idéntica parece crecer solo porque el precio sube, y en una ventana que terminó un 5,65% arriba esa diferencia no sería pequeña.
Financiación, sumada a lo largo de los tres intervalos de ocho horas de cada día UTC [6][8]:
| Fecha | Binance | Bybit |
|---|---|---|
| 14 de septiembre | +0,0194% | +0,0158% |
| 15 de septiembre | +0,0196% | +0,0074% |
| 16 de septiembre | +0,0120% | +0,0159% |
| 17 de septiembre | +0,0212% | +0,0181% |
| 18 de septiembre | +0,0225% | +0,0206% |
| 19 de septiembre | +0,0266% | +0,0276% |
| 20 de septiembre | +0,0275% | +0,0179% |
| Total de la ventana | +0,1488% | +0,1233% |
Todos los intervalos de ambas plazas fueron positivos, y el día de la decisión cargó el menor total diario de los siete en Binance [6]. Los dos días más altos de Binance fueron el 19 y el 20 de septiembre, después del movimiento y no durante él. Los largos pagaron más por mantener la posición una vez que la posición ya era rentable, que es el aspecto que tiene un libro saturado visto desde fuera y que no es una predicción sobre lo que viene después. Los veintiún intervalos de la ventana se liquidaron en el mismo sentido en cada una de las dos plazas, y ese sentido es el que paga el largo.
Lo que está ausente de este tablero, y se nombra en lugar de omitirse: los flujos diarios de los ETF al contado, por la misma razón registrada en la edición 21 —esta serie no tiene ninguna vía primaria de obtención para ellos y no los toma de segunda mano.
En el radar — semana del 21 al 27 de septiembre
Primero: ¿declara alguna compra el informe de Strategy que cubre esta ventana? A fecha de cierre de esta edición ese informe no existe: la presentación más reciente en el índice EDGAR de la compañía es la del 14 de septiembre, que cubre del 8 al 13 [9]. Tres divulgaciones consecutivas se leen ya como una compra, cero y cero. La siguiente o prolonga esa racha o la termina.
Segundo: ¿aguanta el dos años por encima del 4,70% ahora que tiene detrás a un comité que sube? Cerró en el 4,76% tras cuatro sesiones al alza de cinco [3]. La edición 21 jubiló la prueba del 4,30% por dejar de informar de nada una vez que el nivel se volvió irrelevante; esta serie la sustituye por un nivel alrededor del cual el mercado opera de verdad, y la jubilará del mismo modo si deja de importar.
Tercero: ¿baja el diferencial 2s30s de los 50 puntos básicos? Ha perdido 29 puntos básicos a lo largo de tres ventanas y se sitúa en 58 [3]. Un umbral con nombre es la única forma de hacer falsable la afirmación estructural de la sección 2, y se elige 50 porque es el siguiente número redondo por debajo de la lectura actual, no porque signifique nada.
Cuarto: ¿es siquiera obtenible el resultado de una recompra del tramo largo del Tesoro? La edición 21 lo preguntó y la respuesta de esta ventana vuelve a ser no: tres endpoints no devolvieron nada desde esta máquina, con el detalle en la sección 7. La pregunta se mantiene abierta deliberadamente: un fallo de obtención repetido en dos ventanas es un hallazgo sobre la fuente, no sobre la operación.
Quinto: ¿sigue la financiación en positivo durante una semana sin ningún suceso programado de la Reserva Federal? Todos los intervalos de ambas plazas fueron positivos en una semana que contenía una decisión del FOMC [6][8]. La próxima ventana no contiene ninguna reunión del FOMC [13]. Si la demanda paga por quedarse es una pregunta más limpia sin ella.
Actualización del seguimiento de señales
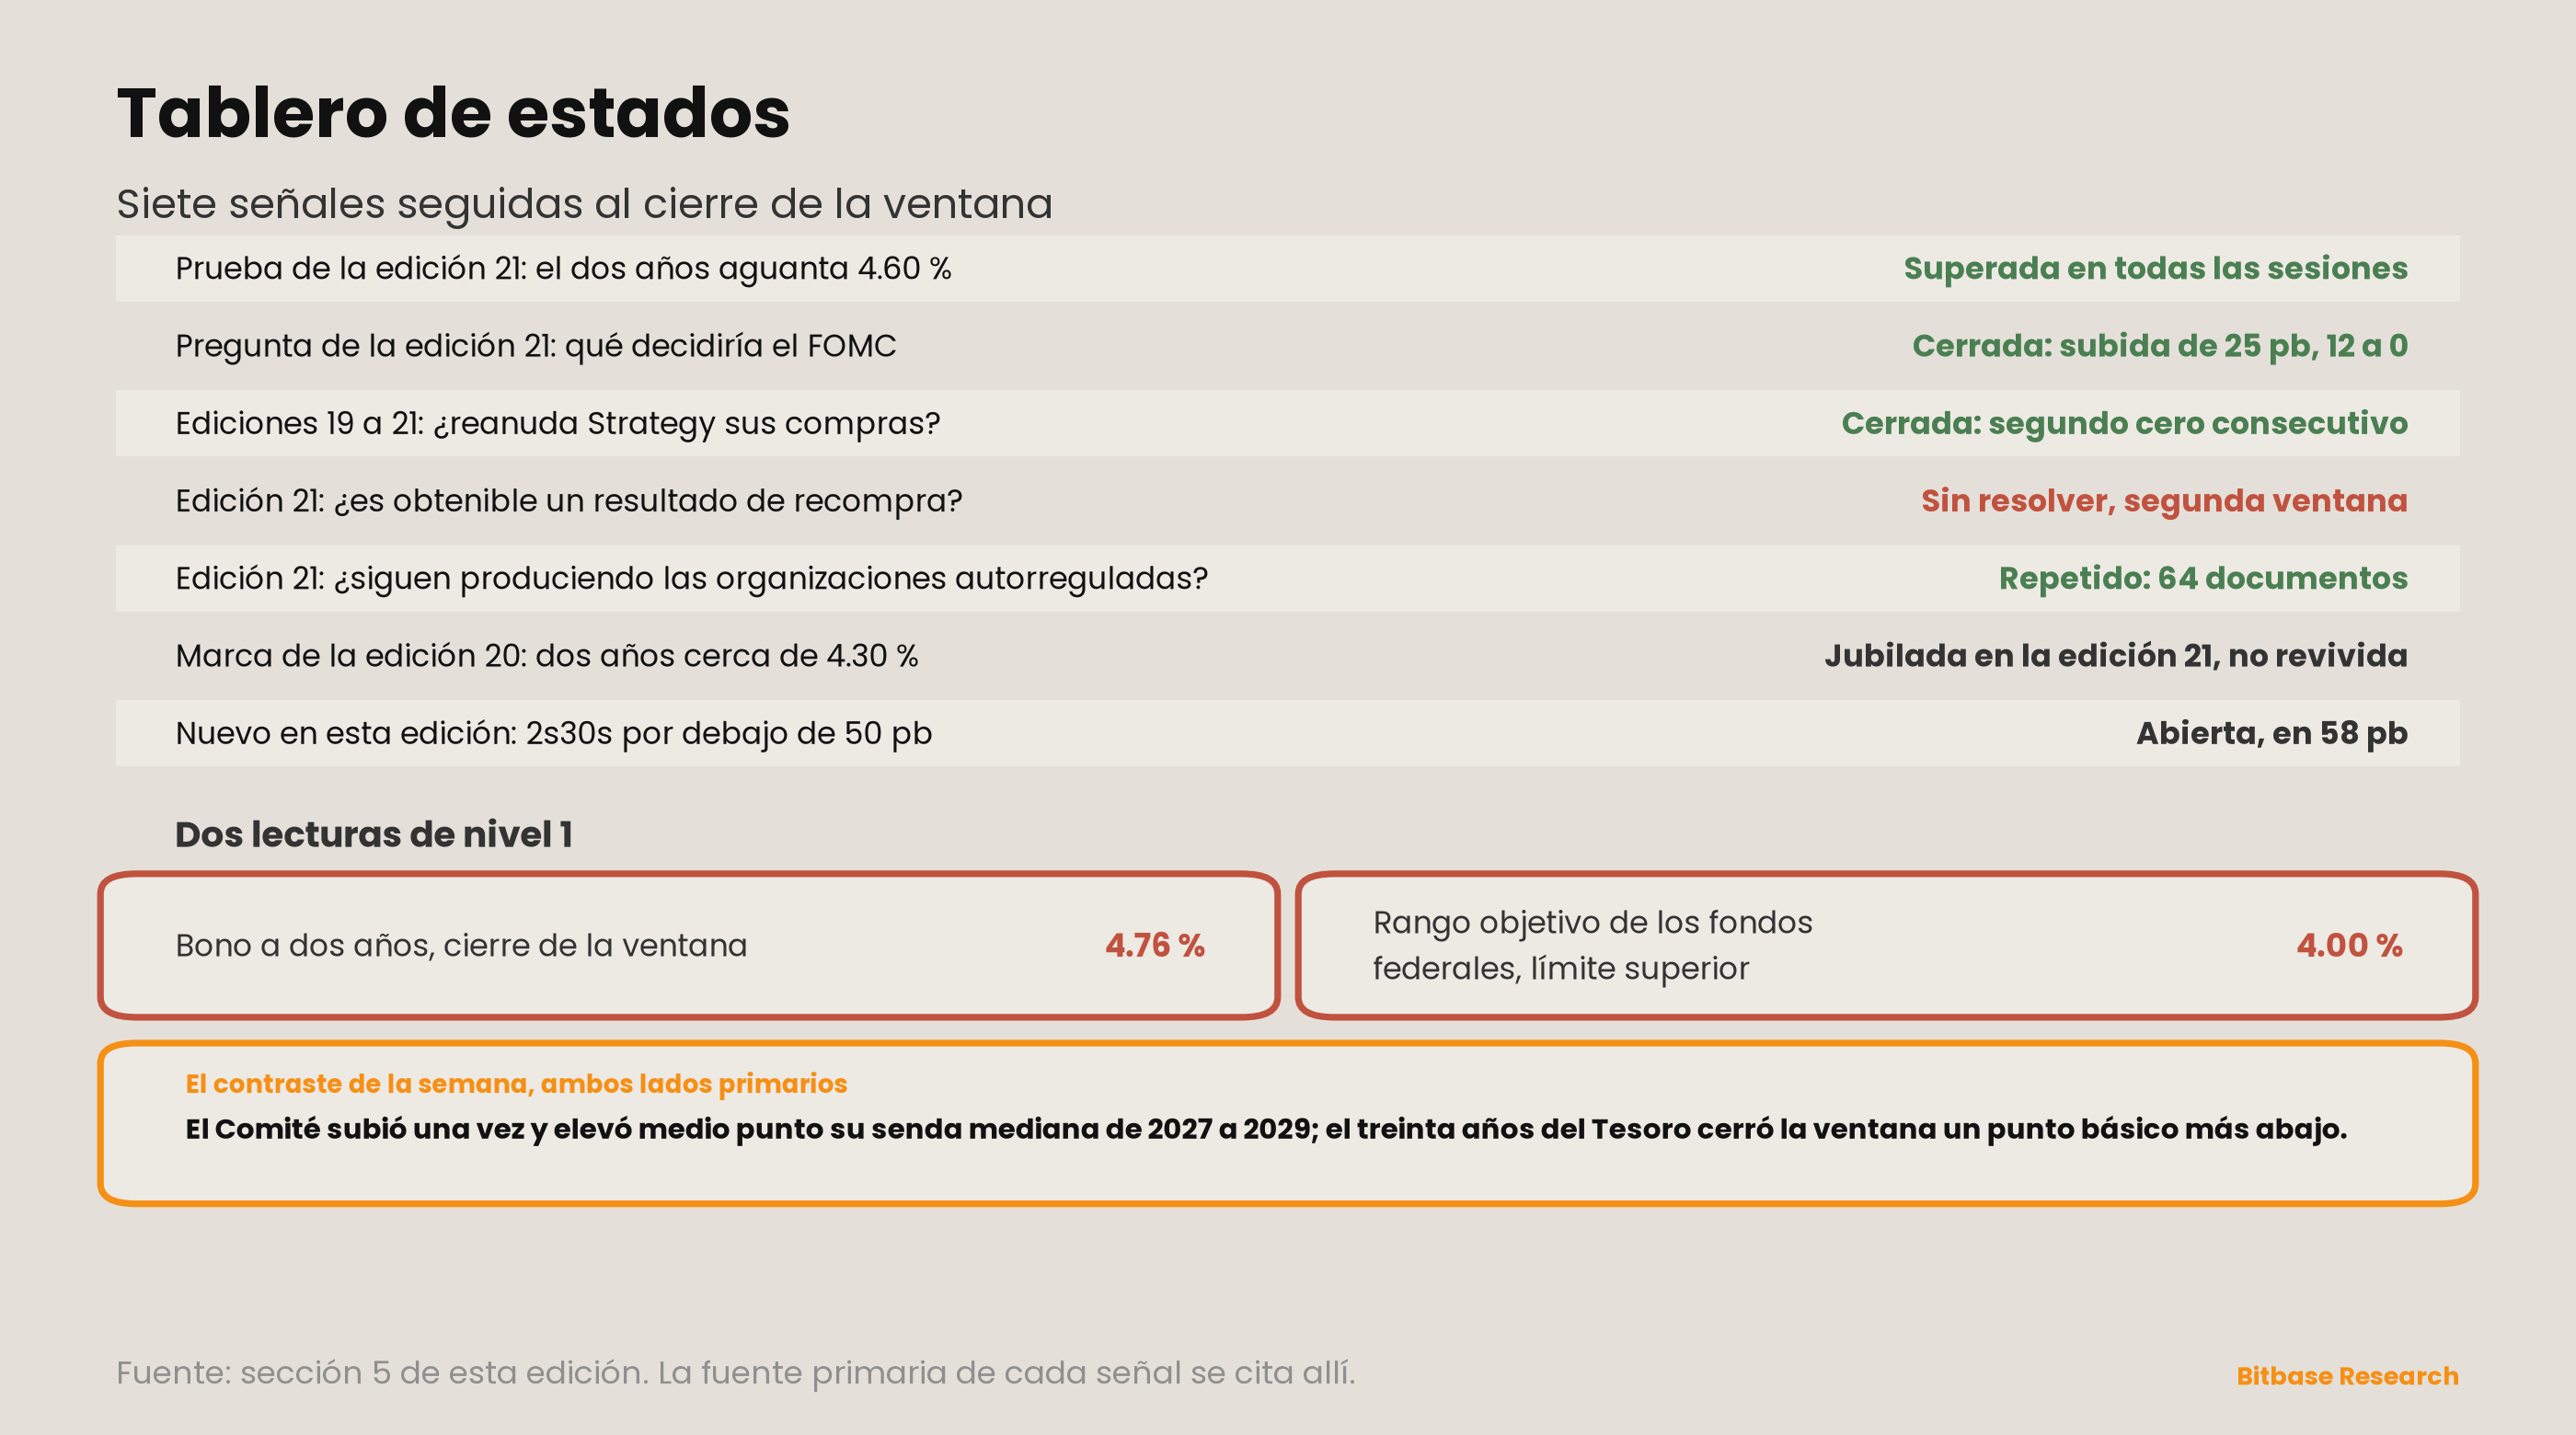
El radar de la edición 21 planteó cinco preguntas. Tres se cierran limpiamente, una se cierra contra el marco que la produjo y una no se cierra en absoluto, por segunda ventana seguida.
Primero: ¿qué decidiría el FOMC el 15 y el 16 de septiembre? Subió un cuarto de punto, hasta situar el rango entre el 3,75% y el 4%, por unanimidad [1]. La edición 21 lo planteó como la reunión a la que apuntaba un condicional de principios de septiembre, con ambas ramas sosteniendo una cifra después de que el IPC de agosto saliera caliente en el titular y blando en el subyacente. El Comité lo resolvió en la dirección que señalaba el titular y no en la que señalaba el subyacente. Nivel 1, cerrado, y la sección 2 registra que las proyecciones hicieron bastante más trabajo que la decisión.
Segundo: ¿aguantó el dos años por encima del 4,60% a través de la decisión? Sí, en todas las sesiones [3]. Lecturas de 4,65, 4,67, 4,74, 4,67 y 4,76: la más baja quedó 5 puntos básicos por encima del nivel y el cierre, 16 por encima. A diferencia de la prueba del 4,30% de la edición 21, esta se respondió respetando el nivel en lugar de abandonándolo, y la sección 4 la eleva en vez de jubilarla.
Tercero: ¿reanudó Strategy sus compras? No, por segundo informe consecutivo [9]. El 8-K presentado el 14 de septiembre afirma que entre el 8 y el 13 de septiembre la compañía «no vendió acción alguna bajo su programa de emisión a precio de mercado y no compró ni vendió bitcoin alguno». La posición sigue en aproximadamente 845.050 bitcoins, con un agregado de 63,73 miles de millones de dólares y un coste medio de 75.412 dólares [9]. La edición 19 preguntó si la pausa de junio a agosto había terminado; la edición 20 dijo que una compra no lo responde; la edición 21 registró un cero; esta edición registra el segundo. La pregunta queda respondida: la compra única fue la excepción. Lo que sigue abierto es otra cosa, y la sección 6 la recoge: qué hace la compañía con el dinero durante las semanas en que no compra moneda.
Cuarto: ¿corrió una recompra del tramo largo con el nuevo límite y es obtenible el resultado? Sin resolver, y por segunda ventana el fallo es de obtención y no de ausencia [12]. Se intentaron tres endpoints y ninguno devolvió nada desde esta máquina; la tabla de resultados de la web se rellena mediante script de cliente y se obtuvo vacía. Esta serie no registra «ninguna operación» cuando lo que observó fue «ningún dato», y la sección 7 enuncia el modo de fallo.
Quinto: ¿siguió produciendo el canal de las organizaciones autorreguladas? Sí: 64 documentos coincidentes con ese término del Federal Register se publicaron dentro de la ventana [11]. La edición 21 estableció que el recuento solo significa algo si se repite; esta es la repetición. Esta edición reporta el número y se abstiene de interpretarlo más allá, porque un único recuento previo no es una base y dos es apenas una.
Nueva dimensión — la subida en la que el comprador declarado no participó
Esta serie sigue a Strategy desde la edición 14 como el proxy más limpio disponible de demanda discrecional no impulsada por flujos: un comprador declarado, que informa cada semana, con un coste medio publicado. La edición 21 registró que el mínimo de la ventana se detuvo un 0,78% por encima de ese coste y que la compañía no compró nada. Esta ventana produce la otra mitad de aquella observación, y trata de adónde fue el dinero en su lugar.
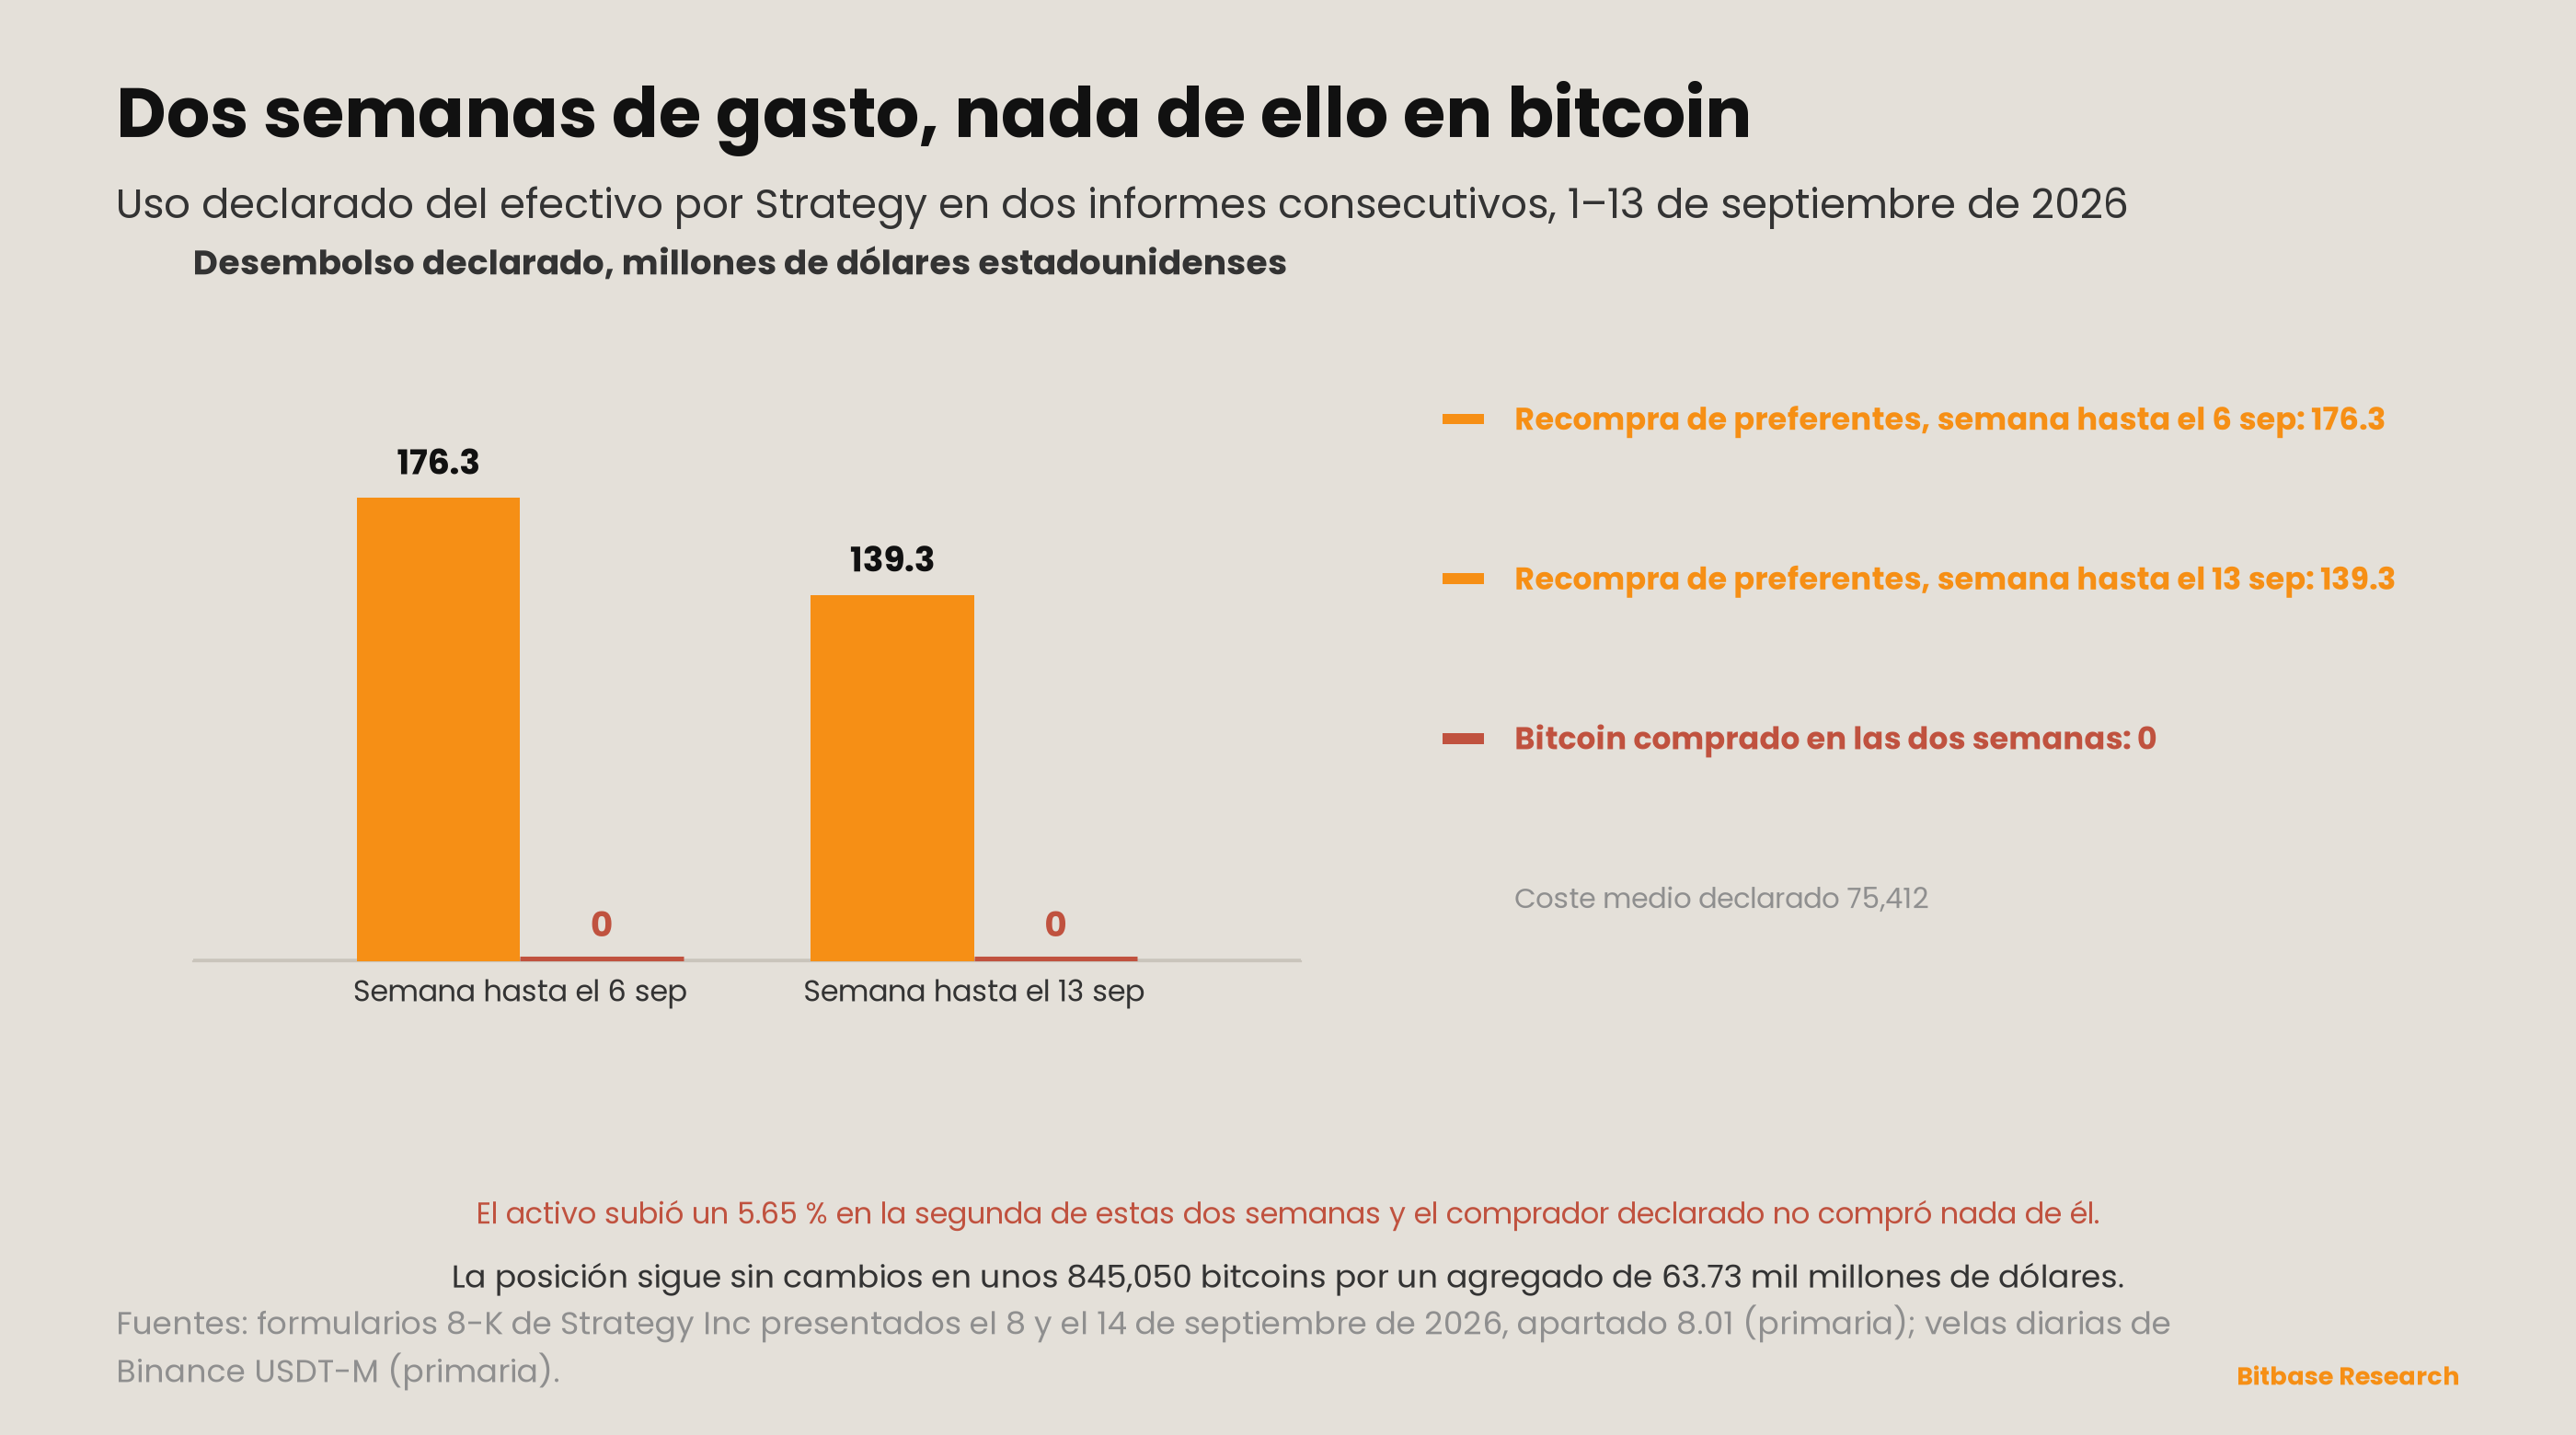
El informe que cubre del 8 al 13 de septiembre no declara compra alguna de bitcoin ni venta de acciones del programa de emisión a precio de mercado [9]. En el mismo periodo la compañía recompró 1.420.467 acciones de su preferente Series A Perpetual Stretch, de tipo variable, por 139,3 millones de dólares, y anotó ceros en sus programas de preferentes Strife, Strike y Stride [9]. El informe anterior registraba 176,3 millones de dólares destinados al mismo tipo de compra [10]. A lo largo de dos divulgaciones consecutivas la compañía ha gastado 315,6 millones de dólares en su propia estructura de capital y nada en el activo para cuya tenencia existe. Las dos cifras proceden de dos informes distintos y aquí no se les aplica más aritmética que esa suma.
La observación que esto sostiene es sobre la identidad de la demanda, no sobre el precio. El bitcoin subió un 5,65% en esta ventana [4]. El interés abierto subió en las dos plazas y la financiación fue positiva en todos los intervalos de ambas [5][6][7][8]. El único comprador cuyas compras se divulgan cada semana no participó, y el mercado que sí se movió pagó por mantener la posición durante toda la subida. Eso es una demanda apalancada, al menos en la parte del mercado que esta serie alcanza a ver.
Lo que esto no establece. No establece que el apalancamiento causara el movimiento: un interés abierto que sube junto al precio es compatible con nuevos largos, con cortos forzados a cerrar y con compradores al contado cubriéndose. No establece que la demanda discrecional esté ausente; establece que una fuente declarada de ella lo estuvo. Y no dice nada de los flujos que esta serie no puede obtener, los que nombra la sección 3.
El punto más estrecho se sostiene por sí solo. Una compañía que levantó capital para comprar bitcoin lleva dos semanas consecutivas comprando sus propias preferentes en su lugar, mientras el activo subía casi un seis por ciento. Sea lo que sea eso, no es acumulación, y un proxy de demanda discrecional que ha dejado de demandar merece reportarse como un cambio en el proxy y no como una señal sobre el activo.
Advertencias
El patrón de «antes y luego después» de la sección 1 describe dos ventanas, no una regularidad. La edición 21 encontró el mayor movimiento el día antes de una publicación programada; esta edición lo encuentra dos días después de otra. Dos observaciones de signo opuesto alrededor de sucesos programados no hacen una regla, y esta serie no tratará una tercera como confirmación de ninguna. Nada de lo escrito aquí establece por qué se movió el 18 de septiembre. La sección 1 describe cuándo ocurrió el movimiento y de qué tamaño fue; el porqué no está en los datos que esta edición tiene delante.
El aplanamiento de la sección 2 admite más explicaciones de las que los datos separan. Un tramo largo que no sigue a una senda proyectada al alza es compatible con un mercado que ya ponía en precio un tipo terminal más alto, con uno que no se cree la senda y con una oferta y una demanda del bono largo ajenas a ambas cosas. Esta edición registra el diferencial y se abstiene de atribuirlo.
Los 315,6 millones de dólares de la sección 6 son dos informes, no una política. La compañía no ha declarado ningún cambio de estrategia en los documentos que esta serie lee, y dos semanas de recompra de preferentes frente a cero compras de bitcoin son un patrón de exactamente dos observaciones. La inferencia extraída se limita deliberadamente a lo que el proxy mide ahora.
Una magnitud está ausente, no es cero, por segunda ventana, y se enuncia su modo de fallo. Resultados de las operaciones de recompra del tramo largo del Tesoro: `treasurydirect.gov/TA_WS/securities/buybacks`, `treasurydirect.gov/TA_WS/buyback/current` y el endpoint de recompras de fiscal-data no devolvieron respuesta alguna desde esta máquina, y la página pública de resultados se rellena mediante script de cliente y se obtuvo vacía [12]. Esto no es evidencia de que no corriera ninguna operación. La edición 21 registró el mismo host como inalcanzable y trazó la misma distinción.
Un error de obtención se detectó en producción y queda anotado porque el juicio es reutilizable. La tabla de rendimientos del Tesoro leída a través de una obtención con resumen devolvió un dos años de 4,44 y un treinta años de 5,38 para el 18 de septiembre; el CSV publicado en bruto da 4,76 y 5,34 [3]. El resumidor había desplazado una columna: reportaba el año como el dos años y el veinte años como el treinta años. Todos los rendimientos de esta edición se toman del CSV. La comprobación que lo detectó fue cotejar el diez años con la tabla de la edición anterior: esa columna coincidía exactamente mientras el dos años se desviaba más de veinte puntos básicos, y esa no es una forma que tomen los datos reales.
El recuento de organizaciones autorreguladas es un recuento. Sesenta y cuatro documentos coincidieron con una consulta por término sobre una ventana de publicación de siete días [11]. Esta edición no afirma que los documentos sean comparables entre sí, ni que el término capture todo lo relevante, ni que el recuento sea una tasa. Es un número con un método, enunciado para que el siguiente pueda compararse con él. Dos recuentos hechos con la misma consulta y sobre la misma longitud de ventana son comparables entre sí; nada de lo que esta edición hace los convierte en una medida del trabajo regulatorio.
Lecturas relacionadas
Otros artículos de Bitbase sobre este tema:
Aviso legal: este artículo es un comentario de mercado de Bitbase Research y se ofrece solo con fines informativos. Las opiniones corresponden al momento de su redacción y no constituyen asesoramiento de inversión, de trading, fiscal ni financiero, ni una oferta o invitación a operar. Los datos de esta edición están actualizados a 20 de septiembre de 2026; los mercados y las divulgaciones pueden cambiar, así que consulta la información más reciente de fuentes autorizadas. Operar con criptoactivos y productos apalancados conlleva un riesgo significativo, incluida la posible pérdida de tu capital.
Referencias
[1] Comité Federal de Mercado Abierto, comunicado del 16 de septiembre de 2026, aprobado para su publicación por doce votos a favor y ninguno en contra. federalreserve.gov
[2] Comité Federal de Mercado Abierto, Summary of Economic Projections, 16 de septiembre de 2026, tabla 1 (medianas, con las filas de la proyección de junio de 2026 tal como se publican en esa misma tabla). federalreserve.gov
[3] Tesoro de EE. UU., Daily Treasury Par Yield Curve Rates, descarga CSV de 2026. home.treasury.gov
[4] Binance, futuros USDT-M, velas diarias de BTCUSDT, UTC. fapi.binance.com
[5] Binance, futuros USDT-M, histórico de interés abierto de BTCUSDT, diario. fapi.binance.com
[6] Binance, futuros USDT-M, histórico de tasa de financiación de BTCUSDT. fapi.binance.com
[7] Bybit, interés abierto, BTCUSDT linear, diario. api.bybit.com
[8] Bybit, histórico de tasa de financiación, BTCUSDT linear. api.bybit.com
[9] Strategy Inc, formulario 8-K presentado el 14 de septiembre de 2026, accession 0001193125-26-389858, apartado 8.01. sec.gov
[10] Strategy Inc, formulario 8-K presentado el 8 de septiembre de 2026, accession 0001193125-26-384402, apartado 8.01. sec.gov
[11] Oficina del Federal Register, API de documentos, ventana de publicación del 14 al 20 de septiembre de 2026, término «self-regulatory organizations». federalregister.gov
[12] TreasuryDirect, anuncios y resultados de recompras por fecha de operación; obtenidos vacíos, véase la sección 7. treasurydirect.gov
[13] Junta de Gobernadores del Sistema de la Reserva Federal, calendarios de reuniones del FOMC, 2026. federalreserve.gov