Autor: Tiger Research
Compilado por: Shenchao TechFlow
Introducción de Shenchao:El tamaño del mercado de tokenización de activos del mundo real se disparó 26 veces en un año, pero la verdadera prueba radica en si la emisión, la venta y el reembolso pueden formar un circuito cerrado. Este artículo desglosa una ruta completa para que un activo surcoreano llegue a inversores profesionales en el extranjero a través de un canal de Hong Kong. Para quienes se preocupan por las estructuras de cumplimiento y la distribución transfronteriza, este es un raro desglose a nivel práctico.
Puntos de vista centrales
El mercado de tokenización de activos del mundo real está creciendo rápidamente. La verdadera pregunta es: cómo se emiten, venden y reembolsan los productos tokenizados en la práctica.
En el modelo desglosado en este artículo, una entidad extraterritorial emite productos respaldados por activos subyacentes, y intermediarios autorizados de Hong Kong los venden a inversores profesionales en el extranjero. Los inversores compran el producto del emisor, no el activo subyacente en sí.
Poder vender no equivale a poder pagar. El emisor debe tener derechos exigibles sobre los flujos de efectivo del activo, y los fondos deben llegar a tiempo para cubrir sus obligaciones con los inversores.
La verdadera prueba llega después de la primera emisión: ¿puede la misma estructura soportar el siguiente producto? Un mercado sostenible requiere un suministro estable de activos e inversores dispuestos a comprar de nuevo.
1. El mercado de tokenización de activos del mundo real ya ha crecido mucho; lo que viene después es clave
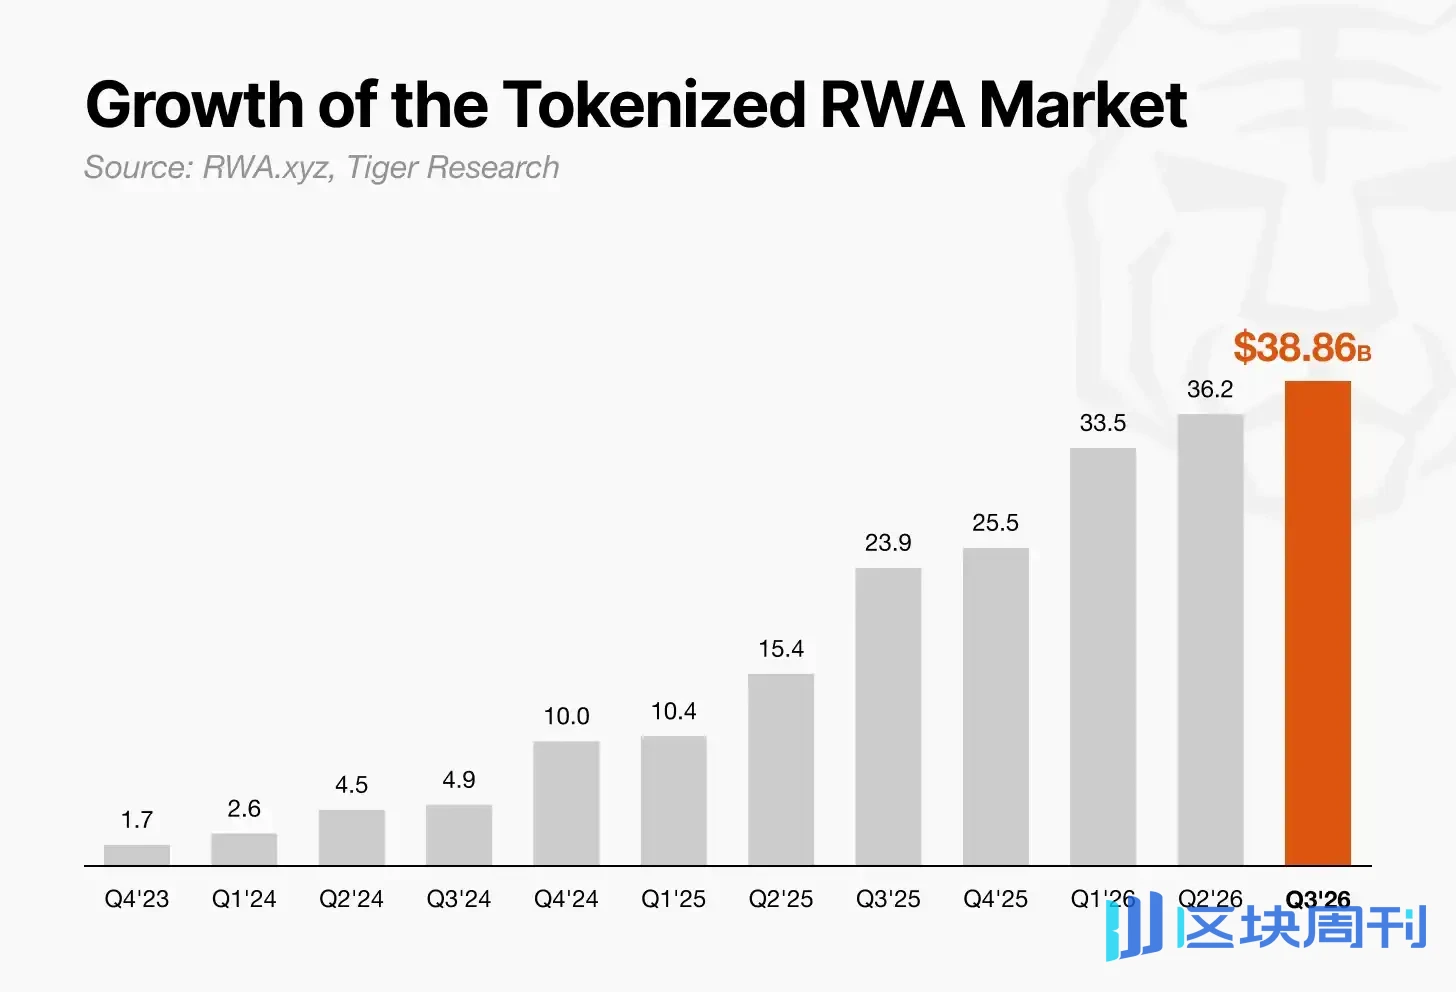
Según datos de RWA.xyz, el tamaño del mercado de tokenización de activos del mundo real creció de aproximadamente 1.500 millones de dólares en agosto de 2023 a aproximadamente 38.860 millones de dólares el 13 de septiembre de 2026, un aumento de aproximadamente 26 veces. Cada vez más tipos de activos se están tokenizando, y los gobiernos de todo el mundo también están formulando reglas para la emisión y la venta.
El crecimiento ya es evidente. La verdadera pregunta ahora es: cómo convertir un activo en un producto que los inversores puedan comprar realmente y del que finalmente puedan recuperar su dinero.
2. ¿Dónde tokenizar?
Varias jurisdicciones están introduciendo reglas para activos tokenizados, pero los requisitos y el ritmo difieren. Por lo tanto, dónde se emite un producto afecta directamente la rapidez con la que puede entrar al mercado.
Hong Kong tiene un marco regulatorio de valores maduro, acceso a inversores internacionales y experiencia en la emisión de bonos tokenizados (incluidos bonos gubernamentales). Su régimen de licencias y requisitos de protección al inversor proporcionan a los emisores e intermediarios un marco para llevar productos al mercado.
Hong Kong ya ha establecido reglas para aspectos clave de la tokenización, desde la licencia de la Comisión de Valores y Futuros y la regulación de proveedores de servicios de activos virtuales hasta salvaguardas técnicas. Esta claridad ayuda a las instituciones a planificar la emisión y da a los inversores institucionales una base para evaluar el grado de protección que reciben. Esta es también una de las razones por las que Hong Kong atrae atención como centro para la emisión y distribución de tokenización de activos del mundo real.
Entonces, ¿cómo pueden los activos de otro país llegar a inversores en el extranjero a través de Hong Kong? Tomamos los activos surcoreanos como ejemplo para desglosar todo el proceso.

3. Cómo funciona la estructura Corea del Sur–Hong Kong
El diagrama de la estructura se divide en lado izquierdo y lado derecho. El lado izquierdo es Corea del Sur, donde se originan los activos subyacentes. El lado derecho es Hong Kong y las Islas Vírgenes Británicas, donde se emite y se vende el producto.
Las flechas negras representan la estructura del producto.
Casa de valores surcoreana: proporciona acceso para comprar activos subyacentes, como acciones cotizadas, participaciones de fondos y pagarés.
Vehículo de propósito especial de las Islas Vírgenes Británicas: compra y mantiene estos activos a través de la cuenta de corretaje de la entidad en Hong Kong de la casa de valores surcoreana, y luego emite pagarés respaldados por los activos.
Plataforma de tokenización: crea tokens que representan los pagarés emitidos por el vehículo de propósito especial y registra la emisión y la atribución.
Distribuidor: vende el producto a inversores profesionales extranjeros a través de intermediarios autorizados y centros de negociación conformes.
Las flechas naranjas representan el flujo de los fondos de suscripción.
Los inversores profesionales extranjeros suscriben con moneda fiduciaria o monedas estables. Los fondos llegan al vehículo de propósito especial a través de intermediarios. Si la suscripción se realiza con monedas estables, el vehículo de propósito especial las convierte en moneda fiduciaria a través de un exchange centralizado. Luego, los fondos se transfieren mediante la entidad de Hong Kong a la casa de valores surcoreana, que completa la compra de los activos subyacentes.
La empresa fintech de Hong Kong Finloop llama a este modelo el "modelo de doble motor". Un extremo gestiona el suministro de activos y el otro gestiona la emisión y la distribución. Tres puntos son los más críticos.
La fuente de los activos puede sustituirse. Las casas de valores de otros países y sus entidades en Hong Kong pueden reemplazar la posición de las instituciones surcoreanas. Hong Kong puede convertirse así en un canal de distribución para productos respaldados por activos de múltiples mercados.
El vehículo de propósito especial está en el centro. Recibe los fondos de suscripción, compra o mantiene activos y emite pagarés. Los inversores hacen valer sus derechos contra el vehículo de propósito especial de acuerdo con los términos del producto, por lo que los derechos del vehículo de propósito especial sobre los activos y su capacidad para transmitir los rendimientos son cruciales.
El vehículo de propósito especial conecta los pagos en cadena con las finanzas tradicionales. Los inversores pueden suscribir con monedas estables y mantener pagarés tokenizados, mientras que los activos subyacentes se compran y mantienen mediante acuerdos de corretaje y custodia.
Esta estructura solo funciona si cada eslabón se mantiene. Esto requiere activos subyacentes adecuados, una estructura de emisión sólida y una vía conforme hacia los inversores.

3.1. Cómo elegir los activos subyacentes
Antes de emitir un producto, el vehículo de propósito especial debe tener derechos legales claros sobre los fondos generados por los activos subyacentes.
Para los bonos gubernamentales o las participaciones de fondos, la cuestión puede ser si el vehículo de propósito especial puede comprarlos y mantenerlos directamente. Para las cuentas por cobrar de exportación o las regalías musicales, la situación es más compleja. Es posible que el derecho a recibir pagos futuros deba cederse al vehículo de propósito especial, o que el titular del activo deba tener una obligación vinculante de cobrar y remitir los fondos al vehículo de propósito especial.
En cualquiera de los dos casos, el contrato debe especificar claramente quién tiene derecho a recibir el efectivo, quién es responsable del cobro y cómo llegan los fondos al vehículo de propósito especial. Sin una vía de reembolso clara, los activos no pueden respaldar de manera fiable los pagos a los inversores.

3.2. Lo que realmente crea el emisor offshore
En este modelo, el núcleo de la tokenización recae en el vehículo de propósito especial. Incluso si se seleccionan activos subyacentes coreanos, todavía se necesita una entidad independiente para emitir tokens y distribuir rendimientos a los inversores extranjeros.
El modelo de doble motor de Finloop asigna este papel a un vehículo de propósito especial registrado en las Islas Vírgenes Británicas. Esta empresa es el punto de conexión entre los tenedores de activos coreanos y los inversores extranjeros.
El vehículo de propósito especial emite pagarés o valores tokenizados respaldados por los derechos de ingresos de los activos coreanos. Por lo tanto, los inversores extranjeros están comprando productos financieros emitidos por el vehículo de propósito especial, no los bonos del gobierno coreano ni las cuentas por cobrar de exportación en sí mismos. Según los términos del producto, el vehículo de propósito especial paga rendimientos a los inversores y reembolsa el principal al vencimiento.
Para que esta estructura funcione de manera confiable, el momento de las entradas de efectivo del vehículo de propósito especial debe coincidir con sus obligaciones de pago a los inversores. El emisor primero debe confirmar el momento de cobro de cada activo subyacente: intereses y principal de los bonos gubernamentales, dividendos y productos de reembolso de los fondos, o pagos de liquidación de cuentas por cobrar de exportación y regalías.
Si los inversores necesitan ser reembolsados antes de que el SPV reciba los fondos, el producto puede enfrentar escasez de liquidez o retrasos en el reembolso.
Establecer un SPV en el extranjero no le otorga automáticamente acceso al efectivo generado por los activos coreanos. El contrato debe especificar claramente los derechos legales del SPV sobre los activos subyacentes, quién cobra el efectivo y quién es responsable de remitir los fondos al SPV. Al mismo tiempo, la plataforma de tokenización registrará de manera transparente la cantidad emitida, las tenencias de tokens y la cantidad quemada.
La tarea central de la etapa de emisión offshore es garantizar que el efectivo que el SPV puede recibir realmente sea suficiente y llegue a tiempo para cumplir con los términos de pago prometidos a los inversores.

3.3. ¿Qué tan amplio puede ser el alcance de circulación después de que el producto se venda en Hong Kong?
Crear un producto a través de un SPV offshore es solo el primer paso. Para vender a inversores extranjeros, el emisor también necesita una institución financiera responsable de la distribución. Finloop propone utilizar un intermediario autorizado de Hong Kong, que puede revisar el producto bajo las reglas de valores de Hong Kong, ofrecerlo a inversores profesionales y llegar a inversores fuera de Hong Kong.
El intermediario revisará los términos y riesgos del producto del SPV y confirmará que cada inversor es elegible para comprar. Si la emisión se limita a inversores profesionales, las transferencias de tokens también deben permanecer restringidas después de la emisión. Por lo tanto, los términos del producto restringirán las transferencias a compradores cuya elegibilidad haya sido verificada. Esta es la visión de Finloop para su estructura de producto de colocación privada; esta restricción no se aplica a todos los tipos de valores tokenizados en Hong Kong.
Finloop también propone que los productos vendidos por primera vez en Hong Kong se ofrezcan a través de intermediarios y lugares de negociación en otras regiones. Sin embargo, una primera venta en Hong Kong no permite automáticamente ventas o negociación en otros lugares. Las reglas de cada mercado deben evaluarse por separado. Los inversores que deseen vender antes del vencimiento también necesitan un comprador dispuesto y un método para determinar el precio. Utilizar el producto como garantía requiere una institución dispuesta a aceptarlo.
En esta estructura, Hong Kong proporciona el canal para la venta inicial y la verificación de elegibilidad de los inversores. Las ventas y la negociación en otras regiones, así como el uso como garantía, requieren arreglos separados.

4. Tres riesgos principales que podrían interrumpir los pagos de activos coreanos a los inversores
Un producto tokenizado puede venderse con éxito en Hong Kong y, aun así, no pagar a los inversores según lo prometido. El efectivo generado por los activos subyacentes debe llegar a los inversores a través del vehículo de emisión extraterritorial (SPV). Los siguientes tres riesgos principales podrían interrumpir este flujo de fondos.
Derechos y acuerdos de cobro poco claros: para activos como las cuentas por cobrar de exportación, el contrato debe especificar claramente dónde paga el comprador y quién tiene derecho a cobrar. A menos que las obligaciones de cobro y el proceso de liquidación sean legalmente vinculantes, los pagos generados por los activos podrían nunca llegar al SPV.
Brecha temporal entre el cobro del efectivo y el reembolso: si los inversores deben ser reembolsados antes de que se liquiden los activos subyacentes, el SPV podría enfrentar escasez de liquidez y retrasos en el reembolso. Cuando activos denominados en wones respaldan productos denominados en dólares, las fluctuaciones del tipo de cambio y los costos de conversión de divisas también pueden reducir los rendimientos.
Cuellos de botella en la transferencia transfronteriza e impuestos: que el intermediario de Hong Kong tenga permiso para vender el producto no resuelve cómo se transfieren los fondos desde los tenedores de activos coreanos al SPV extraterritorial, ni cómo se realizan los pagos a los inversores extranjeros. Estos procedimientos de transferencia e impuestos deben ser prácticamente viables.
Este modelo depende en última instancia de si el efectivo generado por los activos coreanos puede llegar a los inversores extranjeros a través del SPV en su totalidad y a tiempo, según lo prometido contractualmente.

5. La segunda emisión es más importante que la primera
Vender una vez en Hong Kong un producto respaldado por activos coreanos es solo el punto de partida. La primera emisión tomó mucho tiempo: todas las partes necesitaban revisar los activos, finalizar los contratos y decidir cómo se vendería el producto.
Si estas tareas tuvieran que repetirse desde cero cada vez que se lanzara un nuevo producto, el negocio sería difícil de escalar. A partir de la segunda emisión, necesitan poder reutilizar la estructura establecida para la primera transacción.
Las cuentas por cobrar de exportación liquidadas en dólares estadounidenses ofrecen una forma de probar si este modelo es viable. Los emisores e intermediarios pueden aplicar los estándares de evaluación de deudores y los métodos de divulgación de productos desarrollados para la primera transacción a las cuentas por cobrar posteriores, reduciendo así la carga de diseño de cada producto. Sin embargo, adoptar los mismos estándares no significa que el riesgo de cada cuenta por cobrar sea el mismo.
Para juzgar si este modelo puede sostener un mercado sostenido, es necesario observar el progreso en tres áreas:
¿Disminuye el tiempo requerido para la revisión de activos con cada emisión?
¿Volverán los inversores existentes a comprar nuevos productos?
¿Tienen los tenedores de activos una razón para seguir suministrando activos?
A medida que se acumule experiencia con las cuentas por cobrar de exportación, el modelo puede extenderse a otros activos coreanos. Su éxito depende no solo de una única emisión completada. Los tenedores de activos deben seguir suministrando activos adecuados, los inversores deben estar dispuestos a reinvertir y los intermediarios también deben ver el valor de llevar nuevos productos al mercado.