
Autor: danny
Título original: "Por qué no soy optimista sobre los protocolos que utilizan la mayor parte de sus ingresos para la recompra y quema"
El 23 de abril de 2023, el minorista estadounidense de artículos para el hogar Bed Bath & Beyond se acogió a la protección por bancarrota. La empresa, que vende sábanas, toallas y utensilios de cocina, también anunció que había obtenido compromisos por aproximadamente 240 millones de dólares en financiamiento de bancarrota para apoyar la liquidación de su negocio y los procedimientos relacionados. En este punto, lo que más necesitaba era dinero para seguir pagando a sus acreedores.
Irónicamente, poco más de un año antes, había estado gastando fuertemente para comprar sus propias acciones. En el año fiscal finalizado el 26 de febrero de 2022, la empresa gastó aproximadamente 589 millones de dólares en efectivo en recompras de acciones, mientras que el efectivo neto proporcionado por las actividades operativas fue de solo aproximadamente 17,85 millones de dólares. En el mismo año, también necesitaba invertir alrededor de 354 millones de dólares en gastos de capital. En otras palabras, el flujo de efectivo operativo de ese año ni siquiera podía cubrir los gastos de capital, y aun así continuaron las recompras.
Estaba renovando tiendas, actualizando canales digitales y cadenas de suministro, y promocionando marcas privadas. El problema era que estas transformaciones aún no habían demostrado ser suficientes para revertir el negocio, y la empresa estaba simultáneamente devolviendo grandes cantidades de efectivo al mercado de valores. Para el verano de 2022, algunos proveedores comenzaron a exigir condiciones de pago más estrictas, incluido el pago anticipado. Los proveedores ya no estaban dispuestos a extender plazos de crédito como lo habían hecho en el pasado, lo que llevó a lo que siguió.
Por supuesto, no podemos simplemente culpar a la declaración de bancarrota de Bed Bath & Beyond a las recompras. Porque en ese momento, había problemas con la estrategia de mercancías, la competencia, la cadena de suministro y la ejecución operativa. Pero las recompras y estos problemas ocurrieron en el mismo balance: el dinero utilizado aquí no podía usarse simultáneamente allí. Recompró sus propias acciones, pero no compró clientes con ello, ni hizo que los proveedores estuvieran más dispuestos a extender crédito.
La esencia del negocio, construir ventaja competitiva
Volviendo a las criptomonedas: cada vez que un protocolo cripto anuncia que utilizará el 80%, 90% o incluso la totalidad de sus ingresos para recomprar su propio token y luego quemarlo, pienso en esta empresa. Lo que el mercado ve es una reducción en la oferta de tokens y una razón para comprar, pero lo que quiero saber es: después de la recompra, ¿cuánta capacidad le queda al protocolo para mantener el negocio en marcha?
Para que una empresa obtenga ganancias superiores a las de sus pares a largo plazo, debe volverse cada vez más difícil de reemplazar y adquirir más y más ventajas competitivas (ver "Ventaja competitiva" de Michael Porter). Los usuarios están dispuestos a quedarse porque la liquidez es mejor, el comercio es más barato, el producto es más adecuado o los costos de cambio son más altos. Desde la perspectiva del interés corporativo, una posición de casi monopolio es la más cómoda; un escalón por debajo es un oligopolio; como mínimo, debe tener una ventaja en algún mercado que otros encuentren difícil de replicar. Por supuesto, el monopolio no es una condición necesaria para el éxito, pero un negocio sin diferenciación difícilmente podrá retener ganancias excesivas.
Sin embargo, construir este tipo de ventaja, o incluso profundizar este tipo de foso, requiere dinero—mucho dinero. Los protocolos de trading necesitan cultivar liquidez, expandir canales de distribución y asumir costos de I+D y seguridad; si quieren transformarse de una herramienta de trading en infraestructura, también necesitan invertir en el ecosistema para que otros desarrolladores estén dispuestos a construir negocios a su alrededor. Gastar dinero no garantiza el éxito; Bed Bath & Beyond, que fracasó en su transformación, es un recordatorio. Pero cuando existen oportunidades de inversión efectivas, las recompras también tienen un costo: pueden desplazar el producto de próxima generación, un canal importante o la capacidad de sobrevivir a la próxima recesión.
Los beneficios de las recompras son obvios e inmediatos en el mercado secundario. Cuánto se gastó hoy, cuántos tokens se compraron, cuánta oferta se quemó—todo se puede verificar en la cadena, y la comunidad puede hacer carteles el mismo día. Las mejoras de productos y la construcción de canales llevan más tiempo y pueden fracasar. Como resultado, los equipos son fácilmente entrenados por el mercado para adquirir un hábito: priorizar los recursos donde los aplausos llegan más fácilmente. En cuanto a la competitividad dentro de dos años, ¿a quién le importa?
Requisitos previos para las recompras
Algunos dirán que Apple también hace recompras a gran escala, entonces ¿por qué no pueden hacerlo los protocolos descentralizados, los launchpads y los PerpDexes? Apple gastó alrededor de $94.95 mil millones en efectivo en recompras en el año fiscal 2024, pero también reconoció $31.37 mil millones en gastos de I+D y $9.45 mil millones en gastos de capital ese año. Después de deducir los gastos de capital antes mencionados del flujo de efectivo operativo, su flujo de efectivo libre fue de aproximadamente $108.81 mil millones, y las recompras representaron alrededor del 87.3%. Esa proporción no es baja, pero no es lo mismo que "tomar el 90% de las tarifas tan pronto como ingresan".
Al final de ese año, Apple tenía alrededor de $156.65 mil millones en efectivo, equivalentes de efectivo y valores negociables. Esta cifra no deduce la deuda, ni es todo efectivo, y no puede tratarse como activos netos que se puedan gastar libremente; pero nos recuerda que más allá de la proporción de recompra hay un balance general completo. Citar solo los $94.95 mil millones en recompras mientras se omiten I+D, gastos de capital y recursos financieros significa aprender solo las acciones de una empresa madura, no los requisitos previos que le permiten tomar esas acciones.
Los productos y servicios que vende Apple, después de soportar estas inversiones, generan ganancias y flujo de efectivo libre, lo que hace posible discutir cómo distribuir ese efectivo. Un protocolo joven que de repente gana una gran cantidad de tarifas de un ciclo de mercado, aún no ha demostrado si los usuarios se quedarán, y luego toma prestada la lógica de retorno de capital de una empresa madura, saltándose la parte más difícil del viaje corporativo: convertir los ingresos por etapas en rentabilidad sostenida.
El flujo de efectivo imprevisto no es lo mismo que la rentabilidad de una empresa madura. Bed Bath & Beyond incluso nos recuerda que años de operación no garantizan que una empresa siempre permanezca madura y estable. Las ventajas competitivas se erosionan, los clientes se van, y cuando es momento de reinvertir, la gerencia debe estar dispuesta a conservar el dinero.
Comparación de protocolos con mecanismos de recompra
Comparar protocolos específicos hace que este tema sea mucho más claro.
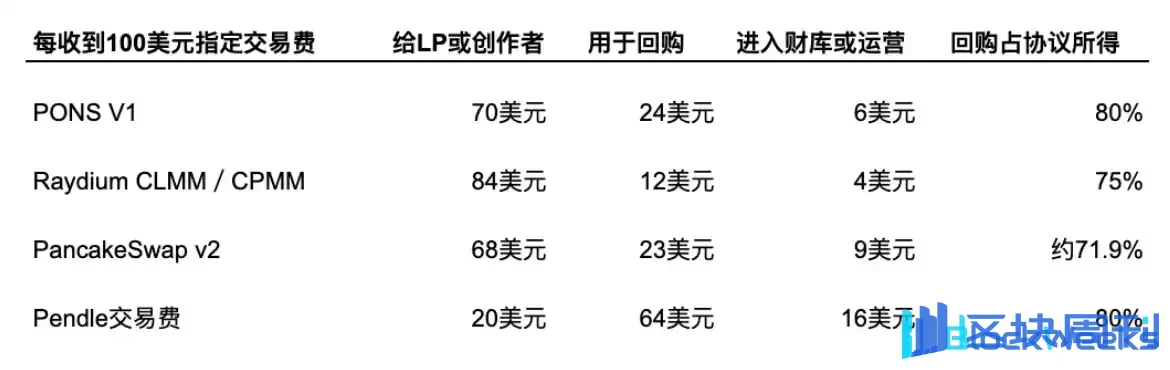
La documentación V1 de PONS establece que el 80% de las tarifas del protocolo se utilizan para recomprar y quemar PONS, y el 20% restante paga infraestructura y expansión del equipo. Pero la pregunta es si el 20% restante es suficiente para respaldar las operaciones y resistir riesgos.

Pump.fun su objetivo oficial actual es del 50%, con un acuerdo de recompra y quema programático de un año a partir del 28 de abril de 2026.
Los pools CLMM y CPMM de Raydium distribuyen el 84% de las tarifas totales de trading a los proveedores de liquidez, el 12% para recomprar RAY y el 4% a la tesorería. En apariencia, solo el 12% se utiliza para recompras, pero después de deducir la parte de los LP, los ingresos del protocolo son solo del 16%, tres cuartas partes de los cuales se convierten nuevamente en su propio token. PancakeSwap v2 es similar: usando los ingresos del protocolo como denominador, la recompra y quema representa alrededor del 71.9%.
Cabe señalar que las cifras de la tabla se calculan según las proporciones oficiales de reparto de tarifas y solo representan flujos de tarifas. Los tokens recomprados por Raydium son mantenidos por el protocolo, mientras que los tokens recomprados por Pendle se utilizan para recompensas de staking. Más importante aún, los $6, $4 y $9 de la tabla aún no se han convertido en ganancias: es posible que a continuación necesiten pagar I+D, operaciones y seguridad.
Esto también explica por qué no estoy dispuesto a mirar solo los rankings de proporción de recompra. Las tarifas del protocolo, los activos de la fundación y los fondos de la empresa de desarrollo pueden pertenecer a entidades diferentes. Una billetera de recompra que compra tokens continuamente no significa que todo el ecosistema no tenga dinero para I+D; pero un equipo que posee una gran cantidad de sus propios tokens no significa que tenga una cantidad equivalente de efectivo que pueda pagar facturas en cualquier momento. Solo mirando juntos los fondos de estas cuentas podemos saber si la recompra está usando ganancias, reservas excedentes o dinero que podría necesitarse en el futuro.
Medir las fluctuaciones de aguas abiertas con agua de piscina
La industria cripto es una industria extremadamente cíclica. Por ejemplo, los ingresos por transacciones de Coinbase cayeron de aproximadamente $6.837 mil millones en 2021 a $2.356 mil millones en 2022, una contracción de alrededor del 65.5% en un año, lo cual es algo común.
Los cambios en los ingresos de los protocolos descentralizados son aún más drásticos. Tomemos dYdX como ejemplo: durante la fase de 2025 en la que la asignación para recompras era del 25%, el presupuesto mensual promedio de recompra era de aproximadamente $339,000; para la primera mitad de 2026, el ratio de asignación aumentó al 75%, pero el presupuesto mensual promedio en cambio cayó a aproximadamente $183,000. El ratio se triplicó, pero el monto de recompra disminuyó aproximadamente un 46%, porque los ingresos netos relevantes del protocolo cayeron alrededor de un 80%.
Los datos recientes de PONS también muestran que los ingresos no pueden verse solo cuando las cosas van bien. Según datos de DeFiLlama del 5 de octubre, sus ingresos combinados del protocolo a 30 días fueron de aproximadamente $22.7 millones, y sus ingresos a 7 días fueron de aproximadamente $1.68 millones. Convertidos a promedios diarios, eso es aproximadamente $757,000 y $240,000 respectivamente, pero debes saber que el promedio diario reciente de 7 días es aproximadamente un 68% inferior al promedio de 30 días. Tomar el rendimiento del mes más caliente y multiplicarlo por doce (eufemísticamente llamado APY) y promocionarlo como una capacidad de recompra anualizada estable obviamente pasará por alto la volatilidad y fácilmente llevará a uno por mal camino.
Volviendo a Bed Bath & Beyond, la tensión financiera solo invita a más gente a patearte cuando estás caído. Los proveedores que endurecen las condiciones de crédito significaban que necesitaba pagar antes para obtener mercancía. Lo mismo ocurre con los protocolos cripto: los ingresos caen un 70%, pero estos costos siguen igual, o incluso se vuelven más duros. El costo de adquisición de clientes para un FDV de $1 mil millones no es el mismo que el costo de adquisición de clientes para un FDV de $10 millones.
Además de las operaciones, la industria cripto también tiene un costo de seguridad: cuando te atacan, ¿cuánto hay que pagar? Según estadísticas de Chainalysis, los fondos robados de servicios cripto ascendieron a aproximadamente $2.2 mil millones en 2024, aproximadamente $3.4 mil millones en 2025, y aproximadamente $5 mil millones en la primera mitad de 2026. Vale la pena mencionar que en 2025, un solo incidente de Bybit resultó en aproximadamente $1.5 mil millones robados. Para un protocolo, las reservas de seguridad no están destinadas a protegerse contra pérdidas promedio, sino contra ese único accidente capaz de vaciar la tesorería.
En el incidente de 2022, a Ronin le robaron 173,600 ETH y 25.5 millones de USDC. Cuando se restauró el puente cross-chain oficial, se reveló que después de deducir la parte de Axie DAO, el déficit relacionado con los usuarios era de 117,600 ETH y 25.5 millones de USDC.
Lo que los usuarios necesitaban recuperar era ETH y USDC; a nadie le importaba cuántos tokens propios del proyecto se habían quemado en el pasado. Las reservas de seguridad normalmente parecen ineficientes—no crean presión de compra ni reducen la oferta—pero le dan al equipo la confianza para reparar el negocio y restaurar la confianza del mercado. Una vez que la confianza se daña, recaudar fondos mediante la emisión o venta de los tokens propios del proyecto se vuelve mucho más duro de lo que era en un mercado alcista.
Así que estoy dispuesto a prestar atención a otro tipo de asignación de capital. La publicación financiera de Aave de 2026 reveló que aproximadamente 10 meses después de que comenzaran las recompras, dispuso $42 millones y compró más de 205,000 AAVE. Pero las tarifas de préstamo habían caído alrededor de un 25% desde su pico, mientras que los costos de los proveedores de servicios y otras necesidades de crecimiento aumentaban, por lo que la publicación propuso recortar el presupuesto anual de recompra de $50 millones a $30 millones, una reducción del 40%. (Esto es solo una propuesta, no un resultado confirmado.) Las recompras de Aave también van a reservas del ecosistema para recompensas y otros gastos, en lugar de quema permanente. Pero esta propuesta reconoció algo necesario: el entorno operativo ha cambiado, y la forma de hacer las recompras debe ceder. (Sin embargo, una publicación de seguimiento el 22 de abril reveló que, afectadas por el incidente del puente cross-chain rsETH, las recompras se habían suspendido desde el 19 de abril, precisamente para preservar la capacidad de la tesorería de responder a pérdidas potenciales.)
A la inversa, si un equipo no puede reducir las recompras porque hacerlo destruiría el punto de venta más importante del token, entonces la llamada asignación de capital comienza a restringir las operaciones. El negocio necesita dinero, pero el mercado exige presión de compra continua; para mantener esta promesa, el protocolo puede en cambio llegar a depender de financiamiento, ventas de tokens de la fundación, o una nueva ronda de incentivos.
Las recompras de hoy se presentan como retorno de valor, pero no son más que sobregirar las futuras ventajas competitivas y la resistencia al riesgo del protocolo.
Recompras complejas = no recomprar nada
Después de la actualización de Aster el 17 de junio de 2026, el 99% de las tarifas diarias de la plataforma se utilizan para recomprar ASTER, pero los tokens recomprados se distribuyen a los tenedores de veASTER; el protocolo luego quema una cantidad igual de las reservas, priorizando la asignación del equipo, hasta que la oferta total caiga a 3 mil millones de tokens. Este mecanismo incluye simultáneamente compra en el mercado, distribución de recompensas y quema de inventario.
De manera similar, PancakeSwap propuso un objetivo de al menos aproximadamente 4% de deflación neta por año, pero al mismo tiempo también tiene un mecanismo de emisión de incentivos. Para los traders secundarios, ¿esto aumenta o disminuye la oferta?
Quemar inventario del equipo puede reducir la oferta potencial futura, y a largo plazo esto es valioso—pero este manual solo se aplica a proyectos maduros.
Pero si los tokens recomprados se redistribuyen, pueden volver a entrar en circulación. Mirar solo la disminución de la oferta total, sin observar cómo cambia la oferta circulante, y sin observar cuánto disminuye el efectivo, convierte tres mensajes originalmente alcistas en un mensaje que nadie entiende. Para un protocolo descentralizado que aún está creciendo, esto es solo un desgaste sin sentido.
Solo un interludio en el camino de perseguir tendencias.
Las recompras forzadas solo crean condiciones de salida
En este punto de la discusión, lo que me preocupa no es solo cómo se distribuye el dinero, sino si el objetivo operativo de todo el proyecto cambiará: hacer que el token sea más fácil de vender y más líquido se vuelve gradualmente más importante que desarrollar el negocio. Para los protocolos que tratan las recompras altas como su principal punto de venta y no explican claramente la reinversión y las reservas de riesgo, me inclino más a entenderlos como un modelo de negocio orientado a la venta de tokens.
Cuando un protocolo promete utilizar la mayor parte de sus ingresos para recompras, proporciona al mercado secundario una razón fácil de entender para comprar: la plataforma gana dinero todos los días, compra tokens todos los días y la oferta sigue reduciéndose. Por lo tanto, los compradores pueden estar más dispuestos a hacerse cargo, y el calor de negociación trae discusión de precios, propagación social y más atención. El proyecto obtiene una vía de adquisición de clientes construida en torno al token. Desde la perspectiva del efecto comercial, el gasto en recompras también cumple la función de gasto de marketing: crea presión de compra y anuncia por qué otros deberían comprar.
La "venta" aquí no significa necesariamente que el equipo venda tokens directamente, sino que todo el mecanismo prioriza hacer que el mercado esté dispuesto a comprar, mantener y negociar este token. Las tarifas se convierten en el presupuesto de recompra, las recompras se convierten en la razón para comprar, y el calor del mercado secundario se utiliza luego para mostrar el crecimiento del proyecto. Si las métricas finales de éxito son todas el precio del token, el volumen de negociación y el calor de discusión, entonces el límite entre operar el token y operar el negocio se volverá cada vez más difuso.
Aquí también es donde vale la pena discutir junto con "alta fdv, bajo float". Los dos mecanismos difieren: la alta valoración y la baja circulación se basan en fichas limitadas para formar un precio, y luego extrapolan ese precio a otros lugares para obtener liquidez; la recompra y quema al menos pueden usar el efectivo ganado por el negocio, por lo que no pueden confundirse. Pero si el enfoque del diseño recae en sostener el precio y crear una sensación de escasez para que el próximo comprador esté dispuesto a hacerse cargo, mientras la competitividad continua de la empresa pasa a un segundo plano, pueden servir a direcciones de interés similares.
La ventaja competitiva no se puede comprar simplemente gastando dinero, pero mantener productos, seguridad, canales y ecosistema generalmente requiere inversión continua. Las recompras no deberían estar antes de estas inversiones.
Especialmente cuando los tokens del equipo y de los primeros inversores siguen desbloqueándose mientras el protocolo continúa utilizando los ingresos para recompras. Las recompras proporcionan presión de compra, y un mercado secundario más activo se utiliza para mejorar las condiciones de salida de los vendedores.
Las recompras prematuras son un obstáculo para construir una ventaja competitiva
El problema es que un mercado secundario animado y una empresa formando su propia ventaja competitiva son dos cosas diferentes. Una persona que compra un token porque el ratio de recompra es alto no significa que vaya a usar el protocolo; incluso si empieza a usarlo, no significa que seguirá dispuesto a quedarse después de que disminuyan los subsidios y el mercado se enfríe. Los usuarios que vienen hoy por el precio del token pueden irse mañana porque otro token sube más rápido. La atención puede traer tráfico, pero no necesariamente deja lealtad, poder de fijación de precios o un producto que los competidores no puedan replicar.
La atención que trae un precio del token en aumento es, por supuesto, valiosa. Puede atraer desarrolladores, creadores de mercado y socios de distribución, haciendo que la liquidez sea más profunda y los productos mejores, formando finalmente una red de la que los usuarios no puedan salir. Pero cada paso intermedio requiere inversión y validación. La evidencia más convincente es si los usuarios aumentan sin incentivos adicionales, si los usuarios regresan, si el costo de adquisición de clientes por unidad cae y cuánto efectivo queda después de deducir los subsidios. Si la mayor parte del dinero sigue utilizándose para crear presión de compra, pero no hay recursos para convertir la atención en productos, canales y relaciones con los clientes, entonces el proyecto simplemente está pagando continuamente el costo de mantener el calor.
Las reservas de riesgo tampoco aumentan automáticamente con el calor de la discusión. Cuántas personas en las redes sociales son alcistas no puede pagar las auditorías de seguridad del protocolo, los salarios del equipo y la compensación de incidentes. Especialmente en un valle, los ingresos del negocio, el precio del token y la atención del mercado pueden disminuir juntos; el mecanismo que antes dependía de las recompras para mantener el calor pierde su fuente de fondos exactamente cuando más se necesita apoyo. El conjunto de datos de dYdX, donde el ratio de recompra aumentó pero el presupuesto en cambio cayó, es una buena llamada de atención.
No me opongo a devolver el exceso de dinero al mercado. Después de todo, para los protocolos que son ligeros en activos, tienen una posición competitiva sólida, tienen oportunidades limitadas de reinversión y tienen reservas abundantes, esta es una razón adecuada para mantener un alto índice de recompra. El criterio es siempre cómo este capital puede usarse para aumentar el valor a largo plazo.
Pero si el negocio aún no se ha estabilizado y las reservas aún no se han construido suficientemente, usar permanentemente la mayor parte de los ingresos para recompras y quemas de tokens es una razón que no estoy dispuesto a respaldar fácilmente.
La confianza para seguir operando
Debes saber que cuando Bed Bath & Beyond se acogió a la protección por bancarrota, las acciones que había recomprado en el pasado no pudieron convertirse de nuevo en flujo de efectivo, ni pudieron restaurar la confianza de sus proveedores. Esta historia ciertamente no puede probar que cada recompra sea inapropiada, pero nos recuerda que el valor que una empresa deja a los tenedores depende en última instancia de si puede seguir operando y si puede seguir ganándose la confianza de los clientes después de un valle.
Si un protocolo puede decirme cada día cuántos tokens quemó, pero no puede explicar cómo la atención que trae el mercado secundario se convierte en un negocio más difícil de reemplazar y una reserva de efectivo más sólida, lo trataré como una forma de vender tokens, no como una razón para mantener a largo plazo.
Las recompras pueden ayudar a un token a encontrar su próximo comprador, pero solo la capacidad de seguir operando puede dar a quienes se quedan una razón para no apresurarse a buscar al próximo comprador. Vender tokens puede ser un negocio exitoso, pero los tenedores de tokens necesitan un negocio que aún pueda ganar dinero después de que pase la emoción.