En las Dos Sesiones Nacionales de 2026, la Oficina Municipal de Recursos Humanos y Seguridad Social de Pekín publicó un caso de conflicto laboral: una empresa tecnológica se orientó completamente hacia la recolección automatizada de datos con IA, eliminó el departamento tradicional de recolección de datos y rescindió el contrato laboral de Liu mediante el argumento de que “se produjeron cambios importantes en las circunstancias objetivas”.
La Comisión de Arbitraje de Conflictos Laborales y de Personal de Pekín dictaminó: la empresa trasladó a los trabajadores el riesgo normal de la iteración tecnológica, por lo que el despido fue ilegal.
Lo realmente desgarrador de este caso no es que la IA haya arrebatado un puesto de trabajo, sino que expuso el defecto central del sistema de seguridad social: las cotizaciones siempre han estado colgadas de la nómina salarial.
Cuando las empresas sustituyen personas por máquinas, la masa salarial total disminuye y la base de cotización se reduce;
cuando las personas son empujadas hacia plataformas, trabajos ocasionales o el autoempleo, la cadena de cotización se rompe.
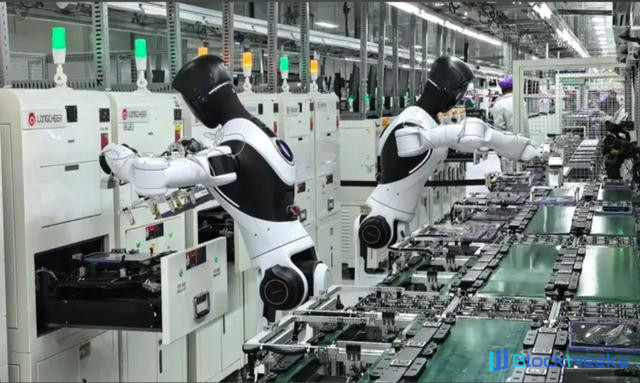
Los robots son equipos, la inteligencia artificial es un sistema tecnológico; ninguno de ellos es un trabajador civil, por lo que, naturalmente, no pueden “cotizar a la seguridad social”.
El experto en tecnología e internet Zhang Dongwei considera que la llamada “cotización de robots a la seguridad social” en realidad pregunta: “¿una parte del costo ahorrado por sustituir personas con máquinas debería rellenar la seguridad social?”.
No se trata de abrir una cuenta para los robots, sino de que la cuenta de la sustitución tecnológica no puede ser pagada únicamente por los sustituidos y por las finanzas públicas.
El ancla de la seguridad social siempre ha estado atada a la nómina salarial
El sistema moderno de seguridad social de China fue, en sus inicios, un proyecto complementario de la reforma de las empresas estatales. El objetivo era muy concreto: que las empresas no tuvieran que encargarse de la sociedad y que las personas no quedaran atadas a sus unidades de trabajo.
La seguridad social es la red de seguridad de la economía de mercado, pero el material con el que se teje esta red siempre han sido las relaciones laborales y la nómina salarial.
El seguro de pensiones de los trabajadores combina cuentas individuales y de reparto, pero el equilibrio del período corriente depende en gran medida del flujo de cotizaciones de la nómina salarial. Las empresas cotizan el 16% de la masa salarial total y los individuos el 8%; el dinero se deduce de la nómina y entra en el fondo.
La premisa de este sistema se sostiene sobre tres condiciones: suficientes cotizantes, una masa salarial total suficientemente grande y una cadena de cotización suficientemente continua.
Si falta una, el fondo se tensa.
En 2025, los ingresos presupuestados del fondo nacional de seguridad social fueron de 12,6 billones de yuanes, de los cuales los subsidios fiscales ascendieron a unos 2,9 billones de yuanes, aproximadamente el 23% de los ingresos totales; ese año los ingresos siguieron superando a los gastos.
Pero esta estructura de cotización ya merece alerta: la tasa de crecimiento de los subsidios fiscales es claramente superior a la de los ingresos por primas.
Lo más problemático está en el otro extremo de la cadena de cotización. En todo el país hay unos 320 millones de trabajadores con empleo flexible, pero solo unos 70 millones participan en el seguro de pensiones de los trabajadores, con una tasa de participación inferior al 30%; de los ya asegurados, alrededor del 38% interrumpió sus cotizaciones a mitad de camino.
Esto no es un pequeño agujero, es una fuga en la base de cotización.
Por lo tanto, la erosión de la base de cotización de la seguridad social no necesariamente se manifiesta primero como “los robots arrebatan puestos de trabajo”.
Lo más habitual es que el empleo siga existiendo, pero la relación de cotización pase de continua a intermitente, de ser pagada por la unidad a ser asumida íntegramente por el individuo, o simplemente se interrumpa.
La tasa de desempleo no ve esta parte, pero los ingresos del fondo sí la ven.
La vieja fórmula de vincular la seguridad social a la nómina salarial ya ha chocado contra un muro.
¡Necio! No es la máquina de vapor, son la computadora e internet
Un amigo planteó una comparación extrema y preguntó por qué no se pregunta si la máquina de vapor o el automóvil cotizan a la seguridad social.
Para comparar el impacto del cambio tecnológico en la seguridad social, hay que elegir una época en la que existiera el sistema de seguridad social.
Cuando se popularizaron la máquina de vapor y el automóvil, el sistema moderno de seguridad social aún no se había establecido, no había una cadena comparable de “cotización—prestación”; una analogía forzada así carece por completo de valor.
Lo realmente comparable es la era de la computadora e internet: la seguridad social ya existía, la tecnología también sustituyó puestos y creó puestos, y dejó como herencia las interrupciones de cotización del empleo en plataformas y el empleo flexible.
Zhang Dongwei, como persona que trabaja en ámbitos relacionados desde 1995, ha vivido el proceso de popularización de la computadora e internet y también puede ver dos experiencias.
Primera, la sustitución tecnológica no hizo colapsar en conjunto la base de cotización de la seguridad social.
Los puestos de mecanógrafo, telefonista y comercio minorista tradicional desaparecieron, pero las tecnologías de la información, el comercio electrónico y la economía de plataformas crearon nuevos puestos; la urbanización y la ampliación de la cobertura del seguro avanzaron en paralelo, y la base de cotización en general siguió expandiéndose.
Segunda, dejó una cola sin resolver: las interrupciones de cotización del empleo en plataformas y el empleo flexible.
Repartidores de comida, conductores de vehículos de plataforma y trabajadores autónomos se encuentran en gran medida en un estado de “tener ingresos pero no cotizaciones estables”. Hoy, que menos del 30% de los trabajadores flexibles esté asegurado y que el 38% interrumpa sus cotizaciones, es precisamente esa cola.
La IA y los robots podrían amplificar simultáneamente estas dos líneas.
La primera: la sustitución se concentra en puestos estandarizados, codificables y con alta proporción en la masa salarial total.
Los guiones de atención al cliente, la introducción de órdenes de trabajo y las respuestas estándar ya pueden ser realizados por grandes modelos; en la clasificación de almacenes y la distribución de última milla, los robots móviles y los sistemas automatizados están presionando.
Y estos puestos son precisamente el núcleo de la base de cotización de la seguridad social: la masa salarial no es pequeña, la afiliación es relativamente regular y la cadena de cotización es relativamente continua.
La segunda: las personas sustituidas no necesariamente quedan “sin trabajo”, sino más probablemente “con cotizaciones bajas/interrumpidas”.
La era de la computadora e internet ya demostró que el empleo total no colapsa, pero la cadena de cotización también puede romperse a nivel individual.
La sustitución actual por IA ocurre en puestos de cuello blanco de alto valor; si la tasa de sustitución sigue avanzando hacia el cuello blanco de cualificación media y baja y hacia los cuellos azules, esta cadena rota se extenderá desde la periferia de las plataformas hacia el núcleo del empleo formal.
Por eso, en opinión de Zhang Dongwei, la sustitución por robots e inteligencia artificial no solo cambia la cantidad de empleo, sino también la calidad cotizatoria del empleo.
La contracción de la base de cotización ocurre dentro de la estructura de afiliación, no simplemente en el volumen total de empleo.
La era de la computadora e internet en general preservó la base de cotización, pero no resolvió las interrupciones; lo que la IA debe responder es si convertirá este problema heredado en el problema principal.
Las empresas hacen cuentas pequeñas: sustituir personas por máquinas ahorra dinero;
la sociedad debe hacer cuentas grandes: una parte del dinero ahorrado debe volver a la seguridad social.
Cómo compensar el sistema
Cuando “los robots cotizan a la seguridad social” se lleva a la política, lo primero que viene a la mente es el “impuesto a los robots”.
Este concepto no es nuevo y tampoco hay consenso. En 2017, el Parlamento Europeo debatió la posibilidad de dar personalidad jurídica a los robots y gravar a sus propietarios; la propuesta fue rechazada. En 2018, Corea del Sur redujo del 7% al 3% la deducción fiscal por inversión en automatización de las grandes empresas, lo que fue llamado desde fuera “cuasi impuesto a los robots”; algunos estudios señalan que, desde entonces, la instalación de robots industriales en Corea del Sur disminuyó relativamente frente a Japón.
Actualmente ningún país ha legislado formalmente para cobrar un “impuesto a los robots” en sentido estricto.
Este tema no es que no se pueda discutir, sino que no hay que fijarse siempre en los robots físicos.
Gravitar a los robots es difícil de definir: ¿qué se considera un robot? ¿Cuenta la automatización de software?
Además, esto generaría una doble imposición: las empresas ya han pagado el IVA y el impuesto sobre la renta por la compra y el uso de equipos.
1. Lo más viable quizá sea centrarse en el «coste social ahorrado por la sustitución de personas por máquinas» y crear canales de compensación.
En las Dos Sesiones de 2026 ya hubo representantes que propusieron crear un «fondo especial para la transición tecnológica», que ofrezca subsidios de reconversión, ayudas de reubicación y bonificaciones por reempleo a los sectores y empleados sustituidos, y que ajuste adecuadamente la carga fiscal de las empresas altamente automatizadas que sustituyen a muchas personas.
Esto se ajusta más al contexto político chino que un «impuesto a los robots» de base imponible estrecha.
2. Evitar que la cadena de cotización del empleo flexible vuelva a romperse.
La clave no es gritar «ampliar la cobertura», sino bajar el umbral y permitir cotizaciones flexibles.
Cuando los trabajadores flexibles participan en el seguro de pensiones de los empleados, normalmente asumen íntegramente el 20 % del salario medio social, y solo el 8 % entra en la cuenta individual; en las grandes y medianas ciudades, la carga anual de cotización suele superar los diez mil yuanes.
Si la carga no baja de verdad, ampliar la cobertura se convertirá en «ampliar pero con dificultades para no dejar de cotizar».
La herencia de interrupciones dejada por la era de la informática e Internet debe compensarse prioritariamente en esta ronda de sustitución tecnológica; no se puede seguir posponiendo.
3. Complementar el stock y reconstruir el flujo en paralelo.
La transferencia de activos estatales para reforzar el fondo de la seguridad social lleva años en marcha, resolviendo deudas históricas y brechas de stock.
La retribución de los beneficios de la automatización debe resolver el problema del flujo: la creación de valor pasa del trabajo al capital, los datos y la tecnología, y la base de cotización de la seguridad social también debe seguir la estructura.
Introducir parte de los beneficios incrementales de la automatización en la seguridad social mediante una base imponible amplia es más fiable que crear un nuevo impuesto estrecho dirigido a los «robots».
Observación de Dong
Los robots no pagan cotizaciones sociales. Pero el coste ahorrado por la sustitución de personas por máquinas no puede convertirse todo en beneficio neto de las empresas;
el dinero de la red de seguridad social debe recuperarse de nuevo a partir de los nuevos modos de producción.
Primero, los robots no son sujetos cotizantes, pero el coste social de la sustitución automatizada no puede recaer todo sobre los trabajadores sustituidos y los subsidios fiscales.
En 2025, los subsidios fiscales ya representaban alrededor del 23 % de los ingresos presupuestarios del fondo de seguridad social; los subsidios pueden ganar tiempo, pero no sustituyen la construcción de la base de cotización.
Segundo, la financiación de la seguridad social pasa de «dependencia de la nómina salarial» a una «base de cotización diversificada».
La caída de la ratio de dependencia dentro del sistema, la participación de menos del treinta por ciento en la seguridad social del empleo flexible y el 38 % de interrupciones de cotización dicen una sola cosa: la nómina salarial como único ancla pierde estabilidad.
La era de la informática e Internet mantuvo la base de cotización, pero dejó interrupciones en el empleo de plataformas; si la IA avanza hasta el núcleo del empleo formal, esta herencia se convertirá en el problema principal.
Tercero, el punto de partida más viable a corto plazo no es el «impuesto a los robots», sino tres líneas paralelas: crear un mecanismo de compensación por el coste social de la sustitución de personas por máquinas; reducir de forma sustancial el umbral de cotización del empleo flexible, dando prioridad a «no interrumpir» sobre «ampliar la cobertura»; e introducir parte de los beneficios incrementales de la automatización en la financiación de la seguridad social mediante una base imponible amplia.
Que la base de cotización siga a la creación de valor, no aferrarse a la nómina salarial.
Hacer que los beneficios y los costes de la sustitución tecnológica se realineen en el mismo contrato social.
Este artículo proviene de la cuenta pública de WeChat «Zhang Dongwei», autor: Zhang Dongwei