Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
Durante el fin de semana que acaba de pasar, Elon Musk lanzó una serie de predicciones en X una tras otra, arrojando una carga de profundidad en el ya turbulento mercado de infraestructura de cómputo de IA.
Frente al mito de "acumular tarjetas y hacerse rico" que Silicon Valley todavía saborea, Musk primero predijo fríamente que una gran cantidad de cómputo quedaría "varada en centros de datos a medio construir", y luego dictó directamente una sentencia de muerte para más de 200 proveedores emergentes de nube de cómputo (Neocloud) en todo el mundo — con las puertas del mercado de deuda firmemente cerradas, estas empresas están a punto de enfrentar una "muerte y consolidación a nivel de pez guppy".
Curiosamente, apenas unos días antes de lanzar esta "teoría bajista del cómputo", Musk acababa de presumir en la llamada de resultados del tercer trimestre de SpaceX que su propio cómputo escaseaba, con los principales proveedores de nube y docenas de startups haciendo fila sin fin para alquilar.
Por un lado, su propio cómputo está lleno de clientes y afirma haber cerrado un préstamo masivo de 40 mil millones de dólares para comprar tarjetas; por otro lado, declara a los cuatro vientos que sus pares están a punto de ser aniquilados. ¿Son los disparos sucesivos de Musk este fin de semana el denuncio bienintencionado de un pionero de la industria? ¿O una cacería precisamente dirigida con un objetivo claro?
Profecía de muerte: del cómputo varado a la aniquilación de la industria
El punto de partida de esta tormenta de opinión pública provino de una anécdota de la industria compartida el 25 de octubre por el bloguero de Silicon Valley Yuchen Jin. Un amigo en un laboratorio de IA le reveló el actual ecosistema absurdo: "Aunque no podamos entrenar los mejores modelos, no importa. Reservamos capacidad de GPU con anticipación. Ahora los precios de alquiler de H100, B200 y B300 se han triplicado o duplicado, y solo revender cómputo puede imprimir dinero directamente".
Bajo este tuit que trata a los "intermediarios de cómputo" como un modelo de negocio, Musk vertió el primer balde de agua fría: "Creo que pronto veremos una gran cantidad de cómputo varado, atrapado en esos centros de datos a medio construir".
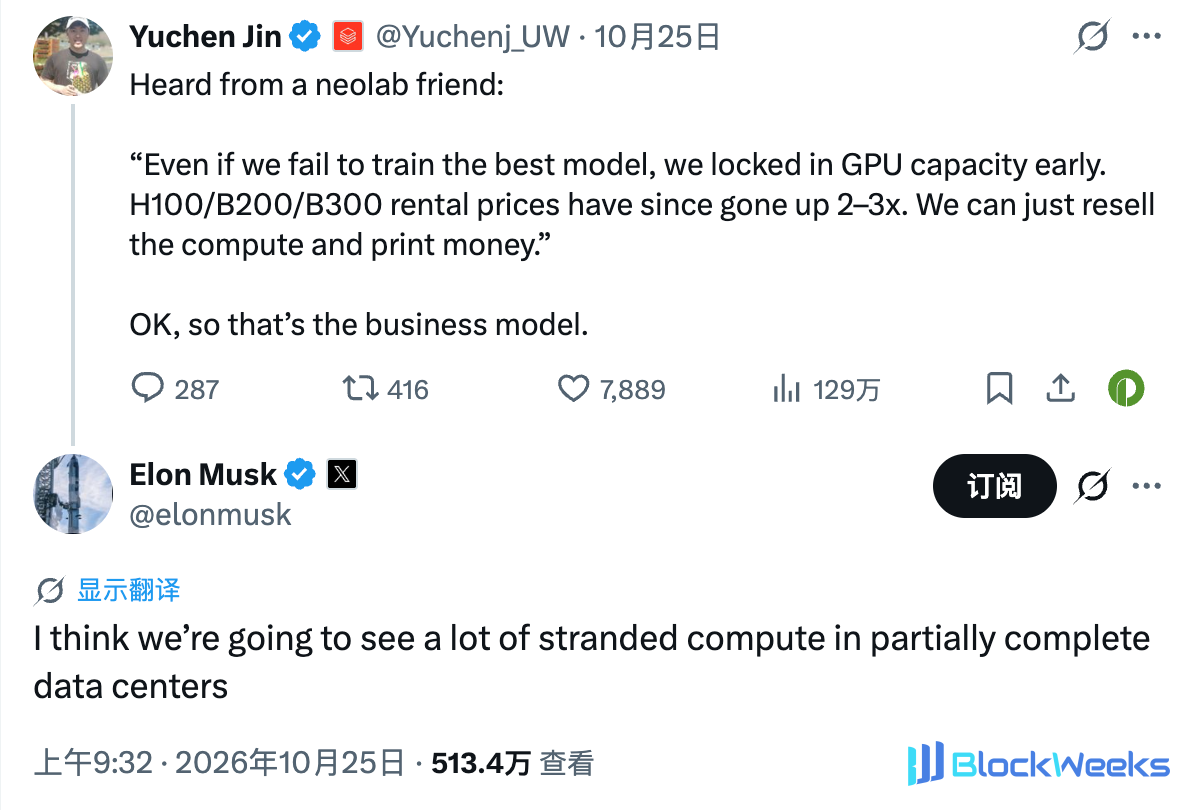
Inmediatamente después, el capitalista de riesgo de Silicon Valley Chamath Palihapitiya, que posee una gran cantidad de "activos de tierra con energía", entró en escena y se puso del lado de Musk (mirando hacia atrás, uno siempre siente que estos dos tenían un plan premeditado), publicando una larga publicación que diseccionó las opiniones de Musk fotograma a fotograma, apuntando directamente a 2027 como el "año de la limpieza brutal" para la infraestructura de cómputo de IA.
Chamath mencionó que ahora hay cuatro grandes problemas que enfrentan los proveedores de Neocloud.
- Desajuste organizativo y de financiación: La mayoría de las Neoclouds están gestionadas de forma caótica y débilmente capitalizadas; mientras que los proveedores tradicionales de nube a hiperescala (Hyperscalers) son extremadamente burocráticos, tardando 3 meses solo en firmar un acuerdo de confidencialidad, con períodos de alojamiento de hasta 18 meses.
- Retrasos en el pipeline y retención de cómputo en 2027: Los retrasos en el pipeline de infraestructura existente estallarán de forma concentrada en 2027. Para entonces, los gigantes tradicionales priorizarán inevitablemente la demanda interna y recortarán forzosamente hacia el exterior mediante "enrutadores de modelos". Una gran cantidad de GPUs ya pagadas permanecerán acumulando polvo en los almacenes, con retornos muy por debajo del costo de capital — "excepto una empresa (se sospecha que implica a SpaceX), todos enfrentarán este problema".
- El bloqueo físico de la tierra y la energía: En el oeste de Texas, un bastión de cómputo, obtener exenciones de derechos mineros es más lento que nunca; el este de Texas está lleno de riesgos legales; las redes eléctricas en todas partes están completamente sobrecargadas, y las compañías eléctricas, para eliminar a los "reservadores de lugar", elevarán inevitablemente de forma significativa el umbral para los compromisos de capital iniciales.
- La debilidad fatal — las cláusulas de daños y perjuicios (LD): Esta es la última gota que colma el vaso. Una vez que una Neocloud carente de experiencia en operaciones de cómputo de alta disponibilidad se encuentra con retrasos en la construcción o tiempo de inactividad, no puede cumplir con los compromisos de tiempo de actividad, y las estrictas cláusulas de daños y perjuicios en los contratos con los clientes desencadenarán directamente penalizaciones, haciendo que pierda el empaquetado de grado de inversión o incluso sea abandonada por los principales clientes.
Frente al preciso cuchillo de Chamath, Musk luego lanzó el golpe de seguimiento más letal: "Bastante cierto. Durante las últimas semanas, para cualquier empresa sin una fuente de ingresos independiente de los centros de datos de IA, el mercado de deuda ha cerrado casi por completo sus puertas. SpaceX acaba de finalizar 40 mil millones de dólares en deuda para comprar GPUs, pero somos un crédito de Grado de Inversión, y tenemos los ingresos de Starlink y de lanzamientos de cohetes como respaldo. Esto significa que más de 200 Neoclouds enfrentarán una muerte y consolidación a nivel de pez guppy. Unas pocas sobrevivirán, pero no muchas."

Musk luego también enfatizó específicamente: "SpaceX nunca adquirirá ninguna Neocloud, porque eso no tendría sentido."
La víspera de la tormenta: ¿Por qué se atascó repentinamente el volante de "pedir prestado dinero para comprar tarjetas"?
Las palabras de Musk pueden ser duras, pero lo que golpeó es efectivamente el punto fatal más vulnerable de la industria actual de Neocloud — el dilema de "tarjetas esperando energía" de la entrega física se ha topado con la "ola de retirada de crédito" de los mercados financieros.
Durante los últimos dos años, los actores de Neocloud representados por CoreWeave, Nebius, Crusoe y otros han recorrido un volante de capital altamente apalancado — primero firmando contratos de compra de cómputo a largo plazo de 3 a 5 años con grandes clientes; luego usando estos contratos y las GPUs compradas como garantía para pedir prestados decenas de miles de millones en crédito privado o bonos de alto rendimiento de Wall Street; finalmente comprando tarjetas, alquilando centros de datos y cobrando alquiler para pagar principal e intereses.
Sin embargo, al entrar en octubre de 2026, este volante construido sobre el supuesto de "expansión infinita" sufrió frenazos repentinos simultáneos en el extremo físico y en el extremo de financiación:
El primer gran golpe proviene del desplazamiento del cuello de botella físico, es decir, el mercado ha pasado de "escasez de chips" a "escasez de tomas de corriente". Como Musk advirtió ya en 2024, el cuello de botella de la IA se transmite a lo largo de la ruta de "chips → transformadores → energía". Ahora las tarjetas gráficas de Nvidia se envían continuamente, pero las subestaciones de apoyo, los permisos de conexión a la red, los sistemas de refrigeración y las envolventes de centros de datos con energía están severamente retrasados. Una vez que las tarjetas gráficas de precios astronómicos quedan atrapadas en obras a medio terminar y no pueden enchufarse, no pueden generar ni un centavo de flujo de caja por alquiler.
El segundo gran golpe proviene del pánico de los acreedores y el desajuste temporal. Las tarjetas gráficas acumulan polvo en los almacenes, pero la tabla de cálculo de intereses de los acreedores no se detiene ni un segundo. Solo diez días antes de que estallara esta guerra de palabras (del 13 al 16 de octubre), el líder de la industria CoreWeave acababa de experimentar un brutal "doble golpe de acciones y bonos":
- Aunque CoreWeave tiene una cartera de contratos de hasta 104.200 millones de dólares, su deuda total en libros se ha disparado hasta los 35.600 millones de dólares (si se incluyen 16.300 millones en pasivos por arrendamiento, los compromisos de deuda amplios superan los 51.000 millones); solo en el segundo trimestre, el gasto neto por intereses alcanzó los 640 millones de dólares, muy por encima de su capacidad de generación de efectivo operativo, lo que arrastró directamente a la empresa a una pérdida neta masiva de 626 millones de dólares.
- A mediados de octubre, el mercado de bonos fue el primero en golpear. Los rendimientos de los bonos de CoreWeave con vencimiento en 2032 y 2031 se dispararon, alcanzando sucesivamente el nivel de crisis de bonos basura del 15%–16% (los precios de los bonos cayeron por debajo de 80 centavos por dólar), los swaps de incumplimiento crediticio a cinco años se dispararon a 1.000–1.200 puntos básicos (lo que implica una probabilidad de incumplimiento superior al 60% en los próximos cinco años), y el precio de las acciones se desplomó más del 20% en una sola semana.
- Cabe señalar que el 13 de octubre, el día en que los rendimientos de los bonos de CoreWeave se dispararon, Chamath publicó un gráfico en X con un emoji "👀", y Musk dejó un comentario debajo diciendo "Yikes", y al día siguiente el precio de las acciones de CoreWeave se desplomó directamente un 15% — y combinado con el fin de semana recién pasado, esta ya era la segunda vez en medio mes que ambos se hacían eco en un movimiento coordinado para hacer short al sentimiento del sector.
Esta es la verdad detrás de lo que Musk llama el "bucle de la muerte". El dinero que los Neoclouds usan para comprar tarjetas debe pagarse de inmediato, mientras que una cartera de pedidos de más de 100.000 millones de dólares solo puede convertirse en efectivo a lo largo de varios años; una vez que se retrasa el encendido del centro de datos y las tasas de financiamiento se disparan al 15%, la brecha de liquidez intermedia se convierte al instante en un agujero negro que devora a la empresa.
¿Denunciante o cazador? La conspiración abierta de Musk
Una vez que se comprende la fragilidad del sector y luego se mira hacia atrás a la repentina llamada bajista de Musk, uno se da cuenta de que esto de ninguna manera es una simple "advertencia de riesgo del sector", sino un ataque de francotirador comercial con un timing pulido hasta el extremo. Porque en esta crisis, Musk resulta ser el mayor beneficiario potencial.
Primero, veamos las cartas reales de SpaceX hoy. Con la profunda integración de su negocio de IA en su división "Super Intelligence" (SI), SpaceX hoy ya no es solo una empresa aeroespacial y de comunicaciones satelitales, sino el gigante de cómputo de IA más feroz del mundo.
El 21 de octubre, SpaceX dijo en su recién divulgado informe financiero del tercer trimestre de 2026:
- Los ingresos totales del tercer trimestre de SpaceX se dispararon un 161% hasta los 14.575 millones de dólares, con un beneficio neto de 4.400 millones de dólares;
- De ellos, los ingresos de un solo trimestre de la división Super Intelligence alcanzaron los 7.560 millones de dólares (un aumento de aproximadamente el 830% interanual), superando históricamente el negocio de conectividad en el que se encuentra Starlink (5.248 millones de dólares) y el negocio de lanzamientos espaciales (1.767 millones de dólares), representando más de la mitad de los ingresos totales de la empresa;
- A finales de septiembre, la escala de cómputo nominal de SpaceX había alcanzado los 1,7 gigavatios, el gasto de capital de un solo trimestre alcanzó los 19.590 millones de dólares (de los cuales 16.440 millones se vertieron en el negocio de SI), y acababa de completar 40.000 millones de dólares en financiamiento de chips fuera de bolsa mediante deuda privada, utilizado para comprar GPU de Nvidia que llegarán en el primer y segundo trimestre del próximo año.
Con este informe financiero sobre la mesa, las tres capas de motivación detrás del repetido bombardeo de Musk contra los Neoclouds se vuelven obvias.
La primera es un golpe dimensional a nivel de modelo de negocio — "energía esperando tarjetas" venciendo a "tarjetas esperando energía", y "primas altas al contado" venciendo a "contratos a largo plazo de bajo precio firmados".
La mayoría de los Neoclouds necesitan depender de desarrolladores inmobiliarios comerciales de terceros para construir centros de datos, y para obtener préstamos bancarios, tienen que firmar contratos a largo plazo con precios bloqueados de 3 a 5 años con los clientes; y en el entorno actual de escasez de cómputo, los contratos a largo plazo firmados en años anteriores en cambio bloquean márgenes de beneficio bajos.
En contraste, SpaceX, apoyándose en la capacidad de integración vertical de grado industrial que ha demostrado en lugares como Memphis, toma la ruta de "energía esperando tarjetas" — el próximo año planea preparar 20 gigavatios de capacidad de energía y refrigeración para igualar 10 gigavatios de cómputo. Más crítico aún, SpaceX se apoya en Starlink y los lanzamientos de cohetes para generar más de 10.000 millones de dólares en flujo de caja estable y crédito de grado de inversión cada año, y simplemente no necesita firmar contratos a largo plazo de bajo precio para rogar a los bancos por préstamos. Por lo tanto, cuando SpaceX les dice a sus pares que tienen tarjetas pero no pueden enchufarlas que "su cómputo quedará varado", esencialmente le está declarando a todo el mercado: "Solo yo tengo aquí energía y enchufes listos".
La segunda es guerra psicológica y quitarles la alfombra de debajo — ahuyentar a los clientes y acreedores de sus pares.
Como han señalado los observadores del mercado, a pesar de la alta deuda de los Neoclouds, mientras los clientes sigan haciendo pedidos y el flujo de caja operativo mantenga un alto crecimiento, la mayoría de los actores líderes todavía tienen la oportunidad de intercambiar tiempo por espacio y sobrevivir a las dificultades.
La crueldad de Musk radica en que, en apariencia, está hablando a la baja de la cadena de financiación de Neoclouds, pero en realidad está intimidando a los clientes aguas abajo y a los acreedores aguas arriba de Neoclouds. Cuando el gigante tecnológico más influyente del mundo afirma públicamente que "más de 200 nuevos proveedores de nube morirán como peces guppy" y que "el mercado de bonos ya se ha cerrado", ¿qué gran empresa de modelos de lenguaje o cliente empresarial se atrevería todavía a entregar negocios de cómputo de misión crítica a un nuevo proveedor de nube que "podría explotar en cualquier momento"? Una vez que los clientes se vuelvan hacia SpaceX presa del pánico, o que los bancos restrinjan aún más la refinanciación, los Neoclouds que originalmente podrían haber sobrevivido también fingirán hasta lograrlo debido a un flujo de caja roto.
El tercero es un juego de posturas a nivel de la cadena industrial: Jensen Huang ciertamente espera que todos los compradores sigan vivos, pero Musk solo quiere que sus pares mueran antes.
Comparar la declaración de Musk con los comentarios del CEO de Nvidia, Jensen Huang, unos días antes, hace aún más evidente la sutileza del juego comercial. Justo cuando CoreWeave se desplomaba a mediados de octubre, Nvidia, que posee alrededor del 10% de sus acciones, hizo que Jensen Huang saliera de inmediato a respaldarla, destacando que la demanda de Neocloud está por las nubes y que los problemas de financiación finalmente se resolverán.
La razón de las diferentes actitudes de Musk y Jensen Huang es simple. Jensen Huang es el que "vende las palas"; necesita que todos los Neoclouds que compran tarjetas sigan vivos para mantener la prima de Nvidia y un ecosistema de compradores diversificado; mientras que Musk es tanto un supercomprador de chips como un distribuidor que vende cómputo directamente él mismo. Si los pares quiebran, no solo las cuotas liberadas de chips de gama alta de Nvidia serán absorbidas por SpaceX a su debido tiempo, sino que los inquilinos de cómputo de gama alta excedentes también se verán obligados a fluir hacia SpaceX.
En cuanto a Chamath, que siempre ha estado haciendo un "doble acto" con Musk, en agosto también dijo públicamente que él y sus socios ya habían adquirido cerca de 6 gigavatios de capacidad de energía de la red y de generación detrás del medidor, y que esta capacidad aumentará y se conectará a la red en lotes desde ahora hasta 2029. En otras palabras, Chamath tiene en sus manos casi 6 gigavatios de terrenos para centros de datos ya energizados y espera venderlos a un precio elevado: cuanto más exagere el pánico de "tarjetas esperando energía" en 2027, más caro podrá vender su "terreno energizado" a precios astronómicos.
La IA puede que no traiga un invierno, pero la infraestructura de cómputo está destinada a una sacudida
Hay que señalar objetivamente que la afirmación de Musk de que "el mercado de bonos está completamente cerrado" todavía conlleva cierto grado de exageración. No mucho antes de que hiciera ese comentario, Nebius acababa de obtener un préstamo de 3.500 millones de dólares liderado por Citigroup, y Lambda también obtuvo 1.000 millones de dólares en financiación con grado de inversión a principios de mes. El capital no ha huido del sector de infraestructura de IA, pero la era tumultuosa de tirar dinero indiscriminadamente ciertamente ha terminado.
Pero hay que admitir que el tsunami de opinión pública desencadenado por Musk está acelerando el giro estructural del mercado de cómputo de IA desde finales de 2026 hasta 2027.
En esta sacudida, los criterios de evaluación del mercado de capitales para las empresas de cómputo han cambiado silenciosamente de manera drástica, pasando de valorar simplemente el crecimiento de la cartera de pedidos a un enfoque brutal en la capacidad de servicio de la deuda y la coincidencia de duración del flujo de caja. Los gigantes integrales con flujo de caja independiente no relacionado con la IA y calificaciones de grado de inversión todavía pueden pedir prestados decenas de miles de millones de dólares a un costo extremadamente bajo, mientras que los Neoclouds "cojos" que dependen puramente de préstamos para comprar tarjetas y carecen de capacidad propia de generación de efectivo se verán obligados a soportar costos de financiación punitivos del 12% al 15% o más, convirtiéndose finalmente en presas de fusiones gigantes o liquidación de activos.
Al mismo tiempo, la barrera competitiva de la industria también se ha desplazado por completo desde el primitivo "agarrar GPUs" hacia "agarrar energía y certeza de entrega". 2027 pondrá a prueba despiadadamente la base de entrega de ingeniería de todos los principales actores del cómputo: quien pueda asegurar terrenos y derechos mineros, superar las colas de conexión a la red y entregar rápidamente centros de datos de alta disponibilidad con energía y refrigeración líquida, podrá darse un festín con dividendos spot de alta prima; por el contrario, por muchos chips de gama alta que se acumulen, frente a estrictas cláusulas de penalización por incumplimiento de contrato solo se convertirán en activos negativos que se deprecian.
Bajo esta presión, el grupo de compradores aguas abajo también se está diferenciando, con los principales proveedores de modelos de lenguaje de código cerrado gastando sin reparos para acaparar cómputo spot de alta certeza de SpaceX, mientras que las empresas más tradicionales están comenzando a evitar a los intermediarios y construir sus propios centros de datos pequeños y medianos para ejecutar modelos de código abierto, en busca de seguridad de datos y costos controlables.
En última instancia, la "teoría del cómputo varado" de Musk no está tocando el silbato del invierno para la industria de la IA; por el contrario, declara que el cómputo de IA ha pasado de "acaparamiento de tierras en PPT más apalancamiento" a un nuevo ciclo de "competir en balances y capacidad de entrega de la industria pesada". En esta sacudida que está a punto de estallar por completo en 2027, la demanda sigue siendo abrasadoramente alta, pero la mayoría de los chips "guppy" en la mesa están destinados a ser barridos hacia los bolsillos de los grandes tiburones en la cima de la pirámide.