Autor: Xu Chao, Wallstreetcn
El mercado de chips de memoria está pasando de una "subida generalizada" a una "divergencia". Bank of America cree que la lógica de aumento de precios del DRAM aún no se ha roto, mientras que el mercado spot de NAND se ha relajado claramente y se convertirá en la primera categoría de producto en este ciclo alcista de la memoria que necesite un reajuste de precios.
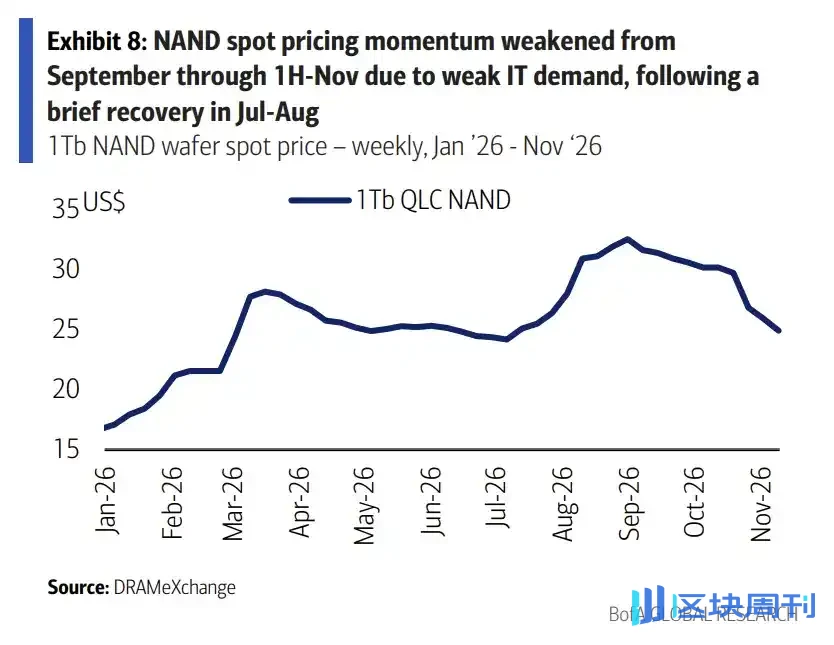
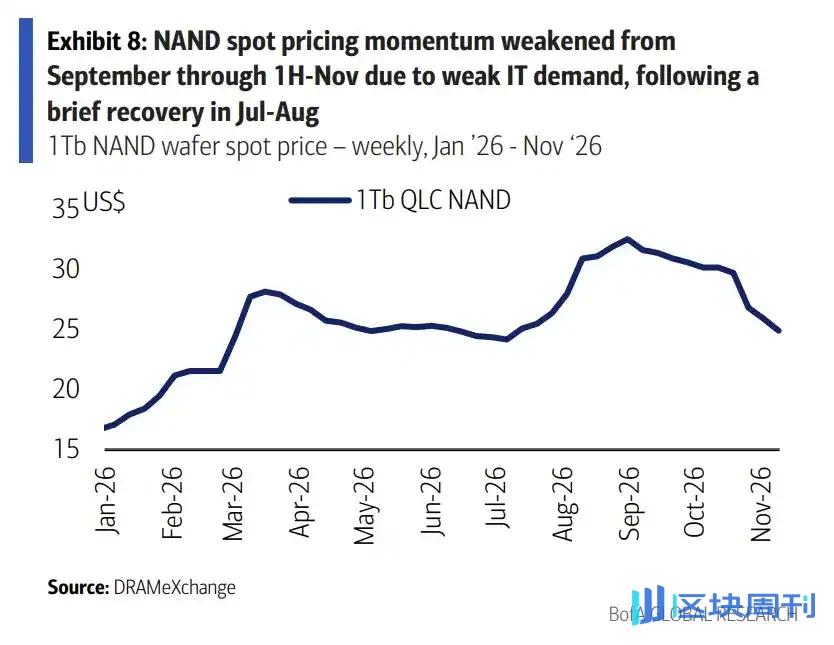
Un informe de Bank of America fechado el 13 de noviembre muestra que los precios spot de NAND han caído significativamente, con las obleas de 512Gb bajando más del 10% y las de 1Tb cayendo cerca de un dígito medio, mientras que los precios spot de DDR5 de 16Gb se mantuvieron planos. Desde mediados y finales de octubre, los precios spot de NAND se han corregido acumulativamente alrededor del 20%.
Con base en esto, Bank of America mantiene un supuesto cauteloso para los precios promedio de venta de NAND en el primer trimestre de 2027: precios de NAND para IT con una caída del 5% al 10% trimestre a trimestre, aplicaciones empresariales básicamente planas o ligeramente al alza, y una caída general de un dígito bajo. Este juicio constituye una divergencia clara con la visión del mercado, que aún espera que los precios de venta de NAND suban más del 10%. Al mismo tiempo, Bank of America todavía asume que los aumentos de precios de DRAM continuarán hasta el cuarto trimestre de 2026 (un alza del 8% trimestre a trimestre) y el primer trimestre de 2027 (un alza del 5%).
Bank of America dijo que, tras conversaciones con inversores esta semana, el sentimiento sobre las acciones de memoria ha mejorado en comparación con la semana pasada, y las empresas con mayor ponderación en DRAM se consideran con un potencial bajista limitado. La mayoría de los valores de DRAM cotizan actualmente a solo 3 a 5 veces la relación precio-beneficio para las ganancias de 2026 a 2027, significativamente por debajo de sus pares de semiconductores de IA.
Tres señales del debilitamiento de los precios spot de NAND
Bank of America atribuye las preocupaciones sobre NAND a tres puntos: los precios spot se han corregido alrededor del 20% desde mediados y finales de octubre; los pedidos de fabricantes de PC y smartphones e incluso de proveedores de nube hiperescala chinos se han debilitado; y las negociaciones de precios de contrato para el primer trimestre de 2027 podrían retrasarse, sin que aparezcan pedidos urgentes en el mercado.
La divergencia en los datos spot es bastante intuitiva. Según DRAMeXchange, los precios spot de obleas de 512Gb se cotizan a 14,3 dólares, una caída del 12% semana a semana y del 32% trimestre a trimestre, pero aún un 121% al alza interanual; las de 1Tb se cotizan a 24,9 dólares, una caída del 4% semana a semana, del 19% trimestre a trimestre, y un alza del 194% interanual. En comparación, el DDR5 de 16Gb se cotiza a 60,2 dólares, plano semana a semana y un 150% al alza interanual.
La postura de los fabricantes originales todavía enfatiza la fuerte demanda de SSD empresariales, lo que puede compensar en cierta medida la debilidad del NAND para IT.Pero Bank of America advierte que las líneas de producción más antiguas representan del 20% al 30% de la capacidad total de obleas a nivel mundial y no son adecuadas para producir NAND de gama alta y eSSD, por lo que aún deben utilizarse continuamente para NAND para IT, lo que constituye una presión estructural sobre los precios. Los precios por bit de NAND de alta capacidad (superior a 2Tb) y eSSD (superior a 30TB) se han reducido ligeramente, pero Bank of America lo ve más como una promoción proactiva de los fabricantes para impulsar la nueva generación QLC: los precios de NAND para la mayoría de los eSSD siguen con una tendencia ligeramente al alza.
Punto de divergencia: los precios de contrato siguen altos, pero las negociaciones podrían retrasarse
Los precios de contrato de NAND y los precios spot actualmente divergen.
Según TrendForce, el precio de contrato de octubre para obleas TLC de 1Tb fue básicamente plano trimestre a trimestre, extendiendo el patrón lateral del segundo al tercer trimestre; el precio de contrato de 512Gb es de aproximadamente 27 dólares, cerca de un máximo histórico y aproximadamente diez veces el mínimo de 2,5 dólares en febrero de 2025.

La preocupación de Bank of America radica en el momento: si los compradores posteriores retrasan la realización de pedidos urgentes, las negociaciones de precios de contrato para el primer trimestre de 2027 podrían posponerse, y el poder de negociación de los fabricantes en la nueva ronda de conversaciones de precios se debilitará. Este juicio corresponde directamente a su brecha de expectativas con el mercado: el lado vendedor asume generalmente que los precios de venta de NAND aún subirán alrededor del 10%, mientras que Bank of America prevé una caída de un dígito bajo.

El lado de DRAM presenta un panorama diferente. Según TrendForce, el precio de contrato de octubre para DDR5 de 16Gb subió otro 5% intertrimestral, con un aumento interanual de más del 500%; los precios de contrato de octubre para módulos DDR5 y DDR4 de 64GB para servidores subieron alrededor del 15% intertrimestral, con precios de módulos que ya superaron los 1.000 dólares, alcanzando los 1.600 y 1.500 dólares respectivamente. Sobre esta base, Bank of America mantiene su suposición de que DRAM subirá un 8% intertrimestral en el cuarto trimestre de 2026 y un 5% en el primer trimestre de 2027.
Samsung: optimista sobre HBM, pero no agresivo
Bank of America celebró una reunión de intercambio con inversores con Samsung Electronics el 12 de noviembre, y las tres conclusiones clave fueron: la demanda de chips para centros de datos de IA en Estados Unidos es fuerte, y a pesar de las preocupaciones, no se han visto recortes de pedidos; la posición de mercado de HBM ha mejorado notablemente respecto a la debilidad de hace un año; y los precios de los acuerdos a largo plazo (LTA) para el negocio de DRAM están subiendo con fuerza, con precios de venta altos y márgenes brutos altos sostenibles durante un ciclo largo.
Pero las declaraciones de la dirección no fueron agresivas, lo que también es uno de los focos para los inversores. Samsung fijó un objetivo de cuota de HBM de alrededor del 30% al 40%, en lugar de por encima del 50%; incluso a finales de 2027, la rentabilidad de LPDDR5 seguirá siendo mejor que la de HBM, por lo que la expansión de capacidad de HBM no es probable que sea demasiado agresiva, con el fin de evitar erosionar la cuota de mercado de DRAM tradicional. En la hoja de ruta tecnológica, HBM4e compartirá el mismo nodo 1c y chip lógico de 4nm con HBM4. Bank of America también mencionó que la magnitud de los aumentos de precios de contrato para 2027 no es probable que alcance el nivel esperado por TrendForce, porque los precios ya subieron antes en 2026.
Cabe señalar que la orientación de Samsung para NAND de TI no es tan optimista como para eSSD, lo que es consistente con el juicio de precios de Bank of America.
El sentimiento se recupera, la valoración sigue siendo el principal soporte
Las acciones de memoria rebotaron esta semana, con ganancias en lo que va de año generalmente por encima del 100%, y SanDisk y Kioxia registrando rendimientos en lo que va de año de más del 250%. Bank of America dijo que los inversores con los que habló esta semana mencionaron generalmente una caída limitada, citando pedidos resilientes de chips AIDC tras las elecciones de mitad de mandato en Estados Unidos, precios de venta de DRAM aún en aumento (en contraste con NAND) y múltiplos de valoración bajos.
La tabla de valoración muestra SK Hynix a 3,6 veces la relación precio-beneficio de 2026, Samsung a 4,7 veces, Micron a 10,7 veces y Nanya a 5,1 veces; entre el bando de NAND, Sandisk está a 4,3 veces la relación precio-beneficio de 2027, Western Digital a 13,2 veces, SIMO a 16,4 veces y Phison a 7,7 veces. Bank of America cree que, en comparación con sus pares de semiconductores de IA, la valoración del sector de memoria todavía parece moderada.
Bank of America concluye que las tendencias de oferta, demanda y precios de DRAM siguen respaldadas por los centros de datos de IA y el desplazamiento de capacidad por parte de HBM, mientras que el poder de fijación de precios de NAND está cambiando hacia los compradores. La brecha de valoración y la elasticidad de las ganancias de ambos dependerán de si las negociaciones de precios de contrato para el primer trimestre de 2027 pueden concretarse según lo previsto.