Autor: Alea Research
Recopilado por: Shenchao TechFlow
Introducción de Shenchao: En el sector de los contratos perpetuos descentralizados, Hyperliquid está experimentando una peculiar evolución microeconómica. La caída del precio del token en el mercado secundario y la expansión de las entradas de capital subyacente están ocurriendo simultáneamente, lo que resulta en una compresión dramática de los múltiplos de valoración.
Alea Research reveló en un informe de investigación en profundidad que, gracias a las reglas originales del activo de cotización alineado del protocolo, los intereses de reserva de USDC pagados por Coinbase contribuyeron hasta un 23,8% del flujo de caja del Fondo de Asistencia en octubre, muy por encima del 10,5% en el tercer trimestre.
Aunque la apertura del módulo HIP-3 diluyó la proporción de comisiones por transacción, el aumento del volumen total de negociación hizo que la capacidad diaria de compra de monedas del fondo aumentara a contracorriente un 7,8%, suficiente para absorber completamente toda la presión vendedora de los desbloqueos de staking durante el período. Este artículo deconstruye en profundidad su bucle cerrado de tokenomics y su arquitectura de creación de mercado institucional.
Resumen central: un token que se abarató dos veces y la reconstrucción de la presión compradora
Durante las últimas seis semanas, HYPE ha experimentado dos procesos claramente diferentes de "abarataramiento": uno ocurrió a nivel del precio nominal, y el otro ocurrió a nivel del soporte de entrada de capital.
Al cierre del 9 de noviembre, el precio de HYPE cerró en $75,10, un 17,5% por debajo de su pico anterior. Pero al mismo tiempo, la afluencia de flujo de caja a nivel del protocolo y la capacidad de compra subyacente han mostrado una tendencia de expansión completamente opuesta.
Primero, el rendimiento de la reserva de USDC se ha convertido en un pilar clave. Los intereses pagados por Coinbase contribuyeron el 23,8% de la entrada de capital del Fondo de Asistencia en octubre, duplicando el 10,5% del tercer trimestre. Esta nueva liquidez compensó directamente el efecto de dilución de la tasa de comisión de negociación.
Segundo, el poder de compra diario del Fondo de Asistencia aumentó un 7,8% en comparación con el tercer trimestre. Incluso considerando las fluctuaciones en el precio promedio del token, los fondos de apoyo desplegados diariamente por el protocolo siguen aumentando, absorbiendo efectivamente toda la presión vendedora de los desbloqueos de staking y liberaciones circulantes.
Además, los mercados de contratos desplegados por equipos externos de creación de mercado a través del mecanismo HIP-3 ya habían soportado el 43,8% del volumen de negociación de contratos perpetuos de la red a principios de noviembre, empujando al ecosistema a una etapa completamente diferente de competencia volumen-precio.

Figura: Evolución histórica de la proporción de la contribución de los intereses de reserva de USDC al flujo de caja del Fondo de Asistencia
Implementación del marco de cumplimiento: entrada institucional en todos los niveles de los contratos perpetuos de EE. UU.
Hyperliquid integra el libro de órdenes, el sistema de margen y la liquidación de fondos en una única cadena pública de alto rendimiento. Cualquier equipo que apueste 500.000 HYPE puede lanzar de forma independiente nuevos productos de contratos perpetuos.
A nivel de cumplimiento normativo, toda la cadena se está volviendo rápidamente más clara. Intercontinental Exchange (ICE) y trade[XYZ] están construyendo una pila de trading conforme a la normativa, mientras que también ha surgido otra arquitectura respaldada por Payward, la empresa matriz de Kraken.
El día en que ICE anunció que había elegido Hyperliquid como infraestructura de compensación, HYPE subió un 10,3% a contracorriente, mientras que Bitcoin cayó un 4,2% durante el mismo período, lo que demuestra las fuertes expectativas del mercado sobre el acceso de instituciones conformes al libro de órdenes.
En los mercados extranjeros, las principales aplicaciones financieras están conectando sin problemas a los usuarios nativos con el mismo fondo de liquidez profunda. Por ejemplo, el gigante fintech latinoamericano Bitso ha abierto más de 200 pares de trading de derivados de Hyperliquid a sus 9 millones de usuarios latinoamericanos.
Evolución del mecanismo HIP-3: volumen de trading en auge y el juego de los ratios de comisión
En los primeros nueve días de noviembre, el volumen medio diario de trading de contratos perpetuos de la plataforma alcanzó los 9.890 millones de dólares, un aumento significativo del 27% en comparación con la media del tercer trimestre, rompiendo por completo con el período de trading lento de octubre.
Entre ellos, los mercados desplegados por equipos externos bajo HIP-3 representaron el 43,8% de la cuota. Este cambio en la estructura de productos tiene un impacto directo en los ingresos del protocolo: el volumen de trading determina las comisiones totales, mientras que la estructura de productos determina el ratio de comisión real del Fondo de Asistencia.

Figura: Correlación negativa entre la cuota de volumen de trading de HIP-3 y la tasa de comisión base del protocolo
Los datos históricos muestran que por cada aumento de 10 puntos porcentuales en la cuota de mercado de HIP-3, la comisión de tarifa base obtenida por el fondo se diluye en aproximadamente 3,7 puntos básicos. Sin embargo, esta brecha de dilución se compensa perfectamente con más del doble de los ingresos por reservas de USDC.
Según las reglas de activos alineados, Coinbase debe devolver continuamente intereses al fondo en función de la escala de fondos mantenidos on-chain, y debe apostar 500.000 HYPE para aceptar las restricciones de slashing on-chain, garantizando así un alto grado de certeza para las entradas de capital de reserva.

Gráfico: Poder de compra disponible real diario estimado del fondo de asistencia y capacidad de absorción de tokens
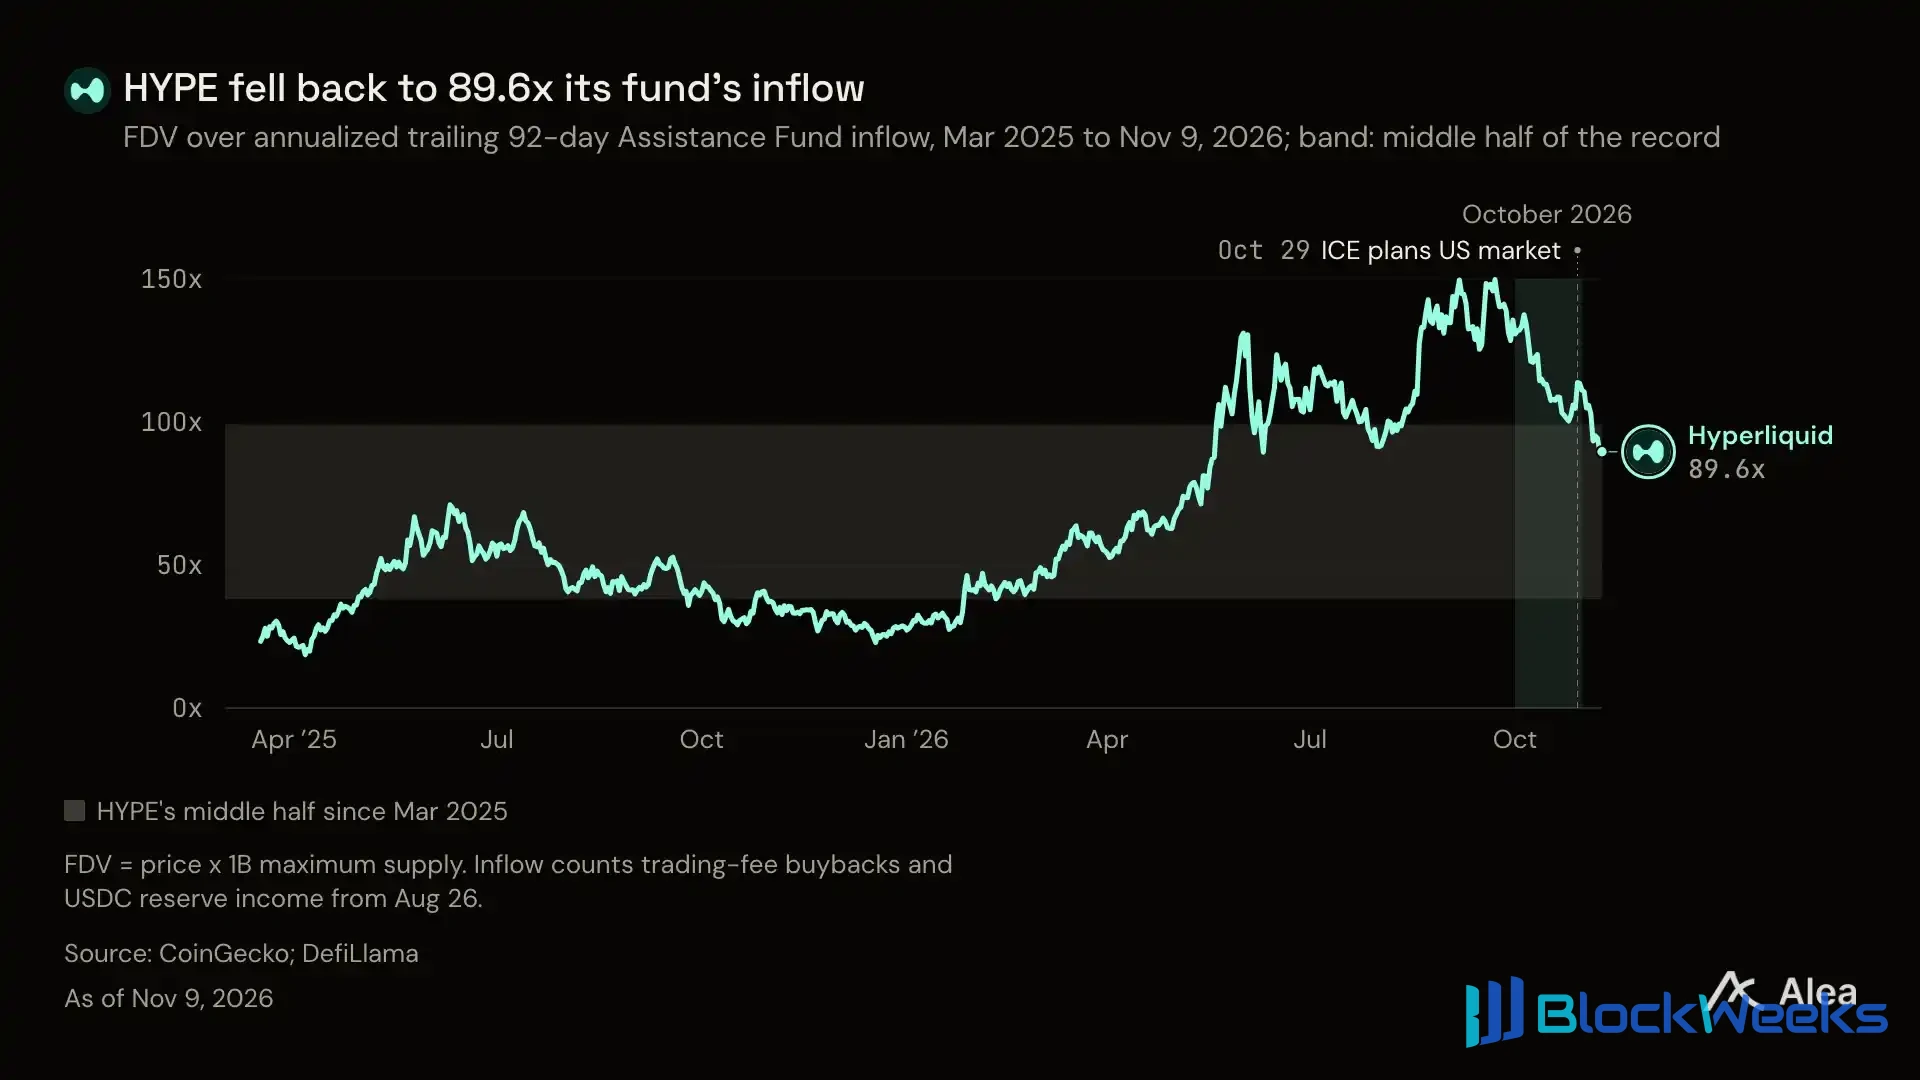
Compresión de valoración de 22,4x: absorción completa de la nueva presión vendedora por parte de los compradores pasivos
En términos de métricas de valoración integrales, los múltiplos de valoración de HYPE han experimentado una severa deflación de la burbuja. La caída del precio nominal del token redujo la valoración en 23,7x, mientras que las fuertes entradas de capital aceleraron aún más la reversión del ratio precio-ventas a niveles normales.

Gráfico: La brecha en tijera entre la compresión del múltiplo de valoración de HYPE y el crecimiento anualizado de las entradas de capital
En el lado de la oferta, el staking y las emisiones en el tercer trimestre generaron un promedio de aproximadamente 41.600 nuevos HYPE por día. Según los cálculos de flujo de caja desde el cuarto trimestre, los fondos de compra movilizados diariamente por el fondo de asistencia son suficientes para absorber completamente esta nueva oferta en el mercado secundario.
Más importante aún, el fondo estratégico de la plataforma todavía tiene amplia munición disponible. A finales de octubre, las cuentas relevantes aún mantenían una reserva sustancial de efectivo de 245,3 millones de dólares, lista en cualquier momento para proporcionar un abundante apoyo de liquidez de acuerdo con las reglas cuando el mercado se enfrente a ventas irracionales extremas.

Gráfico: Comparación horizontal de múltiplos de valoración y rendimientos de flujo de caja de los protocolos de derivados convencionales
Proyección del cuarto trimestre: piso de soporte y dos fuerzas impulsoras principales
El fondo de asistencia recibió un total de 169,1 millones de dólares en el tercer trimestre. Hasta el 9 de noviembre, el cuarto trimestre ya ha registrado 88,4 millones de dólares en entradas de capital, completando más de la mitad del objetivo del trimestre anterior en solo un tercio del tiempo.
Los cálculos muestran que, siempre que el volumen medio diario de negociación de derivados posterior se mantenga por encima de los 6.200 millones de dólares, la entrada total de capital en el cuarto trimestre superará al tercer trimestre y alcanzará un nuevo máximo.
Hyperliquid hoy ya ha construido un modelo de generación de efectivo impulsado por dos ruedas de "comisiones de negociación + intereses de reserva de stablecoins". El primero depende de la expansión del volumen de negociación para romper el techo, mientras que el segundo establece un piso sólido independiente de las condiciones del mercado, estableciendo conjuntamente su foso más sólido como gigante de derivados on-chain.