Autor original: Zhang Yaqi
Fuente original: Wallstreetcn
El auge de la inteligencia artificial está remodelando los flujos de capital globales, con el dólar rondando niveles elevados, pero una estructura de soporte frágil hace que las perspectivas de un superdólar estén llenas de incertidumbre.
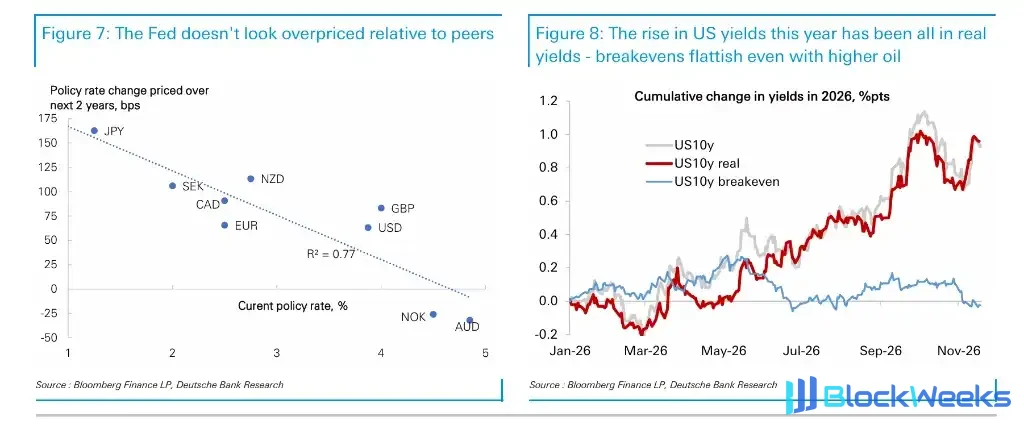
Según noticias de la Mesa de Trading, Deutsche Bank elevó drásticamente su previsión del dólar para 2027 en su último informe de perspectivas de divisas, reconociendo que su juicio previo de un dólar más débil no se había materializado. El auge de la IA ha impulsado al alza las tasas de interés reales de EE. UU., ha atraído enormes entradas de capital accionario, ha reavivado las presiones inflacionarias y ha llevado a la Reserva Federal a adoptar una postura hawkish, forjando conjuntamente el actual panorama del "dólar de la IA". El dólar ya está más de un 20% por encima de su promedio de los últimos cuatro años y, según tres indicadores fundamentales de valoración, se sitúa entre las monedas más caras del G10.
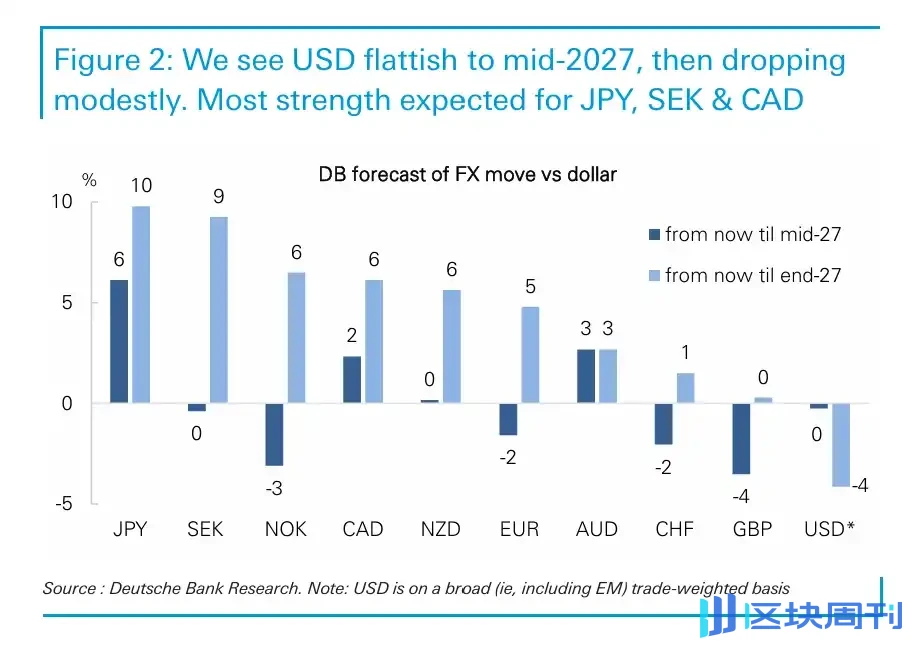
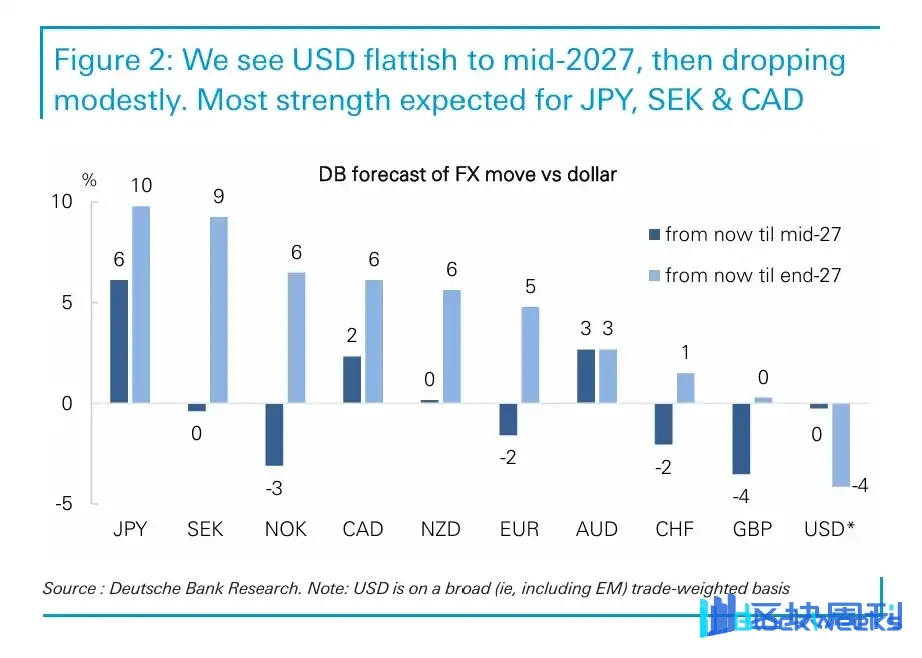
Deutsche Bank espera que el dólar extienda su fortaleza en la primera mitad de 2027 y luego se modere en la segunda mitad, pero que en general se mantenga en un nivel elevado. El informe también advierte que la dependencia del dólar respecto del ciclo de gasto de capital en IA sigue profundizándose. Una vez que las expectativas del mercado sobre los retornos de la IA se degraden significativamente, los dos principales pilares de apoyo del dólar —las tasas de interés reales de EE. UU. y las entradas de capital accionario— colapsarán simultáneamente, y en ese momento el dólar enfrentará un riesgo sustancial a la baja.
El auge de la IA respalda el "excepcionalismo del dólar"
El motor central de la fortaleza del dólar proviene del interior de Estados Unidos y, a corto plazo, existe la posibilidad de que continúe o incluso se fortalezca. En los últimos meses, la inflación estadounidense se ha reacelerado, y se espera que el deflactor del PCE subyacente supere el 3%, lo que ha impulsado una reevaluación en los mercados de tasas de interés y ha empujado al dólar de nuevo al top tres de las monedas con mayor rendimiento del G10, una posición que había cedido brevemente a finales de 2025. Los datos de Deutsche Bank muestran que históricamente el dólar rara vez ha entrado en un ciclo descendente cuando ofrece rendimientos elevados.
El aumento de los rendimientos reales ha impulsado simultáneamente las expectativas sobre la tasa neutral de EE. UU., que ha subido alrededor de 50 puntos básicos este año, mientras que la eurozona se ha mantenido casi sin cambios en el mismo período. Al mismo tiempo, las expectativas de crecimiento del PIB de EE. UU. han vuelto a la cima del G10, el crecimiento del gasto de capital es aproximadamente el doble que el de otras economías, y el ciclo de expansión de capacidad impulsado por la IA sienta las bases para las ganancias de productividad, proporcionando un incentivo positivo para el mercado de divisas.

Las entradas de capital en renta variable dominan, los fondos de renta fija muestran signos de desvío
A nivel de flujos de capital, Estados Unidos sigue siendo el núcleo magnético para la inversión global en renta variable. Las entradas extranjeras en los mercados bursátiles estadounidenses han superado el billón de dólares anuales, convirtiéndose en la principal fuente de financiación del déficit exterior estadounidense, y dichos fondos suelen tener ratios de cobertura más bajos, lo que hace que su apoyo al dólar sea más directo.
Sin embargo, la dirección de los flujos de fondos de renta fija está cambiando silenciosamente. Los datos de Deutsche Bank muestran que las entradas en bonos estadounidenses se han desacelerado, mientras que las entradas en bonos de otros mercados del G10, como Canadá y Japón, han repuntado significativamente, sacudiendo la narrativa de mercado de "There Is No Alternative" (TINA). Las agencias de gestión de reservas de divisas también han seguido aumentando sus asignaciones a otras monedas más pequeñas durante el último año y medio. Esta tendencia merece atención: si el valor de diversificación de los activos en dólares continúa disminuyendo, la presión al alza sobre los ratios de cobertura aumentará en consecuencia.
Valoraciones elevadas y déficits gemelos plantean riesgos a medio plazo
Las perspectivas del dólar a medio plazo enfrentan múltiples presiones estructurales. La más observada es la dependencia excesiva del ciclo de gasto de capital en IA: el gasto de capital relacionado ha crecido casi cinco veces en los últimos tres años, pero se espera que el impulso al crecimiento de esta dinámica se desvanezca gradualmente después de 2028. La volatilidad de las acciones tecnológicas hasta ahora no se ha transmitido al dólar, pero Deutsche Bank cree que una vez que las expectativas de gasto de capital en IA se degraden con mayor claridad, el dólar enfrentará un shock sustancial.
Al mismo tiempo, el déficit fiscal estadounidense se mantiene estable en alrededor del 6% del PIB, y el déficit por cuenta corriente también se está ampliando nuevamente, acercándose al 4% del PIB y aproximándose al peor nivel del G10. Desde la perspectiva del tipo de cambio real ponderado por el comercio, el déficit comercial potencial ha mostrado un deterioro de tendencia a largo plazo, que queda enmascarado en los datos agregados solo porque el balance energético estadounidense ha pasado de negativo a positivo. El riesgo arancelario también es una preocupación latente: la experiencia histórica de los últimos años muestra que las amenazas arancelarias tienden a empujar el dólar a la baja en lugar de al alza.

Monedas asiáticas: la reasignación de capital en el norte de Asia afecta el destino del dólar
El movimiento de las monedas del norte de Asia se está convirtiendo en una variable cada vez más crítica en las perspectivas del dólar. El peso combinado del yen japonés, el won surcoreano y el dólar taiwanés en el índice del dólar de la Reserva Federal ha superado el del euro, y estas economías están acumulando los mayores superávits comerciales del mundo. Cómo se gestionan estos superávits —repatriados a Estados Unidos, redirigidos a otros lugares o convertidos internamente— tendrá un impacto decisivo en la trayectoria del dólar.
Deutsche Bank define este fenómeno como la era del "dólar de los chips": los chips representan aproximadamente el 50% del valor de cada dólar de inversión en centros de datos, la fabricación de chips está concentrada en Asia, y los superávits comerciales resultantes luego fluyen de vuelta a través de la inversión en los mercados de capital estadounidenses, formando un ciclo autorreforzado que también contiene una fragilidad sistémica que podría colapsar una vez que la IA se revalúe.
En concreto, Deutsche Bank espera que el USD/JPY se mueva hacia el rango de 140. Las subidas de tipos del Banco de Japón y los esfuerzos del gobierno por promover el despliegue interno de los ahorros (incluida la intención de impulsar al GPIF a trasladar más activos al ámbito nacional) podrían desencadenar una repatriación de capital.
Euro: Presionado por el riesgo político francés, pero se espera una mejora
El euro seguirá bajo presión a corto plazo. Las elecciones presidenciales francesas (con la primera vuelta prevista para abril de 2027) y las posteriores elecciones parlamentarias constituyen la principal fuente de incertidumbre, y se espera que mantengan al EUR/USD enfrentando riesgo a la baja por debajo de 1,10 durante los próximos meses. La fijación de precios del mercado implica actualmente más de 60 puntos básicos de subidas de tipos del BCE, muy por encima de la previsión de Deutsche Bank de 25 puntos básicos, lo que también añade un lastre adicional al euro.
Sin embargo, Deutsche Bank considera que las propias elecciones francesas tienen más probabilidades de ser un evento de despeje del mercado que un amplificador de riesgos. La prima de riesgo político francés ya se ha reflejado plenamente en el mercado, y los diferenciales de los bonos soberanos franceses ya muestran una prima clara en relación con los fundamentos; además, aparte de la extrema izquierda, todas las principales fuerzas políticas francesas tienen la consolidación fiscal como plataforma, y el grado de fragmentación en un escenario de gobierno estable es poco probable que supere el statu quo. La mejora de las tendencias de beneficios empresariales y la ampliación de las entradas tanto en acciones como en bonos constituyen la base para una estabilización a medio plazo del euro. El juicio de Deutsche Bank para el rango del EUR/USD para el año completo es de aproximadamente 1,07 a 1,15.
Mercados emergentes: el espacio de carry se estrecha, la divergencia se intensifica
Tras un año fuerte, la fruta madura en el mercado de divisas de los mercados emergentes en gran medida ha desaparecido. Deutsche Bank mantiene una actitud más cautelosa hacia las divisas de CEEMEA y América Latina, principalmente debido al estrechamiento de los diferenciales de tasas reales con Estados Unidos, el posicionamiento elevado y el aumento de los riesgos de oferta y fiscales.
En concreto, el zloty polaco, la corona checa y el nuevo séquel israelí enfrentan una mayor presión por la compresión de los diferenciales de tasas reales; la lira turca, la libra egipcia y el rand sudafricano son más sensibles a las perturbaciones de oferta. En América Latina, el real brasileño sigue respaldado por tasas de interés reales relativamente altas y términos de intercambio sólidos, pero los riesgos fiscales hacen que las perspectivas estén más equilibradas; el peso mexicano sigue enfrentando presión por el débil crecimiento económico y una postura dovish del banco central; las divisas andinas son relativamente favorecidas debido a los vientos de cola de los términos de intercambio, las valoraciones baratas y los posibles dividendos de reformas. Los mercados frontera siguen siendo un punto brillante, pero Deutsche Bank ha moderado en cierta medida sus expectativas alcistas para el tenge kazajo y el sum uzbeko.
El auge de la IA está remodelando los flujos de capital globales, y el dólar se mantiene en niveles altos, pero la frágil estructura de soporte hace que las perspectivas de un superdólar estén llenas de incertidumbre.
Según noticias de Zhuifeng Trading Desk, Deutsche Bank elevó drásticamente su previsión del dólar para 2027 en su último informe de perspectivas de divisas, reconociendo que su juicio anterior de un dólar más débil no se materializó. El auge de la IA ha impulsado las tasas de interés reales de Estados Unidos, ha atraído enormes entradas de capital accionario, ha reavivado las presiones inflacionarias y ha llevado a la Reserva Federal a adoptar una postura hawkish, forjando conjuntamente el actual panorama del "dólar de la IA". El dólar ya está más de un 20% por encima de su promedio de los últimos cuatro años y se sitúa entre las monedas más caras del G10 según los tres indicadores fundamentales de valoración.

Deutsche Bank espera que el dólar extienda su fortaleza en la primera mitad de 2027 y experimente un retroceso moderado en la segunda mitad, pero que en general se mantenga en niveles altos. El informe también advierte que la dependencia del dólar del ciclo de gasto de capital en IA sigue profundizándose. Una vez que las expectativas del mercado sobre los rendimientos de la IA se degraden significativamente, los dos principales pilares de apoyo del dólar —las tasas de interés reales de Estados Unidos y las entradas de capital accionario— colapsarán simultáneamente, y el dólar enfrentará entonces un riesgo sustancial a la baja.

El auge de la IA respalda la "excepcionalidad del dólar"
El motor central de la fortaleza del dólar proviene del interior de Estados Unidos, y existe la posibilidad de que continúe o incluso se fortalezca a corto plazo. La inflación estadounidense se ha reacelerado en los últimos meses, y se espera que el deflactor del PCE subyacente supere el 3%, impulsando una reevaluación en los mercados de tasas de interés y empujando al dólar de nuevo al top tres de las monedas con mayor rendimiento del G10, una posición que había cedido brevemente a finales de 2025. Los datos de Deutsche Bank muestran que históricamente el dólar rara vez ha entrado en una tendencia bajista cuando ofrece rendimientos altos.
El aumento de los rendimientos reales ha impulsado simultáneamente las expectativas para la tasa neutral de Estados Unidos, que ha subido alrededor de 50 puntos básicos este año, mientras que la zona euro se ha mantenido casi sin cambios en el mismo período. Al mismo tiempo, las expectativas de crecimiento del PIB de Estados Unidos han vuelto a la cima del G10, el crecimiento del gasto de capital es aproximadamente el doble que el de otras economías, y el ciclo de expansión de capacidad impulsado por la IA sienta las bases para las ganancias de productividad, proporcionando un incentivo positivo para el mercado de divisas.

Las entradas de capital a renta variable dominan, los flujos de renta fija muestran signos de desvío
A nivel de flujos de capital, Estados Unidos sigue siendo el principal imán para la inversión global en renta variable. Las entradas extranjeras en acciones estadounidenses han superado el billón de dólares anuales, convirtiéndose en la principal fuente de financiación del déficit exterior de Estados Unidos, y dichos fondos suelen cubrirse con un ratio relativamente bajo, lo que hace que su apoyo al dólar sea más directo.
Sin embargo, los flujos de capital de renta fija están cambiando silenciosamente. Los datos de Deutsche Bank muestran que las entradas en bonos estadounidenses se han desacelerado, mientras que las entradas en bonos de otros mercados del G10, como Canadá y Japón, han repuntado significativamente, sacudiendo la narrativa de mercado de "There Is No Alternative" (TINA). Las agencias de gestión de reservas de divisas también han seguido aumentando sus asignaciones a otras monedas más pequeñas durante el último año y medio. Esta tendencia merece atención: si el valor de diversificación de los activos en dólares continúa disminuyendo, la presión al alza sobre los ratios de cobertura aumentará en consecuencia.
Las altas valoraciones y los déficits gemelos plantean riesgos a medio plazo
Las perspectivas a medio plazo del dólar enfrentan múltiples presiones estructurales. La más observada es su excesiva dependencia del ciclo de gasto de capital en IA: el gasto de capital relacionado ha crecido casi cinco veces en los últimos tres años, pero se espera que el impulso al crecimiento de esta dinámica se desvanezca gradualmente después de 2028. La volatilidad de las acciones tecnológicas hasta ahora no se ha transmitido al dólar, pero Deutsche Bank cree que una vez que las expectativas de gasto de capital en IA se degraden con mayor claridad, el dólar enfrentará un shock sustancial.
Al mismo tiempo, el déficit fiscal de Estados Unidos se mantiene estable en alrededor del 6% del PIB, y el déficit por cuenta corriente también se está ampliando nuevamente, acercándose al 4% del PIB y a los peores niveles del G10. Desde la perspectiva del tipo de cambio real ponderado por el comercio, el déficit comercial potencial ha mostrado un deterioro estructural a largo plazo, enmascarado en los datos agregados solo porque el balance energético de Estados Unidos ha pasado de negativo a positivo. El riesgo arancelario también es una preocupación latente: la experiencia histórica de los últimos años muestra que las amenazas arancelarias tienden a empujar el dólar a la baja en lugar de al alza.

Monedas asiáticas: la reasignación de capital del noreste de Asia pesa sobre el destino del dólar
La trayectoria de las monedas del noreste de Asia se está convirtiendo en una variable cada vez más crítica en las perspectivas del dólar. El peso combinado del yen japonés, el won surcoreano y el dólar taiwanés en el índice del dólar de la Reserva Federal ahora supera el del euro, y estas economías están acumulando los mayores superávits comerciales del mundo. Cómo se manejen estos superávits —repatriados a Estados Unidos, redirigidos a otros lugares o convertidos internamente— tendrá un impacto decisivo en la trayectoria del dólar.
Deutsche Bank define este fenómeno como la era del "dólar de los chips": los chips representan aproximadamente el 50% del valor de cada dólar de inversión en centros de datos, la fabricación de chips está concentrada en Asia, y los superávits comerciales resultantes se reciclan luego mediante la inversión en los mercados de capital de Estados Unidos, formando un bucle autorreforzado que, no obstante, conlleva una fragilidad sistémica que podría colapsar una vez que la IA se revalúe.
En concreto, Deutsche Bank espera que el USD/JPY se mueva hacia el rango de 140. Las subidas de tipos del Banco de Japón y los esfuerzos del gobierno por promover el despliegue interno de los ahorros (incluida una presión deliberada para que el GPIF traslade más activos al mercado nacional) podrían desencadenar una repatriación de capitales.
Euro: lastrado por el riesgo político francés, pero es posible una mejora
El euro seguirá bajo presión a corto plazo. Las elecciones presidenciales francesas (con la primera vuelta prevista para abril de 2027) y las posteriores elecciones parlamentarias constituyen la principal fuente de incertidumbre, y se espera que mantengan al EUR/USD enfrentando riesgo a la baja ligeramente por debajo de 1,10 durante los próximos meses. La valoración del mercado implica actualmente más de 60 puntos básicos de subidas de tipos del BCE, muy por encima de la previsión de Deutsche Bank de 25 puntos básicos, lo que también añade un lastre adicional al euro.
Sin embargo, Deutsche Bank considera que las propias elecciones francesas tienen más probabilidades de ser un evento de despeje del mercado que un amplificador de riesgo. La prima de riesgo político francés ya está plenamente reflejada en el mercado, y los diferenciales de la deuda pública francesa ya muestran una prima clara en relación con los fundamentales; además, aparte de la extrema izquierda, todas las principales fuerzas políticas francesas tienen la consolidación fiscal como programa, y el grado de fragmentación en un escenario de gobierno estable probablemente no superará el statu quo. La mejora de las tendencias de beneficios empresariales y la ampliación de las entradas tanto en renta variable como en renta fija constituyen la base para una estabilización del euro a medio plazo. El juicio de Deutsche Bank para el rango del EUR/USD para el conjunto del año es de aproximadamente 1,07 a 1,15.
Mercados emergentes: el margen para el carry se estrecha, la divergencia se intensifica
Tras un año sólido, los frutos fáciles en el mercado de divisas de los mercados emergentes en gran medida ya se han agotado. Deutsche Bank adopta una postura más cautelosa respecto a las divisas de CEEMEA y América Latina, principalmente debido al estrechamiento de los diferenciales de tipos reales con Estados Unidos, al elevado posicionamiento y al aumento de los riesgos de oferta y fiscales.
En concreto, el zloty polaco, la corona checa y el nuevo séquel israelí enfrentan una mayor presión por la compresión de los diferenciales de tipos reales; la lira turca, la libra egipcia y el rand sudafricano son más sensibles a las perturbaciones de oferta. En América Latina, el real brasileño sigue respaldado por tipos de interés reales relativamente altos y una relación de intercambio sólida, pero los riesgos fiscales equilibran las perspectivas; el peso mexicano sigue enfrentando presión por el débil crecimiento económico y una postura dovish del banco central; las divisas andinas se ven relativamente favorecidas debido a los vientos de cola de la relación de intercambio, las valoraciones baratas y los posibles dividendos de las reformas. Los mercados frontera siguen siendo un punto brillante, pero Deutsche Bank ha moderado en cierta medida sus expectativas alcistas para el tenge kazajo y el sum uzbeko.