Kalshi se prepara para entrar en el mercado institucional de derivados de inflación con propuestos contratos de futuros negociados en bolsa vinculados al Índice de Precios al Consumidor (IPC) de EE.UU. Según el informe de Bloomberg del 23 de octubre de 2026, el operador de mercados de predicción tiene como objetivo un lanzamiento en diciembre para futuros que rastrean tanto el IPC general como el IPC subyacente, que excluye alimentos y energía. La compañía ha contratado a Michael Ashton, un ex operador de inflación de Barclays conocido como el "Inflation Guy", para ayudar a diseñar los contratos y atraer el interés institucional de los principales bancos y fondos de cobertura.
La iniciativa de futuros de IPC de Kalshi representa una posible expansión más allá de los contratos basados en eventos que establecieron la posición de Kalshi en los mercados de predicción. Sus contratos de inflación existentes permiten a los operadores especular sobre si el IPC superará umbrales particulares, pero los inversores institucionales a menudo requieren instrumentos con una exposición más continua a los cambios en los datos económicos. Los futuros de inflación estandarizados podrían potencialmente abordar esa diferencia, siempre que sus características de fijación de precios, liquidación y liquidez cumplan con los requisitos de negociación profesional.
Los contratos planificados aún no se han lanzado, y Kalshi no ha confirmado formalmente una fecha de cotización en diciembre. Su eventual importancia comercial dependerá de más que el estatus regulatorio o la disponibilidad del producto. La cuestión central es si una plataforma asociada con mercados de predicción puede establecer la profundidad de mercado, los acuerdos de compensación y la participación institucional sostenida necesarios para competir dentro de la negociación tradicional de derivados macroeconómicos.
Puntos clave
- Kalshi está desarrollando futuros vinculados al IPC con el objetivo de un posible lanzamiento en diciembre de 2026, aunque la fecha sigue sin confirmarse.
- Los productos propuestos rastrearían la inflación general y subyacente de EE.UU. en lugar de simplemente liquidar predicciones individuales de eventos del IPC.
- La adopción institucional dependerá de la liquidez, las especificaciones estandarizadas de los contratos, los acuerdos de margen y el rendimiento efectivo de la cobertura.
- Los contratos de predicción del IPC existentes no proporcionan la misma exposición que un instrumento convencional de futuros de inflación.
- La iniciativa podría ampliar el papel de Kalshi desde la negociación basada en eventos hacia la gestión institucional del riesgo macroeconómico.
Futuros de IPC de Kalshi: ¿Qué se planea realmente?
Los futuros de inflación propuestos por Kalshi marcan un intento de competir por un tipo diferente de transacción financiera de aquellas que dominan su negocio actual de mercados de predicción. Bloomberg informó el 23 de octubre que la compañía estaba presentando planes a bancos y fondos de cobertura para contratos negociados en bolsa vinculados directamente al IPC general y subyacente. La estructura de vencimientos propuesta cubriría cada uno de los siguientes 12 meses de referencia, seguidos de contratos asociados con mayo y noviembre durante los cuatro años posteriores. Según se informa, la compañía está considerando la negociación de domingo a viernes, con Kalshi Klear identificada como la entidad de compensación prevista. Estos detalles provienen de materiales de marketing reportados en lugar de especificaciones públicas finalizadas de los contratos, lo que significa que elementos importantes del producto podrían cambiar antes del lanzamiento. Kalshi confirmó que estaba trabajando en futuros de IPC pero declinó proporcionar una fecha de introducción definitiva.
La expansión se basa en un mercado existente de contratos de eventos relacionados con la inflación. Kalshi ya ofrece productos que permiten a los participantes negociar predicciones sobre aumentos mensuales del IPC, tasas de inflación anuales y si cifras particulares superan umbrales especificados. Estos mercados pueden agregar información sobre los resultados económicos esperados y permitir a los operadores tomar posiciones sobre publicaciones individuales. Sin embargo, los inversores macro profesionales con frecuencia gestionan carteras cuya sensibilidad a la inflación es continua en lugar de binaria. Las carteras de bonos, los valores vinculados a la inflación y los derivados de tasas de interés pueden cambiar de valor a lo largo de una variedad de resultados de inflación, creando demanda de contratos que se asemejen más a los instrumentos tradicionales de cobertura financiera. Los futuros propuestos por Kalshi intentarían abordar esa demanda yendo más allá de un resultado de evento estrechamente definido hacia un instrumento cuyo valor podría responder más directamente a los cambios en la medida de inflación subyacente.
¿Cómo funcionarían los futuros de IPC de Kalshi?
Los futuros de IPC de Kalshi están destinados a proporcionar exposición estandarizada a las mediciones de inflación de EE.UU., aunque su metodología final de liquidación, tamaño del tick, multiplicador del contrato y requisitos de margen no han sido confirmados públicamente en el anuncio disponible. Un contrato de futuros de IPC convencional normalmente haría referencia a un índice de inflación acordado o a una medida publicada y permitiría a los participantes comprar o vender exposición a ese valor. Su rentabilidad dependería de las reglas específicas de fijación de precios y liquidación del contrato en lugar de simplemente si un número publicado cruzó un único umbral. En comparación, un contrato de evento binario de IPC paga según una condición particular, como si la inflación mensual supera un porcentaje declarado. Esa distinción puede cambiar materialmente cómo las posiciones responden a las sorpresas de inflación y con qué eficacia compensan los riesgos en una cartera de inversión existente.
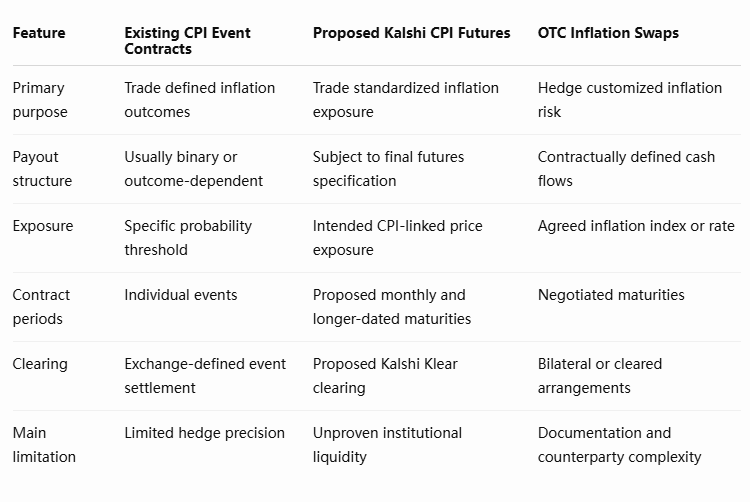
El calendario de vencimientos propuesto es potencialmente importante porque la exposición a la inflación se extiende más allá del próximo dato económico. Los inversores institucionales pueden desear gestionar el riesgo asociado con las expectativas de inflación de varios meses o años, y una curva de contratos estandarizada podría proporcionar más flexibilidad que apuestas separadas sobre anuncios individuales. Sin embargo, un rango de vencimientos más amplio no crearía automáticamente liquidez utilizable en todos los contratos. La actividad de negociación a menudo se concentra en vencimientos cercanos o de referencia, dejando los contratos negociados con menos frecuencia con diferenciales más amplios y mayores costes de ejecución. Kalshi necesitaría respaldar una fijación de precios y una actividad de creación de mercado suficientemente consistentes para que la estructura propuesta resulte útil más allá de los anuncios de IPC más inmediatos.
Por qué la cobertura de la inflación es más difícil que predecir el IPC
Predecir la dirección de un anuncio de inflación y cubrir la exposición económica creada por la inflación son actividades fundamentalmente diferentes. Un inversor puede anticipar correctamente que el IPC superará una estimación de consenso del mercado sin necesariamente poseer un instrumento que compense las pérdidas en otras partes de una cartera. La inflación afecta los rendimientos de los bonos nominales, las tasas de interés reales, las expectativas del banco central, los costes de financiación corporativa y la valoración de los activos financieros a través de diferentes canales. La relación entre un anuncio particular del IPC y el valor de un bono o de una posición en futuros de tipos de interés puede, por lo tanto, ser inestable. Un contrato vinculado directamente al IPC puede ofrecer una fuente más específica de exposición a la inflación, pero su capacidad para cubrir una cartera depende del diseño de liquidación del instrumento, su sensibilidad a la medida de inflación relevante y el período cubierto por el pasivo o la inversión subyacente.
Considérese un gestor de inversiones que posee activos expuestos a una inflación inesperadamente persistente. El gestor puede buscar protección contra resultados de inflación por encima de una línea base asumida, pero un contrato binario centrado en si el IPC del próximo mes supera un umbral puede producir un pago discontinuo. Una pequeña diferencia entre el resultado publicado y el umbral puede determinar el resultado total de la liquidación, mientras que la sensibilidad de la cartera a la inflación podría variar de manera más gradual. Un contrato de futuros que haga referencia a la medida de IPC relevante podría ofrecer potencialmente una relación más estrecha entre la cobertura y la variable económica que se gestiona. Aun así, seguirían existiendo diferencias importantes entre el IPC realizado, las expectativas del mercado y la fijación de precios de los activos sensibles a la inflación. Una cobertura eficaz requiere examinar estas relaciones en lugar de asumir que todo contrato vinculado a la inflación proporciona una protección intercambiable.
La liquidez es el segundo gran desafío. Los derivados de inflación son utilizados por participantes sofisticados del mercado que a menudo requieren transacciones considerables, cotizaciones bidireccionales fiables y la capacidad de ajustar posiciones sin un impacto excesivo en el mercado. Un contrato podría ser conceptualmente muy adecuado para la cobertura y, sin embargo, seguir siendo comercialmente poco atractivo si los operadores no pueden entrar o salir de las posiciones de manera eficiente. Los creadores de mercado también deben poder cubrir sus propias exposiciones, gestionar garantías y fijar el precio del instrumento de manera consistente frente a mercados relacionados. Para Kalshi, establecer estas conexiones podría resultar más difícil que introducir los contratos en sí. La credibilidad eventual del producto propuesto dependerá de si los bancos y los fondos están preparados no solo para expresar interés, sino también para comprometer capital de negociación y proporcionar una participación repetida en el mercado.
¿Puede Kalshi competir con las bolsas de futuros tradicionales?
La propuesta de Kalshi entra en un mercado históricamente dominado por infraestructuras de derivados establecidas más que por plataformas de mercados de predicción. Bolsas como CME Group e Intercontinental Exchange respaldan una amplia actividad en derivados de tipos de interés, bonos y macroeconómicos relacionados, mientras que la exposición institucional a la inflación también puede obtenerse mediante swaps de inflación, valores gubernamentales vinculados a la inflación y otros instrumentos. Los futuros de IPC propuestos no competirían necesariamente con cada uno de estos productos en términos idénticos. Un contrato estandarizado vinculado directamente al índice de inflación podría servir a un propósito más limitado, atrayendo potencialmente a inversores que desean una relación más explícita entre una medida de IPC publicada y su exposición comercial. Bloomberg informó que CME había intentado previamente futuros de IPC pero actualmente no los ofrece, lo que ilustra que la diferenciación de producto por sí sola no garantiza la creación de un mercado sostenible.
La infraestructura institucional y regulatoria existente de Kalshi puede proporcionar un punto de entrada, pero los requisitos de un mercado de futuros profesional difieren de los de la especulación basada en eventos. Los bancos y los fondos de cobertura normalmente evalúan la fiabilidad de la compensación, la eficiencia del colateral, los límites de posición, la participación de los creadores de mercado, la transparencia de los precios y la disponibilidad de instrumentos utilizados para cubrir exposiciones relacionadas. También consideran si adoptar un nuevo mercado genera gastos operativos que superen los beneficios de un contrato especializado. Incluso cuando los futuros del IPC propuestos tienen un diseño de pago atractivo, pueden tener dificultades para atraer actividad institucional si los operadores pueden gestionar riesgos similares de manera más eficiente mediante instrumentos establecidos. El desafío de Kalshi es ofrecer una forma suficientemente valiosa de exposición a la inflación mientras construye la red de liquidez necesaria para hacer que esa exposición sea práctica.
La participación propuesta de Michael Ashton aporta experiencia relevante en el mercado, pero no debe confundirse con evidencia de éxito futuro en la negociación. Los diseñadores de productos pueden mejorar las especificaciones de los contratos y establecer relaciones con posibles participantes, pero la profundidad del mercado surge en última instancia a través de transacciones repetidas entre compradores, vendedores y proveedores de liquidez. Las instituciones pueden probar inicialmente los futuros con posiciones pequeñas antes de comprometer capital significativo. El mercado resultante podría crecer gradualmente, concentrarse en torno a vencimientos particulares o mantenerse limitado si los precios difieren sustancialmente de los instrumentos de inflación relacionados. Estas posibilidades hacen que el volumen de negociación realizado y el interés abierto sean más informativos que el número de instituciones contactadas durante la comercialización preliminar.
¿Qué requeriría realmente la adopción institucional?
El primer indicador significativo sería una liquidez bilateral sostenida en los contratos más relevantes para los inversores institucionales. El volumen de negociación inicial podría verse elevado por la atención relacionada con el lanzamiento sin demostrar que el mercado respalda la gestión rutinaria de riesgos. Una medida más duradera combinaría las posiciones pendientes, los diferenciales entre oferta y demanda, la profundidad del libro de órdenes y la capacidad de ejecutar transacciones más grandes sin movimientos de precios significativos. Los operadores institucionales también necesitarían confianza en que los precios se mantengan alineados con la referencia del IPC subyacente y los mercados de inflación relacionados. Las diferencias de precios persistentes podrían crear oportunidades de negociación, pero también podrían desalentar a los coberturistas si introducen incertidumbre sobre la relación entre el contrato de futuros y la exposición que se pretende gestionar.
Los requisitos de compensación y colateral también influirán en la adopción. Las mesas de negociación profesionales operan dentro de sistemas establecidos de gestión de riesgos y evalúan con qué eficiencia se pueden marginar, financiar y liquidar las posiciones. Si los productos propuestos imponen requisitos de colateral relativamente altos o no pueden integrarse convenientemente con los procesos de riesgo existentes, su utilidad puede verse limitada a pesar de las atractivas especificaciones de los contratos. Por el contrario, un modelo de compensación eficaz combinado con una creación de mercado fiable podría respaldar la adopción por parte de instituciones que buscan una exposición más directa a la inflación. Estos factores no pueden evaluarse plenamente hasta que Kalshi publique las reglas definitivas de los contratos, los acuerdos de margen y los detalles operativos. El anuncio actual establece la intención estratégica más que una funcionalidad probada del mercado institucional.
Perspectiva de MEXC: los mercados de predicción necesitan una estructura de mercado institucional
Los futuros del IPC planificados por Kalshi ilustran una posible evolución en la relación entre los mercados de predicción y los mercados tradicionales de derivados. Los contratos de eventos demuestran que los precios de mercado pueden agregar expectativas sobre resultados económicos, pero los mercados financieros institucionales requieren más que probabilidades informativas. Dependen de productos capaces de transferir riesgo de forma continua, acomodar posiciones sustanciales y mantener precios ejecutables en diferentes condiciones de mercado. Kalshi está poniendo a prueba si su infraestructura de mercado existente y su marco regulatorio pueden respaldar esa función más exigente. Su modelo anterior de mercado de eventos sigue siendo relevante, pero la propuesta de valor de los futuros del IPC se juzgaría por la eficacia de la cobertura y la profundidad de negociación, y no solo por la precisión predictiva.
La distinción también afecta a cómo debería compararse a Kalshi con otros proveedores de mercados de predicción. Como se explica en la guía de MEXC sobre los contratos de eventos regulados de Kalshi, los productos existentes de la plataforma generalmente se centran en resultados definidos del mundo real. Los futuros de inflación llevarían el negocio hacia instrumentos diseñados para una exposición macroeconómica más amplia. Si los contratos planificados atraen una participación institucional sostenida, ese desarrollo podría demostrar un camino para que los operadores de mercados de predicción se expandan hacia una infraestructura de derivados especializada. Si la liquidez sigue siendo escasa, el intento mostraría en cambio por qué las bolsas de futuros tradicionales conservan ventajas que no pueden replicarse solo mediante la innovación de contratos.
Kalshi necesita liquidez, no solo un contrato de inflación
Los futuros del IPC propuestos por Kalshi representan una expansión potencialmente significativa de su modelo de negocio, pero el desarrollo más trascendental no sería la introducción de otro producto vinculado a la inflación. Sería la creación de un mercado capaz de respaldar transacciones institucionales que los contratos de eventos existentes no pueden acomodar adecuadamente. Una plataforma construida en torno a resultados económicos definidos puede poseer una valiosa experiencia en la agregación de expectativas, sin embargo, la gestión profesional del riesgo de inflación requiere una fijación de precios continua, una ejecución confiable, una infraestructura de garantías suficiente e instrumentos que correspondan de manera significativa a los riesgos que los inversores necesitan gestionar.
La iniciativa de Futuros del IPC de Kalshi plantea, por lo tanto, una prueba de la estructura del mercado más que una mera innovación de producto. Los bancos y los fondos de cobertura pueden tener razones para examinar contratos directamente vinculados al IPC general y subyacente, particularmente cuando la incertidumbre inflacionaria afecta las valoraciones de los bonos, los costos de financiamiento y las expectativas de política monetaria. Sin embargo, un contrato especializado negociado en bolsa atraerá un uso sostenido solo si los participantes pueden entrar, mantener y cerrar posiciones de manera eficiente. La existencia de una necesidad potencial de cobertura no garantiza que se desarrolle un mercado independientemente líquido en torno a un contrato recién introducido.
Los próximos hitos son la confirmación del calendario de lanzamiento, la publicación de las especificaciones finales del contrato, la clarificación de los arreglos de margen y compensación, y la participación de creadores de mercado. Una vez que comience la negociación, el interés abierto, los diferenciales ejecutables, la profundidad del mercado y la actividad institucional recurrente proporcionarán una evaluación más confiable de la adopción que el volumen inicial por sí solo.
La oportunidad de Kalshi radica en llevar una exposición más directa a la inflación a un entorno de intercambio estandarizado, pero su capacidad para competir con la infraestructura de derivados establecida dependerá de la liquidez y la capacidad de transferencia de riesgo que pueda construir en torno a ese producto. Hasta que se demuestren esas condiciones, la expansión planificada sigue siendo un experimento prometedor de estructura de mercado en lugar de una prueba de que los mercados de predicción hayan ingresado con éxito a la negociación institucional de derivados macroeconómicos.
Fuentes
Bloomberg — Kalshi Taps Inflation Guy to Break Into $8 Trillion Market, 23 de octubre de 2026:
https://news.bloomberglaw.com/banking-law/kalshi-taps-inflation-guy-to-break-into-8-trillion-market-1
Kalshi — Mercados de predicción de inflación existentes:
https://kalshi.com/category/economics/inflation
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela basándose en sus circunstancias individuales.