Justo cuando el sector global de la potencia de cómputo de IA está siendo masacrado, la firma de investigación de semiconductores SemiAnalysis vuelve a dar otra estocada.
En su última actualización de modelo, recortó significativamente las previsiones de gasto de capital, envíos, demanda de HBM y demanda de electricidad de los aceleradores de IA a nivel global.
Entre ellas, los ajustes más significativos se producen entre 2028 y 2030: la previsión de gasto de capital para 2028 se reduce un 28%, y las de 2029 y 2030 se reducen un 41% y un 40%, respectivamente.
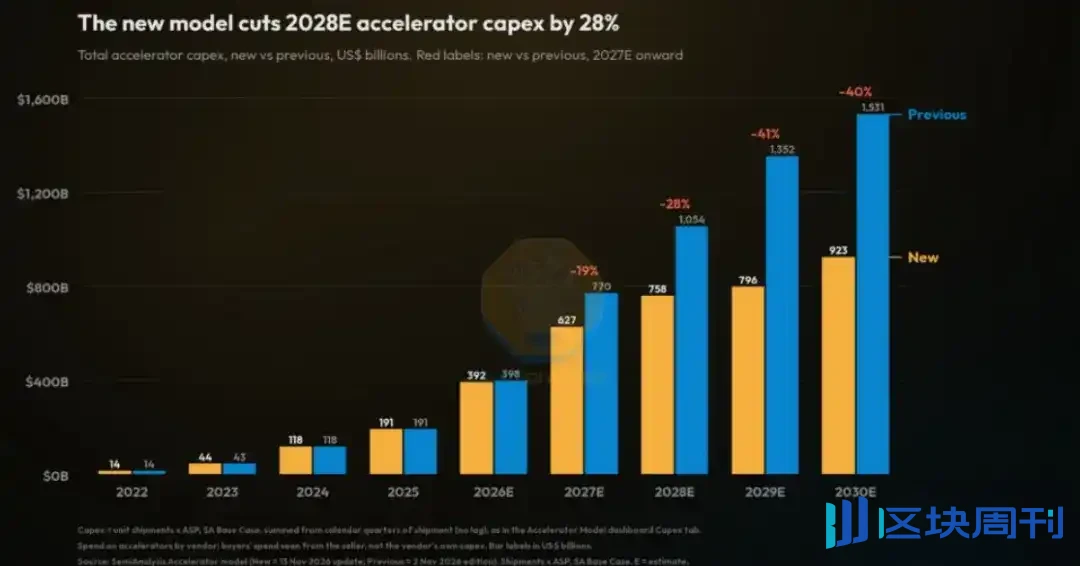
Según el cálculo del nuevo modelo, el gasto de capital global en aceleradores de IA en 2030 caerá desde el 1,531 billones de dólares previamente previstos hasta 923 mil millones de dólares, una reducción de 608 mil millones de dólares.
Al mismo tiempo, la previsión acumulada de superficie de obleas de silicio lógico para aceleradores entre 2026 y 2030 se reduce un 17%, y Nvidia representa el 66% de esa reducción.
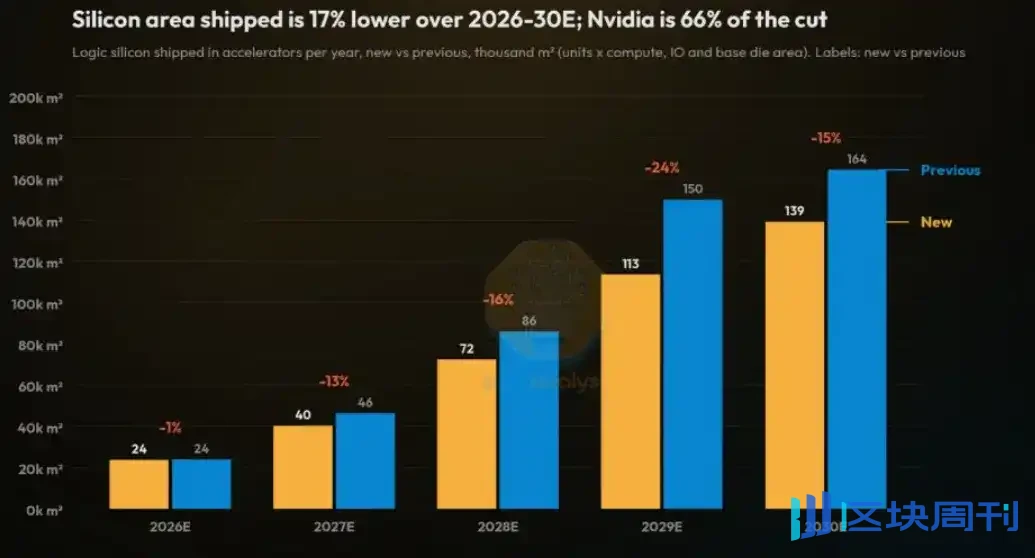
El impacto de estas cifras se refleja, en primer lugar, en la ruptura de la narrativa que el mercado mantenía hasta ahora sobre la "expansión ilimitada" de la infraestructura de IA.
Durante los últimos dos años, el mercado de capitales asumía de forma generalizada que los proveedores de la nube y los laboratorios de IA seguirían aumentando la inversión en potencia de cómputo con una intensidad extremadamente alta, lo que impulsaría una revalorización de segmentos como las GPU, la HBM, los módulos ópticos, la electricidad para centros de datos y la refrigeración líquida.
Sin embargo, la revisión de SemiAnalysis muestra que las expectativas de gasto de capital para 2026 se mantienen básicamente estables, y que el verdadero punto de inflexión significativo se produce a partir de 2027, especialmente en 2029 y 2030, cuando el volumen de inversión anual que antes superaba el billón de dólares se reduce ahora al rango de 800.000 a 900.000 millones de dólares.
Detrás de la revisión a la baja hay tres razones:
Primero, la desaceleración del crecimiento de los ingresos de IA. El crecimiento de los nuevos ingresos recurrentes anuales de los laboratorios de IA de vanguardia en el tercer trimestre disminuyó, lo que llevó a las instituciones a reevaluar si los ingresos por Token pueden seguir cubriendo de forma sostenible los elevados costes de cómputo.
Segundo, el endurecimiento del entorno de financiación. Los inversores en deuda y en capital son más cautelosos con los proyectos que carecen de compromisos de compra a largo plazo por parte de los proveedores de servicios en la nube, lo que afectará al desarrollo de terrenos, electricidad y estructuras de los centros de datos.
Tercero, el agravamiento de las restricciones regulatorias y de conexión a la red en Estados Unidos; se prevé que 5,8 GW de los centros de datos que entrarán en funcionamiento entre el segundo semestre de 2027 y el primer semestre de 2028 se retrasen.
El impacto sobre la cadena industrial no se distribuye de manera uniforme.
Nvidia es la más afectada: no solo se recortan drásticamente las previsiones de envíos, sino que también se reduce significativamente el supuesto de precio medio de venta de la nueva generación de productos de la serie Feynman.
Por ejemplo, el precio medio de venta de Feynman se reduce de unos 110.000 dólares a unos 78.000 dólares, y el de Feynman Ultra de unos 175.000 dólares a unos 98.000 dólares.
Esto indica que la competencia en chips de IA está pasando de "quién tiene capacidad de producción" a "quién ofrece mejor relación calidad-precio", y que plataformas alternativas como TPU, Trainium y las GPU de AMD están erosionando el poder de fijación de precios de Nvidia.
También merece atención la revisión a la baja simultánea de la demanda de HBM y de electricidad.
La previsión de envíos globales de HBM para 2028 se reduce un 30%, y la demanda de consumo energético de los aceleradores de IA para 2030 se reduce un 34%.
Esto no significa que los segmentos de almacenamiento y electricidad pierdan valor, sino que la cadena industrial está pasando de competir por capacidad de producción y electricidad a asignar capacidad en función del retorno.
La proporción de HBM en la lista de materiales de los aceleradores de IA sigue siendo elevada, y HBM4, el empaquetado avanzado y el almacenamiento personalizado siguen teniendo oportunidades estructurales; el cuello de botella del lado eléctrico tampoco desaparecerá por completo, solo que el ritmo de los pedidos dependerá más del progreso de conexión a la red de cada proyecto concreto.
Para el mercado, esta ronda de revisiones a la baja se parece más a una calibración anticipada para eliminar la burbuja.
Antes, al mercado le resultaba fácil entender la inversión en potencia de cómputo de IA como una curva de ascenso unilateral, pero en la realidad está influida conjuntamente por la validación de ingresos, las restricciones de financiación, la conexión eléctrica a la red, la eficiencia de los chips y el panorama competitivo.
En adelante será necesario observar con especial atención las directrices de gasto de capital de los proveedores de la nube, la visibilidad de los pedidos de aceleradores, los cambios en los precios de contrato de la HBM, los tiempos de espera para la conexión a la red de los centros de datos y la proporción de cargas de inferencia en la potencia de cómputo total.
Si la demanda de inferencia sigue creciendo, el coste por unidad de cómputo disminuye y la utilización efectiva mejora, la cadena industrial seguirá recibiendo apoyo estructural; si el retorno de los proyectos a largo plazo resulta difícil de validar, las previsiones de gasto de capital aún podrían seguir revisándose.
Actualmente, el sector global de la potencia de cómputo de IA está atravesando una dolorosa fase de revisión a la baja de valoraciones y de pinchazo de la burbuja.
Aun así, sigue sin poder determinarse si esta fase ha terminado; aunque las valoraciones parecen haber caído mucho, la cuestión es si los parámetros de previsión de los modelos de valoración se han revisado a la baja de forma sincronizada; si no es así, es posible que las valoraciones no parezcan realmente infravaloradas.
La mejor opción sigue siendo esperar con paciencia a que el mercado se depure por sí mismo.
Cabe esperar que la inercia del mercado a menudo vaya demasiado lejos; aunque hay muchas noticias negativas y el sector de la potencia de cómputo de IA ha sufrido un gran retroceso, si el mercado corrige en exceso y lleva las valoraciones realmente a niveles extremadamente bajos, sumado a la limpieza de todo tipo de fondos apalancados y de las ventas, y con las posiciones cortas en máximos históricos, eso podría, por el contrario, provocar un rebote extraordinariamente rentable.
En cuanto a cuándo llegará esa oportunidad, solo el mercado puede dar la respuesta.