Resumen
El trading de acciones tokenizadas ha alcanzado un nuevo hito de liquidez, generando aproximadamente $20.9 mil millones en volumen de exchanges descentralizados durante los últimos 30 días. Uniswap representó el 60.1% de esa actividad, con Uniswap v4 representando el 40.7% y v3 otro 19.4%, equivalente a aproximadamente $12.6 mil millones en volumen de trading combinado. Las cifras muestran que las acciones tokenizadas están progresando más allá de la emisión y el acceso a través de brokers hacia un mercado secundario onchain cada vez más activo.
Las cifras requieren una interpretación cuidadosa. Los $20.9 mil millones representan el volumen de negociación acumulado, no el TVL de acciones tokenizadas, las tenencias de los inversores ni el nuevo capital que entra al mercado. Los mismos activos pueden negociarse repetidamente y, por lo tanto, contribuir al volumen múltiples veces. Sin embargo, la concentración de la actividad en los exchanges descentralizados importa porque muestra dónde están comenzando a formarse el descubrimiento de precios y la liquidez.
El desarrollo más profundo es que los tokens vinculados a acciones se están comportando cada vez más como activos financieros programables. Potencialmente pueden moverse entre wallets, negociarse a través de creadores de mercado automatizados e interactuar con infraestructura de préstamos o productos estructurados. Eso crea oportunidades que las posiciones de brokerage tradicionales no pueden replicar fácilmente, al mismo tiempo que introduce nuevas preguntas en torno a los derechos de los accionistas, el diseño de oráculos, la concentración de liquidez y el trading fuera del horario de mercado convencional. El trading de acciones tokenizadas, por lo tanto, está pasando de una historia de emisión a una historia de estructura de mercado.
Puntos Clave
- Las acciones tokenizadas generaron aproximadamente $20.9 mil millones en volumen de trading en DEX durante 30 días.
- Uniswap controló el 60.1% de la actividad, con v4 por sí solo representando el 40.7%.
- El volumen de trading mide la rotación, no el capital invertido ni el TVL.
- La liquidez se está convirtiendo en una ventaja competitiva más importante que simplemente emitir más tokens de acciones.
- La propiedad legal, las acciones corporativas y la fijación de precios fuera de horario siguen siendo importantes desafíos estructurales.
¿Por qué el trading de acciones tokenizadas alcanzó los $20.9B?
La cifra de $20.9B mide la actividad del mercado, no las entradas de capital
La primera distinción analítica es entre rotación y activos. Un exchange descentralizado registra el valor nocional de cada swap, por lo que el mismo $1 millón de capital puede generar muchos millones de dólares en volumen si cambia de manos repetidamente. Los creadores de mercado, los arbitrajistas y los traders activos pueden, por lo tanto, producir una rotación sustancial sin un aumento comparable en las tenencias subyacentes de acciones tokenizadas. Describir la cifra de $20.9 mil millones como “capital que fluye hacia acciones tokenizadas” sobreestimaría materialmente lo que muestran los datos.
Incluso con esa limitación, la aceleración de la rotación es relevante porque los mercados secundarios líquidos son necesarios si los valores tokenizados han de evolucionar más allá de ser envoltorios digitales de activos tradicionales. Emitir un token que represente exposición a acciones es técnicamente sencillo en comparación con construir un mercado donde los usuarios puedan entrar y salir de posiciones de manera eficiente, los precios se mantengan cerca de los valores subyacentes y la liquidez persista durante la volatilidad. La alta actividad de trading sugiere que las acciones tokenizadas están comenzando a desarrollar esta segunda capa.
La siguiente pregunta es la calidad del mercado. La adopción sostenible debería eventualmente producir no solo mayor volumen, sino también spreads más ajustados, mayor profundidad de liquidez, contrapartes más diversas y actividad consistente en todas las condiciones del mercado. Si el volumen se genera principalmente por especulación de corta duración o arbitraje repetido en torno a un conjunto limitado de tokens, la importancia económica es más estrecha. El hito de $20.9 mil millones es, por lo tanto, evidencia de una creciente actividad de mercado, no prueba de que las acciones tokenizadas ya hayan alcanzado una adopción madura.
Por qué importa la cuota del 60.1% de Uniswap
La cuota combinada del 60.1% de Uniswap muestra que la liquidez de acciones tokenizadas ya se está concentrando en torno a un número relativamente pequeño de venues de ejecución. Uniswap v4 representó el 40.7% del volumen total de DEX, mientras que v3 contribuyó con el 19.4%. Esta concentración puede ser beneficiosa durante el desarrollo temprano de un mercado emergente porque los traders, arbitrajistas y proveedores de liquidez saben dónde es más probable encontrar contrapartes, reduciendo la fragmentación que surgiría si la liquidez se distribuyera de forma dispersa entre docenas de protocolos.
Uniswap también entró en Robinhood Chain como su AMM público principal, dando soporte a Stock Tokens a través de su interfaz, wallet, API y múltiples versiones de protocolo. Esa distribución da a las acciones tokenizadas acceso a infraestructura originalmente construida para activos nativos de cripto pero cada vez más capaz de manejar RWA. La ventaja competitiva importante, por lo tanto, no es simplemente la marca de Uniswap o el volumen de DEX existente; es un stack de liquidez maduro que puede reutilizarse a medida que nuevas clases de activos se trasladan onchain.
Sin embargo, la concentración crea su propio riesgo. Si más de la mitad del trading de acciones tokenizadas depende de una sola familia de protocolos, fallos de contratos inteligentes, el comportamiento de los proveedores de liquidez o cambios en el enrutamiento podrían tener efectos desproporcionados. La madurez del mercado debería eventualmente medirse por la resiliencia, así como por la cuota de mercado.
¿Por qué Uniswap v4 ya lidera el trading de acciones tokenizadas?
La infraestructura de liquidez flexible se está volviendo más importante
La cuota del 40,7% de Uniswap v4 es notable porque sugiere que los activos tokenizados se están trasladando directamente a una infraestructura de liquidez más nueva en lugar de simplemente permanecer en la versión del protocolo más establecida. V4 introduce una arquitectura más flexible en la que los desarrolladores pueden usar hooks para personalizar el comportamiento de los pools, las comisiones y otras funciones de mercado. Esas capacidades pueden eventualmente volverse útiles para activos cuyas condiciones de trading difieren de los tokens cripto estándar.
Sería prematuro atribuir todo el crecimiento de las acciones tokenizadas directamente a los hooks de v4, porque el volumen de trading depende de la disponibilidad de activos, los incentivos de liquidez, el enrutamiento de usuarios y la participación de los creadores de mercado, así como del diseño del protocolo. La conclusión más sólida es que la liquidez de acciones tokenizadas está demostrando ser capaz de migrar hacia una nueva infraestructura DEX con relativa rapidez.
Eso importa porque las acciones crean requisitos de diseño de mercado que los tokens nativos de cripto no siempre tienen. Los mercados bursátiles contienen subastas de apertura y cierre, suspensiones de trading, acciones corporativas y sesiones definidas. Una arquitectura AMM programable podría eventualmente ayudar a los desarrolladores a construir comportamientos especializados en torno a tales requisitos, aunque la infraestructura regulatoria y legal aún tendría que respaldarlo. La oportunidad, por lo tanto, no es meramente “acciones en un AMM”, sino AMMs que se adaptan cada vez más a las características de los activos financieros regulados.
¿En qué se diferencia el trading de acciones tokenizadas del trading tradicional de acciones?
La capa de ejecución cambia, pero la economía subyacente no desaparece
Las acciones tradicionales se negocian principalmente a través de bolsas, sistemas alternativos de trading e infraestructura de broker-dealer utilizando libros de órdenes y mecanismos establecidos de creación de mercado. Las acciones tokenizadas pueden, en cambio, negociarse a través de pools de liquidez basados en blockchain en los que los contratos inteligentes ejecutan transacciones directamente contra la liquidez disponible. Esto cambia cómo pueden interactuar la ejecución, la custodia y la liquidación, permitiendo potencialmente que los activos se muevan entre aplicaciones sin regresar repetidamente a un broker centralizado.
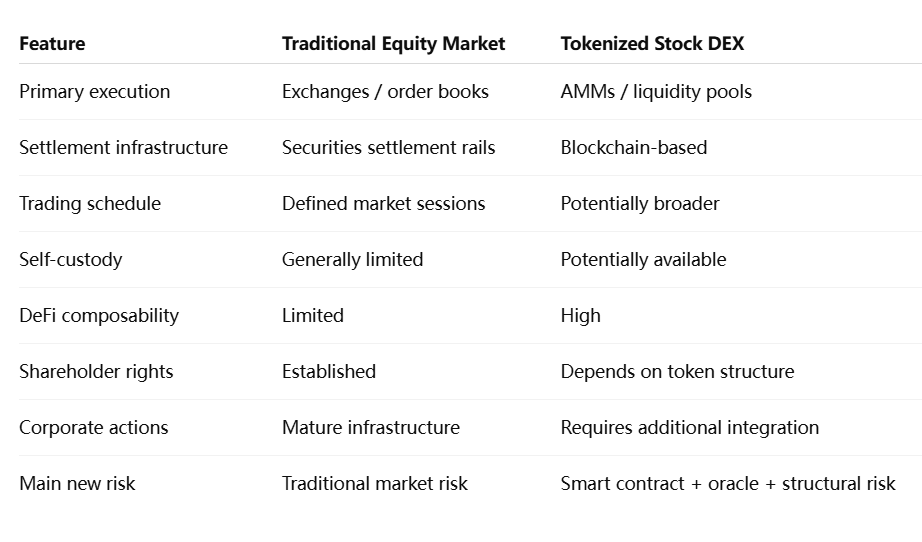
El punto analítico importante es que la composabilidad de blockchain no resuelve automáticamente la complejidad del mercado de valores. Una acción es más que un ticker de precio. La propiedad determina derechos a dividendos, votación, ofertas de compra, splits, fusiones y otras acciones corporativas. Un token puede negociarse eficientemente en un DEX mientras proporciona una relación legal materialmente diferente con el emisor subyacente.
Esto hace que la arquitectura legal sea cada vez más importante a medida que crece el volumen de trading. La industria está comenzando a pasar de la simple pregunta de si las acciones pueden negociarse onchain hacia la pregunta más difícil de qué posee exactamente el tenedor del token.
¿Significan $20,9B que las acciones tokenizadas se han vuelto mainstream?
El volumen por sí solo es una métrica de adopción incompleta
No. Una alta rotación es una señal de liquidez importante, pero la adopción mainstream requeriría un conjunto más amplio de evidencia. El crecimiento de tenedores, los saldos retenidos, el acceso geográfico, la profundidad de liquidez, la participación institucional y la cantidad de acciones tokenizadas utilizadas como colateral proporcionarían una imagen más completa.
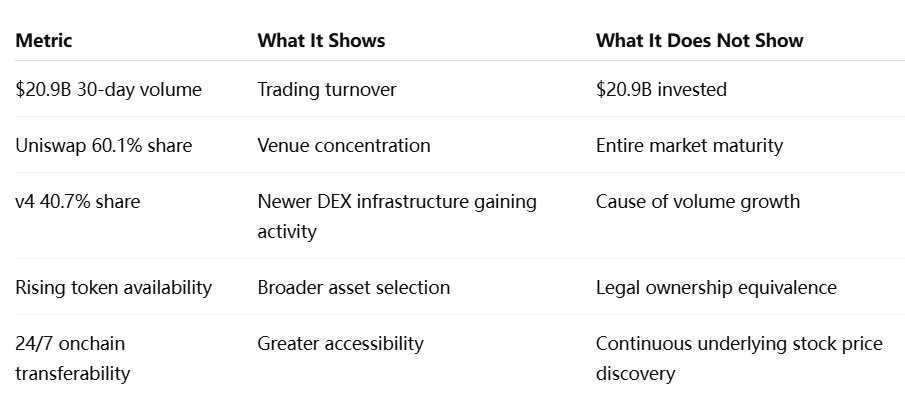
Esta distinción se vuelve particularmente importante cuando los activos tokenizados se negocian fuera del horario bursátil convencional de EE. UU. Un mercado blockchain puede permanecer operativo los fines de semana, pero el valor subyacente puede no tener un precio activo en el mercado primario. Un token puede, por lo tanto, desarrollar una prima o descuento temporal basado en expectativas en lugar de transacciones contemporáneas del mercado de efectivo.
Para que el trading de acciones tokenizadas madure, los participantes del mercado necesitarán enfoques sólidos para el precio de referencia, los cierres de mercado y las acciones corporativas, en lugar de simplemente una liquidez AMM más profunda.
Por qué los derechos de los accionistas se están convirtiendo en el próximo tema importante
Un token negociable no es automáticamente una acción
El rápido crecimiento del trading de acciones tokenizadas está exponiendo una distinción estructural que era menos importante cuando el mercado era pequeño: la exposición económica y la propiedad legal de acciones no son lo mismo. Algunos productos representan valores reconocidos por el emisor, mientras que otros son reclamaciones de deuda, representaciones de custodia o instrumentos sintéticos diseñados principalmente para seguir los precios de las acciones.
Esa distinción afecta lo que sucede más allá de la compra y la venta. Un accionista convencional participa en un sistema de propiedad que contiene registros oficiales de accionistas, procesos de votación, dividendos y comunicaciones corporativas. Si un token está desconectado de esa infraestructura, el usuario puede recibir exposición al precio sin recibir la misma posición legal que un accionista.
Es probable que esto se convierta en una de las preguntas competitivas definitorias para las acciones tokenizadas. Los mercados onchain han hecho que los activos financieros sean técnicamente componibles; el próximo desafío es lograr lo que podría llamarse componibilidad legal: garantizar que el movimiento del token a través de billeteras y protocolos siga siendo compatible con la propiedad reconocida, las acciones corporativas y las protecciones al inversor.
La aparición de iniciativas de la industria centradas en la tokenización patrocinada por el emisor refleja esta transición. La liquidez puede hacer que un mercado sea atractivo, pero la claridad legal determina si las acciones tokenizadas pueden funcionar en última instancia como una forma alternativa creíble de propiedad de valores.
¿Qué podría hacer DeFi con las acciones tokenizadas?
La utilidad como colateral podría importar más que el volumen de negociación al contado
La próxima fase de desarrollo podría estar impulsada menos por el volumen de los DEX al contado y más por lo que se puede construir sobre las acciones tokenizadas. Si los tokens de acciones legal y técnicamente adecuados se vuelven aceptables como colateral, los usuarios podrían potencialmente pedir prestado stablecoins contra carteras de acciones, construir estrategias de cobertura automatizadas o combinar acciones con Treasuries tokenizados y otros RWA en carteras programables.
Esto extendería DeFi más allá de una base de colateral dominada por activos nativos de cripto. Las acciones introducen características de flujo de efectivo y factores de mercado que difieren de BTC o ETH, creando potencialmente mercados de crédito onchain más diversificados.
La dificultad es la gestión de riesgos. Un protocolo que acepta acciones debe tener en cuenta los cierres de mercado, las suspensiones de negociación, los dividendos, los splits y los eventos corporativos repentinos. Los datos de mercado fiables y la infraestructura de oráculos se vuelven esenciales porque un precio de acción inexacto puede generar liquidaciones inapropiadas incluso cuando el propio contrato inteligente funciona correctamente.
Por lo tanto, la tokenización empuja varias partes de la infraestructura financiera onchain simultáneamente. Los activos, la liquidez, los datos de mercado y los registros de propiedad necesitan cada vez más evolucionar juntos.
¿Cuáles son los principales riesgos?
La concentración de liquidez y la estructura legal importan más que la velocidad bruta de la blockchain
El mercado actual enfrenta varios riesgos interconectados. Primero, la liquidez concentrada aumenta la dependencia de un pequeño número de protocolos. Segundo, diferentes estructuras de tokens pueden otorgar a los usuarios derechos legales muy diferentes incluso cuando los productos parecen similares en una interfaz. Tercero, la negociación continua en blockchain crea posibles desajustes de precios cuando los mercados subyacentes están cerrados.
El riesgo de contratos inteligentes y oráculos añade otra dimensión. Una acción tokenizada de Apple puede referenciar en última instancia uno de los valores más líquidos del mundo, pero su representación onchain aún puede sufrir un error de contrato o una entrada de precio incorrecta. Por lo tanto, la tokenización añade un nuevo riesgo de infraestructura sin eliminar el riesgo convencional de las acciones.
La fragmentación regulatoria también podría afectar la liquidez. Si el mismo producto solo puede ser negociado por usuarios en ciertas jurisdicciones, la liquidez global onchain puede permanecer segmentada a pesar de la apertura técnica de las redes blockchain.
Visión de MEXC: la liquidez se está convirtiendo en el verdadero foso de los RWA
La emisión de tokens se está volviendo más fácil. La ventaja competitiva más difícil es crear liquidez duradera, descubrimiento de precios fiable y utilidad financiera en torno al activo tokenizado. La cifra de volumen de 20.900 millones de dólares es significativa porque sugiere que el mercado de acciones tokenizadas está comenzando a competir en la capa de ejecución en lugar de hacerlo meramente en la capa de emisión.
La cuota del 60,1% de Uniswap ilustra la fuerza de los efectos de red en esta transición. Una vez que un mercado atrae liquidez significativa, los traders, los creadores de mercado y las aplicaciones tienen incentivos para dirigir actividad adicional allí, reforzando su posición. Pero la misma concentración significa que la próxima fase debe evaluarse a través de la calidad de ejecución y la resiliencia en lugar de solo la cuota de mercado.
El mercado más amplio de RWA puede seguir un patrón similar. El AUM tokenizado identifica dónde existen los activos; la liquidez y la utilización como colateral muestran si esos activos se han convertido en instrumentos financieros funcionales.
La negociación de acciones tokenizadas está pasando de la emisión a la liquidez
La negociación de acciones tokenizadas alcanzando aproximadamente 20.900 millones de dólares en volumen de DEX a 30 días marca una transición importante para las acciones onchain. La cifra no representa 20.900 millones de dólares de nuevo capital de inversión, pero demuestra que la exposición a acciones tokenizadas está generando una rotación sustancial en el mercado secundario. La cuota del 60,1% de Uniswap muestra además que una capa de ejecución reconocible está comenzando a emerger.
El desarrollo más importante es lo que viene después. El mercado ha demostrado en gran medida que los tokens vinculados a acciones pueden emitirse y negociarse. Ahora necesita demostrar que esos mercados pueden mantener una liquidez profunda, un precio de referencia fiable y un tratamiento consistente de los derechos de los accionistas y las acciones corporativas.
Aquí es donde las acciones tokenizadas se convierten en algo más que otra categoría de RWA. Si los activos pueden combinar liquidez descentralizada con estructuras de propiedad creíbles y eventualmente servir como garantía en las finanzas onchain, podrían crear una nueva capa de mercado de valores en lugar de simplemente reproducir la exposición de corretaje en una blockchain.
Por lo tanto, el hito de 20.900 millones de dólares importa no porque las acciones tokenizadas ya hayan reemplazado a los mercados bursátiles tradicionales, sino porque el trading de acciones tokenizadas está empezando a desarrollar su propia infraestructura de liquidez. Si esa infraestructura también puede soportar la propiedad institucional, la gestión de riesgos y la gobernanza corporativa determinará cuán importante llega a ser el mercado en última instancia.
Fuentes
https://blog.uniswap.org/robinhood-chain-is-live
https://developers.uniswap.org/docs/protocols/v4/deployments
https://docs.robinhood.com/chain/stock-tokens/
Descargo de responsabilidad de riesgo: Este artículo es solo para referencia y no constituye asesoramiento de inversión. El mercado de criptomonedas es altamente volátil. Tome decisiones con cautela según sus circunstancias individuales.