Le numéro 21 s’est clos sur une courbe qu’un chiffre d’inflation avait aplatie, et sur une question : le deux ans tiendrait-il au-dessus de 4,60 % jusqu’à la décision du Federal Open Market Committee ? Il a tenu, le Comité a monté, et l’aplatissement ne s’est pas arrêté — il s’est accéléré [1][3].
Le fait le plus utile de ce numéro est l’écart entre deux chiffres que le Comité a publiés le même après-midi. La décision portait sur un quart de point : la fourchette cible du taux des fonds fédéraux passe à 3-3/4 à 4 %, par 12 voix contre 0 [1]. Les projections diffusées en même temps relèvent la trajectoire médiane des taux pour 2027, 2028 et 2029 d’un demi-point chacune, de 3,6, 3,4 et 3,1 à 4,1, 3,9 et 3,6 [2]. Le Comité a bougé une fois ; la projection, elle, a bougé quatre années d’un coup, et sur les trois années éloignées elle est allée deux fois plus loin que la décision. C’est l’événement de cette fenêtre, et ce n’est le titre de personne.
La courbe du Trésor l’a lu ainsi. Face à la clôture précédente, le deux ans a pris 13 points de base et le trente ans en a perdu 1 [3]. L’écart entre le deux ans et le trente ans referme la fenêtre à 58 points de base, contre 72 à la clôture précédente et 87 deux fenêtres plus tôt [3]. Un cycle de hausses que la partie longue refuse de prolonger est un cycle d’aplatissement, et c’est la troisième fenêtre consécutive où cette série enregistre une partie courte qui se déplace davantage que la partie longue.
La pire séance du bitcoin dans cette fenêtre est le premier jour de réunion du Comité, et sa meilleure séance tombe deux jours après la décision. Le 15 septembre a clôturé à −3,27 % et imprimé le plus bas de la fenêtre à 74 909,40 ; le 18 septembre a clôturé à +5,86 % [4]. La fenêtre se termine à +5,65 % face à la clôture précédente, à 81 143,90 [4]. L’événement ne l’a pas déplacé ; ce qui est venu après l’a fait — et les positions ouvertes comme le financement ont monté tout du long, sur les deux plateformes que cette série suit [5][6][7][8].
Un acheteur que cette série suit depuis le numéro 14 était de nouveau absent. Strategy ne déclare aucun achat de bitcoin pour un deuxième dépôt consécutif et a dirigé 139,3 millions de dollars vers le rachat de ses propres actions privilégiées à la place [9]. La section 6 porte sur cette absence, pas sur le prix.
Semaine du 14 au 20 septembre 2026
Bitbase Research · 21 septembre 2026
Le seul graphique qui compte
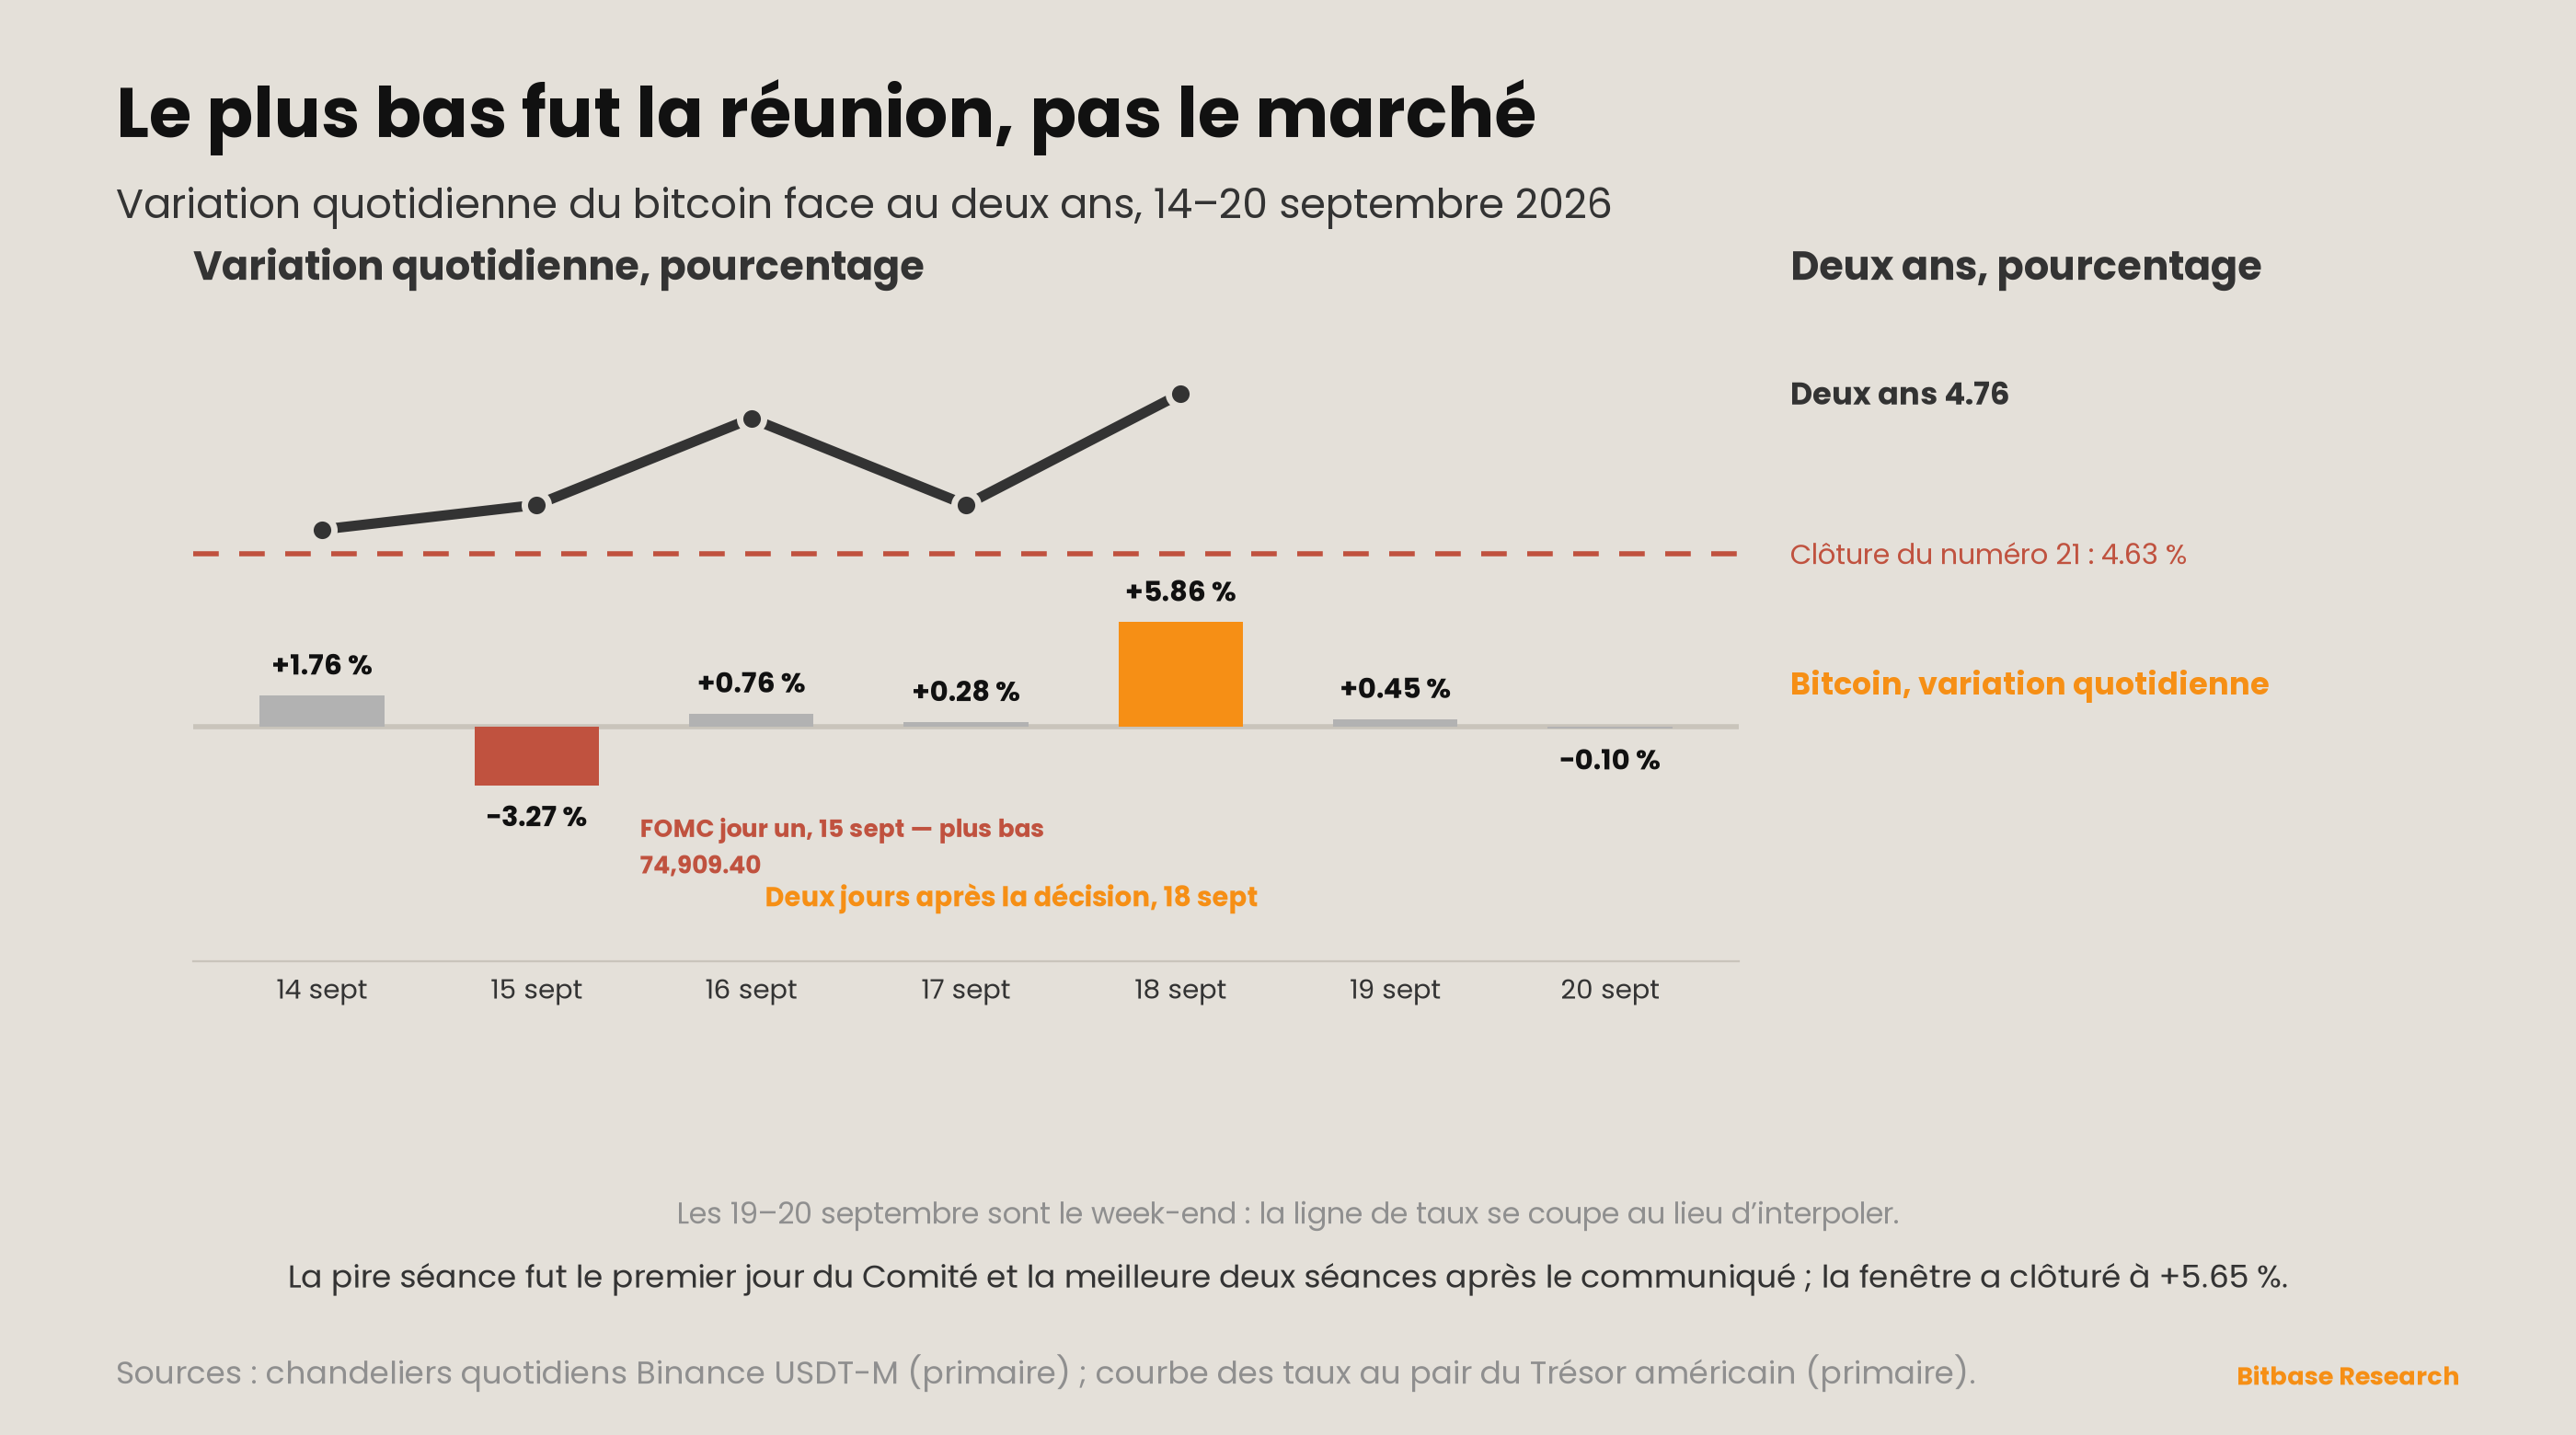
Clôtures quotidiennes des perpétuels BTCUSDT, futures marginés en USDT, UTC, avec le taux au pair du deux ans sur l’axe de droite [3][4] :
| Date (UTC) | Clôture | Séance | Taux au pair, 2 ans |
|---|---|---|---|
| 13 septembre (clôture préc.) | 76 805,00 | −0,57 % | — |
| 14 septembre | 78 153,30 | +1,76 % | 4,65 |
| 15 septembre (FOMC, jour un) | 75 599,90 | −3,27 % | 4,67 |
| 16 septembre (décision) | 76 174,60 | +0,76 % | 4,74 |
| 17 septembre | 76 385,90 | +0,28 % | 4,67 |
| 18 septembre | 80 863,00 | +5,86 % | 4,76 |
| 19 septembre | 81 225,60 | +0,45 % | — |
| 20 septembre | 81 143,90 | −0,10 % | — |
Le plus bas de la fenêtre, 74 909,40, s’est imprimé en cours de séance le 15 septembre, avant que le Comité ait dit quoi que ce soit [4]. La séance de la décision elle-même a clôturé en hausse. Le plus fort gain sur une séance est arrivé à la deuxième séance après le communiqué, et les deux séances suivantes ont ajouté 0,35 % à elles deux : le mouvement a eu lieu une fois, puis s’est arrêté. Les 19 et 20 septembre n’apportent aucun taux du Trésor : ce sont un samedi et un dimanche, et la ligne de rendement se coupe là plutôt que de traverser le week-end en ligne droite.
C’est la deuxième fenêtre consécutive où la plus forte revalorisation ne coïncide pas avec l’événement programmé. Le numéro 21 enregistrait le plus ample mouvement de courbe le 10 septembre, la veille d’une publication du CPI d’août placée sous embargo jusqu’au 11 [3]. Cette fenêtre enregistre le plus ample mouvement du bitcoin le 18 septembre, deux jours après une décision publiée le 16 [1][4]. Dans une fenêtre le marché a bougé tôt, dans la suivante il a bougé tard. Le motif est que la séance programmée n’est pas l’endroit où se tient le risque — ce qui est une observation portant sur ces deux fenêtres, et la section 7 dit ce que ce n’est pas.
L’axe de droite est la partie qu’il faut emporter. Le deux ans a monté sur quatre des cinq séances et termine à 4,76 %, sa plus haute clôture de l’année à ce jour dans les relevés de cette série [3]. Le bitcoin termine la fenêtre 5,65 % plus haut [4]. Quelle que soit la relation entre la trajectoire de politique monétaire et cet actif, elle ne s’est pas exprimée comme une relation de niveau dans cette fenêtre. Sur les cinq séances de marché, le deux ans ne cède du terrain qu’une seule fois, le 17 septembre ; le bitcoin ne recule lui aussi qu’une seule fois, le 15. Les deux séries finissent plus haut qu’elles n’ont commencé, et ce numéro n’en tire rien de plus que cette coïncidence de direction.
Le signal structurel de la semaine
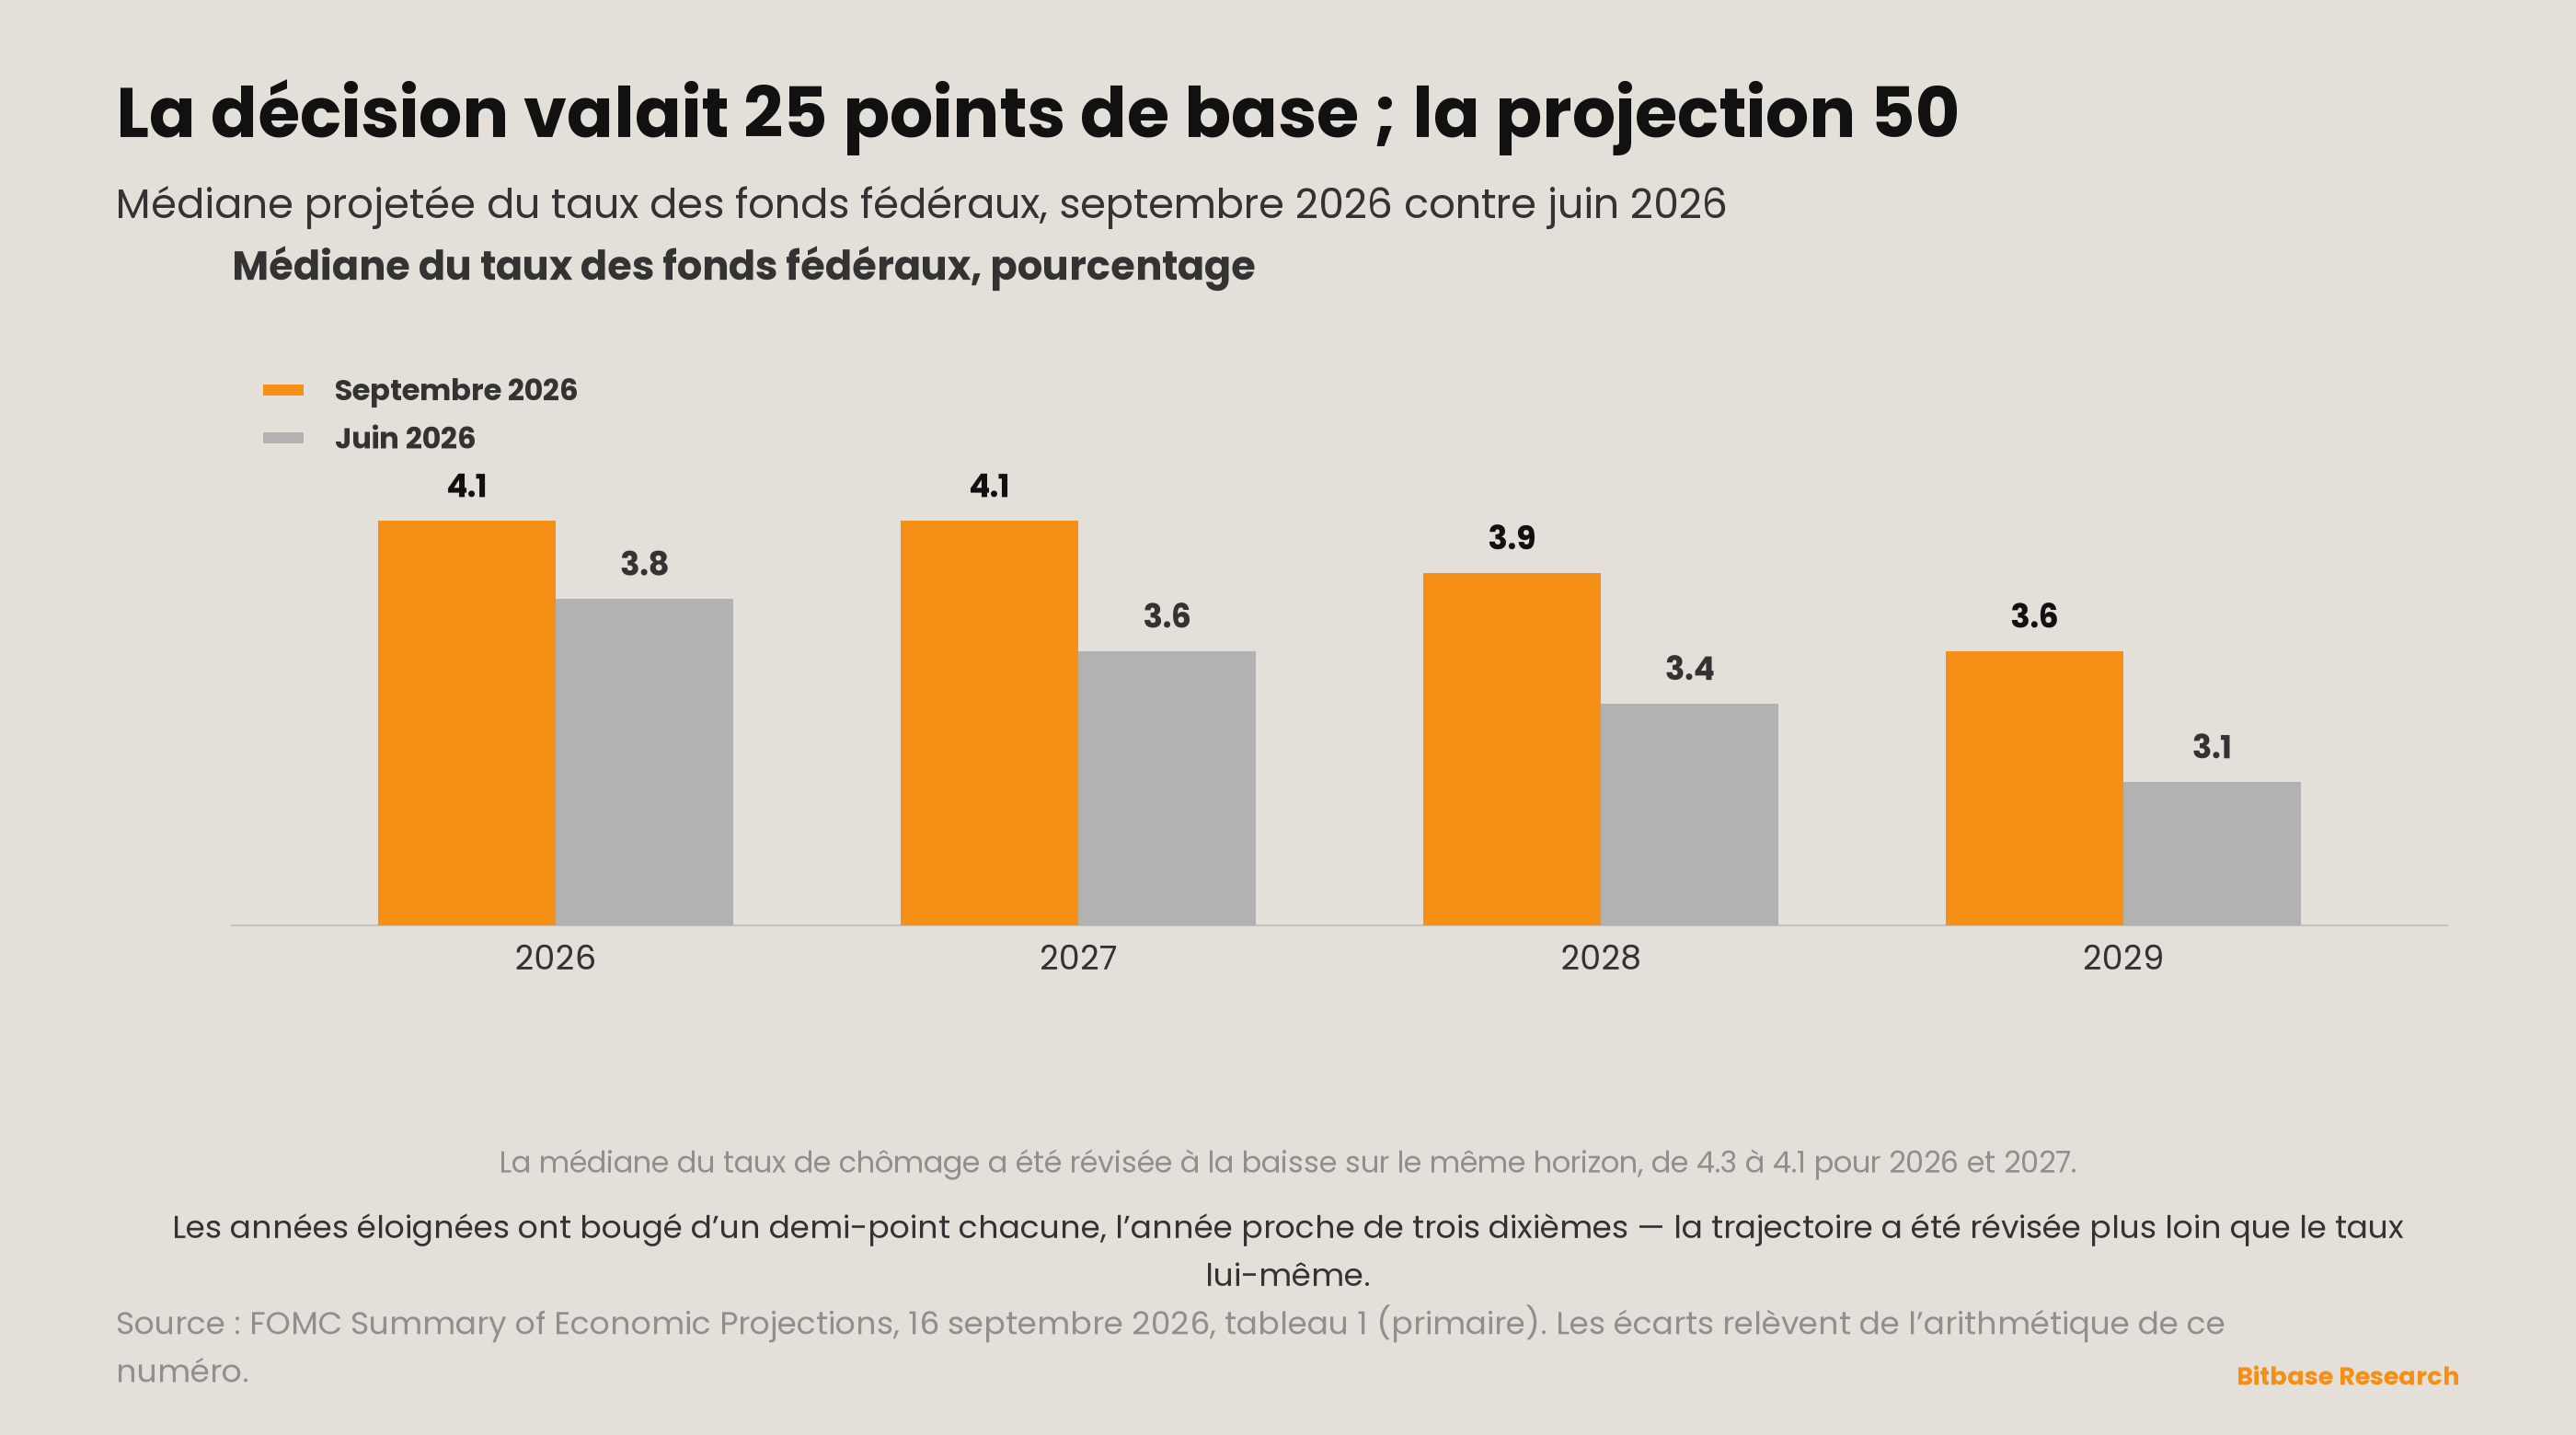
Le Summary of Economic Projections publie la médiane courante de chaque variable à côté de la médiane de juin, dans le même tableau [2]. La ligne de la trajectoire des taux :
| Médiane, taux des fonds fédéraux | 2026 | 2027 | 2028 | 2029 | Long terme |
|---|---|---|---|---|---|
| Septembre 2026 | 4,1 | 4,1 | 3,9 | 3,6 | 3,2 |
| Juin 2026 | 3,8 | 3,6 | 3,4 | 3,1 | — |
| Écart | +0,3 | +0,5 | +0,5 | +0,5 | — |
L’année proche a moins bougé que les années éloignées. Une seule hausse d’un quart de point explique l’essentiel de la révision 2026. Rien de ce qui s’est produit dans cette fenêtre n’explique 2029. La révision 2026 vaut 0,3 point quand la décision en vaut 0,25 : l’écart qui reste tient dans l’arrondi au dixième que publie le tableau. Sur 2027, 2028 et 2029, aucun arrondi ne joue ce rôle — un demi-point, trois fois de suite, sans décision correspondante.
La ligne du chômage est allée dans l’autre sens, et c’est elle qui rend la ligne des taux lisible [2] :
| Médiane, taux de chômage | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Septembre 2026 | 4,1 | 4,1 | 4,1 | 4,1 |
| Juin 2026 | 4,3 | 4,3 | 4,2 | 4,2 |
| Écart | −0,2 | −0,2 | −0,1 | −0,1 |
Les participants ont révisé le chômage à la baisse sur tout l’horizon et la trajectoire des taux à la hausse sur tout l’horizon. Le communiqué dit que l’activité économique « progresse à un rythme solide » [1]. Les médianes d’inflation montent marginalement : le PCE de 3,6 à 3,7 pour 2026, le PCE sous-jacent de 3,3 à 3,4 [2]. Les deux révisions ne sont pas de même taille : le chômage se déplace de deux dixièmes au plus, la trajectoire des taux d’un demi-point sur les trois années éloignées. La lecture tient à ce que les deux signes soient opposés, pas à ce que les deux amplitudes se répondent. Ce n’est pas un comité qui resserre dans la faiblesse. C’est un comité qui s’attend désormais à devoir tenir un taux plus élevé plus longtemps, parce qu’il s’attend à ce que l’économie le supporte.
La réponse de la courbe a été de s’aplatir, et c’est dans cet aplatissement que loge le désaccord [3] :
| 11 septembre (clôture préc.) | 14 septembre | 16 septembre (décision) | 18 septembre | |
|---|---|---|---|---|
| 2 ans | 4,63 | 4,65 | 4,74 | 4,76 |
| 10 ans | 4,96 | 4,97 | 5,01 | 5,01 |
| 30 ans | 5,35 | 5,34 | 5,35 | 5,34 |
| 2s10s | 33 pb | 32 pb | 27 pb | 25 pb |
| 2s30s | 72 pb | 69 pb | 61 pb | 58 pb |
Le trente ans termine la fenêtre un point de base sous son point de départ, et inchangé par rapport à la veille de la réunion [3]. Sur trois fenêtres, l’écart 2s30s est passé par 87, 72 puis 58 : il a perdu 29 points de base pendant que la partie courte se revalorisait à la hausse d’un bout à l’autre. Le dix ans, lui, n’a pris que 5 points de base face à la clôture précédente, moins de la moitié des 13 du deux ans : le resserrement de l’écart ne se joue pas seulement entre les deux extrémités, il traverse tout le segment.
La lecture structurelle est étroite et cette série s’y tiendra. Une trajectoire projetée plus haute pour 2028 et 2029 avec un trente ans inchangé, c’est la partie longue qui refuse de prolonger la projection. Cela est compatible avec plusieurs choses : un taux terminal que le marché tenait déjà pour plus élevé, l’idée que la trajectoire ne sera pas livrée, ou une offre et une demande sur l’obligation longue qui n’ont de rapport ni avec l’une ni avec l’autre. Les données réunies ici n’en séparent aucune, et la section 7 le dit.
Tableau à deux voies
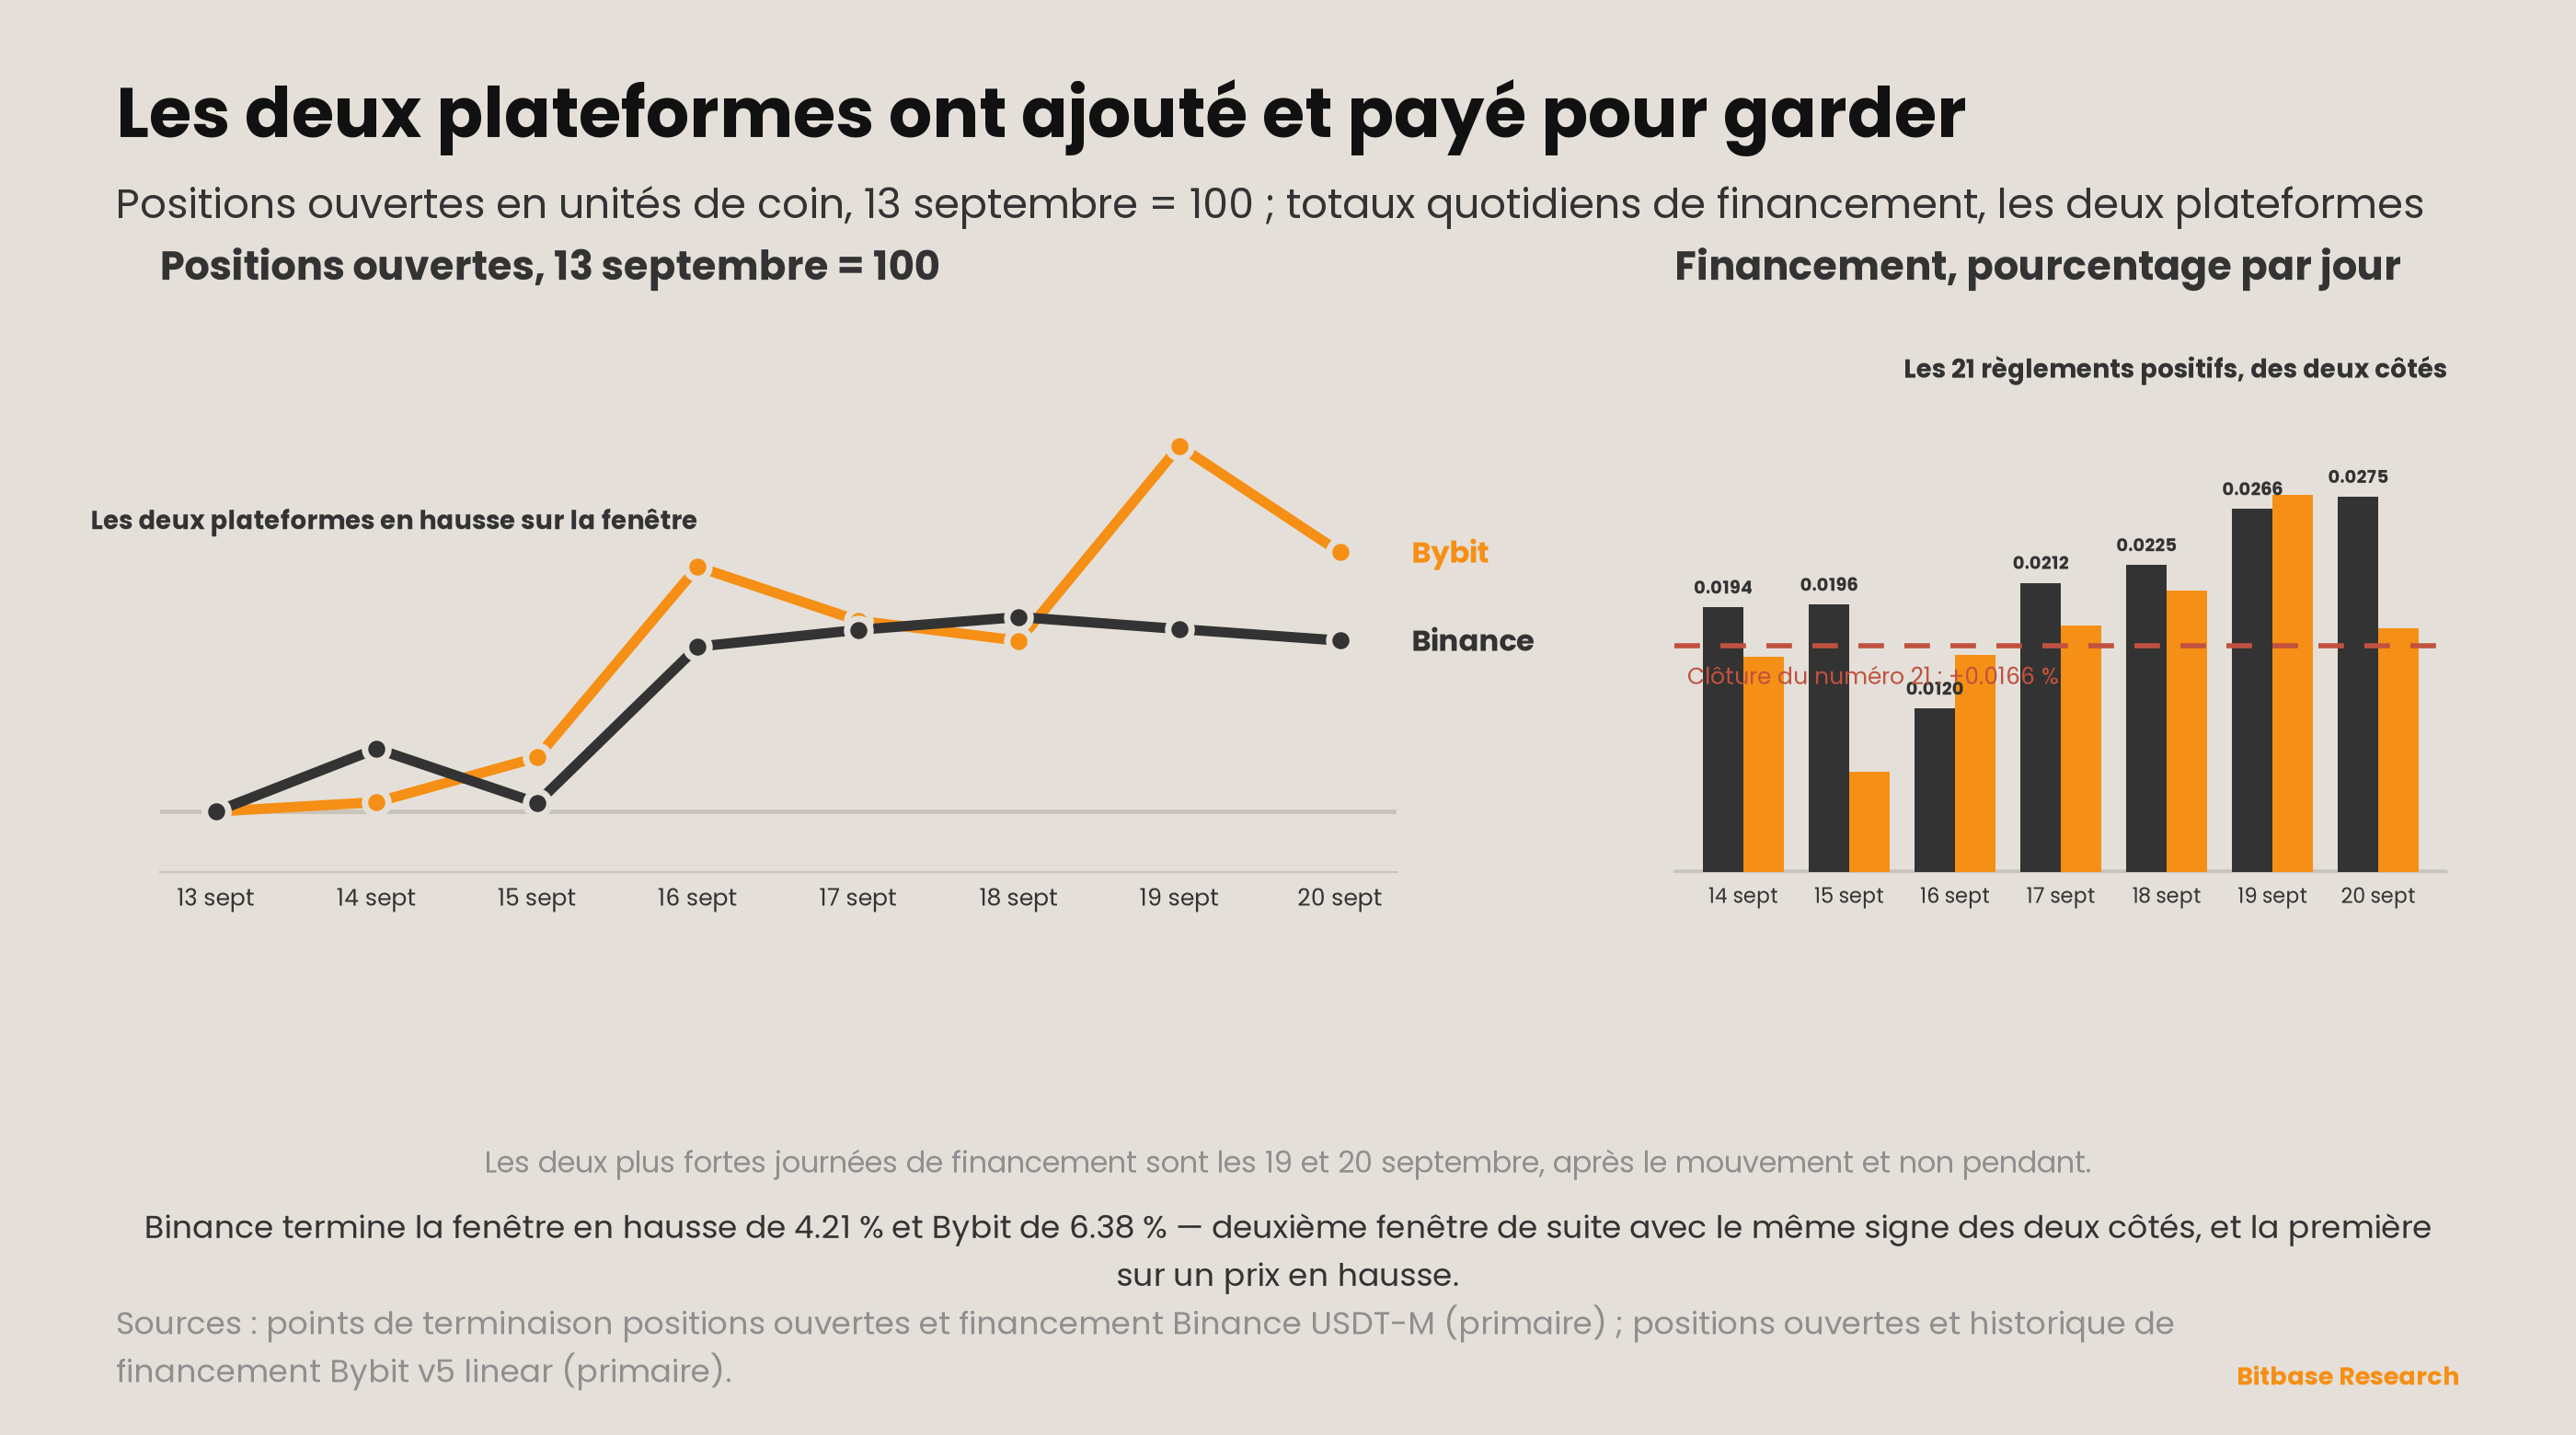
Positions ouvertes en unités de coin sur les perpétuels BTCUSDT, instantanés quotidiens [5][7] :
| Date | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 13 septembre (clôture préc.) | 103 300 | 53 279 |
| 14 septembre | 104 897 | 53 402 |
| 15 septembre | 103 517 | 53 988 |
| 16 septembre | 107 492 | 56 488 |
| 17 septembre | 107 918 | 55 782 |
| 18 septembre | 108 245 | 55 518 |
| 19 septembre | 107 939 | 58 072 |
| 20 septembre | 107 646 | 56 678 |
Binance termine la fenêtre à +4,21 % et Bybit à +6,38 % [5][7]. Le numéro 21 enregistrait la première fenêtre sur trois où les deux plateformes partageaient le même signe. C’est la deuxième, et cette fois le signe partagé est positif sur un prix en hausse — la convergence précédente, c’étaient deux plateformes qui réduisaient leur position dans une baisse. Cette série rapporte les positions ouvertes plateforme par plateforme et en unités de coin précisément parce que l’agrégat a déjà masqué un désaccord entre les deux ; cette semaine il n’y a rien à masquer, et c’est la deuxième semaine de suite qu’il en va ainsi.
Financement, somme des trois intervalles de huit heures de chaque journée UTC [6][8] :
| Date | Binance | Bybit |
|---|---|---|
| 14 septembre | +0,0194 % | +0,0158 % |
| 15 septembre | +0,0196 % | +0,0074 % |
| 16 septembre | +0,0120 % | +0,0159 % |
| 17 septembre | +0,0212 % | +0,0181 % |
| 18 septembre | +0,0225 % | +0,0206 % |
| 19 septembre | +0,0266 % | +0,0276 % |
| 20 septembre | +0,0275 % | +0,0179 % |
| Total de la fenêtre | +0,1488 % | +0,1233 % |
Chaque intervalle a été positif sur les deux plateformes, et le jour de la décision porte le total quotidien le plus faible des sept sur Binance [6]. Les deux plus fortes journées Binance sont les 19 et 20 septembre — après le mouvement, pas pendant. Les longs ont payé davantage pour garder la position une fois que la position était déjà gagnante, ce à quoi ressemble un carnet encombré vu de l’extérieur, et ce qui n’est pas une prédiction sur ce qui vient ensuite.
Ce qui manque à ce tableau, et qui est nommé plutôt qu’omis : les flux quotidiens des ETF au comptant, pour la raison consignée au numéro 21 — cette série n’a pas de chemin de récupération primaire pour eux et ne les prend pas de seconde main.
Sur le radar — semaine du 21 au 27 septembre
Premièrement : le dépôt de Strategy couvrant cette fenêtre déclare-t-il un achat ? À la clôture de ce numéro, ce dépôt n’existe pas : la soumission la plus récente de l’index EDGAR de la société est celle du 14 septembre, qui couvre du 8 au 13 [9]. Trois déclarations consécutives se lisent désormais un achat, zéro, zéro. La suivante prolongera cette suite ou y mettra fin.
Deuxièmement : le deux ans tient-il au-dessus de 4,70 % maintenant qu’il a derrière lui un comité qui monte ses taux ? Il a clôturé à 4,76 % après quatre séances plus hautes sur cinq [3]. Le numéro 21 a mis à la retraite le test des 4,30 % dès lors que le niveau était devenu sans objet ; cette série le remplace par un niveau autour duquel le marché traite réellement, et retirera celui-ci de la même façon s’il cesse de compter.
Troisièmement : l’écart 2s30s passe-t-il sous 50 points de base ? Il a perdu 29 points de base sur trois fenêtres et se tient à 58 [3]. Un seuil nommé est la seule manière de rendre réfutable l’affirmation structurelle de la section 2, et 50 est retenu parce que c’est le nombre rond immédiatement sous le relevé actuel, non parce qu’il porterait un sens.
Quatrièmement : un résultat d’opération de rachat sur la partie longue du Trésor est-il seulement obtenable ? Le numéro 21 posait la question et la réponse de cette fenêtre est de nouveau non : trois points de terminaison n’ont rien renvoyé depuis cette machine, le détail est en section 7. La question est maintenue ouverte délibérément : un échec de récupération répété sur deux fenêtres est une trouvaille sur la source, pas sur l’opération.
Cinquièmement : le financement reste-t-il positif pendant une semaine sans événement programmé de la Réserve fédérale ? Chaque intervalle a été positif sur les deux plateformes dans une semaine qui contenait une décision du FOMC [6][8]. La fenêtre suivante ne contient aucune réunion du FOMC [13]. Savoir si la demande paie pour rester est une question plus propre sans réunion au milieu.
Mise à jour du suivi des signaux
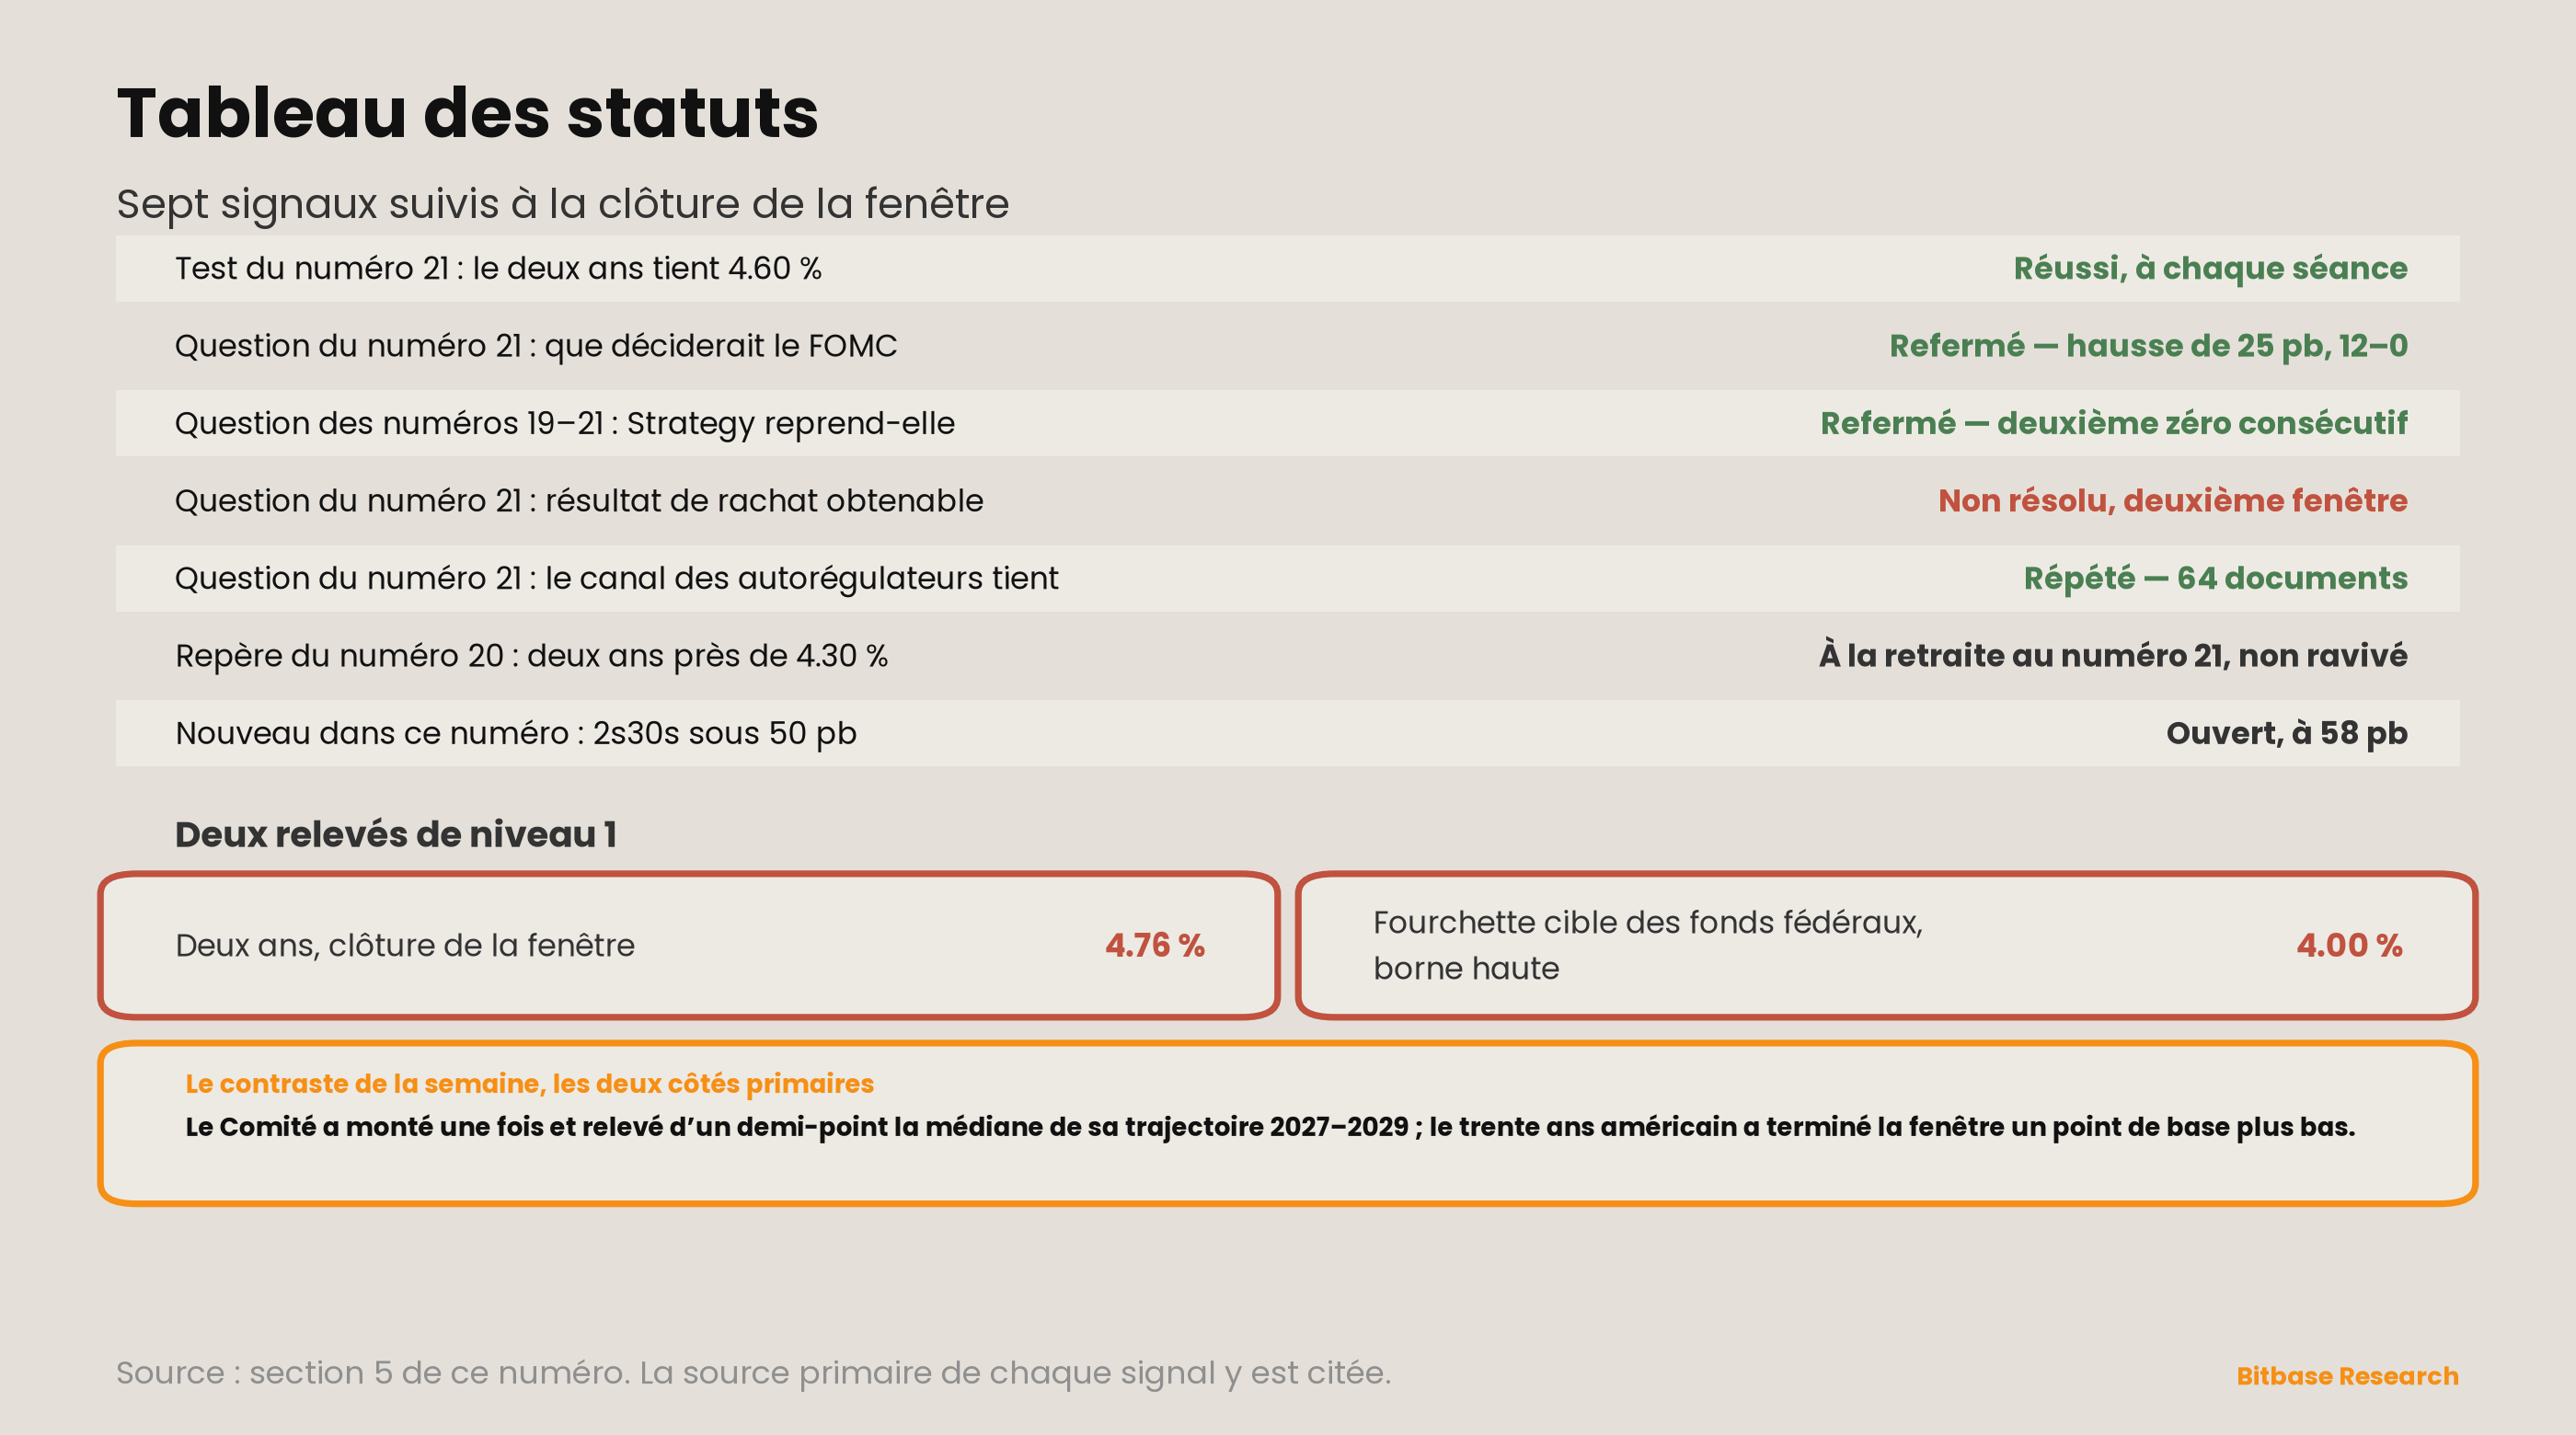
Le radar du numéro 21 posait cinq questions. Trois se referment proprement, une se referme contre le cadre qui l’a produite, et une ne se referme pas du tout — pour la deuxième fenêtre consécutive.
Premièrement : qu’allait décider le FOMC les 15 et 16 septembre ? Il a monté d’un quart de point, à 3-3/4 à 4 %, à l’unanimité [1]. Le numéro 21 présentait cette réunion comme celle que visait une conditionnelle du début septembre, les deux branches tenant un chiffre après un CPI d’août chaud sur le titre et mou sur le sous-jacent. Le Comité a tranché dans la direction indiquée par le titre et non par le sous-jacent. Le communiqué ne laisse par ailleurs aucune dissidence à consigner : douze voix pour, aucune contre. Niveau 1, refermé, et la section 2 consigne que les projections ont fait considérablement plus de travail que la décision. Ce que la question demandait était un chiffre ; ce que la réunion a rendu est un chiffre plus une trajectoire, et seule la première moitié se referme par oui ou par non.
Deuxièmement : le deux ans a-t-il tenu au-dessus de 4,60 % jusqu’à la décision ? Oui, à chaque séance [3]. Relevés 4,65, 4,67, 4,74, 4,67 et 4,76 : le plus bas se tient 5 points de base au-dessus du niveau et la clôture 16 au-dessus. Contrairement au test des 4,30 % du numéro 21, celui-ci a reçu sa réponse par un niveau respecté et non par un niveau abandonné, et la section 4 le relève au lieu de le retirer. Les cinq relevés tiennent dans une bande de 11 points de base, de 4,65 à 4,76, et aucun d’eux n’approche le seuil par en dessous : le test n’a jamais été serré.
Troisièmement : Strategy a-t-elle repris ? Non, pour un deuxième dépôt consécutif [9]. Le 8-K déposé le 14 septembre indique qu’entre le 8 et le 13 septembre la société « n’a vendu aucune action au titre de son programme d’émission au fil de l’eau et n’a ni acheté ni vendu de bitcoin ». Le dépôt ne laisse pas de zone grise : il déclare dans la même phrase l’absence de vente d’actions et l’absence d’achat comme de vente de bitcoin, si bien que la semaine est déclarée vide des deux côtés. La position reste d’environ 845 050 bitcoins, pour un agrégat de 63,73 milliards de dollars et un coût moyen de 75 412 dollars [9]. Le numéro 19 demandait si la pause de juin à août était terminée ; le numéro 20 disait qu’un achat n’y répond pas ; le numéro 21 enregistrait un zéro ; ce numéro en enregistre un deuxième. La question est répondue : l’achat unique était l’exception.
Quatrièmement : une opération sur la partie longue s’est-elle tenue au nouveau plafond, et le résultat est-il obtenable ? Non résolu, et pour la deuxième fenêtre l’échec relève de la récupération et non de l’absence [12]. Trois points de terminaison ont été tentés et n’ont rien renvoyé depuis cette machine ; le tableau de résultats de la page web est rempli par script côté client et a été récupéré vide. Cette série n’enregistre pas « aucune opération » quand ce qu’elle a observé est « aucune donnée », et la section 7 énonce le mode d’échec. La distinction n’est pas de forme : la première formulation porterait sur le Trésor, la seconde ne porte que sur ce que cette machine a pu atteindre.
Cinquièmement : le canal des organismes d’autorégulation a-t-il continué de produire ? Oui — 64 documents répondant au terme « self-regulatory organizations » du Federal Register ont été publiés dans la fenêtre [11]. Le numéro 21 établissait que ce comptage ne signifie quelque chose que s’il est répété ; c’est la répétition. Ce numéro rapporte le nombre et refuse de l’interpréter plus loin, parce qu’un unique comptage antérieur n’est pas une base et que deux en font à peine une. Ce qui se referme ici est la répétition, pas le niveau : la question posée était de savoir si le canal continuait de produire, et un deuxième relevé y répond sans rien dire de ce que soixante-quatre vaut. La section 7 reprend cette limite et l’énonce comme une propriété de la méthode plutôt que comme une réserve de circonstance.
Nouvelle dimension — la hausse à laquelle l’acheteur déclaré n’a pas participé
Cette série suit Strategy depuis le numéro 14 comme le plus propre des indicateurs indirects disponibles de la demande discrétionnaire non dictée par les flux : un acheteur déclaré, publiant chaque semaine, avec un coût moyen publié. Le numéro 21 enregistrait que le plus bas de la fenêtre s’était arrêté 0,78 % au-dessus de ce coût et que la société n’avait rien acheté. Cette fenêtre produit l’autre moitié de cette observation, et elle porte sur la destination qu’a prise l’argent.
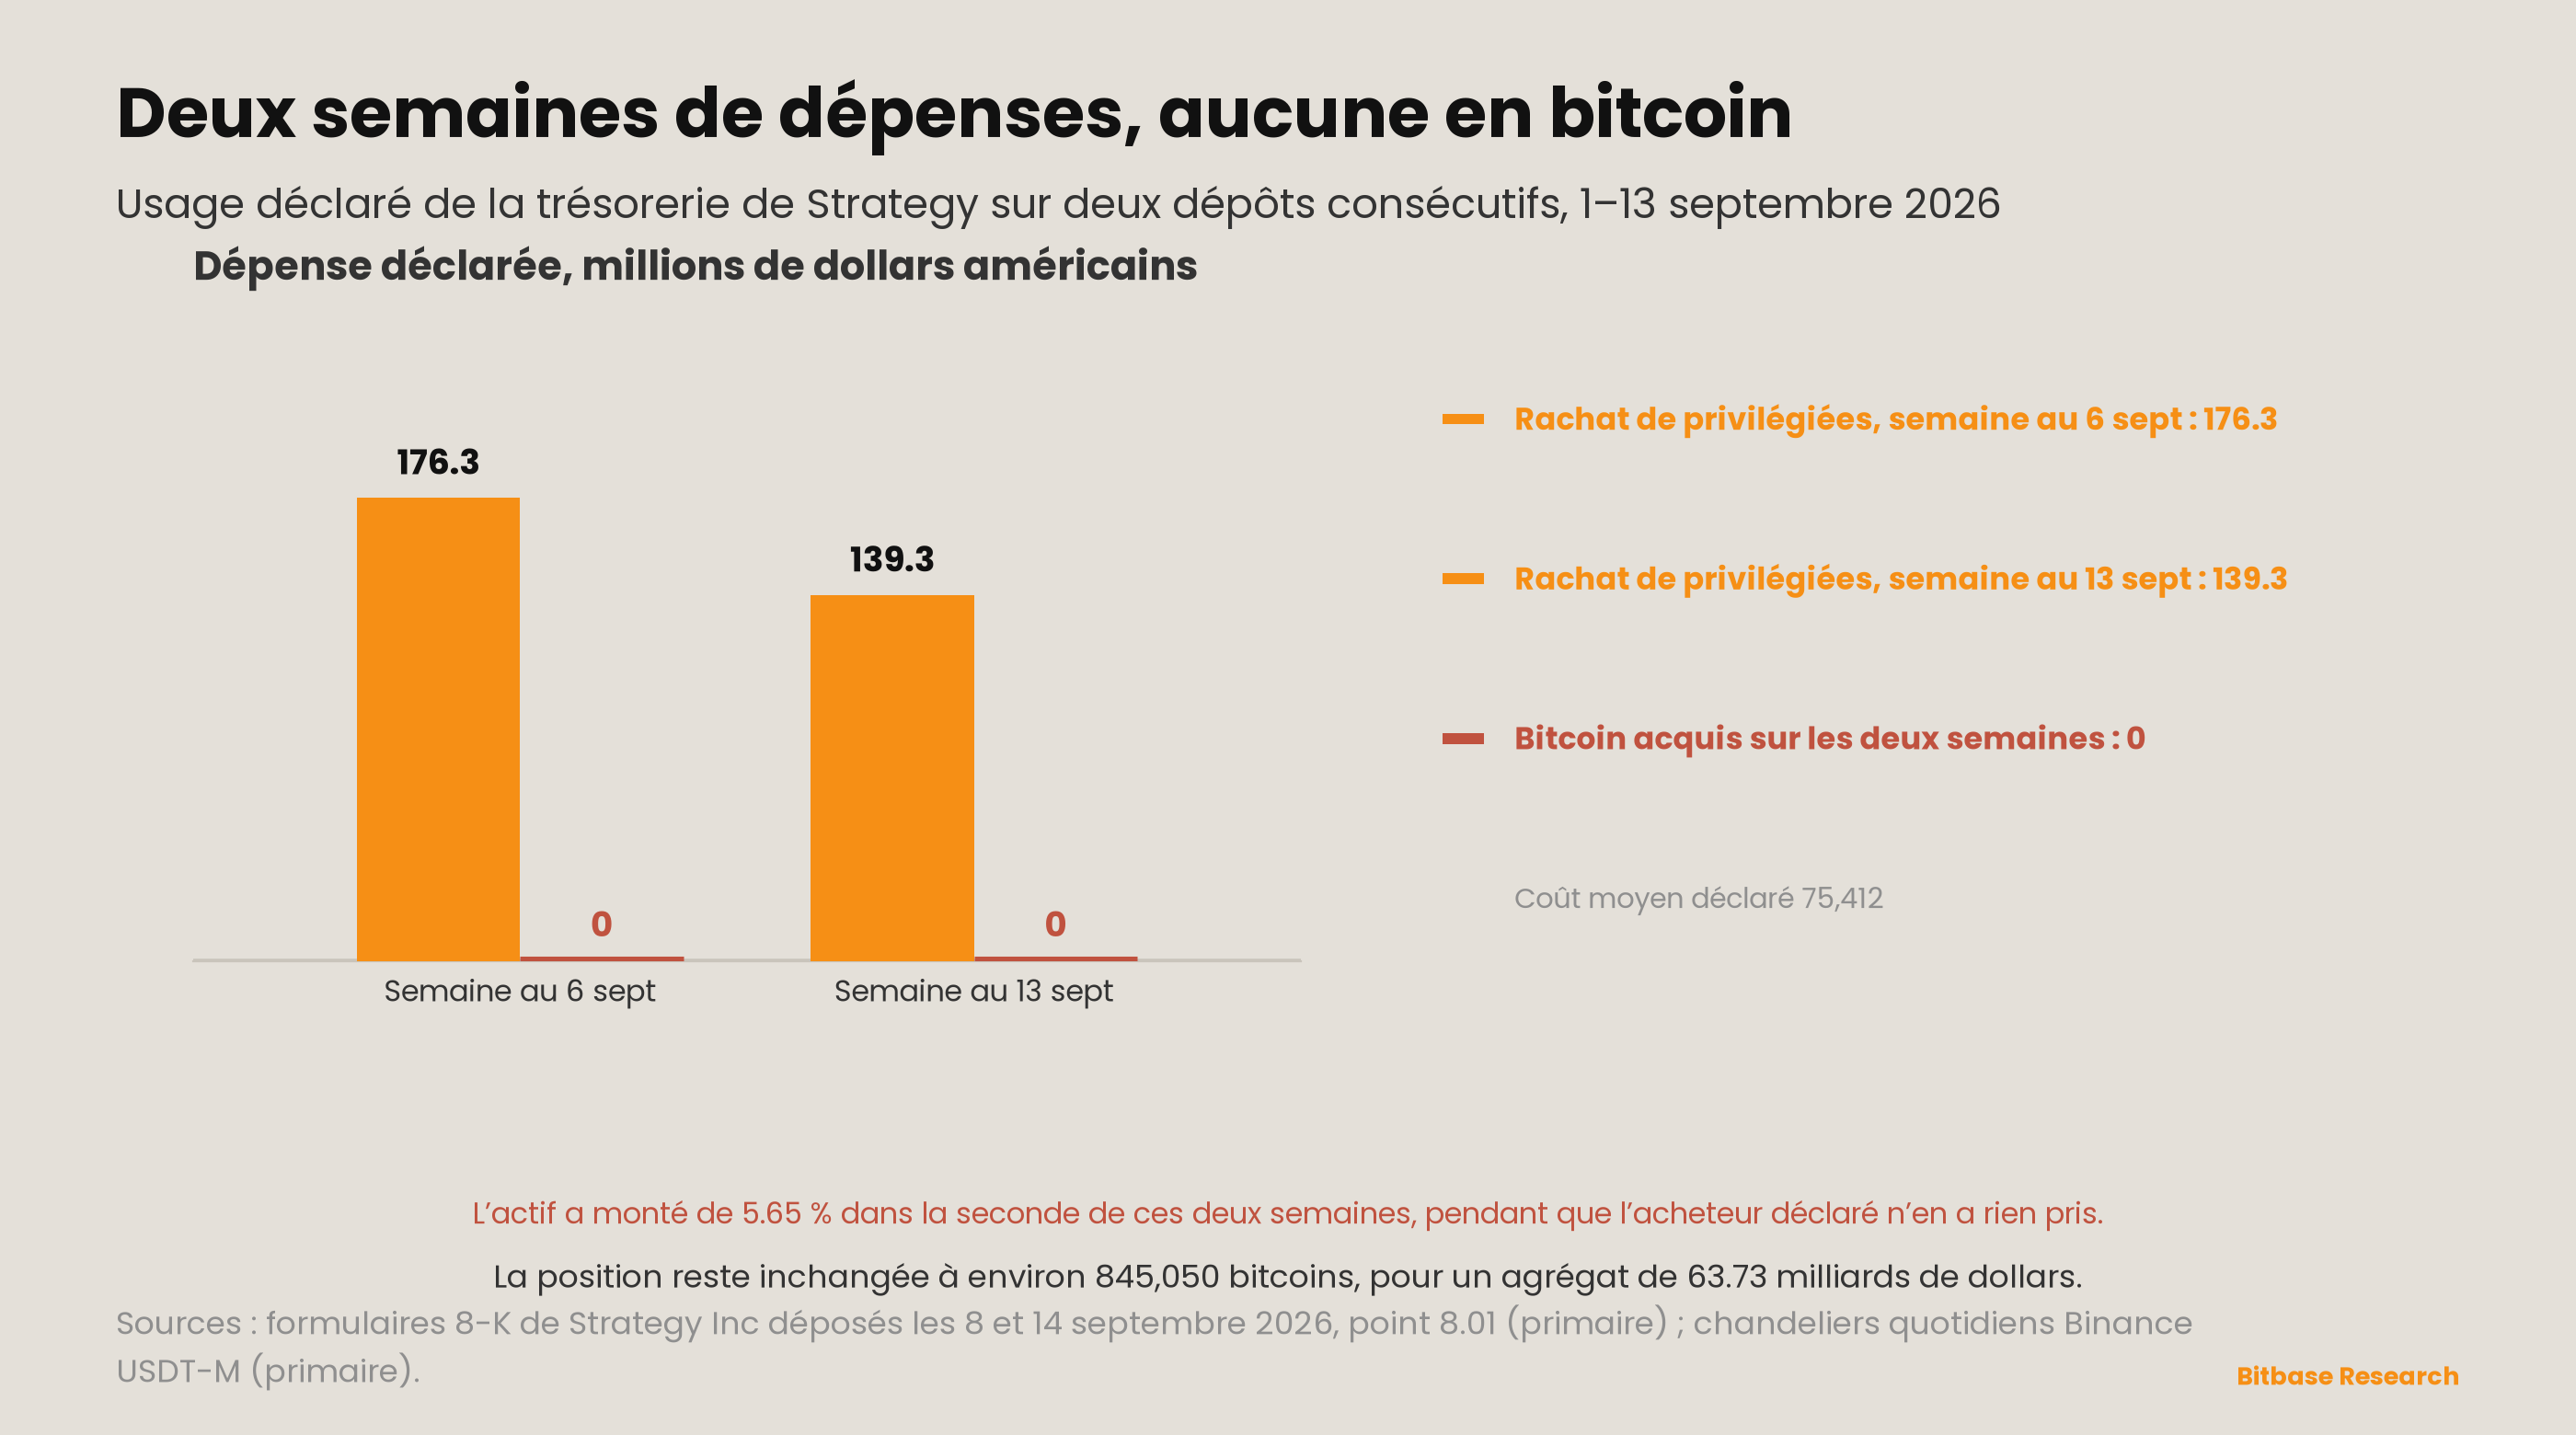
Le dépôt couvrant du 8 au 13 septembre ne déclare aucun achat de bitcoin et aucune vente d’actions au titre du programme d’émission au fil de l’eau [9]. Sur la même période, la société a racheté 1 420 467 actions de ses privilégiées perpétuelles Series A Perpetual Stretch à taux variable, pour 139,3 millions de dollars, et a inscrit des zéros en face de ses programmes de privilégiées Strife, Strike et Stride [9]. La dépense est donc concentrée sur un seul des quatre instruments privilégiés que la société déclare chaque semaine. Le dépôt précédent enregistrait 176,3 millions de dollars dirigés vers le même type d’achat [10]. Sur deux déclarations consécutives, la société a dépensé 315,6 millions de dollars sur sa propre structure de capital et rien sur l’actif pour lequel elle existe. Les deux montants ne sont pas du même ordre — 176,3 puis 139,3 millions — mais ils vont au même poste, et c’est la répétition du poste, non la somme, qui porte l’observation.
L’observation que cela étaye porte sur l’identité de la demande, pas sur le prix. Le bitcoin a monté de 5,65 % dans cette fenêtre [4]. Les positions ouvertes ont monté sur les deux plateformes et le financement a été positif à chaque intervalle sur les deux [5][6][7][8]. Le seul acheteur dont les achats sont déclarés chaque semaine n’a pas participé, et le marché qui, lui, a bougé a payé pour garder la position pendant toute la montée. C’est une demande à effet de levier, au moins dans la part du marché que cette série peut voir.
Ce que cela n’établit pas. Cela n’établit pas que l’effet de levier a causé le mouvement : des positions ouvertes qui montent en même temps que le prix sont compatibles avec de nouveaux longs, avec des vendeurs à découvert que l’on force à sortir, et avec des acheteurs au comptant qui se couvrent. Cela n’établit pas que la demande discrétionnaire est absente — cela établit qu’une source déclarée de cette demande l’était. Et cela ne dit rien des flux que cette série ne parvient pas à récupérer, ceux que la section 3 nomme. Un indicateur indirect ne vaut que par ce qu’il échantillonne, et celui-ci échantillonne un acheteur, une fois par semaine, dans un document. Ce que les autres ont fait pendant la même semaine n’est pas dans les documents que cette série lit.
Le point plus étroit tient tout seul. Une société qui a levé du capital pour acheter du bitcoin vient de passer deux semaines consécutives à racheter ses propres privilégiées à la place, pendant que l’actif montait de près de six pour cent. Quoi que ce soit, ce n’est pas de l’accumulation, et un indicateur indirect de la demande discrétionnaire qui a cessé de demander mérite d’être rapporté comme un changement dans l’indicateur plutôt que comme un signal sur l’actif.
Avertissements
Le motif « tôt puis tard » de la section 1 décrit deux fenêtres, pas une régularité. Le numéro 21 trouvait le mouvement le plus ample la veille d’une publication programmée ; ce numéro le trouve deux jours après l’une d’elles. Deux observations de signes opposés autour d’événements programmés ne font pas une règle, et cette série ne traitera pas une troisième comme la confirmation d’une règle. Les deux relevés ne tombent même pas du même côté de la séance programmée : l’un la précède d’une séance, l’autre la suit de deux. Deux points de signes contraires décrivent un intervalle, pas un décalage orienté, et « tôt puis tard » nomme l’ordre observé, pas sa cause. Ils ne portent pas non plus sur la même grandeur — un mouvement de courbe dans un cas, un mouvement de prix dans l’autre — et cette série ne les additionne pas. Rien ici n’établit pourquoi le 18 septembre a bougé.
L’aplatissement de la section 2 admet plus d’explications que les données n’en séparent. Une partie longue qui ne suit pas une trajectoire projetée relevée est compatible avec un marché qui valorisait déjà un taux terminal plus élevé, avec un marché qui ne croit pas à la trajectoire, et avec une offre et une demande d’obligations longues sans rapport avec l’un ni l’autre. Ce numéro enregistre l’écart et refuse de l’attribuer. Séparer ces trois lectures demanderait des mesures que ce numéro ne réunit pas : les sources listées en section 8 donnent des taux, pas les anticipations qui les produisent. L’écart, lui, se mesure ; son attribution non.
Les 315,6 millions de dollars de la section 6 sont deux dépôts, pas une politique. La société n’a déclaré aucun changement de stratégie dans les documents que cette série lit, et deux semaines de rachat de privilégiées face à zéro achat de bitcoin forment un motif de très exactement deux observations. L’inférence tirée est délibérément limitée à ce que l’indicateur mesure désormais. Deux observations suffisent à décrire ce qui a été déclaré, pas à prévoir ce qui le sera : la section 4 en fait donc une question ouverte plutôt qu’une attente. La limite vaut dans les deux sens, et ce numéro ne conclut pas davantage, à l’inverse, que l’achat unique déjà enregistré annonçait une reprise.
Une grandeur est absente plutôt que nulle, pour la deuxième fenêtre, et le mode d’échec est énoncé. Résultats des opérations de rachat sur la partie longue du Trésor : `treasurydirect.gov/TA_WS/securities/buybacks`, `treasurydirect.gov/TA_WS/buyback/current` et le point de terminaison buybacks de fiscal-data n’ont renvoyé aucune réponse depuis cette machine, et la page publique de résultats, remplie par script côté client, a été récupérée vide [12]. Ce n’est pas la preuve qu’aucune opération ne s’est tenue. Le numéro 21 enregistrait le même hôte comme injoignable et tirait la même distinction. Ce que la section 4 maintient ouvert n’est donc pas l’opération mais la voie d’accès : tant que les trois points de terminaison ne répondent pas, un numéro de plus n’enregistrera que le même vide. Un échec reproduit à l’identique sur deux fenêtres se décrit mieux comme une propriété de la source que comme un fait de marché.
Une erreur de récupération attrapée en production est consignée ici, car ce jugement resservira. Le tableau des taux du Trésor lu au travers d’une récupération résumée donnait un deux ans à 4,44 et un trente ans à 5,38 pour le 18 septembre ; le CSV publié brut donne 4,76 et 5,34 [3]. Le résumeur avait décalé d’une colonne, rapportant le un an comme deux ans et le vingt ans comme trente ans. Chaque taux de ce numéro est pris dans le CSV. Le contrôle qui l’a attrapée, c’est la comparaison du dix ans avec le tableau du numéro précédent — cette colonne concordait exactement alors que le deux ans s’écartait de plus de vingt points de base, ce qui n’est pas une forme que prennent des données réelles. Le contrôle est reproductible parce qu’il ne demande rien de plus que le numéro précédent : une colonne qui doit concorder, une autre qui ne concorde pas, et l’écart entre les deux comme signal. Plus de vingt points de base sur le deux ans pendant que le dix ans tombe juste, cela ne décrit pas un marché, cela décrit une colonne lue de travers.
Le comptage des organismes d’autorégulation est un comptage. Soixante-quatre documents répondaient à une requête par terme sur une fenêtre de publication de sept jours [11]. Ce numéro n’affirme pas que ces documents sont comparables entre eux, ni que le terme capture tout ce qui est pertinent, ni que le comptage est un rythme. Le terme interrogé est celui qu’emploie le Federal Register lui-même pour classer ces dépôts ; il ne dit pas si les documents qu’il rassemble pèsent la même chose, et ce numéro ne le lui demande pas. Les trois réserves ne sont pas rhétoriques : chacune nomme une chose que le nombre ne porte pas. Et un comptage ne se compare qu’à un comptage obtenu de la même façon ; il n’en existe pour l’instant qu’un seul avant celui-ci. C’est un nombre obtenu par une méthode, énoncé pour que le suivant puisse lui être comparé.
Articles associés
Autres articles Bitbase sur ce sujet :
Avertissement : cet article est un commentaire de marché de Bitbase Research, fourni à titre d’information uniquement. Les analyses reflètent la date de rédaction et ne constituent ni un conseil en investissement, en trading, en fiscalité ou en finance, ni une offre ou une sollicitation d’opérer. Les données de ce numéro sont arrêtées au 20 septembre 2026 ; les marchés et les publications peuvent évoluer, référez-vous aux informations les plus récentes de sources faisant autorité. Le trading de cryptoactifs et de produits à effet de levier comporte un risque important, y compris la perte possible de votre capital.
Références
[1] Federal Open Market Committee, communiqué du 16 septembre 2026, approuvé pour publication par 12 voix contre 0. federalreserve.gov
[2] Federal Open Market Committee, Summary of Economic Projections, 16 septembre 2026, tableau 1 (médianes, avec les lignes de projection de juin 2026 telles que publiées dans le même tableau). federalreserve.gov
[3] Trésor des États-Unis, Daily Treasury Par Yield Curve Rates, téléchargement CSV 2026. home.treasury.gov
[4] Binance, futures marginés en USDT, chandeliers quotidiens BTCUSDT, UTC. fapi.binance.com
[5] Binance, futures marginés en USDT, historique des positions ouvertes, BTCUSDT, quotidien. fapi.binance.com
[6] Binance, futures marginés en USDT, historique du taux de financement, BTCUSDT. fapi.binance.com
[7] Bybit, positions ouvertes, BTCUSDT linear, quotidien. api.bybit.com
[8] Bybit, historique du taux de financement, BTCUSDT linear. api.bybit.com
[9] Strategy Inc, formulaire 8-K déposé le 14 septembre 2026, accession 0001193125-26-389858, point 8.01. sec.gov
[10] Strategy Inc, formulaire 8-K déposé le 8 septembre 2026, accession 0001193125-26-384402, point 8.01. sec.gov
[11] Office of the Federal Register, API des documents, fenêtre de publication du 14 au 20 septembre 2026, terme « self-regulatory organizations ». federalregister.gov
[12] TreasuryDirect, annonces et résultats de rachats par date d’opération ; récupéré vide, voir la section 7. treasurydirect.gov
[13] Conseil des gouverneurs du Système fédéral de réserve, calendriers des réunions du FOMC, 2026. federalreserve.gov