Auteur : Tiger Research
Compilé par : Shenchao TechFlow
Introduction de Shenchao :La taille du marché de la tokenisation d'actifs du monde réel a bondi de 26 fois en un an, mais le véritable test réside dans la capacité de l'émission, de la vente et du remboursement à former une boucle fermée. Cet article décompose un parcours complet pour qu'un actif sud-coréen atteigne des investisseurs professionnels étrangers via un canal hongkongais. Pour ceux qui s'intéressent aux structures de conformité et à la distribution transfrontalière, il s'agit d'une analyse pratique rare.
Points de vue essentiels
Le marché de la tokenisation d'actifs du monde réel connaît une croissance rapide. La vraie question est : comment les produits tokenisés sont-ils émis, vendus et remboursés en pratique.
Dans le modèle décomposé dans cet article, une entité offshore émet des produits adossés à des actifs sous-jacents, et des intermédiaires hongkongais agréés les vendent à des investisseurs professionnels étrangers. Les investisseurs achètent le produit de l'émetteur, et non l'actif sous-jacent lui-même.
Pouvoir vendre ne signifie pas pouvoir rembourser. L'émetteur doit disposer de droits exécutoires sur les flux de trésorerie de l'actif, et les fonds doivent arriver à temps pour couvrir ses obligations envers les investisseurs.
Le véritable test intervient après la première émission : la même structure peut-elle soutenir le produit suivant ? Un marché durable nécessite un approvisionnement stable en actifs et des investisseurs prêts à acheter à nouveau.
1. Le marché de la tokenisation d'actifs du monde réel est déjà devenu important ; la suite est cruciale
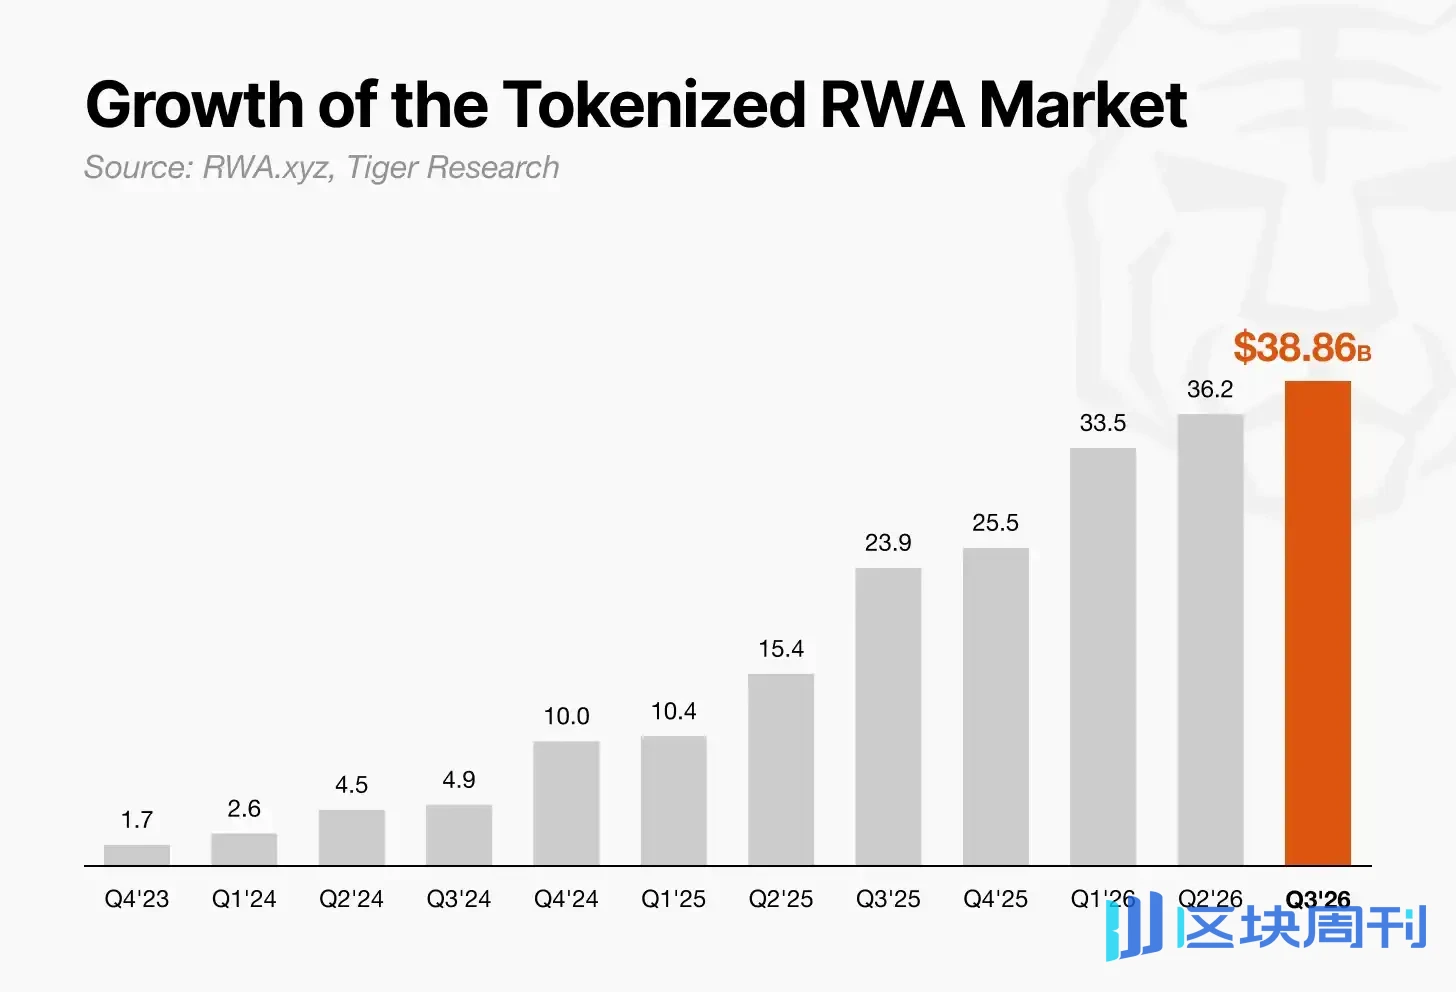
Selon les données de RWA.xyz, la taille du marché de la tokenisation d'actifs du monde réel est passée d'environ 1,5 milliard de dollars en août 2023 à environ 38,86 milliards de dollars le 13 septembre 2026, soit une augmentation d'environ 26 fois. De plus en plus de types d'actifs sont tokenisés, et les gouvernements du monde entier élaborent également des règles pour l'émission et la vente.
La croissance est déjà évidente. La vraie question est maintenant : comment transformer un actif en un produit que les investisseurs peuvent réellement acheter et dont ils peuvent finalement récupérer leur argent.
2. Où tokeniser ?
Diverses juridictions introduisent des règles pour les actifs tokenisés, mais les exigences et le rythme diffèrent. Par conséquent, le lieu d'émission d'un produit affecte directement la rapidité avec laquelle il peut entrer sur le marché.
Hong Kong dispose d'un cadre réglementaire des valeurs mobilières mature, d'un accès aux investisseurs internationaux et d'une expérience dans l'émission d'obligations tokenisées (y compris des obligations gouvernementales). Son régime de licences et ses exigences de protection des investisseurs offrent aux émetteurs et aux intermédiaires un cadre pour mettre les produits sur le marché.
Hong Kong a déjà établi des règles pour les aspects clés de la tokenisation, depuis l'octroi de licences par la Securities and Futures Commission et la réglementation des fournisseurs de services d'actifs virtuels jusqu'aux garanties techniques. Cette clarté aide les institutions à planifier l'émission et donne aux investisseurs institutionnels une base pour évaluer le degré de protection dont ils bénéficient. C'est également l'une des raisons pour lesquelles Hong Kong attire l'attention en tant que hub pour l'émission et la distribution de la tokenisation d'actifs du monde réel.
Alors, comment des actifs d'un autre pays peuvent-ils atteindre des investisseurs étrangers via Hong Kong ? Nous prenons l'exemple des actifs sud-coréens pour décomposer l'ensemble du processus.

3. Comment fonctionne la structure Corée du Sud–Hong Kong
Le schéma de la structure est divisé en deux côtés, gauche et droit. Le côté gauche est la Corée du Sud, où les actifs sous-jacents prennent leur origine. Le côté droit est Hong Kong et les îles Vierges britanniques, où le produit est émis et vendu.
Les flèches noires représentent la structure du produit.
Société de valeurs mobilières sud-coréenne : fournit l'accès à l'achat d'actifs sous-jacents, tels que des actions cotées, des parts de fonds et des billets.
Véhicule à usage spécial des îles Vierges britanniques : achète et détient ces actifs par l'intermédiaire du compte de courtage de l'entité hongkongaise de la société de valeurs mobilières sud-coréenne, puis émet des billets adossés aux actifs.
Plateforme de tokenisation : crée des jetons représentant les billets émis par le véhicule à usage spécial et enregistre l'émission et l'attribution.
Distributeur : vend le produit à des investisseurs professionnels étrangers par l'intermédiaire d'intermédiaires agréés et de plateformes de négociation conformes.
Les flèches orange représentent le flux des fonds de souscription.
Les investisseurs professionnels étrangers souscrivent en monnaie fiduciaire ou en stablecoins. Les fonds parviennent au véhicule à usage spécial par l'intermédiaire d'intermédiaires. Si la souscription est effectuée en stablecoins, le véhicule à usage spécial les convertit en monnaie fiduciaire via une plateforme d'échange centralisée. Les fonds sont ensuite transférés, via l'entité hongkongaise, à la société de valeurs mobilières sud-coréenne, qui finalise l'achat des actifs sous-jacents.
La société fintech hongkongaise Finloop appelle ce modèle le « modèle à double moteur ». Une extrémité gère l'approvisionnement en actifs, et l'autre gère l'émission et la distribution. Trois points sont les plus critiques.
La source des actifs peut être remplacée. Les sociétés de valeurs mobilières d'autres pays et leurs entités hongkongaises peuvent remplacer la position des institutions sud-coréennes. Hong Kong peut ainsi devenir un canal de distribution pour des produits adossés à des actifs provenant de multiples marchés.
Le véhicule à usage spécial est au centre. Il reçoit les fonds de souscription, achète ou détient des actifs et émet des billets. Les investisseurs font valoir leurs droits à l'encontre du véhicule à usage spécial conformément aux conditions du produit, de sorte que les droits du véhicule à usage spécial sur les actifs et sa capacité à transmettre les produits sont cruciaux.
Le véhicule à usage spécial relie les paiements en chaîne à la finance traditionnelle. Les investisseurs peuvent souscrire avec des stablecoins et détenir des billets tokenisés, tandis que les actifs sous-jacents sont achetés et détenus par le biais de mécanismes de courtage et de conservation.
Cette structure ne fonctionne que si chaque maillon tient. Cela nécessite des actifs sous-jacents appropriés, une structure d'émission robuste et un chemin conforme vers les investisseurs.

3.1. Comment choisir les actifs sous-jacents
Avant d'émettre un produit, le véhicule à usage spécial doit avoir des droits juridiques clairs sur les fonds générés par les actifs sous-jacents.
Pour les obligations d'État ou les parts de fonds, la question peut être de savoir si le véhicule à usage spécial peut les acheter et les détenir directement. Pour les créances à l'exportation ou les redevances musicales, la situation est plus complexe. Le droit de recevoir des paiements futurs peut devoir être cédé au véhicule à usage spécial, ou le détenteur de l'actif doit avoir une obligation contraignante de percevoir et de reverser les fonds au véhicule à usage spécial.
Dans les deux cas, le contrat doit clairement préciser qui a le droit de recevoir les liquidités, qui est responsable de la perception et comment les fonds parviennent au véhicule à usage spécial. Sans un chemin de remboursement clair, les actifs ne peuvent pas soutenir de manière fiable les paiements aux investisseurs.

3.2. Ce que l'émetteur offshore crée réellement
Dans ce modèle, le cœur de la tokenisation repose sur le véhicule ad hoc. Même si des actifs sous-jacents coréens sont sélectionnés, une entité indépendante est toujours nécessaire pour émettre des jetons et distribuer les rendements aux investisseurs étrangers.
Le modèle à double moteur de Finloop attribue ce rôle à un véhicule ad hoc enregistré dans les îles Vierges britanniques. Cette société est le point de connexion entre les détenteurs d'actifs coréens et les investisseurs étrangers.
Le véhicule ad hoc émet des billets ou des titres tokenisés adossés aux droits de revenus des actifs coréens. Par conséquent, les investisseurs étrangers achètent des produits financiers émis par le véhicule ad hoc, et non les obligations d'État coréennes ou les créances d'exportation elles-mêmes. Selon les conditions du produit, le véhicule ad hoc verse des rendements aux investisseurs et rembourse le principal à l'échéance.
Pour que cette structure fonctionne de manière fiable, le calendrier des entrées de trésorerie du véhicule ad hoc doit correspondre à ses obligations de paiement envers les investisseurs. L'émetteur doit d'abord confirmer le calendrier de recouvrement de chaque actif sous-jacent : intérêts et principal des obligations d'État, dividendes et produits de rachat des fonds, ou paiements de règlement des créances d'exportation et redevances.
Si les investisseurs doivent être remboursés avant que le SPV ne reçoive les fonds, le produit peut faire face à des pénuries de liquidité ou à un retard de remboursement.
La création d'un SPV offshore ne lui donne pas automatiquement accès aux liquidités générées par les actifs coréens. Le contrat doit clairement spécifier les droits juridiques du SPV sur les actifs sous-jacents, qui perçoit les liquidités et qui est responsable du transfert des fonds au SPV. En même temps, la plateforme de tokenisation enregistrera de manière transparente la quantité émise, les avoirs en jetons et la quantité brûlée.
La tâche principale de l'étape d'émission offshore est de garantir que les liquidités que le SPV peut réellement recevoir sont suffisantes et arrivent à temps pour respecter les conditions de paiement promises aux investisseurs.

3.3. Quelle peut être l'étendue de la circulation après la vente du produit à Hong Kong ?
Créer un produit via un SPV offshore n'est que la première étape. Pour le vendre à des investisseurs étrangers, l'émetteur a également besoin d'une institution financière chargée de la distribution. Finloop propose d'utiliser un intermédiaire hongkongais agréé, qui peut examiner le produit selon les règles hongkongaises en matière de valeurs mobilières, le proposer à des investisseurs professionnels et atteindre des investisseurs en dehors de Hong Kong.
L'intermédiaire examinera les conditions et les risques du produit du SPV et confirmera que chaque investisseur est éligible pour l'acheter. Si l'émission est limitée aux investisseurs professionnels, les transferts de jetons doivent également rester restreints après l'émission. Par conséquent, les conditions du produit restreindront les transferts à des acheteurs dont l'éligibilité a été vérifiée. C'est la vision de Finloop pour sa structure de produit de placement privé ; cette restriction ne s'applique pas à tous les types de titres tokenisés à Hong Kong.
Finloop propose également que les produits d'abord vendus à Hong Kong soient proposés via des intermédiaires et des plateformes de négociation dans d'autres régions. Cependant, une première vente à Hong Kong n'autorise pas automatiquement les ventes ou les négociations ailleurs. Les règles de chaque marché doivent être évaluées séparément. Les investisseurs qui souhaitent vendre avant l'échéance ont également besoin d'un acheteur disposé et d'une méthode de détermination du prix. L'utilisation du produit comme garantie nécessite une institution disposée à l'accepter.
Dans cette structure, Hong Kong fournit le canal pour la vente initiale et la vérification de l'éligibilité des investisseurs. Les ventes et les négociations dans d'autres régions, ainsi que l'utilisation comme garantie, nécessitent toutes des arrangements distincts.

4. Trois risques majeurs susceptibles d'interrompre les paiements des actifs coréens aux investisseurs
Un produit tokenisé peut être vendu avec succès à Hong Kong et pourtant ne pas parvenir à payer les investisseurs comme promis. Les liquidités générées par les actifs sous-jacents doivent parvenir aux investisseurs via le véhicule d'émission offshore (SPV). Les trois risques majeurs suivants pourraient interrompre ce flux de fonds.
Droits et modalités de recouvrement peu clairs : pour des actifs tels que les créances à l'exportation, le contrat doit préciser clairement où l'acheteur paie et qui a le droit de recouvrer. À moins que les obligations de recouvrement et le processus de règlement ne soient juridiquement contraignants, les paiements générés par les actifs pourraient ne jamais atteindre le SPV.
Décalage temporel entre l'encaissement des liquidités et le remboursement : si les investisseurs doivent être remboursés avant le règlement des actifs sous-jacents, le SPV pourrait faire face à des pénuries de liquidité et à des retards de remboursement. Lorsque des actifs libellés en wons garantissent des produits libellés en dollars, les fluctuations des taux de change et les coûts de conversion de devises peuvent également réduire les rendements.
Goulots d'étranglement des transferts transfrontaliers et de la fiscalité : le fait que l'intermédiaire hongkongais soit autorisé à vendre le produit ne résout pas la question de savoir comment les fonds sont transférés des détenteurs d'actifs coréens au SPV offshore, ni comment les paiements sont effectués aux investisseurs étrangers. Ces procédures de transfert et fiscales doivent être pratiquement réalisables.
Ce modèle dépend en fin de compte de la capacité des liquidités générées par les actifs coréens à atteindre les investisseurs étrangers via le SPV, intégralement et dans les délais, comme promis contractuellement.

5. La deuxième émission est plus importante que la première
Vendre une fois à Hong Kong un produit adossé à des actifs coréens n'est qu'un point de départ. La première émission a pris beaucoup de temps : toutes les parties devaient examiner les actifs, finaliser les contrats et décider comment le produit serait vendu.
Si ces tâches devaient être répétées à partir de zéro à chaque lancement d'un nouveau produit, l'activité serait difficile à mettre à l'échelle. À partir de la deuxième émission, elles doivent pouvoir réutiliser la structure établie pour la première transaction.
Les créances à l'exportation réglées en dollars américains offrent un moyen de tester si ce modèle est viable. Les émetteurs et les intermédiaires peuvent appliquer les normes d'évaluation des débiteurs et les méthodes de divulgation des produits développées pour la première transaction aux créances suivantes, réduisant ainsi la charge de conception pour chaque produit. Toutefois, l'adoption des mêmes normes ne signifie pas que le risque de chaque créance est identique.
Pour juger si ce modèle peut soutenir un marché durable, il est nécessaire de surveiller les progrès dans trois domaines :
Le temps nécessaire à l'examen des actifs diminue-t-il à chaque émission ?
Les investisseurs existants reviendront-ils acheter de nouveaux produits ?
Les détenteurs d'actifs ont-ils une raison de continuer à fournir des actifs ?
À mesure que l'expérience avec les créances à l'exportation s'accumule, le modèle peut être étendu à d'autres actifs coréens. Son succès ne dépend pas seulement d'une seule émission réalisée. Les détenteurs d'actifs doivent continuer à fournir des actifs appropriés, les investisseurs doivent être disposés à réinvestir, et les intermédiaires doivent également voir l'intérêt de mettre de nouveaux produits sur le marché.