Auteur : Zhao Ying, Wallstreetcn
Alors que la tempête sur le marché obligataire mondial s'intensifie, l'économiste en chef pour les États-Unis de TS Lombard, Steven Blitz, avertit que la Réserve fédérale répète les erreurs de l'histoire en assouplissant prématurément sa politique monétaire avant que l'inflation n'ait été complètement maîtrisée. Ce « péché originel » poussera le rendement des bons du Trésor américain à 10 ans à atteindre finalement 8 % dans les années à venir.
Le rendement des bons du Trésor américain à 10 ans a grimpé à 5,30 % mercredi, un nouveau sommet depuis 2002, et la plupart des institutions de Wall Street discutent de savoir si 6 % est le prochain seuil. Mais Blitz, dans son dernier rapport « Original Sin Repeats », soutient qu'un tel jugement est « trop étroit » — 5,75 % n'est qu'une prochaine plateforme阶段性, et 8 % est l'objectif à long terme, ce qui supprimera ensuite substantiellement le marché boursier et mettra fin à la mentalité des investisseurs, vieille de plusieurs décennies, consistant à « acheter la baisse ».
La logique centrale de ce jugement est que la combinaison de politiques budgétaire et monétaire laxistes poussera à la hausse les niveaux centraux de l'inflation et des rendements à chaque cycle économique, et que l'écosystème politique américain détermine qu'il est difficile d'inverser cette situation à court terme. Blitz déclare explicitement qu'il faudra attendre au moins 2029 pour que les États-Unis aient peut-être la volonté politique de véritablement maîtriser l'inflation, « mais je ne parierai pas là-dessus ».
« Péché originel » : assouplissement prématuré, l'histoire se répète
Blitz définit le « péché originel » de la politique monétaire comme suit : assouplir prématurément avant qu'un ralentissement économique n'ait suffisamment éliminé l'inflation, « comme prendre une autre bouchée de la même pomme ».
Dans son récit, le « coupable » cette fois est l'ancien président de la Fed, Powell. À la fin de l'année dernière, face à un marché du travail en refroidissement mais à des bénéfices des entreprises en rebond, Powell a choisi de baisser les taux — Blitz souligne que cette décision est également intervenue deux mois avant l'élection présidentielle de 2024, offrant objectivement un cadeau politique à l'administration Biden de l'époque. Blitz reconnaît que Powell a subi une « pression énorme » de la part du gouvernement et de plusieurs individus convoitant son poste, y compris certains membres du Federal Open Market Committee (FOMC), qui voulaient que Powell « ferme les yeux et assouplisse davantage ».
Aujourd'hui, Trump, le secrétaire au Trésor Bessent et le conseiller économique Bessent, entre autres, veulent que le nouveau président de la Fed, Warsh, « ferme les yeux » et mette en œuvre une politique laxiste dans un nouveau cycle haussier. Warsh a « quelque peu résisté » lors de la réunion du FOMC de septembre avec une hausse des taux de 25 points de base, portant le taux des fonds fédéraux à la fourchette de 3,75 %-4,00 %, avec un vote unanime. La réaction de Blitz à cela a été : « Pourquoi ne pas augmenter de 50 points de base ? »
« La récession qui n'a pas eu lieu » : l'expansion budgétaire a interrompu l'ajustement
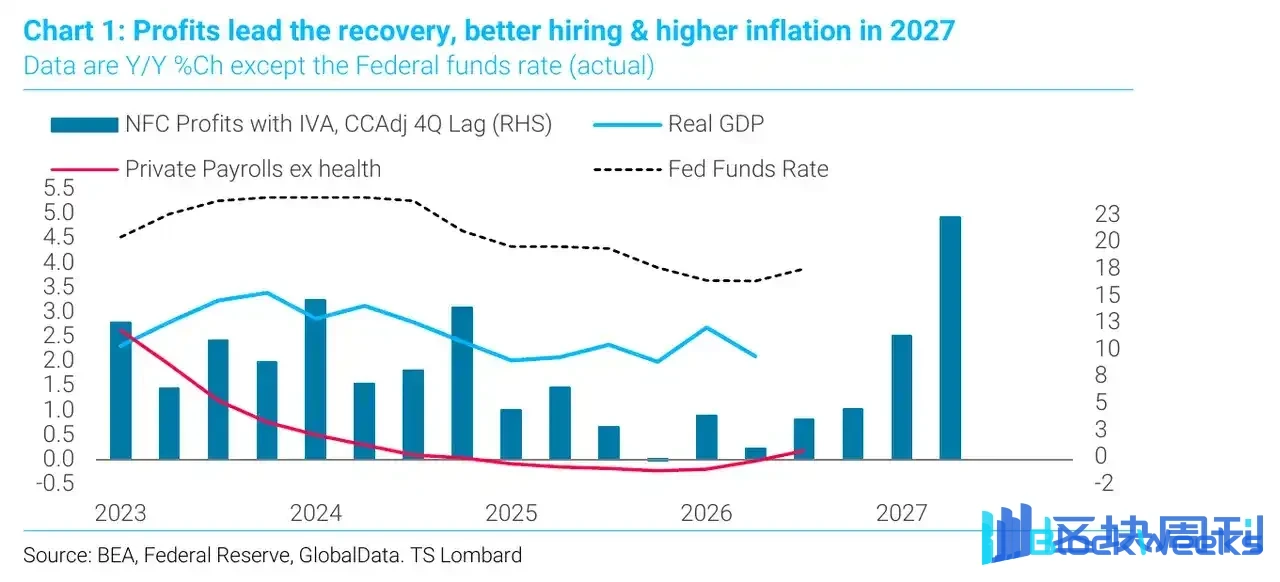
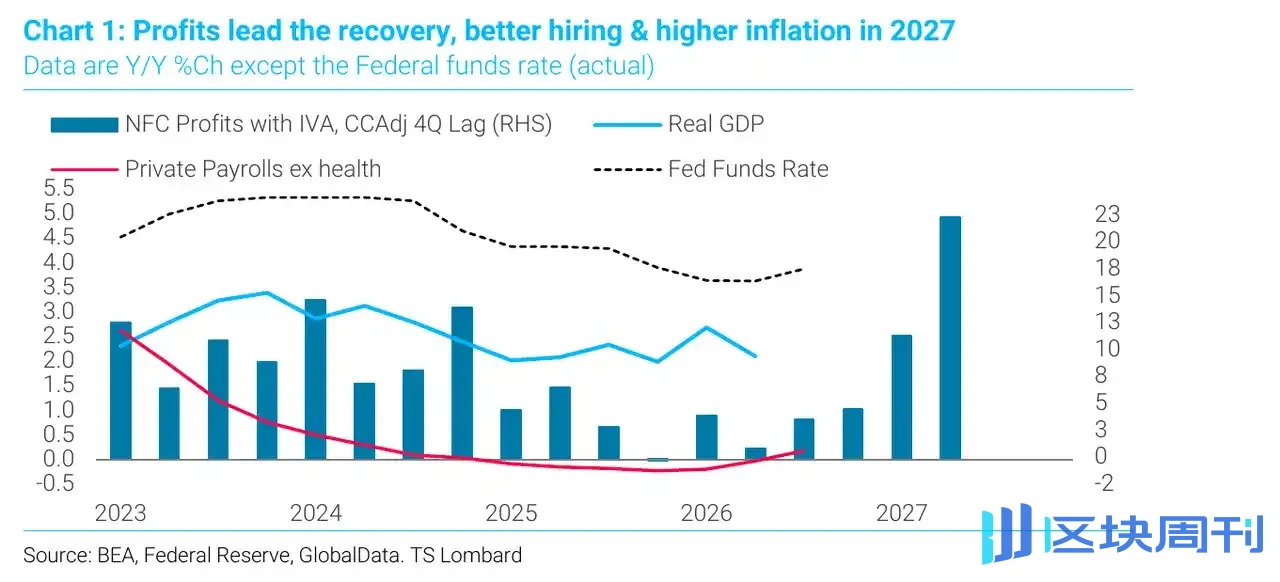
Blitz qualifie 2025 de « récession qui n'a pas eu lieu ». Après que la courbe des rendements a été inversée pendant environ 22 mois, les emplois privés non agricoles hors soins de santé avaient diminué, et la croissance économique réelle aurait dû se contracter, mais cette situation ne s'est jamais matérialisée.
La raison réside en deux points : premièrement, l'ampleur de l'expansion budgétaire était trop importante ; deuxièmement, la Fed a commencé à baisser les taux au moment même où les bénéfices des entreprises se redressaient. Les politiques tarifaires ont également joué un rôle dans l'alimentation de la situation.
Blitz cite deux règles classiques de Wall Street : premièrement, les bénéfices des entreprises précèdent l'emploi, et l'emploi précède l'inflation ; deuxièmement, l'année où l'inflation est la plus modérée est souvent la première année de reprise. Cela signifie que 2026 est une « bonne année », et sous l'impact des tarifs et des prix du pétrole, l'inflation sous-jacente a en réalité diminué. Mais à partir de maintenant, si le marché boursier reste coopératif, des bénéfices élevés des entreprises entraîneront des embauches plus rapides, ce qui poussera à la hausse l'inflation sous-jacente en 2027.
Il souligne également que les données de l'indice des prix PCE de base d'août publiées cette semaine semblaient « inférieures aux attentes » uniquement parce que la lecture réelle de 0,247 % a été arrondie à 0,2 %, et que les révisions de référence ont artificiellement abaissé toute la série. Dans le même temps, l'inflation super-core a augmenté de 0,4 % en glissement mensuel, la composante « autres services » a enregistré la plus forte hausse de l'histoire, et les coûts de l'éducation ont également atteint un record. Le rendement des bons du Trésor américain à 10 ans a ensuite effacé tous ses gains après la publication des données PCE.
Écarts de swap : le marché évalue le risque budgétaire
La partie la plus distinctive de l'analyse de Blitz est son interprétation des écarts de swap. Il estime que le moteur profond de la hausse des rendements réside dans « l'offre excédentaire de dette souveraine » — la dette publique des marchés développés doit être refinancée, tandis que les déficits budgétaires se creusent plus rapidement que la croissance du PIB nominal, et les banques centrales n'agissent plus comme acheteurs marginaux.
Le signal le plus direct provient des écarts de swap : les investisseurs sont de plus en plus enclins à recevoir un taux garanti au jour le jour flottant sur un horizon de 10 ans plutôt que de détenir des obligations souveraines à coupon fixe.Cette tendance existe aux États-Unis depuis 2012, mais après la pandémie de COVID-19, elle s'est propagée à l'échelle mondiale — les écarts de swap britanniques et français se sont fortement resserrés, et la situation de l'Allemagne a également évolué vers l'équilibre.

Blitz souligne qu'il s'agit d'« une question d'appétit pour le risque, et non une question de courbe ». La France et l'Allemagne partagent la même banque centrale, et la Banque d'Angleterre suit généralement la Banque centrale européenne, pourtant les trajectoires des écarts de swap des deux pays ont divergé. Ce que le marché évalue, c'est le risque budgétaire, et non le taux directeur ou la trajectoire de l'inflation.
Il a construit un modèle pour le spread de swap à 10 ans américain, et les résultats montrent que même après avoir retiré l'influence de la forme de la courbe des taux et des contraintes réglementaires du bilan des banques, la préférence du marché pour les bons du Trésor américain continue de diminuer année après année.
Pourquoi 8 % : le mélange politique et la logique politique
La conclusion centrale de Blitz est la suivante : le mélange politique de monnaie facile et de politique budgétaire expansionniste poussera, à chaque cycle, le plancher de l'inflation et des rendements à la hausse, jusqu'à ce qu'émerge une véritable volonté politique prête à réprimer l'inflation au prix de la croissance à court terme.
Il résume ce clivage comme « Hamilton contre Jackson » — le premier représentant la voie de la gestion de l'économie par la banque centrale, le second représentant la voie de la dépendance à la politique gouvernementale. Et « le populisme qui élira le prochain président penche vers Jackson ». Il a résumé la dernière décennie de la politique américaine en une phrase : « Les gens sont conservateurs sur les questions sociales et libéraux sur les questions budgétaires. »
La nature de la hausse des rendements est tout aussi cruciale. Blitz souligne que jusqu'à présent, la hausse des rendements a été principalement tirée par les taux réels, ce qui réprime le marché boursier tout en évitant une vente massive du dollar. Mais si le moteur passe à la prime d'anticipation d'inflation, « le marché boursier se comporte correctement, et les baissiers du dollar auront leur jour », et alors « le grand marché baissier du dollar que tout le monde attend depuis longtemps commencera vraiment ».
La variable décisive est que le taux d'épargne net des États-Unis est tombé à zéro, et il n'y a « aucun signe d'amélioration ». C'est dans ce contexte que Blitz livre son jugement : « Finalement, nous verrons le rendement du Trésor américain à 10 ans atteindre 8 %. »
Ce qui va « casser » en premier
Blitz n'a prédit l'effondrement d'aucun actif spécifique. Ce qu'il s'attend à voir casser, c'est un état d'esprit — à savoir la « ferme conviction » du marché que l'inflation reviendra à 2 %, et la logique réflexive selon laquelle « être long sur les actions et les obligations sera toujours payant ». Pour une génération d'investisseurs qui ont connu 40 ans de baisse des taux et se sont habitués à acheter les creux, ce sera un ajustement cognitif majeur.
Il convient de noter que Blitz n'est pas un cas isolé. Selon des rapports, Rich Privorostsky, responsable de l'activité de couverture delta de Goldman Sachs, a déclaré cette semaine que la trajectoire des taux d'intérêt « est devenue suffisamment grave pour être impossible à ignorer », même si « le marché boursier a fait preuve d'une résilience impressionnante ».
En outre, le Trésor américain n'est pas sans influence sur la trajectoire des rendements. Rabobank a précédemment qualifié le programme élargi de rachat de titres du Trésor en août de « version allégée du contrôle de la courbe des taux », et a averti que « des rendements plus élevés aggravent les perspectives budgétaires, ce qui à son tour pousse la prime de terme à la hausse, ce qui à son tour pousse les rendements à la hausse à nouveau », et que les opérations de rachat « interrompent cette boucle, mais peuvent ne pas la briser ».
Le jugement de Blitz est le suivant : un gouvernement qui refuse d'accepter la récession ne peut pas choisir seul un plafond pour les rendements.