
Texte | Cercle de la Finance
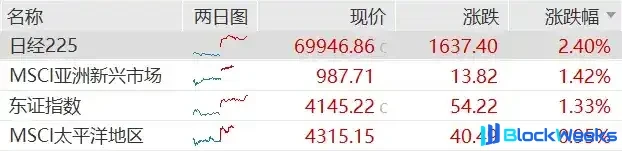
Pendant la Fête nationale, les marchés étrangers ont encore grimpé. Le 2 octobre, l'indice Nikkei a augmenté de près de 4 %, l'indice composite coréen a progressé de 2 %, et le Nasdaq a de nouveau atteint un sommet historique ce soir-là. Mais le même jour, l'indice Hang Seng Tech a ouvert en baisse et a continué à chuter, touchant un plus bas intrajournalier de 4 111 points, un nouveau plus bas depuis un an, clôturant en baisse de 2,26 %, soit une baisse cumulée de près de 40 % depuis le sommet d'octobre dernier. Xiaomi Group a chuté de plus de 5 %, Bilibili, JD Health et Xpeng Group de plus de 4 %, Kuaishou, Li Auto, Baidu, Horizon, Leapmotor et JD.com de plus de 3 % ; parmi les composants, seul NIO était dans le vert.
La file d'attente des actions A devant la Bourse de Hong Kong avance d'une place
Il y a quelques jours à peine, la Bourse de Hong Kong a accueilli quatre nouvelles introductions en bourse d'un coup : le leader des PCB Jingwang Electronics, le fournisseur d'équipements d'automatisation photovoltaïque Robotech, l'entreprise de photorésine Tongcheng New Materials, et Benmo Technology, spécialisée dans les actionneurs de robots. Trois des quatre sont des sociétés cotées en A qui viennent réaliser une cotation secondaire.
La plus remarquée est Jingwang Electronics. Selon le chiffre d'affaires de 2025, elle est le premier fournisseur mondial de PCB pour l'électronique automobile, avec une part de marché de 10,6 %, se classant 11e parmi les fabricants mondiaux de PCB, avec une part de marché globale de 2,5 %. Ses clients ne sont pas seulement des constructeurs automobiles ; elle fournit également un support PCB pour le matériel de calcul à haute vitesse, s'insérant dans la chaîne de l'infrastructure de l'IA.
Alors que les nouvelles des quatre introductions en bourse n'étaient pas encore digérées, un nouveau nom s'est ajouté le 2 octobre. La société A Dapuwei, « première action AISSD », a annoncé son intention d'engager Tianjian International comme auditeur pour l'émission d'actions H, de soumettre prochainement une demande A1 à la Bourse de Hong Kong, et prévoit une cotation fin 2026 ou début 2027. Selon IFR, Dapuwei a déjà déposé sa demande de manière confidentielle, prévoyant une cotation secondaire à Hong Kong pour lever au moins 1 milliard de dollars, avec CITIC Securities, Haitong International et UBS en co-arrangeurs.
De son introduction sur le ChiNext en avril 2026 au lancement de son IPO à Hong Kong en octobre, Dapuwei a commencé à organiser sa cotation secondaire à peine six mois après son introduction en A. Ce rythme est porté par son premier rapport semestriel après introduction : un chiffre d'affaires de 4,722 milliards de yuans au premier semestre, en hausse de 531 % sur un an, et un bénéfice net attribuable aux actionnaires de 1,334 milliard de yuans, passant d'une perte de 354 millions l'année précédente à un retournement bénéficiaire. Au 30 septembre, son action A cotait 339,9 yuans, pour une capitalisation boursière de 148,27 milliards de yuans.
Ceux qui vont à Hong Kong sont tous des entreprises de la chaîne du matériel IA
En prenant du recul, on constate que Dapuwei n'est pas un cas isolé ; elle n'est que la dernière arrivée dans cette file vers le sud.
Les trois premiers du classement des levées de fonds des IPO à Hong Kong en 2026 sont tous des entreprises de technologie dure cotées en A. Zhongji Xuchuang a levé 61,422 milliards de dollars de Hong Kong lors de son introduction, un chiffre qui bat le record de levée de fonds à Hong Kong des sept dernières années ; Luxshare Precision a levé 25,060 milliards ; Shenghong Technology a levé 23,135 milliards. Ensemble, les trois totalisent plus de 110 milliards de dollars de Hong Kong.
Les entreprises de cette file ont des activités très similaires : Zhongji Xuchuang dans les modules optiques, Shenghong Technology dans les PCB pour serveurs IA, Luxshare Precision dans les connecteurs et la sous-traitance de serveurs, Dapuwei dans les SSD d'entreprise, Jingwang Electronics dans les PCB automobiles et IA, Robotech dans l'automatisation photovoltaïque et semiconductrice, Tongcheng New Materials dans les photorésines, et Benmo Technology dans les actionneurs de robots.
Toutes sont des maillons de la chaîne industrielle du matériel de calcul IA.
Derrière cela se cache une réalité commune. La course aux armements de l'IA, arrivée en 2026, pousse que ce soit les modules optiques, les PCB, les SSD ou les actionneurs de robots, à une expansion effrénée. L'expansion nécessite de l'argent : construire des usines, acheter des équipements, accumuler des capacités, tout cela représente des investissements de l'ordre de dizaines de milliards. Mais la fenêtre de refinancement en A n'est pas complètement ouverte pour ces entreprises, et les valorisations sont serrées. Hong Kong devient une autre poche capable d'obtenir des fonds en dollars, et le processus de cotation secondaire est relativement rapide, les investisseurs internationaux reconnaissant également la position de ces entreprises dans la chaîne d'approvisionnement mondiale de l'IA.
Dapuwei a vu son chiffre d'affaires semestriel augmenter de plus de 5 fois, et à peine sortie des pertes, elle se précipite vers la Bourse de Hong Kong, non pas parce qu'elle manque d'argent au point de ne pas pouvoir survivre, mais parce que l'argent pour l'expansion arrive plus vite que les bénéfices comptables.
400 milliards levés sur l'année, mais un taux de rupture de plus de 70 %
Mais la capacité d'absorption de la Bourse de Hong Kong lance déjà un avertissement.
Depuis le début de 2026, Hong Kong a accueilli près de 120 nouvelles introductions en bourse, pour un total d'environ 400 milliards de dollars de Hong Kong, un volume qui se classe parmi les premiers au monde. La seule opération de Zhongji Xuchuang a battu le record de levée de fonds de Hong Kong sur sept ans. En apparence, c'est l'histoire de Hong Kong redevenant un centre de financement mondial.
Mais d'un autre côté, le taux de rupture des nouvelles actions dépasse déjà 70 %. Depuis septembre, la plupart des nouvelles introductions ont cassé leur prix dès le premier jour. Le marché primaire est en effervescence tandis que le marché secondaire est faible, une divergence manifeste.
Comment comprendre cette divergence ? Le marché primaire repose sur les investisseurs de base et les investisseurs d'ancrage, ces institutions qui verrouillent leurs parts avant l'introduction et soutiennent le prix d'émission. Mais après l'introduction, une fois la période de lock-up terminée, les titres se libèrent, et les fonds d'absorption du secondaire ne sont pas si nombreux, le cours de l'action ne tient pas. Ceux qui souscrivent aux nouvelles actions et ceux qui prennent le relais ne sont pas les mêmes.
Cela explique aussi pourquoi le Hang Seng Tech baissait le 2 octobre. Les 400 milliards d'IPO de l'année pompent des liquidités, nécessitant que le marché secondaire fournisse en continu de la liquidité pour les absorber. Alors que les entreprises de technologie dure s'introduisent de plus en plus nombreuses, et que les fonds incrementaux de Hong Kong ne suivent pas au même rythme, l'indice est écrasé. Xiaomi perdant 5 % en un jour, ce n'est pas parce qu'elle a un problème en soi, c'est tout le secteur qui est dilué par l'offre.
Cette vague de baisses consécutives du Hang Seng Tech n'est pas uniquement due à l'aspiration des IPO. Les rendements élevés des bons du Trésor américain pèsent sur les valorisations, certains courtiers chinois sont restreints dans l'achat par les clients continentaux, les fonds du sud sont temporairement absents, plusieurs forces se cumulent. Mais l'offre d'IPO de 400 milliards sur l'année a effectivement rendu la capacité d'absorption de ce marché plus fragile.
Ce n'est pas le moment de gloire de Hong Kong, c'est la technologie dure qui cherche de l'argent
En mettant ces événements côte à côte, la trame principale de l'histoire est en fait très claire.
Les entreprises de matériel IA, après avoir raconté leur histoire en A, constatent que la poche de refinancement n'est pas assez grande, et descendent collectivement à Hong Kong. Zhongji Xuchuang lève 61,4 milliards, Luxshare 25 milliards, Shenghong 23,1 milliards, et Dapuwei veut encore lever 1 milliard de dollars. Ces entreprises ne viennent pas à Hong Kong pour faire de la figuration en sonnant la cloche, elles ont un besoin réel de fonds en dollars pour étendre leur production.
Mais que le marché secondaire de Hong Kong suive ou non est une autre affaire. Le taux de rupture de 70 % montre que les investisseurs internationaux sont prêts à valoriser ces entreprises de matériel IA sur le marché primaire, mais une fois sur le marché public, leur main se resserre.
Le Nasdaq à l'étranger atteint encore des sommets, ce qui montre que les fonds mondiaux n'ont pas quitté l'IA. Mais ces fonds préfèrent maintenant rester dans les grandes valeurs technologiques américaines plutôt que de courir après les titres de la nouvelle économie à Hong Kong. La baisse du Hang Seng Tech est le reflet le plus direct de cette préférence.
Ce qu'il faut vraiment regarder ensuite, ce n'est pas combien ces entreprises peuvent lever à la Bourse de Hong Kong, mais si, après avoir levé des fonds et étendu leur production, leurs performances peuvent suivre. Si la demande de calcul IA continue de croître, et que les capacités construites avec les fonds levés se transforment finalement en revenus et en profits, alors cette vague de cotations vers le sud en valait la peine. Si la demande se relâche légèrement, le taux de rupture de 70 % deviendra un miroir.
Après tout, l'introduction en bourse ne fait que procurer de l'argent ; savoir si l'on peut transformer cet argent en la prochaine croissance est une autre histoire.