Original | Odaily Planet Daily (@OdailyChina)
Auteur|Azuma (@azuma_eth)
Le 28 octobre, le géant mondial des puces mémoire SK Hynix a publié un rapport financier pour le troisième trimestre de l'exercice 2026 qui ne peut être qualifié que d'« explosif ».
Porté à la fois par l'essor des infrastructures d'IA et par la pénurie d'approvisionnement en produits à forte valeur ajoutée, le chiffre d'affaires trimestriel de SK Hynix a dépassé pour la première fois de son histoire le seuil des 100 000 milliards de wons ; le bénéfice d'exploitation a explosé, bondissant de 632,1 % en glissement annuel ; le bénéfice net s'est établi à 39,77 billions de wons, en hausse de 215,7 % en glissement annuel.
Dans le même temps, SK Hynix a non seulement dévoilé un plan annuel de retour aux actionnaires d'un montant total de 100 000 milliards de wons, mais a également affirmé publiquement : « La pénurie mondiale d'approvisionnement en puces mémoire persistera tout au long de la seconde moitié des années 2020 et se poursuivra jusqu'en 2030. »
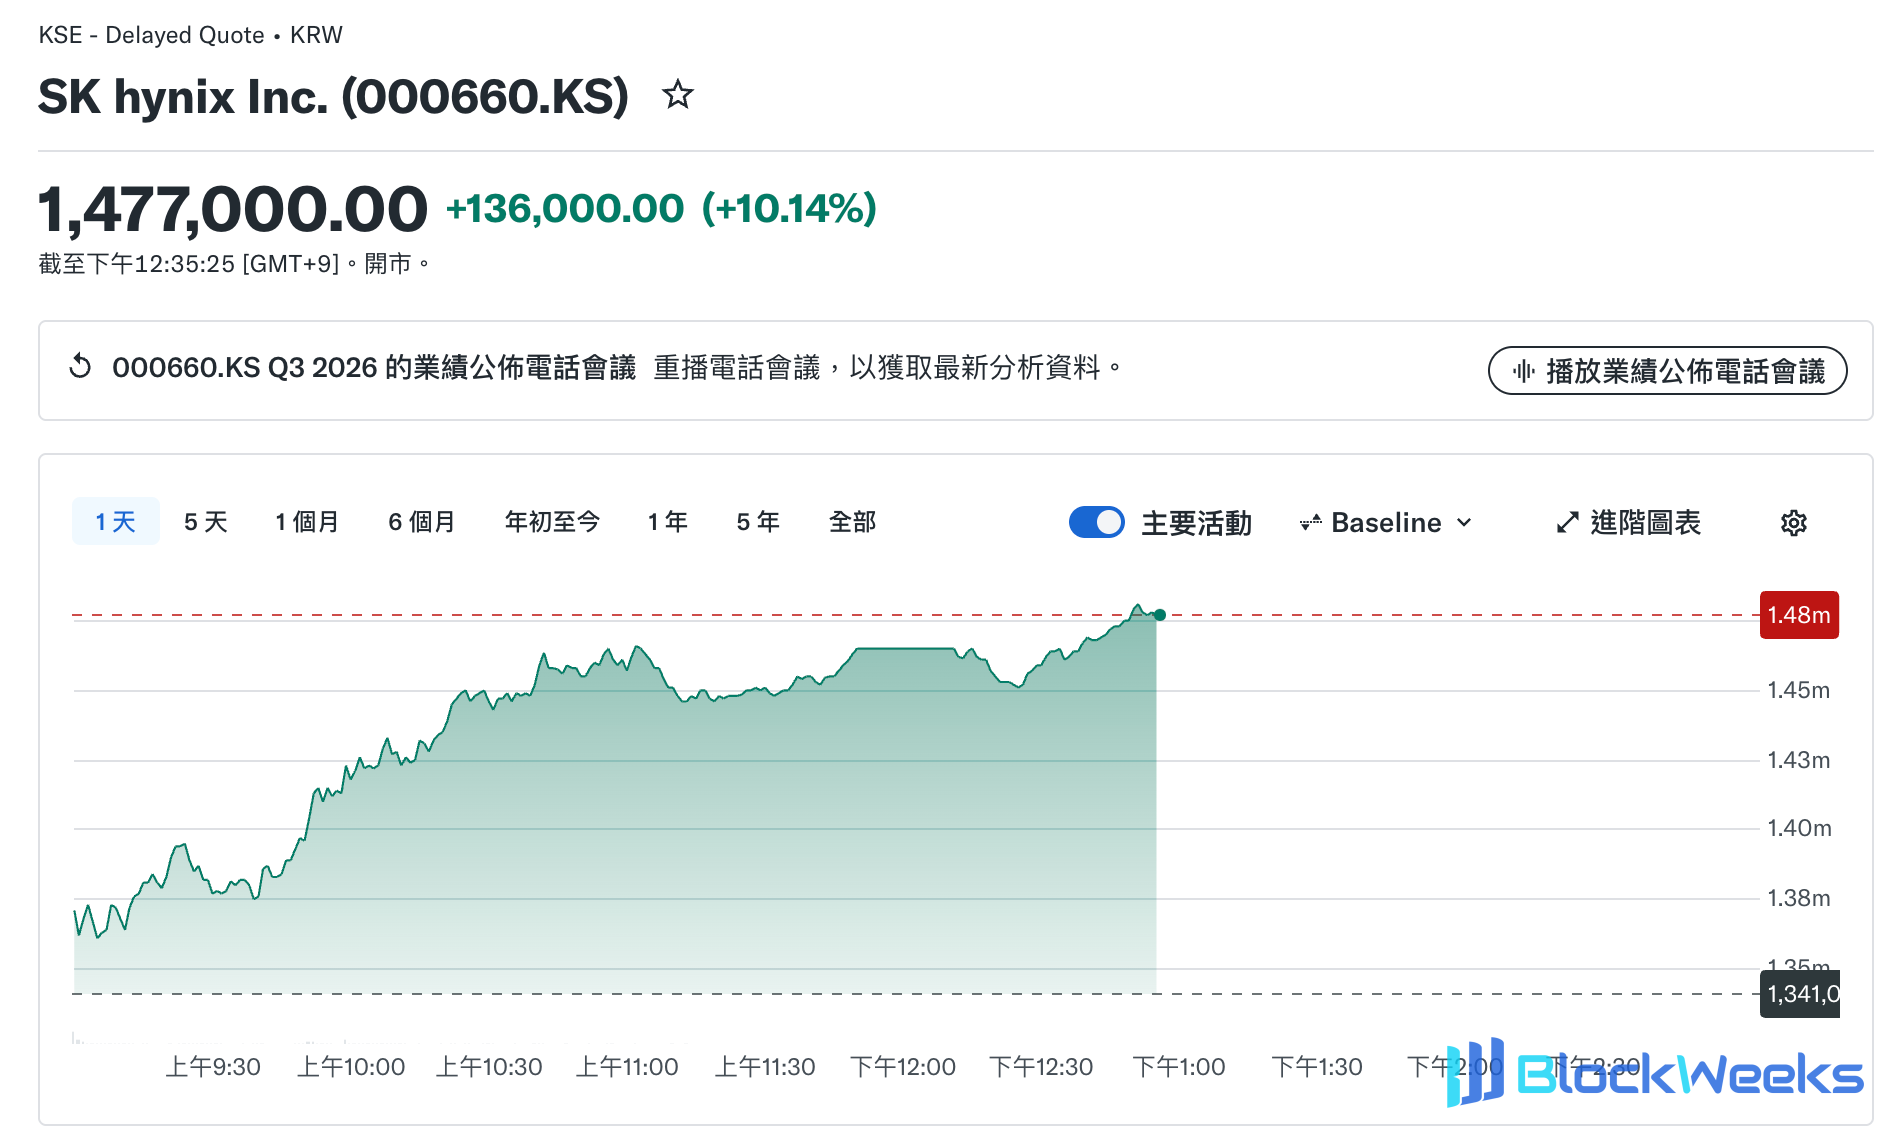
Porté par ce solide rapport de résultats, le cours de l'action de SK Hynix a progressé en conséquence aujourd'hui sur le marché boursier coréen, entraînant une hausse collective parmi ses pairs de la mémoire sur les marchés asiatiques et même lors des échanges après clôture aux États-Unis, ainsi que dans le secteur amont des équipements semi-conducteurs. À 12 h 35, heure locale en Corée du Sud, SK Hynix était coté provisoirement à 1 477 000 wons, en hausse de 10,14 % sur la journée.
Des données explosives : le chiffre d'affaires franchit historiquement les cent mille milliards
Le rapport financier montre qu'au troisième trimestre de l'exercice 2026 (juillet-septembre), SK Hynix a livré un bulletin plutôt extravagant.
- Chiffre d'affaires : 104,62 billions de wons (environ 78,32 milliards de dollars), en hausse de 32 % en glissement trimestriel et de plus de 320 % en glissement annuel. Le chiffre d'affaires trimestriel a franchi pour la première fois le seuil des 100 000 milliards de wons, dépassant largement les attentes du marché d'environ 98 000 milliards de wons.
- Bénéfice d'exploitation : 83,33 billions de wons (environ 62,38 milliards de dollars), bondissant de manière stupéfiante de plus de 630 % en glissement annuel, dépassant largement les attentes du marché (environ 76,7 billions de wons). Ce qui a le plus stupéfié le marché, c'est la qualité de son bénéfice — la marge opérationnelle trimestrielle a approché 80 % (en hausse de 4 points de pourcentage supplémentaires en glissement trimestriel), ce qui signifie que pour chaque 100 wons de puces vendues par Hynix, près de 80 wons sont directement convertis en bénéfice d'exploitation. Ce pouvoir de fixation des prix quasi monopolistique surpasse même celui de la grande majorité des géants du logiciel à faible intensité capitalistique.
- Bénéfice net : 39,78 billions de wons (environ 29,78 milliards de dollars), en hausse de 216 % en glissement annuel, mais en baisse de 58 % en glissement trimestriel, et également inférieur aux attentes du marché de 60,73 billions de wons.
- Flux de trésorerie : à la fin du troisième trimestre, la trésorerie et les équivalents de trésorerie avaient atteint 114,5 billions de wons (environ 85,72 milliards de dollars), soit une augmentation de 26,5 billions de wons par rapport à la fin du trimestre précédent, tandis que les emprunts diminuaient de 2,8 billions de wons pour s'établir à 15,8 billions de wons. En conséquence, la position nette de trésorerie s'est élargie à 98,7 billions de wons (environ 78,39 milliards de dollars), la richesse comptable atteignant un sommet historique.
Il convient de noter que, bien que l'indicateur de bénéfice net ait été inférieur d'environ un tiers aux attentes du marché, il ne s'agissait pas d'un coup d'arrêt dans les fondamentaux de l'activité, mais plutôt d'une « dépréciation comptable » causée par la combinaison de multiples facteurs non opérationnels. D'une part, l'entreprise s'est concentrée cette année sur la réalisation d'énormes plus-values d'investissement provenant de Kioxia au Japon, ce qui a généré d'importantes provisions fiscales ; d'autre part, les gains et pertes de change, ainsi que les rachats et annulations d'actions s'élevant à des dizaines de billions de wons, ont fortement compensé le bénéfice net de la période dans les livres comptables.
Plus que la HBM : la hausse des prix de la mémoire traditionnelle est le véritable « amplificateur de profits »
Auparavant, lorsque les observateurs extérieurs mentionnaient SK Hynix, leur première réaction était souvent « le suzerain de la HBM (mémoire à large bande passante) derrière Nvidia ». Mais au troisième trimestre, ce qui a réellement propulsé le chiffre d'affaires de l'entreprise au niveau des cent mille milliards de wons, c'est en fait la résonance à double moteur de « l'itération de la HBM de pointe + la hausse généralisée des prix de la mémoire traditionnelle ».
Sur le segment haut de gamme, la domination de la HBM reste solide. Avec la montée en puissance complète de la capacité de l'usine M15X avant la fin de l'année, la HBM4, à la prime plus élevée, a été entièrement déployée pour l'expédition. La direction a clairement donné un calendrier — au quatrième trimestre de cette année, la HBM4 dépassera officiellement la HBM3E en volume d'expédition comme en échelle de revenus, devenant ainsi le pilier absolu.
Mais au troisième trimestre, ce qui mérite davantage l'attention, c'est en réalité l'explosion de la DRAM et de la NAND flash traditionnelles. Car au cours des deux dernières années, les trois grands fabricants de mémoire (Hynix, Samsung, Micron) ont collectivement réorienté leurs capacités avancées et leurs dépenses d'investissement vers la HBM, asséchant par inadvertance le bassin d'approvisionnement de la mémoire traditionnelle. Dans un contexte où les centres de données d'IA s'arrachent frénétiquement les DDR5 pour serveurs et les disques d'état solide d'entreprise (eSSD) de grande capacité à 321 couches, l'équilibre offre-demande de la mémoire traditionnelle s'est complètement inversé.
Les données montrent que au troisième trimestre, les prix moyens de la DRAM et de la NAND de SK Hynix ont bondi d'environ 20 % et 25 % respectivement d'un trimestre sur l'autre. Counterpoint Research analyse cela en déclarant que, si la HBM a certes donné le ton en matière de marges brutes élevées, la hausse rapide des prix de la DRAM et de la NAND traditionnelles à grand volume sur une courte période a été le principal moteur du bond exponentiel des profits ce trimestre.
Un plan de retour aux actionnaires de cent mille milliards de wons
Parallèlement à l'annonce des résultats, SK Hynix a officiellement annoncé une initiative de retour aux actionnaires sans précédent, stimulant davantage le sentiment du marché.
SK Hynix a annoncé : Pour l'exercice 2026, elle restituera au total environ 100 000 milliards de wons (environ 74,86 milliards de dollars) aux actionnaires, honorant pleinement son engagement d'utiliser plus de 50 % du flux de trésorerie disponible (FCF) pour le retour aux actionnaires. Le plan de mise en œuvre spécifique se divise en deux grandes parties :
- Dividendes en numéraire : Le dividende annuel total en numéraire dépassera 30 000 milliards de wons. Parmi eux, le dividende du seul troisième trimestre s'élève à 20 000 wons par action — il convient de noter que cela inclut un dividende spécial de 10 000 wons par action. SK Hynix a explicitement déclaré que cela vise à restituer sans réserve aux actionnaires la majeure partie des gains réalisés cette année grâce à son investissement stratégique dans le japonais Kioxia.
- Rachat et annulation d'actions : Le plan pour l'année complète prévoit la mise en œuvre de plus de 60 000 milliards de wons de rachats et d'annulations d'actions. Outre le rachat de 40 000 milliards de wons précédemment annoncé en août et achevé la semaine dernière, le conseil d'administration a approuvé mercredi de cette semaine un plan de rachat supplémentaire de 20 000 milliards de wons (environ la moitié destinée à l'annulation, tandis que l'autre moitié est réservée aux incitations à la performance des employés).
Derrière cette série de gestes généreux se cache en réalité une considération sophistiquée de jeu de capital. Lors de la réunion sur les résultats d'aujourd'hui, le PDG de SK Hynix, Kwak Noh-jung, a personnellement confirmé que, compte tenu du mauvais environnement actuel des marchés financiers, l'entreprise a décidé de suspendre l'examen d'une introduction en bourse aux États-Unis pour sa filiale NAND Solidigm.
Auparavant, le marché craignait que la cotation indépendante de Solidigm ne dilue les capitaux propres des actionnaires de la société mère, ou que l'expansion continue des capacités ne pèse sur la trésorerie de Hynix. Désormais, la direction a d'une part stoppé de manière décisive l'introduction en bourse, et d'autre part a exposé les fruits de l'investissement dans Kioxia et s'est lancée dans des rachats et annulations d'actions à grande échelle, avec l'intention manifeste d'envoyer un signal plus positif au marché — la trésorerie actuelle de l'entreprise est pleinement autosuffisante et n'a pas besoin de « ponctionner » l'extérieur via une cotation par scission, et les intérêts des actionnaires restent la priorité absolue.
Perspectives du secteur : la pénurie d'approvisionnement se poursuivra jusqu'en 2030
Pourquoi SK Hynix ose-t-elle distribuer 100 000 milliards de wons d'un coup à ce moment précis ? La confiance provient probablement de sa certitude absolue quant à la prospérité du secteur au cours des quatre prochaines années.
Dans le rapport financier, SK Hynix a donné un jugement clair sur la situation de l'offre et de la demande à moyen et long terme du secteur, estimant que la pénurie d'approvisionnement se poursuivra jusqu'en 2030 — les investissements dans l'IA se sont étendus de quelques géants du cloud à des États souverains et à des entreprises ordinaires, et la demande future du marché sera prise en charge par l'« IA physique » telle que la conduite autonome et l'intelligence incarnée, tandis que le côté offre reste contraint par les barrières techniques extrêmement élevées des procédés avancés (comme le procédé 1c) et les longs cycles de construction des usines de wafers. Le schéma de pénurie d'approvisionnement se poursuivra jusqu'en 2030, et le pic de profits est encore loin d'être atteint.
Dans ce contexte, SK Hynix a désormais signé des accords à long terme, généralement d'une durée de cinq ans, avec 14 clients principaux dans le monde (principalement de grands fournisseurs de services cloud nord-américains, CSP). Le volume d'approvisionnement à long terme verrouillé équivaut à plus de 50 % de la capacité totale pour 2027 et 2028, et le mécanisme de tarification a été entièrement intégré dans une structure dynamique capable de refléter flexiblement les conditions du marché.
Cette profonde liaison par des accords à long terme réécrit fondamentalement la logique de valorisation de l'industrie de la mémoire. Auparavant, les puces mémoire étaient considérées comme une marchandise fortement cyclique typique — les flambées des prix induisaient souvent une expansion aveugle des capacités, et une fois que les clients en aval réduisaient leurs commandes, l'industrie sombrait rapidement dans un bourbier de guerre des prix ; par conséquent, le marché des capitaux avait tendance à attribuer de faibles valorisations aux pics de bénéfices de l'industrie. Mais aujourd'hui, grâce à des accords LTA couvrant plus de la moitié des capacités et à un mécanisme de tarification dynamique « fondé sur le marché », SK Hynix verrouille en effet ce qui était à l'origine une activité d'achat-vente cyclique très volatile dans une activité « quasi-personnalisée » à la certitude extrêmement élevée, répondant ainsi aux doutes du marché quant à savoir si les performances de l'année prochaine ont atteint leur sommet.
Dans le même temps, la confiance liée à la détention de commandes d'accords à long terme s'est directement traduite par un nouvel appel à l'expansion des capacités. SK Hynix a clairement déclaré que avec la mise en service officielle de la première phase de l'usine de wafers (Fab) de Yongin l'année prochaine, l'échelle des dépenses d'investissement (CapEx) et des investissements dans les infrastructures de l'entreprise l'année prochaine augmentera fortement par rapport à cette année. Cela explique également parfaitement l'effet d'entraînement sur le marché actuel — le plan d'expansion en argent réel du leader de la mémoire n'ancre pas seulement le cycle de prospérité pour ses pairs tels que Micron et Samsung, mais alimente également directement les chaînes industrielles en amont de la fabrication de wafers, de la gravure et du dépôt, et du packaging avancé, déclenchant ainsi une résonance collective dans tout le secteur du matériel semi-conducteur.
Cependant, derrière cette frénésie de la mémoire alimentée par l'IA, l'écart de température de l'industrie se creuse également davantage. SK Hynix a également averti lors de sa conférence téléphonique sur les résultats que, parce que les prix de la mémoire continuent d'augmenter et que les capacités sont fortement orientées vers les serveurs, les fabricants en aval de PC et de smartphones subissent une pression évidente sur les coûts, et la demande finale pour l'électronique grand public traditionnelle a commencé à être réprimée.
D'un côté, l'électronique grand public peine à tester les limites de la demande dans une vague de hausses de prix ; de l'autre, les géants du cloud dépensent massivement pour signer des contrats à long terme de cinq ans afin de verrouiller les puces de puissance de calcul. Avec un rapport financier dont le chiffre d'affaires a dépassé pour la première fois cent mille milliards de wons coréens, SK Hynix a prouvé le pouvoir de fixation des prix absolu du matériel de base en amont dans la vague actuelle de l'IA ; mais en se tenant à un sommet historique d'une marge opérationnelle de près de 80 %, alors que le marché paie pour la certitude actuelle, son regard se tournera inévitablement plus loin — lorsque l'amont a pleinement anticipé les attentes pour les prochaines années, la capacité de la commercialisation de l'IA en aval à générer des flux de trésorerie correspondants dans les délais sera la prochaine variable clé déterminant la qualité de ce super cycle.