Texte | Yuanmei Hui, Auteur | Xie Chunsheng
La hausse des prix du stockage a fait grimper les prix des smartphones, et les consommateurs ne veulent plus être les « pigeons » qui paient la facture.
Les données d'IDC montrent qu'au troisième trimestre 2026, les expéditions du marché national des smartphones ont chuté de 15,2 % en glissement annuel pour atteindre environ 58,06 millions d'unités. Selon les données de Counterpoint, ce volume d'expéditions a atteint son niveau le plus bas pour la même période depuis 2012.
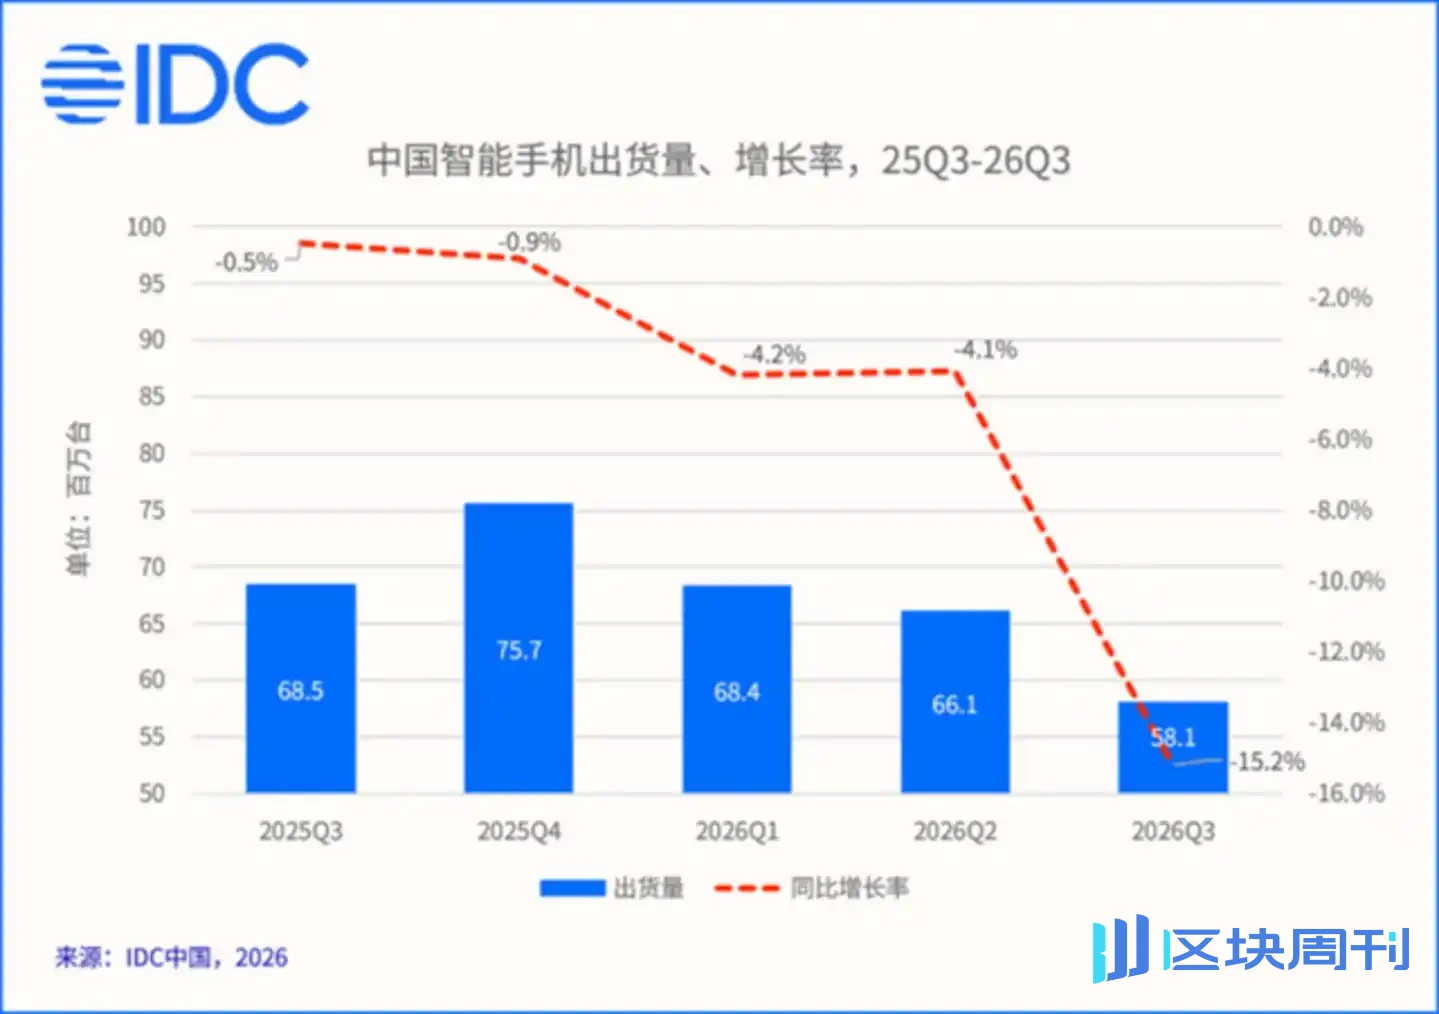
Source de l'image : IDC
La raison de la baisse des expéditions est simple : les coûts des puces mémoire et d'autres composants ont fortement augmenté. Les données montrent que la proportion de la nomenclature des matériaux (BOM) liée au stockage pour les téléphones bas de gamme est passée de 10 % à 15 % lors des années normales à 40 % à 50 %.
Les marques de terminaux subissent une pression sur les expéditions, et la situation de survie des géants de l'ODM pris au milieu de la chaîne industrielle est également devenue un point d'intérêt du marché.
Joies et peines ne sont pas partagées
Dans cette vague de hausse des prix du stockage, les fabricants de stockage des segments intermédiaire et amont ont récolté de riches dividendes.
GigaDevice en est un représentant typique. Au cours des trois premiers trimestres de cette année, son chiffre d'affaires a augmenté de 197,11 % en glissement annuel pour atteindre 20,297 milliards de yuans ; le bénéfice net attribuable aux actionnaires a bondi de 921,55 % en glissement annuel pour atteindre 11,066 milliards de yuans.
Ce n'est même pas la hausse la plus spectaculaire. Au cours de la même période, le chiffre d'affaires et le bénéfice net attribuable aux actionnaires de ChangXin Technology ont bondi respectivement de 738,5 % et 2600,8 % en glissement annuel, atteignant 269,02 milliards de yuans et 132,04 milliards de yuans, avec une marge brute atteignant 89,53 %.
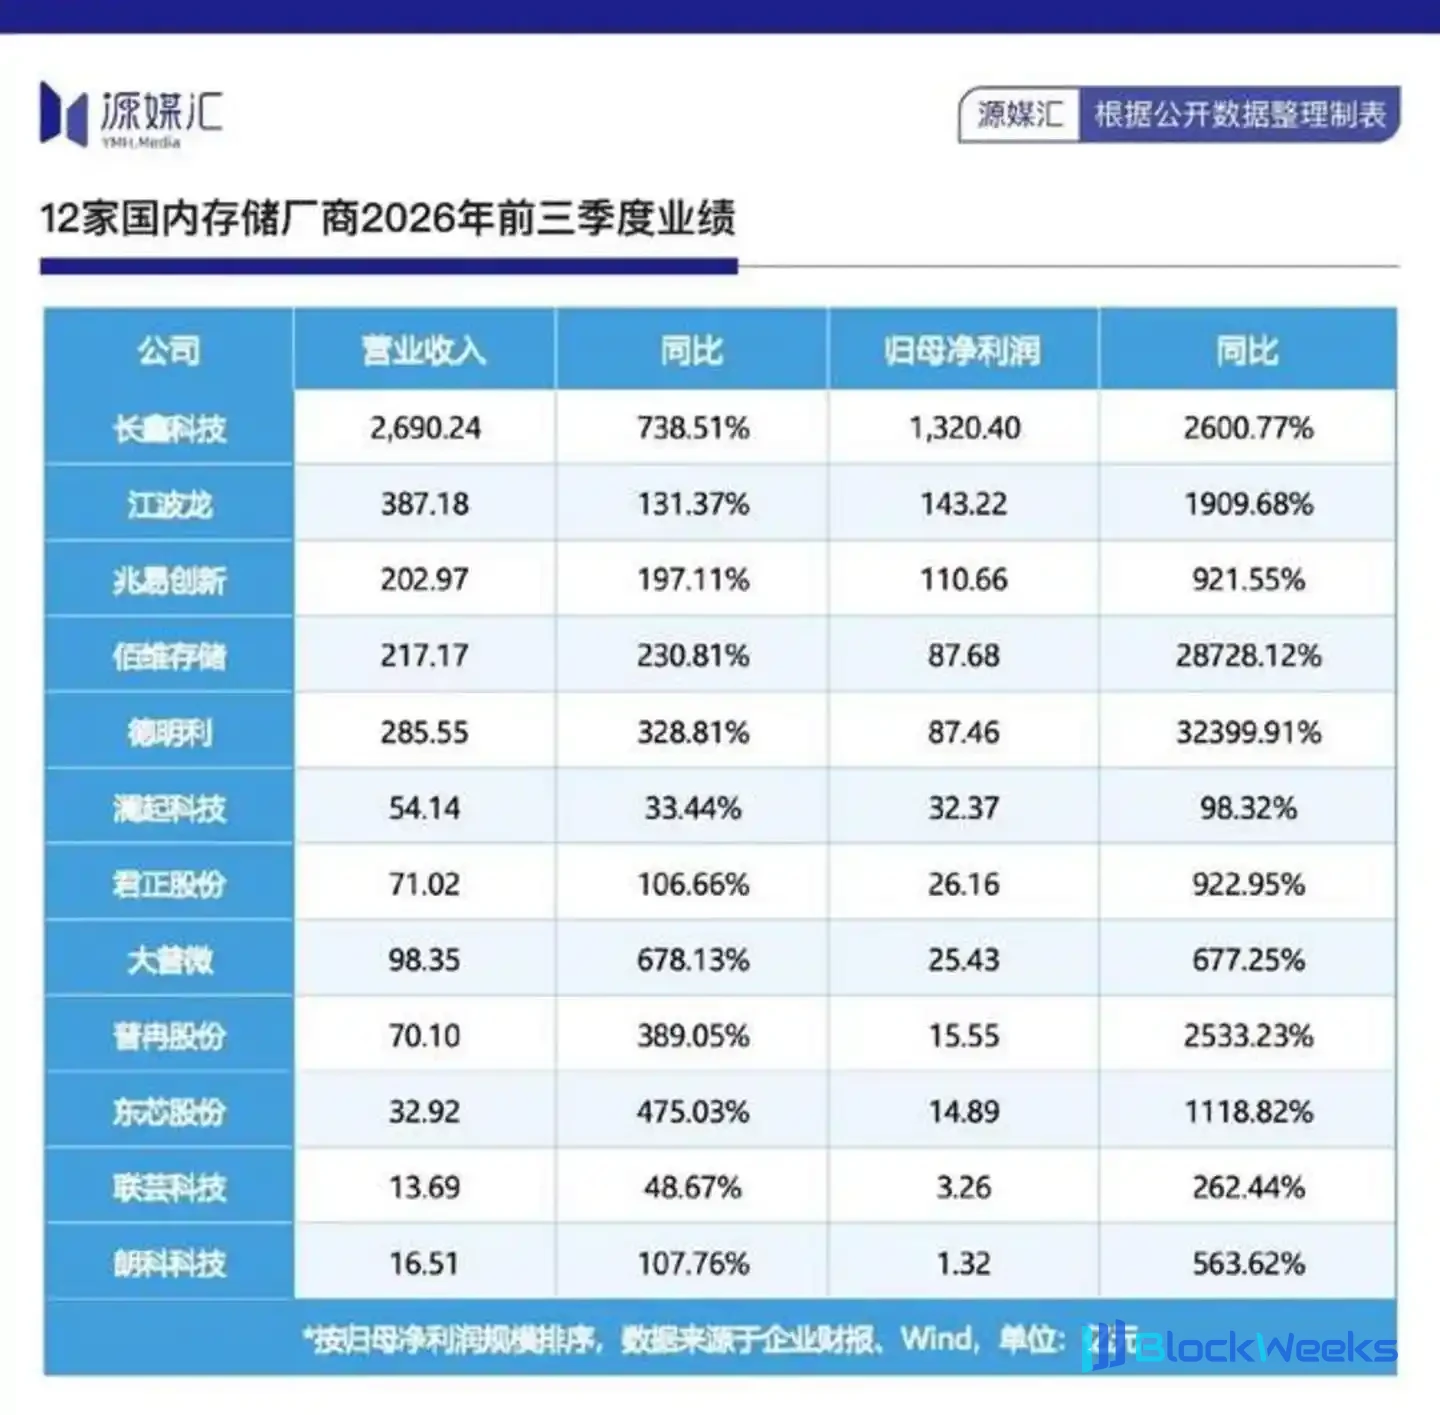
Même avec des prix déjà en hausse de la sorte, le jugement de Nomura est que cette vague de hausse des prix des puces mémoire est susceptible de se poursuivre jusqu'en 2028.
La logique centrale derrière ce boom continu n'est pas compliquée : le puissant effet de siphon de la demande de HBM apporté par l'explosion de l'industrie de l'IA a continuellement fait pencher les ressources de capacité de production vers le stockage haut de gamme, comprimant l'espace d'approvisionnement pour la DRAM et la NAND grand public. Cela permet également à des entreprises comme GigaDevice, qui ne sont pas des faiseurs de règles, de devenir des bénéficiaires au passage.
L'autre face de la concentration des dividendes en amont est que les fabricants de terminaux en aval sont contraints de supporter la pression des hausses de prix. La persistance du marasme du marché des smartphones en est le microcosme le plus intuitif, et le segment traditionnel des PC est également sous pression.
Les données d'IDC montrent qu'au troisième trimestre 2026, les expéditions mondiales de PC traditionnels ont atteint 62,7 millions d'unités, en baisse de 20,1 % en glissement annuel et de 9,1 % en glissement trimestriel, marquant le deuxième trimestre consécutif de baisse en glissement annuel, avec une chute nettement plus importante qu'au deuxième trimestre.

Source de l'image : IDC
Les grandes marques ont généralement subi des baisses à deux chiffres. Au troisième trimestre, Lenovo a expédié 14,9 millions d'unités, en baisse de 22,6 % sur un an, avec une part de marché de 23,8 %, se classant premier mondial. HP a expédié 10,3 millions d'unités, en baisse de 30,9 % sur un an, la plus forte baisse parmi les cinq premiers fabricants. Dell a expédié 7,6 millions d'unités, en baisse de 25 % sur un an.
Les marques terminales sont déjà en difficulté, et l'industrie ODM a également dit adieu à son précédent cycle d'expansion. Auparavant, ce segment avait connu un moment fort : au premier semestre 2025, les expéditions de smartphones ODM représentaient 43 % du total mondial, établissant un nouveau record pour la même période de 2019 à cette date.
Alors que la demande de smartphones et de PC faiblit simultanément, le marché ODM, qui avait progressé pendant deux années consécutives, a atteint un point d'inflexion.
Au second semestre 2025, les expéditions de smartphones ODM ont chuté de 10 % sur un an. Les institutions prévoient en outre que les expéditions mondiales de smartphones ODM continueront de baisser en 2026, avec une chute d'environ 10 % à 15 %.
Les géants de l'ODM se portent bien
Cependant, malgré la morosité générale du marché, les principaux ODM représentés par Huaqin Technology et Longcheer Technology ne sont pas dans une situation aussi mauvaise qu'on pourrait l'imaginer. Leurs activités diversifiées mises en place dès les années précédentes sont devenues un amortisseur leur permettant de traverser les cycles.
Les rapports financiers et les informations de Tianyancha montrent qu'au cours des trois premiers trimestres de 2026, Huaqin Technology a réalisé un chiffre d'affaires de 166,014 milliards de yuans et un bénéfice net attribuable aux actionnaires de 4,323 milliards de yuans, en hausse respective de 28,81 % et 39,53 % sur un an. Parmi eux, au troisième trimestre, le chiffre d'affaires et le bénéfice net attribuable aux actionnaires ont augmenté respectivement de 60,86 % et 9,43 % sur un an.
Cependant, la marge brute de Huaqin Technology au troisième trimestre a diminué d'un trimestre à l'autre, principalement en raison de la croissance substantielle de l'échelle de son activité data. Dans cette activité, le modèle Buy&Sell de stockage et de GPU représente une proportion relativement élevée. À mesure que le poids de l'activité data dans le chiffre d'affaires global augmente, cela réduit la marge brute consolidée.
Cela expose également une règle de l'industrie ODM de smartphones qui est facilement négligée : la plupart des droits d'achat des puces mémoire pour smartphones sont entre les mains des clients marques, et les ODM fonctionnent selon un modèle de fourniture de matériaux par le client. Les hausses de prix elles-mêmes n'affectent pas directement la marge brute, mais elles compriment l'espace de profit par un autre chemin.
Après que les clients marques ont dépensé davantage pour le stockage, ils seront plus stricts sur les frais de traitement et les frais de solution des ODM.
Pour Huaqin Technology, son activité smartphones a encore pu maintenir une croissance positive du chiffre d'affaires au cours des trois premiers trimestres, reflétant l'effet de concentration des leaders dans un contexte de contraction de l'industrie ; ce qui soutient véritablement le compte de résultat reste l'activité data en expansion rapide. Au T3, le chiffre d'affaires de cette activité a atteint 22,5 milliards de yuans, en hausse de 228 % sur un an, dont les super nœuds ont réalisé une livraison à grande échelle, avec un chiffre d'affaires atteignant 6,19 milliards de yuans.
Le ROI (retour sur investissement) de l'activité super nœuds est plus élevé que celui des serveurs d'IA, ce qui en fait un amortisseur pour Huaqin Technology face aux vents contraires de l'activité smartphones.
Dans sa dernière recherche institutionnelle, Huaqin a mentionné que le ROE (rendement des capitaux propres) de l'entreprise est resté longtemps à un niveau excellent de 15 % à 20 %. La faible marge brute comptable fait elle-même précisément partie de la douve de l'entreprise.
En d'autres termes, la mesure essentielle pour savoir si une activité est bonne n'est pas la marge brute, mais le ROE.
Cette déclaration a plus de poids que d'habitude dans le contexte des hausses de prix du stockage. Les profits des ODM n'ont jamais provenu de l'achat bas et de la vente haut sur les puces mémoire, mais de l'échelle, de l'efficacité, de la fidélité des clients et de l'expansion des catégories.
Les hausses de prix du stockage ont rendu les marges brutes comptables des ODM de smartphones encore plus minces, mais le ROE des principaux fabricants ne s'est pas détérioré en parallèle. Les activités wearables, AIoT et data ont pris le relais pour combler le déficit de croissance.
Le marché global des smartphones se contracte, mais la pénétration de l'ODM augmente au contraire, la part continuant de se concentrer sur Huaqin Technology et Longcheer Technology. C'est l'une des rares couvertures structurelles pendant la période de contraction de l'industrie. Le rapport du troisième trimestre de Longcheer Technology rend cet effet de couverture encore plus intuitif.
Au T3 2026, l'entreprise a réalisé un chiffre d'affaires de 13,930 milliards de yuans, en hausse de 21,94 % sur un an. Au cours d'un trimestre où les expéditions de l'industrie ont chuté de 15 %, le chiffre d'affaires a augmenté au lieu de baisser.
Fondamentalement, tous les segments d'activité ont progressé. Parmi eux, l'activité smartphones a représenté 8,635 milliards de yuans, soit une augmentation de 12 % d'une année sur l'autre ; les tablettes tactiles ont représenté 1,873 milliard de yuans, soit une augmentation de 71,82 % d'une année sur l'autre ; l'activité AIoT a représenté 3,221 milliards de yuans, avec des taux de croissance d'une année sur l'autre et d'un trimestre sur l'autre tous deux supérieurs à 40 %, représentant 23 % du chiffre d'affaires d'un seul trimestre.
À en juger par la marge brute divulguée en 2025, la marge brute AIoT de l'entreprise est nettement supérieure à celle des téléphones mobiles et des ordinateurs.
En d'autres termes, les téléphones mobiles sont une activité de volume, tandis que l'AIoT est une activité de capacité. Plus les catégories sont dispersées et plus la personnalisation est poussée, plus le coût pour les clients de changer de fournisseur est élevé, et ce n'est qu'alors que le pouvoir de négociation peut tomber entre les mains des ODM.
Le bénéfice net non récurrent de Longcheer a doublé d'un trimestre sur l'autre au T3, avec une forte croissance d'un trimestre sur l'autre pendant deux trimestres consécutifs, ce qui indique qu'un point d'inflexion opérationnel a déjà émergé.
Les « téléphones à mille yuans » peuvent-ils revenir
Bien entendu, le simple fait de diviser les bénéficiaires et les acteurs sous pression de la chaîne industrielle reste encore au niveau superficiel.
L'impact à long terme plus profond de la hausse des prix de la mémoire sur la chaîne industrielle des téléphones mobiles ne réside pas dans les fluctuations de bénéfices d'un seul trimestre, mais dans la contraction irréversible de la structure des produits. Au cours des neuf premiers mois de 2026, 286 nouveaux modèles de téléphones ont été lancés sur le marché chinois, soit une diminution de 28,1 % d'une année sur l'autre.
Selon Jiemian News, Xiaomi et OPPO ont réduit leurs commandes d'appareils complets pour l'année entière de plus de 20 %, vivo de près de 15 %, et Transsion a abaissé son objectif annuel à moins de 70 millions d'unités, les réductions de commandes étant concentrées sur les produits d'entrée et de milieu de gamme ainsi que sur les produits destinés à l'étranger.

Source de l'image : Académie chinoise des technologies de l'information et de la communication
Samsung a également été contraint de recalculer la configuration mémoire et la tarification de ses téléphones de milieu de gamme, et la stratégie nationale du « océan de modèles » de téléphones à mille yuans a rapidement reculé.
Certaines institutions estiment que le coût mémoire incrémental des téléphones à mille yuans a déjà englouti tous les bénéfices de l'appareil complet, et qu'en 2027, les smartphones dont le prix est inférieur à 1 500 yuans pourraient progressivement disparaître du marché. Cela signifie que la hausse des prix de la mémoire ne fait pas que comprimer les bénéfices, elle « supprime » directement une sous-catégorie. La disparition des téléphones bas de gamme ne libère pas une demande de remplacement potentielle, mais une volonté de remplacer son téléphone en déclin persistant.
Un cadre supérieur d'IDC Global Devices a un jour mentionné que, dans un contexte de hausse continue des prix, les consommateurs choisissent de prolonger la durée de vie de leurs appareils existants, et que les consommateurs ont tendance à allonger le cycle d'utilisation de leurs anciens téléphones, tandis que l'avantage des marques nationales sur le marché bas de gamme les a précisément amenées à subir une pression plus forte dans ce cycle d'ajustement.
À mesure que les marques réduisent leurs commandes, le plafond des expéditions de téléphones mobiles des ODM baisse en conséquence, et la demande de mémoire grand public des entreprises de conception en amont ressentira également la même contraction après plusieurs trimestres.
Personne dans une chaîne ne peut éternellement vivre de hausses de prix. Samsung a lancé un avertissement clair : 2027 pourrait être l'année où l'offre de mémoire sera la plus tendue de ce cycle, et le schéma offre-demande ne deviendra guère complètement détendu en 2028. Pendant au moins les deux prochaines années, il sera difficile pour la structure de coûts de l'industrie des téléphones mobiles de revenir à ce qu'elle était.
La durée pendant laquelle la forte rentabilité de GigaDevice pourra être maintenue dépend du moment où l'effet de siphon de l'IA sur la capacité de mémoire haut de gamme ralentira. La capacité des activités de téléphones mobiles de Huaqin et Longcheer à se stabiliser dépend de la question de savoir si les secondes courbes de croissance telles que les objets connectés, l'AIoT, les données et l'électronique automobile pourront atteindre une échelle suffisante avant que les bénéfices des téléphones mobiles ne soient comprimés à l'extrême.
Et la question de savoir si la catégorie des téléphones à mille yuans peut revenir ne dépendra peut-être plus uniquement des prix de la mémoire, mais de la capacité de toute l'industrie à accepter la nouvelle norme selon laquelle « les téléphones deviennent plus chers et les cycles de remplacement s'allongent ».
Ce rapport du troisième trimestre n'est que la première carte retournée pour révéler la nouvelle norme. Le jeu continue, et les jetons de la chaîne industrielle ont déjà été redistribués.