

Rédigé par : WallStreetBets
Compilé par : Luffy, Foresight News
2026 a été une année où les projets crypto générant des revenus ont prospéré.
Depuis le début de l'année, nous avons vu les revenus combinés des protocoles atteindre 11,68 milliards de dollars. Si novembre et décembre peuvent se comporter de manière similaire à octobre, ce chiffre devrait atteindre environ 13,9 milliards de dollars d'ici la fin de l'année, soit moins d'un milliard de dollars de moins qu'en 2025, même si l'environnement de marché de 2025 était bien meilleur.
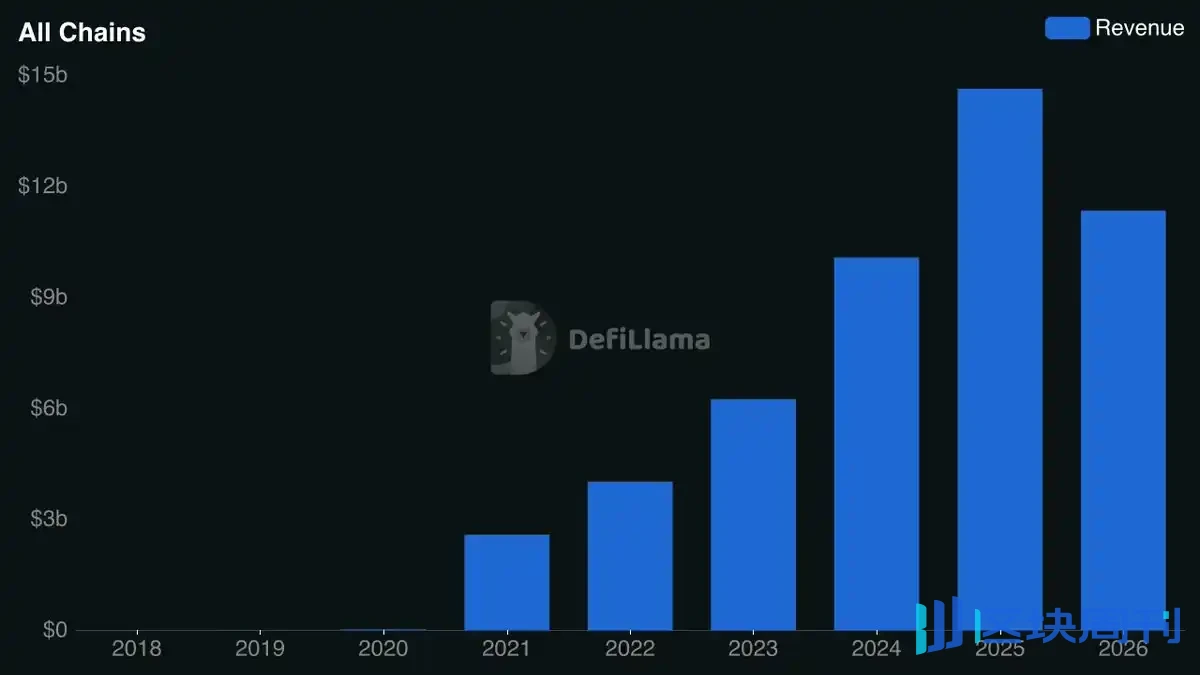
Revenus annuels des protocoles crypto
Ce que nous observons est une tendance fondée sur les fondamentaux qui gagne en dynamisme même si le marché global s'affaiblit. Chaque fois que je vois ce type de divergence, je veux comprendre ce qui la motive et, plus important encore, où se trouvent les opportunités d'investissement.
Dans cet article, je vais détailler mes conclusions, notamment :
- Pourquoi je crois que le « récit des revenus » de la crypto n'en est encore qu'à ses débuts
- Comment évaluer les entreprises générant des revenus et identifier des opportunités de tokens attractives
- Pourquoi les équipes majeures, de Hyperliquid à World Liberty Financial, adoptent les rachats d'actions
- Où je recherche la prochaine vague d'actifs surperformants
La logique de base du récit des revenus
La crypto ne manque jamais de récits d'investissement ; le problème est que la plupart des récits ne durent pas longtemps.
Nous avons vu des investisseurs courir après les NFT, le métavers, SocialFi et une « saison des chaînes publiques » après l'autre. L'argent afflue, les valorisations s'envolent, mais la musique s'arrête toujours. Quand la musique s'arrête, les investisseurs se retrouvent avec des pertes massives.
Ces histoires ont un point commun : la performance du marché est davantage dictée par le récit et la spéculation, avec trop peu de poids accordé aux fondamentaux commerciaux traditionnels.
Mais au cours des dernières années, certains changements ont eu lieu dans l'industrie qui modifient fondamentalement la façon dont les investisseurs allouent leur capital.
Premièrement, nous avons une meilleure compréhension de « où la blockchain crée une réelle valeur économique et des avantages produits ». Après des années d'expérimentation, certaines catégories de produits ont établi une adéquation produit-marché claire, et des secteurs révolutionnaires tels que les marchés de prédiction et la tokenisation ont même émergé de la bulle de l'industrie.
Je vois également davantage de capital institutionnel affluer dans cet espace par des voies plus proches de la finance traditionnelle, comme les coffres DeFi, plutôt que de venir uniquement pour la spéculation ; il y a plus de costumes que de hoodies aux conférences crypto ; et les progrès réglementaires à Washington ont également réalisé des avancées substantielles.
Dans l'ensemble, l'industrie a considérablement mûri. Par conséquent, les principaux allocateurs de capital qui façonnent le marché crypto s'éloignent de plus en plus des paris spéculatifs à haut risque pour soutenir des équipes plus proches des fondamentaux commerciaux traditionnels. Ce changement a des implications importantes pour les tendances d'investissement futures.
Lorsque les investisseurs institutionnels et les grands allocateurs de capital qui animent le marché commencent à privilégier des modèles commerciaux durables, les récits d'investissement qu'ils portent reflètent de plus en plus ces mêmes priorités. Cela change également la durée de vie des récits : lorsqu'une tendance d'investissement est portée par les fondamentaux, elle est mieux à même de maintenir l'intérêt des investisseurs à travers les cycles de marché, surtout lorsque l'activité sous-jacente continue de croître au-delà du prix à court terme du token.
Si nous nous dirigeons vers un nouveau marché haussier crypto, c'est là que je veux que mon allocation de portefeuille se trouve : derrière des tendances à long terme soutenues par une demande durable et capables de composer en valeur au fil du temps.
C'est aussi pourquoi je me suis d'abord concentré sur le secteur de la confidentialité et maintenant sur le « récit des revenus ».
Le récit des revenus est une tendance d'investissement centrée sur une classe croissante d'entreprises crypto. Elles disposent d'une base de clients existante, de revenus durables et de la capacité de traduire le succès commercial en valeur réelle significative pour les détenteurs de tokens. À mesure que l'industrie mûrit et que les investisseurs accordent une importance croissante aux fondamentaux commerciaux, la thèse est que ces entreprises sont sur le point de devenir certaines des plus grandes gagnantes du prochain marché haussier.
Ce qui rend cette opportunité particulièrement intéressante, c'est son ampleur : contrairement à d'autres récits concentrés autour de technologies et d'applications spécifiques, la création de revenus s'étend à tous les secteurs du marché crypto.
À première vue, l'approche d'investissement semble simple : appliquer la même analyse fondamentale que les investisseurs utilisent depuis des décennies pour évaluer des entreprises prospères. Mais dans une industrie encore en train de rattraper ces standards, je crois qu'il existe une opportunité supplémentaire pour les investisseurs prêts à regarder au-delà des métriques financières traditionnelles.
L'avantage est le suivant : une entreprise crypto prospère ne signifie pas nécessairement que son token est un investissement réussi.
C'est parce que, contrairement aux actions, la plupart des tokens crypto ne confèrent pas aux détenteurs la propriété légale de l'entreprise sous-jacente ou de ses profits. Par conséquent, un protocole peut générer des centaines de millions de dollars de revenus, et cette valeur économique peut ne pas revenir aux investisseurs qui détiennent le token.
Ainsi, trouver les entreprises les plus rentables n'est que la moitié du combat.
La véritable opportunité réside dans la recherche d'entreprises capables à la fois de maintenir un succès commercial et de disposer de mécanismes efficaces pour traduire cette croissance en valeur pour les détenteurs de tokens.
C'est là que les rachats de tokens entrent en jeu :
- Sur les marchés boursiers traditionnels, les sociétés cotées utilisent leurs liquidités excédentaires pour racheter des actions, réduisant le nombre d'actions en circulation et augmentant le pourcentage de participation des actionnaires restants.
- La crypto implique des considérations économiques et réglementaires différentes. Contrairement aux actionnaires, la plupart des détenteurs de tokens n'ont aucune propriété légale de l'entreprise derrière leurs tokens ; et lier explicitement les rendements des détenteurs de tokens aux efforts de gestion de l'équipe peut soulever des questions de droit des valeurs mobilières.
- En conséquence, les rachats sont devenus un mécanisme populaire pour établir une relation plus directe entre le « succès de l'entreprise » et la « valeur du token ».
Le concept de base des rachats est similaire aux rachats d'actions traditionnels. Un protocole peut utiliser une partie de ses revenus pour acheter des tokens sur le marché ouvert, puis les brûler, les verrouiller ou les déposer dans une trésorerie.
Mais malgré la similitude avec la finance traditionnelle, les rachats ont été l'un des sujets les plus controversés de la crypto au cours des deux dernières années. Des projets ont dépensé des centaines de millions de dollars pour racheter des tokens, mais les résultats du marché ont souvent été décevants, ce qui a conduit de nombreux investisseurs à douter de l'efficacité de la stratégie.
Mon point de vue est différent.
À ce stade, je crois que les preuves que nous avons accumulées sont suffisantes pour nous permettre de dépasser le débat sur « l'efficacité des rachats » et d'aller vers une compréhension plus claire de quand, pourquoi et dans quelles conditions les rachats fonctionnent réellement.
Et c'est exactement ce que je veux expliquer clairement.
Le grand débat sur les rachats de crypto
Les stratégies de rachat ont vraiment décollé en 2025.
Cette année-là, 28 grands projets crypto ont collectivement dépensé plus de 1,4 milliard de dollars pour racheter leurs propres tokens. Cependant, seuls 3 programmes de rachat de tokens cette année-là ont surpassé le Bitcoin pendant leurs fenêtres de rachat (AAVE, HYPE, SKY), tandis que de nombreux projets ont vu la valorisation de leurs tokens chuter fortement. Inutile de dire que 2025 a conduit de nombreux projets à découvrir que dépenser des millions de dollars pour racheter des tokens ne se traduit pas nécessairement par de meilleures performances sur le marché.
De nombreux investisseurs ont examiné les résultats décevants des programmes de rachat de 2025, en particulier l'énorme écart entre « l'argent dépensé » et « la performance du token », et ont conclu que la stratégie ne fonctionne tout simplement pas.
Je crois que cette conclusion ignore un contexte important.
Plutôt que de juger les rachats uniquement par leur impact sur les prix des tokens, je m'intéresse davantage aux conditions dans lesquelles ils sont exécutés et à ce qui sépare les stratégies de rachat efficaces des inefficaces. Sur cette base, je crois que nous pouvons d'abord établir quatre critères clairs pour un « bon programme de rachat » :
- Financé par les revenus : les rachats sont financés par les revenus réels de l'entreprise, et non par les réserves de trésorerie existantes ou d'autres sources de capitaux non durables.
- Adéquation produit-marché établie : l'entreprise sous-jacente a démontré une demande suffisante et des revenus reproductibles pour soutenir des rachats à long terme.
- Exécution transparente : les détenteurs de jetons peuvent vérifier de manière indépendante le fonctionnement du mécanisme de rachat, y compris la source des fonds, le processus d'exécution et la destination des jetons rachetés.
- Allocation durable du capital : le financement des rachats ne compromet pas la capacité de l'entreprise à réinvestir dans la croissance, à maintenir sa stabilité financière ou à saisir des opportunités à rendement plus élevé.

Au-delà de ces critères fondamentaux, plusieurs facteurs affectent l'efficacité des programmes de rachat et méritent d'être pris en compte lors de l'évaluation des projets :
1) L'environnement de marché
Jupiter est probablement le cas le plus fréquemment cité de « rachats ne parvenant pas à produire la performance de marché attendue ».
En février 2025, la plateforme a commencé à utiliser 50 % des revenus du protocole on-chain pour racheter des JUP. En janvier 2026, l'équipe avait dépensé plus de 70 millions de dollars pour racheter des jetons, et pourtant JUP a continué à baisser de manière significative.
Cette performance décevante a poussé le cofondateur de Jupiter, Siong Ong, à s'exprimer et à réorienter les fonds vers la croissance de l'entreprise. Le programme a finalement été poursuivi.

Les critiques des rachats de Jupiter se sont principalement concentrées sur leur échec à soutenir le prix de JUP, soulevant la question de savoir si l'équipe aurait mieux fait de dépenser cet argent pour développer l'entreprise.
Mais je pense qu'il est plus important d'examiner les conditions de marché dans lesquelles ces rachats ont eu lieu.
Janvier 2025 a été le sommet de nombreux actifs du précédent cycle de l'écosystème Solana. Depuis, SOL est passé d'un plus haut de 294 $ à 96 $. À peu près à la même période, les jetons associés aux principaux protocoles Solana tels que Sanctum, Kamino et Jito ont tous chuté de plus de 80 %, tandis que des meme coins bien connus comme Fartcoin et WIF ont chuté de plus de 90 %.
En d'autres termes, Jupiter a dépensé plus de 70 millions de dollars pour racheter des JUP pendant une période où l'ensemble de l'écosystème Solana subissait une pression vendeuse extrême. La leçon : les rachats peuvent créer une demande substantielle pour un jeton, mais même des achats à grande échelle peuvent avoir du mal à compenser une récession prolongée et généralisée du marché.
Parfois, peu importe la vitesse à laquelle vous ramez, vous ne pouvez pas vaincre la marée.
2) L'émission de jetons
Une autre considération importante est la comparaison entre la quantité de nouvelle offre de jetons entrant en circulation et la quantité rachetée.
Un protocole peut dépenser des dizaines de millions de dollars en rachats, mais si les déblocages de jetons, les émissions et autres distributions apportent plus d'offre que les rachats n'en absorbent, l'effet sera noyé.
Les recherches de Bill Hsu montrent une corrélation négative entre la croissance de l'offre de jetons et la performance relative du marché. En fin de compte, ce qui compte n'est pas combien l'équipe a dépensé en rachats, mais si ces achats ont réellement amélioré la dynamique offre-demande du jeton.

Variations de l'offre de jetons par rapport aux rendements excédentaires par rapport au Bitcoin pour dix grands programmes de rachat de crypto en 2025. Source : Bill Hsu
3) Le mécanisme de rachat lui-même
De nombreux protocoles crypto s'engagent à consacrer un pourcentage fixe de leurs revenus à des rachats automatiques, indépendamment de la valorisation du token. Bien que cela crée une demande prévisible et démontre un engagement clair envers les détenteurs de tokens, ce n'est peut-être pas la manière la plus efficace d'allouer le capital.
Ce n'est pas non plus ainsi que fonctionnent les marchés boursiers traditionnels.
Par exemple, Berkshire Hathaway de Buffett a historiquement racheté des actions tout en maintenant une liquidité suffisante. La logique : racheter des actions lorsqu'elles sont sous-évaluées, et préserver le capital lorsque les valorisations sont élevées ou que de meilleures opportunités d'investissement existent.
Je comprends l'attrait des « rachats programmatiques » dans la crypto, surtout lorsque de nombreux tokens — particulièrement ceux adossés à des entreprises à forte génération de revenus — semblent bon marché depuis un certain temps en raison d'un ralentissement prolongé du marché.
Mais à mesure que les conditions de marché s'améliorent et que les valorisations augmentent, je m'attends à ce que davantage d'équipes se tournent vers des rachats discrétionnaires qui tiennent compte du prix du token, des opportunités de croissance et des priorités plus larges d'allocation du capital.
En fin de compte, l'objectif devrait être de maximiser la valeur à long terme pour les détenteurs de tokens, et non simplement de maximiser les dépenses de rachat. En tant qu'investisseur, votre rôle est de juger quelles approches d'équipes sont les plus efficaces.
Heureusement, nous disposons désormais d'une quantité croissante de données de marché pour évaluer quelles approches de rachat fonctionnent réellement. Et la performance de 2026 fournit des preuves solides en faveur du fait de « prendre au sérieux les rachats adossés aux revenus ».
Performance des rachats en 2026
Les rachats crypto ont connu une nouvelle année stupéfiante cette année.
Les projets ont dépensé plus de 900 millions de dollars en rachats de tokens et mécanismes de burn associés, Hyperliquid et Pump.fun représentant la grande majorité. Uniswap, Jupiter et Sky méritent également d'être mentionnés.

Les tokens de rachat de Hyperliquid sont en profit
Plus important encore, bon nombre des tokens associés à ces programmes ont offert des rendements exceptionnels cette année.
Prenons les 30 principaux protocoles par revenus au cours des 30 derniers jours : près de la moitié (14 projets) n'ont pas de token natif négociable publiquement, et parmi les 16 projets restants avec des tokens investissables, 12 ont des programmes de rachat actifs :
- 9 tokens avec des rendements positifs depuis le début de l'année
- 3 avec des rendements négatifs depuis le début de l'année
- Rendement moyen depuis le début de l'année +62,2 %, médiane +32,6 %
En comparaison, 4 projets sans programmes de rachat actifs :
- 1 avec des rendements positifs depuis le début de l'année
- 3 avec des rendements négatifs
- Rendement moyen depuis le début de l'année −31,6 %, médiane −31,5 %
L'écart de performance moyen depuis le début de l'année entre les deux groupes a atteint 93,8 points de pourcentage.

Encore plus impressionnant, ces tokens ont réalisé leurs performances dans un contexte où la capitalisation boursière totale du marché crypto a diminué d'environ 19 % au cours de l'année.
Avec de tels résultats, je ne suis pas surpris lorsque des équipes à forte génération de revenus annoncent qu'elles adoptent les rachats. Par exemple, World Liberty Financial vient de lancer son propre programme de rachat WLFI la semaine dernière, et je m'attends à ce que davantage d'équipes suivent au premier trimestre de l'année prochaine.
Tout aussi important est de comparer la performance des rachats de cette année avec d'autres stratégies de distribution de valeur — en particulier la distribution des revenus directement aux détenteurs de tokens.
En septembre, la recherche de DeFiLlama a comparé la performance des « tokens avec programmes de rachat » par rapport aux « tokens qui distribuent les revenus directement aux détenteurs ».
Conclusion : depuis le début de l'année, les tokens dotés de mécanismes de rachat ont affiché un rendement médian de 19,7 %, contre 11,1 % pour les tokens utilisant la distribution directe des revenus.
Et lorsque les chercheurs ont pondéré ces rendements par la capitalisation boursière, l'écart s'est considérablement creusé : 190 % pour les jetons de rachat versus 29 % pour les jetons de distribution directe.

Les jetons de rachat surperforment en moyenne les jetons de distribution directe
Nous observons également des changements positifs dans la part des revenus des protocoles qui revient aux détenteurs de jetons.
La même recherche montre qu'en septembre 2026, les protocoles crypto avaient des revenus mensuels dépassant 1 milliard de dollars pendant 23 mois consécutifs. Il y a deux ans, environ 5 % de ces revenus revenaient aux détenteurs de jetons ; en septembre, cette part avait triplé pour atteindre 15 %, reflétant l'adoption croissante des mécanismes de distribution des revenus.
Donc, pour résumer les leçons de 2026 :
- Les équipes pratiquant les rachats ont largement dominé sur les marchés publics
- Les rachats surperforment les autres modèles de distribution des revenus
- Une part croissante des revenus des entreprises crypto est distribuée aux jetons, ce qui indique que la tendance va se poursuivre
Ce que j'observe
Pour moi, l'opportunité à venir réside dans l'identification d'entreprises crypto qui « font les rachats de la bonne manière », en particulier les entreprises des secteurs à potentiel de croissance à long terme.
Examinons quelques directions qui méritent d'être explorées.
1) Où va l'argent
Notre analyse des 30 protocoles crypto générant le plus de revenus a identifié 9 projets qui ont à la fois des rachats actifs et des rendements de jetons positifs depuis le début de l'année.
Si ces entreprises peuvent offrir de solides performances dans des conditions de marché défavorables, je pense qu'il y a de bonnes raisons d'imaginer ce qu'elles pourraient accomplir lorsqu'un vaste marché haussier reviendra.

Au-delà des protocoles individuels, je pense qu'il est tout aussi important d'examiner où la génération de revenus se produit dans l'ensemble de l'industrie crypto. Ces secteurs sont les plus susceptibles de réunir les conditions pour que les programmes de rachat réussissent.
En 2025, l'industrie crypto est estimée à avoir généré 86,4 milliards de dollars de revenus ; d'ici 2030, ce chiffre devrait atteindre 305 milliards de dollars.
À l'avenir, les segments à la croissance la plus rapide devraient être les stablecoins et les prêts RWA : la recherche prévoit des revenus annuels de 60 milliards de dollars et 15 milliards de dollars respectivement pour ces deux secteurs d'ici 2030. Ce sont les deux secteurs que je vais suivre de près.

2) World Liberty Financial
Jusqu'à présent, les opportunités pour les investisseurs de capturer directement le potentiel économique de la révolution des stablecoins ont été relativement limitées. J'ai toujours cru que les stablecoins sont l'un des cas d'adéquation produit-marché les plus solides de la crypto, avec le potentiel de remodeler fondamentalement la finance mondiale.
Des entreprises et protocoles comme Tether, Circle, World Liberty Financial et Ethena ont prouvé que les stablecoins ne sont pas seulement un cas d'usage de la technologie blockchain, mais une fondation pour bâtir des entreprises de plusieurs milliards de dollars. Pourtant, malgré une croissance explosive, les opportunités pour les investisseurs de participer directement à la valeur qu'ils créent restent assez limitées.
Regardez le paysage actuel : Tether reste privé ; Circle a émis des actions mais partage une portion significative de ses revenus avec ses partenaires de distribution ; Coinbase capte une partie de l'économie de l'USDC, mais son action représente une activité plus large. Parallèlement, détenir du XRP ou des actions PayPal ne donne pas une exposition directe aux revenus générés par le RLUSD ou le PYUSD.
C'est ce qui fait que le programme de rachat d'actions récemment lancé par World Liberty Financial me semble se démarquer.
En utilisant une partie des revenus liés aux réserves de l'USD1 (plus de 150 millions de dollars par an) pour son programme de rachat, World Liberty Financial établit un lien plus direct entre le succès économique de l'activité de stablecoin et la demande pour le jeton WLFI, offrant aux détenteurs de jetons la possibilité de bénéficier de la croissance de l'adoption de l'USD1.
À mesure que la circulation de l'USD1 s'étend, les revenus de réserves augmenteront en conséquence, créant davantage de ressources pour les rachats. À mon avis, il s'agit de la tentative la plus directe à ce jour de relier « l'économie de l'émetteur de stablecoin » à des « jetons négociables publiquement ».
3) Venice
La plateforme d'IA axée sur la confidentialité AskVenice a récemment dépassé les 4 millions d'utilisateurs et plus de 100 millions de dollars de revenus annualisés. Le 9 novembre, l'entreprise a également exécuté un rachat, retirant de la circulation environ 458 000 dollars de jetons.
Dans le même temps, les brûlages automatiques financés par les nouveaux abonnements et les achats de crédits API ont augmenté de 40 % d'un mois sur l'autre en octobre. En octobre, Venice a brûlé au total environ 1,07 million de dollars de VVV, et novembre devrait établir un nouveau record à 1,14 million de dollars.

Ce qui rend Venice particulièrement intéressant à mes yeux, c'est ceci : très peu d'entreprises liées aux cryptomonnaies ont atteint ce niveau de succès commercial en dehors de l'industrie.
D'autres investisseurs l'ont également remarqué cette année. Leur soutien, combiné aux propres rachats de Venice, a fait grimper le prix du VVV de plus de 1 200 % cette année.
4) Bittensor
Les exemples jusqu'ici ont montré comment les rachats peuvent bénéficier à un seul projet, tandis que Bittensor montre ce qui se passe lorsque cette stratégie est adoptée à travers tout un écosystème. Dans l'industrie crypto, je n'ai vu la même obsession pour les rachats nulle part ailleurs.
Bittensor fonctionne via un réseau de « sous-réseaux », que vous pouvez considérer comme des startups technologiques indépendantes en concurrence pour les émissions de jetons TAO. La demande du marché pour le jeton alpha propre à chaque sous-réseau (la cryptomonnaie native de la startup) joue un rôle important dans la détermination de la répartition des émissions, de sorte que la performance des jetons peut directement affecter la survie d'une équipe.
Par conséquent, les rachats, les brûlages et la gestion des émissions sont devenus centraux dans la stratégie des sous-réseaux. Cet écosystème est devenu une expérience continue de tokenomics ; je pense que toute équipe envisageant des rachats, que ce soit sur Bittensor ou non, mérite d'être étudiée.
Selon les données de Subconnect, en août 2026, 14 des 24 sous-réseaux ayant des revenus externes avaient déjà utilisé leurs revenus pour financer des rachats de jetons alpha. Ces 24 sous-réseaux ont un chiffre d'affaires annualisé estimé combiné de 28 à 35 millions de dollars.
Un exemple récent plus intéressant vient de Targon, actuellement le troisième plus grand sous-réseau de Bittensor par capitalisation boursière.
Le 27 octobre, Targon a rapporté avoir brûlé environ 2,1 millions de dollars de jetons alpha (SN4), dont environ 445 000 dollars provenaient de nouveaux rachats ; cette activité a été financée par les revenus de son activité de calcul d'IA.

Tendance du prix de Targon SN4
Dans les sept heures suivant l'annonce, le SN4 a augmenté de plus de 13 % sur le graphique hebdomadaire. Même au milieu d'une baisse générale du marché, le jeton était encore environ 3 % plus élevé que son prix d'avant l'annonce au moment de la rédaction.
Ce qui me frappe dans ce cas, et dans bien d'autres similaires, c'est à quel point la réaction du marché des sous-réseaux Bittensor aux développements liés aux rachats peut être en temps réel. Les investisseurs suivent de près la manière dont les équipes gèrent les émissions, génèrent des revenus et soutiennent la demande de jetons.
Je pense que cela offre un premier échantillon de la façon dont le marché crypto au sens large pourrait évoluer à mesure que les rachats se généralisent.
5) Robinhood Chain
Robinhood Chain est un autre écosystème à surveiller pour l'innovation en matière de rachats, en particulier dans les scénarios impliquant des RWA tokenisés.
longdotxyz mène certaines de ces expérimentations. En septembre, la plateforme a lancé LONG 500, un mécanisme conçu pour relier les jetons communautaires aux actions tokenisées via un modèle économique partagé.
Voici comment cela fonctionne :
- 5 % des frais sur les jetons d'actions générés par les nouvelles paires de trading alimentent la trésorerie de la communauté IA, accumulant des actions tokenisées dans une réserve partagée.
- 5 % supplémentaires sont utilisés pour racheter et brûler le jeton communautaire associé à chaque action, et n'importe qui peut déclencher l'exécution.
Ce qui est intéressant dans cette approche, c'est que LONG combine les rachats de jetons avec l'accumulation d'actifs financiers réels. À mesure que davantage de communautés d'actions se lancent et génèrent de l'activité de trading, ce système peut simultanément réduire l'offre des jetons communautaires participants, soutenir la liquidité et accroître les réserves d'actifs de l'écosystème.
Il s'agit d'une méthode d'accumulation de valeur plus sophistiquée que le simple fait d'allouer les revenus du protocole au rachat de jetons natifs ; elle crée un modèle dans lequel la croissance des marchés individuels peut se répercuter sur l'écosystème au sens large.
À l'avenir, je soupçonne que nous verrons bien plus d'expérimentations de ce type sur Robinhood Chain que maintenant.
Que se passe-t-il dans un véritable marché haussier ?
Nous avons passé des années à observer le marché crypto récompenser les récits, la spéculation et les promesses d'adoption future. Aujourd'hui, le récit des revenus bat son plein, et ce que nous voyons est une industrie avec suffisamment d'activité commerciale et de performance financière pour soutenir un paysage d'investissement davantage fondé sur les fondamentaux.
Malgré des conditions de marché relativement défavorables, plusieurs protocoles crypto leaders générant des revenus ont tout de même offert des rendements de jetons impressionnants, élargi leurs bases d'utilisateurs et continué à générer des revenus substantiels.
Maintenant, imaginez ce qui se passe lorsque ces conditions changent.
Pour ces entreprises, une adoption et une activité de marché accrues se traduisent directement par plus de revenus. Et lorsqu'une portion substantielle de ces revenus finance des rachats de jetons, la demande qui en résulte peut croître parallèlement au protocole lui-même. Ajoutez à cela une amélioration du sentiment de marché et un retour des capitaux, et le potentiel de rendements excédentaires devient assez attrayant.
Dans ce scénario, les rachats ne servent plus seulement à aider les équipes à rester à flot dans un environnement difficile ; ils ressemblent davantage à verser de l'essence sur un feu déjà ardent. De plus, si la prévision selon laquelle l'industrie crypto atteindra des centaines de milliards de dollars de revenus annuels d'ici 2030 se réalise, cela signifie aussi qu'il reste encore une énorme valeur économique à créer.
C'est pourquoi je crois que le « récit des revenus » des protocoles crypto ne fait que commencer.