
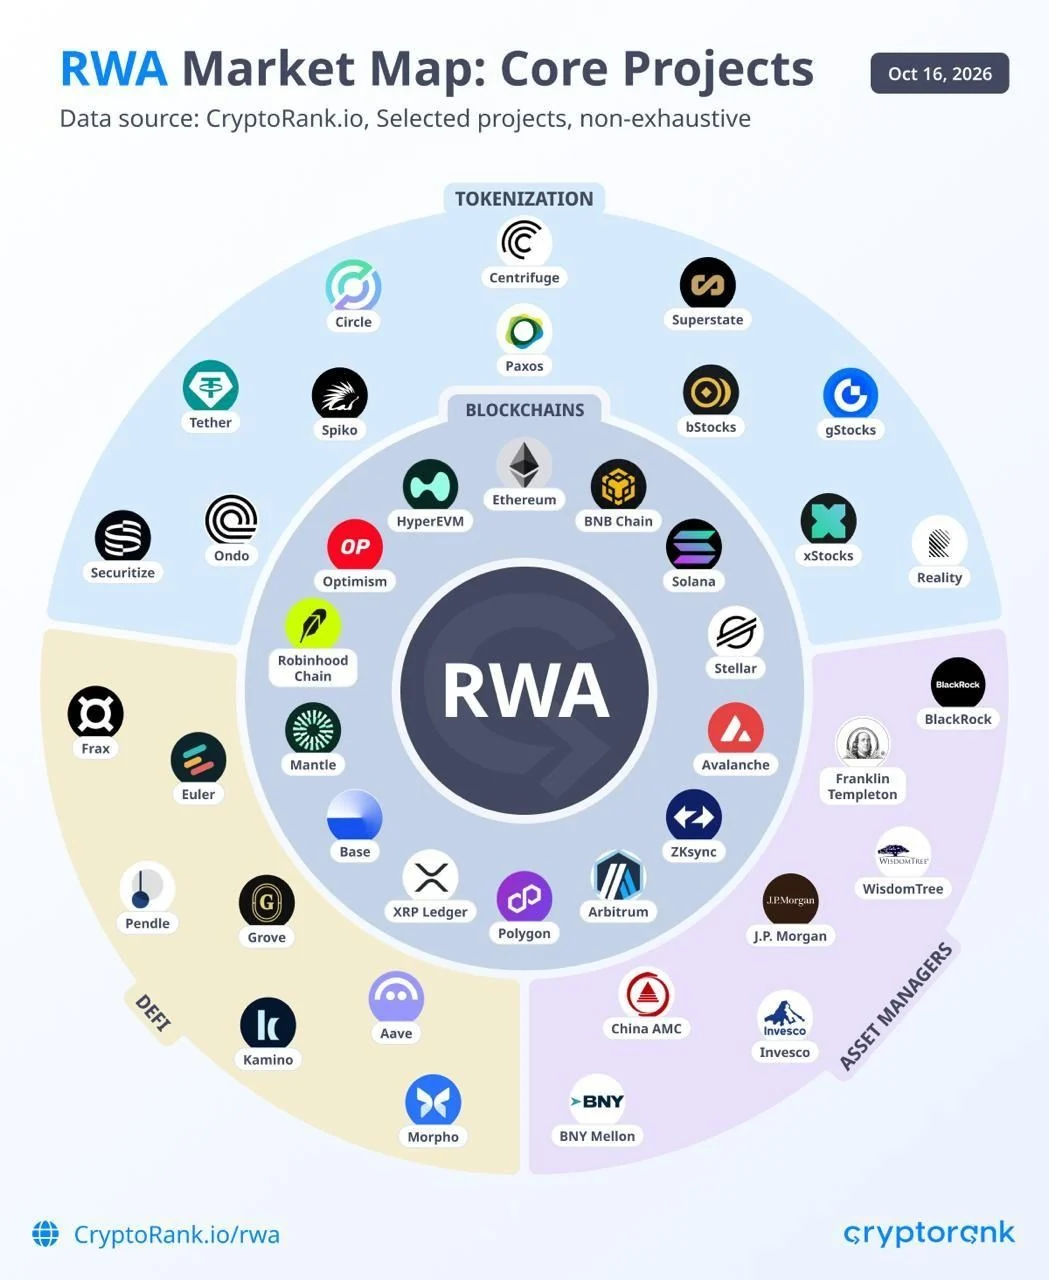
Selon le dernier rapport de Cryptorank, les actifs du monde réel tokenisés (RWA) relient les instruments financiers traditionnels aux marchés basés sur la blockchain, permettant aux investisseurs éligibles de détenir des parts de fonds tokenisées, une exposition aux matières premières et des produits liés aux actions dans des portefeuilles numériques.
Les fonds de bons du Trésor américain tokenisés restent la plus grande catégorie d'actifs individuelle, avec une valeur de 14,7 milliards de dollars, représentant environ 37 % du marché RWA distribué de 39,3 milliards de dollars.
Ces produits offrent aux investisseurs éligibles une exposition aux portefeuilles de bons du Trésor via des jetons de fonds, les conditions de souscription, de rachat et de transfert déterminant la manière dont le capital peut être accessible.
Les matières premières se sont également développées. Leur capitalisation boursière tokenisée est passée de 3,1 milliards de dollars à la fin de 2025 à environ 8 milliards de dollars fin septembre 2026, soit environ 2,6 fois la valeur initiale. Ethereum détient la plus grande part de ce marché, tandis que le XRP Ledger en représente une autre portion substantielle.
L'or représente la majeure partie de la valeur des matières premières tokenisées. Tether Gold et PAX Gold lient leurs jetons à de l'or en coffre-fort, tandis que des produits tels que Kinesis Silver offrent une exposition à de l'argent-métal alloué en lingots. Le rachat et la livraison physique dépendent des conditions de chaque émetteur.
L'augmentation de la valeur de l'or tokenisé reflète à la fois des détentions de métal plus élevées et une appréciation des prix. La quantité d'or détenue via ces produits a augmenté de 73 % au cours de l'année jusqu'au 31 août 2026, tandis que le prix de l'or a augmenté de 29 % sur la même période.
Les ETF tokenisés ont également progressé. Leur valeur combinée est passée de 225 millions de dollars à la fin de 2025 à 673 millions de dollars à la fin du troisième trimestre de 2026, soit près du triple.
Le troisième trimestre seul a enregistré une croissance d'environ 59 % à partir d'une valeur initiale de 422 millions de dollars. Ethereum est resté le plus grand marché, tandis que BNB Chain représentait une part croissante.
Les actions tokenisées ont attiré plus de 4,3 millions de positions de détenteurs à travers des produits liés à des entreprises. Cependant, le nombre de détenteurs n'indique pas nécessairement le montant investi ou le niveau d'activité continue. Plusieurs portefeuilles peuvent appartenir au même investisseur, tandis que les adresses de dépositaire peuvent représenter de nombreux clients.
La structure juridique compte également. Certains produits, dont xStocks, sont structurés sous forme de certificats de suivi adossés à des actifs sous-jacents.
Ils peuvent offrir une exposition économique sans accorder de droits de vote d'actionnaire, ce qui signifie que les droits attachés à un jeton peuvent différer de ceux associés à la détention directe des actions d'une entreprise.
Les produits dérivés dépassent le trading au comptant alors que le prêt DeFi est à la traîne
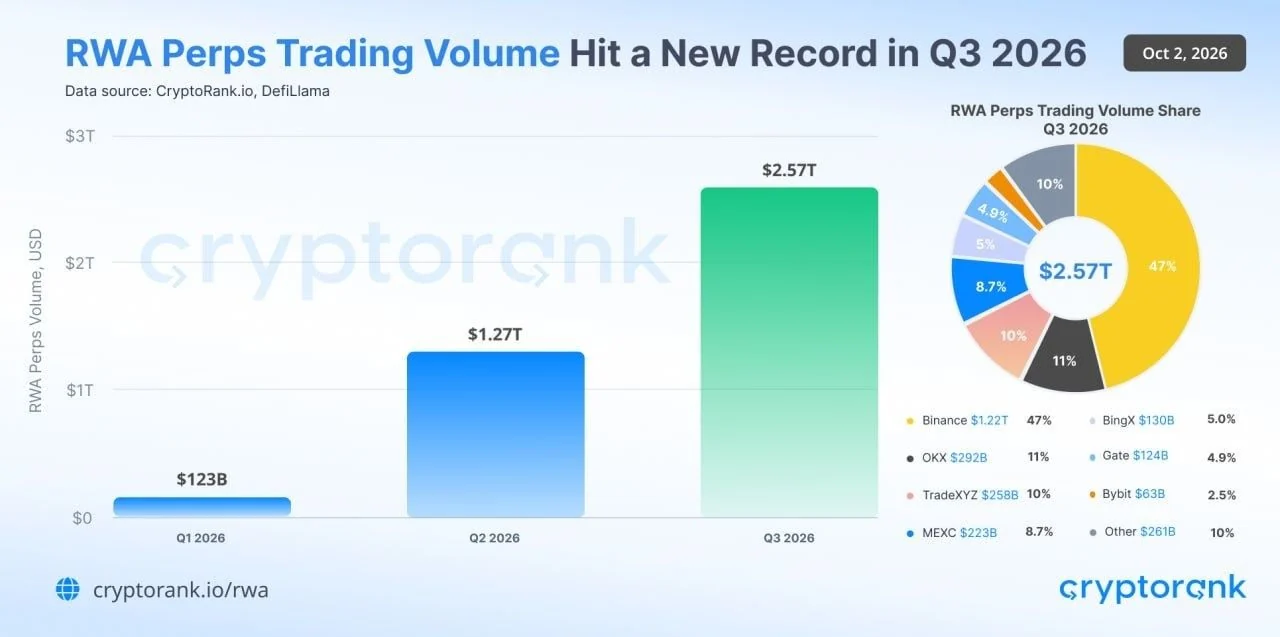
Le volume de trading perpétuel sur les RWA a atteint 2 570 milliards de dollars au troisième trimestre de 2026, soit plus du double des 1 270 milliards de dollars enregistrés au deuxième trimestre. Binance a représenté près de la moitié du total trimestriel, l'activité s'étendant aux bourses centralisées et aux plateformes décentralisées.
Des chiffres distincts pour août montrent que les actions représentaient 8 % de la valeur des actifs tokenisés suivis mais 93 % du volume de trading au comptant onchain. Les perpétuels sur actions ont enregistré 72,4 milliards de dollars de volume, contre 12,6 milliards de dollars en trading au comptant, soit près de six fois plus.
Les chiffres illustrent la distinction entre détenir des actifs tokenisés et négocier des contrats liés à leurs prix. Les perpétuels permettent aux traders de prendre une exposition longue ou courte sans posséder l'actif sous-jacent, et l'effet de levier peut rendre le volume de trading substantiellement plus important que la garantie engagée.
Le trading en dehors des heures conventionnelles du marché boursier introduit des risques supplémentaires. Les plateformes crypto peuvent continuer à apparier les ordres tandis que les marchés d'actions sous-jacents utilisés pour la couverture sont fermés.
Pendant ces périodes, des carnets d'ordres peu profonds et la dépendance aux flux de prix disponibles peuvent affecter la qualité d'exécution.
L'utilisation d'actifs tokenisés comme garantie dans la finance décentralisée reste plus limitée que leur disponibilité pourrait le suggérer. Environ 42 % de l'offre de jetons d'actions est éligible pour servir de garantie DeFi, mais seulement environ 2,6 % est effectivement déposé sur les marchés de prêt.
Le crédit tokenisé présente un taux de participation aux prêts plus élevé, avec environ 19 % à 21 % de son offre déposée dans des protocoles de prêt. À titre de comparaison, ce chiffre est d'environ 0,4 % pour les produits équivalents à de la monnaie.
Ces différences reflètent les rôles distincts des produits. Les jetons de crédit peuvent soutenir des stratégies d'emprunt, tandis que les équivalents de trésorerie adossés à des bons du Trésor sont souvent détenus pour générer des revenus. L'éligibilité seule ne garantit pas la demande d'emprunt ou de prêt.
Les conditions de rachat constituent une autre contrainte. Certains produits d'investissement tokenisés offrent des rachats standard fondés sur les calendriers de valorisation et de règlement de leurs stratégies, tandis que des retraits plus rapides peuvent dépendre d'une liquidité dédiée et entraîner des frais supplémentaires.
Les prêteurs doivent tenir compte de ces limitations lorsqu'ils décident du montant à avancer contre un jeton.
Les entreprises RWA continuent également de lever des capitaux pour l'infrastructure soutenant le marché. Les tours de financement en capital-risque divulgués ont totalisé 237,5 millions de dollars sur 26 opérations au cours des neuf premiers mois de 2026. Le tour de série B de 82,5 millions de dollars de Superstate représentait environ 35 % de ce total.
La tendance générale suggère que les actifs tokenisés gagnent du terrain dans les portefeuilles d'investissement et les transactions. Cependant, l'élargissement de leur rôle dans le prêt décentralisé nécessitera plus que l'émission sur blockchain.
Une tarification fiable, une liquidité suffisante, des mécanismes de rachat viables et une voie fiable pour liquider les garanties restent essentiels à une adoption plus large.