Aperçu
Goldman Sachs rend son Financial Square Treasury Instruments Fund, connu sous le ticker de la classe d'actions institutionnelle FTIXX, accessible aux participants américains qualifiés via Lynq, un réseau de règlement en temps réel et de gestion de trésorerie utilisé par les institutions d'actifs numériques. Cette intégration offre aux sociétés de trading natives de la crypto un nouveau moyen de placer les liquidités inactives dans un fonds monétaire du Trésor établi entre les transactions, tout en conservant l'accès au capital lorsqu'il est à nouveau nécessaire. FTIXX disposait d'environ 105 milliards de dollars d'actifs nets à la fin du mois d'août 2026, ce qui rend cette connexion notable en raison de l'ampleur et de la maturité institutionnelle du produit sous-jacent.
Le point le plus important est ce que l'intégration FTIXX Lynq ne fait pas : Goldman Sachs n'a pas tokenisé le fonds. FTIXX reste un fonds monétaire conventionnel, et l'accès est facilité via Lynq avec des transactions traitées par tZERO Securities, un courtier-négociant enregistré auprès de la SEC. Le fonds devient le premier fonds d'investissement externe proposé via Lynq, mais sa structure juridique existante, son cadre de propriété et son administration de fonds restent intacts.
Cela rend l'intégration stratégiquement différente des produits du Trésor tokenisés tels que BUIDL de BlackRock ou les actions de fonds basées sur la blockchain de Franklin Templeton. Goldman montre que les actifs traditionnels peuvent entrer dans les flux de travail des actifs numériques sans d'abord devenir des titres natifs de la blockchain. Ce développement soulève donc une question plus large sur les RWA : les marchés crypto institutionnels pourraient ne pas avoir besoin que chaque actif traditionnel soit tokenisé si les produits établis peuvent être connectés efficacement à l'infrastructure moderne de règlement et de trésorerie.
Points clés à retenir
- FTIXX est désormais accessible aux participants américains qualifiés via Lynq.
- Le fonds du Trésor de Goldman Sachs disposait d'environ 105 milliards de dollars d'actifs nets à la fin du mois d'août 2026.
- FTIXX reste un fonds monétaire conventionnel et n'a pas été tokenisé.
- tZERO Securities fournit la couche de courtier-négociant réglementée pour les transactions.
- L'intégration offre aux entreprises crypto institutionnelles une autre option pour gagner le rendement du Trésor sur les liquidités inactives entre les transactions.
- La leçon plus large sur les RWA est que l'intégration avec les rails numériques peut compter même sans tokenisation.
Que fait réellement l'intégration FTIXX Lynq ?
FTIXX reste un fonds traditionnel au sein d'un flux de travail d'actifs numériques
L'arrangement FTIXX Lynq ajoute une couche de distribution et d'accès plutôt que de modifier la forme juridique du produit d'investissement sous-jacent. Les participants institutionnels américains qualifiés utilisant Lynq peuvent accéder au Financial Square Treasury Instruments Fund de Goldman Sachs via tZERO Securities, permettant aux liquidités qui resteraient autrement inactives entre les transactions d'actifs numériques d'être investies dans un véhicule monétaire axé sur le Trésor.
Cette distinction est importante car les gros titres décrivant un fonds Goldman de 100 milliards de dollars « passant onchain » peuvent facilement créer l'impression que 100 milliards de dollars d'actions de fonds ont été émis en tant que jetons blockchain. Ce n'est pas ce qui s'est produit. FTIXX continue de fonctionner dans sa structure de fonds existante, tandis que Lynq fournit l'environnement de règlement et de gestion de trésorerie par lequel les entreprises d'actifs numériques éligibles peuvent accéder au produit.
Le chiffre de plus de 100 milliards de dollars fait également référence à la taille totale approximative de FTIXX, et non au capital engagé dans Lynq. Les clients de Lynq ne représentent qu'un canal de distribution supplémentaire pour le fonds. L'intégration est donc significative en raison du produit connecté à l'infrastructure crypto, et non parce que l'ensemble du fonds a migré vers les marchés d'actifs numériques.
Pourquoi les institutions crypto voudraient-elles accéder à FTIXX ?
Les entreprises crypto institutionnelles maintiennent régulièrement d'importants pools de liquidités opérationnelles. Les teneurs de marché ont besoin de liquidités pour régler les transactions, les bureaux de gré à gré détiennent des soldes entre les transactions clients, et les sociétés de trading peuvent attendre des opportunités de déploiement attractives tout en gardant un capital substantiel readily available. Détenir ces liquidités entièrement non investies crée un coût d'opportunité lorsque les rendements à court terme du Trésor sont positifs.
FTIXX offre à ces entreprises un moyen de placer du capital dans une stratégie monétaire traditionnelle du Trésor lorsqu'il n'est pas immédiatement nécessaire pour le trading. Lorsque les liquidités sont à nouveau nécessaires, la position peut être rachetée et les liquidités redéployées sur les marchés d'actifs numériques. Cela est conceptuellement similaire à la gestion de trésorerie institutionnelle traditionnelle, où des instruments gouvernementaux à court terme sont utilisés pour générer du rendement tout en préservant la liquidité.
La valeur stratégique de Lynq n'est donc pas simplement l'accès à un autre produit d'investissement. C'est la capacité d'incorporer des outils conventionnels de gestion de trésorerie dans le même environnement opérationnel plus large utilisé par les entreprises d'actifs numériques.
Qu'est-ce que Goldman Sachs FTIXX ?
Le fonds est conçu autour de la liquidité du Trésor plutôt que de l'exposition crypto
FTIXX est une classe d'actions institutionnelle du Goldman Sachs Financial Square Treasury Instruments Fund, un fonds monétaire axé sur les titres du Trésor américain. Son objectif d'investissement est centré sur la préservation du capital, le maintien de la liquidité et la génération de revenus courants plutôt que sur la prise d'une exposition directionnelle aux actifs à risque.
Cela est important car FTIXX remplit une fonction très différente de celle du Bitcoin, des stablecoins ou du crédit privé tokenisé. Il s'apparente davantage à un instrument de gestion de trésorerie utilisé pour la liquidité à court terme qu'à un investissement spéculatif. Pour les entreprises d'actifs numériques institutionnelles, cela rend le fonds potentiellement utile comme lieu de dépôt pour les soldes opérationnels qui doivent rester relativement liquides.
Comme pour tout fonds monétaire, le risque est faible par rapport à de nombreux autres actifs, mais il n'est pas nul. Les propres informations publiées par Goldman Sachs indiquent qu'un investisseur peut perdre de l'argent et que les parts ne sont pas des dépôts bancaires et ne sont pas assurées par la FDIC ni garanties par un autre organisme gouvernemental. Le fonds cherche à préserver un prix de part stable, mais cet objectif ne doit pas être décrit comme une garantie.
Pourquoi un fonds traditionnel de 100 milliards de dollars est-il important pour les marchés crypto ?
L'échelle signale une convergence institutionnelle, pas 100 milliards de dollars d'entrées crypto
FTIXX avait environ 105 milliards de dollars d'actifs nets à la fin du mois d'août 2026, mais aucun de ces chiffres ne doit être interprété comme de l'argent nouveau entrant dans la crypto. Le fonds existait bien avant l'intégration de Lynq, et la grande majorité de ses actifs reste liée à l'activité traditionnelle des fonds monétaires.
L'importance réside dans la direction opposée : les entreprises d'actifs numériques se voient offrir une voie directe vers un produit financier traditionnel mature. Au lieu de forcer les institutions crypto à choisir entre rester entièrement dans les actifs numériques ou déplacer des fonds via un flux de travail hérité séparé, Lynq tente de placer les deux environnements dans un processus de gestion de trésorerie plus unifié.
Il s'agit d'une forme importante de convergence institutionnelle car elle réduit la distance opérationnelle entre les produits de liquidité de la TradFi et l'infrastructure de trading crypto. Une entreprise d'actifs numériques peut potentiellement passer de l'activité de trading à un fonds du Trésor et revenir à la liquidité du marché sans que l'exposition sous-jacente au Trésor elle-même ne devienne un jeton blockchain.
Cela suggère que l'adoption institutionnelle de la crypto peut se développer autant par l'intégration d'infrastructures que par la tokenisation directe d'actifs.
Chaque RWA doit-il être tokenisé ?
FTIXX Lynq montre une seconde voie pour l'intégration TradFi–Crypto
Le modèle FTIXX Lynq offre un contraste utile avec les fonds du Trésor tokenisés. Des produits tels que BUIDL ou les parts de fonds monétaires enregistrées sur blockchain placent l'intérêt du fonds lui-même sur une infrastructure de registre distribué. FTIXX préserve plutôt le fonds conventionnel et ajoute une couche d'accès et de règlement orientée actifs numériques autour de lui.
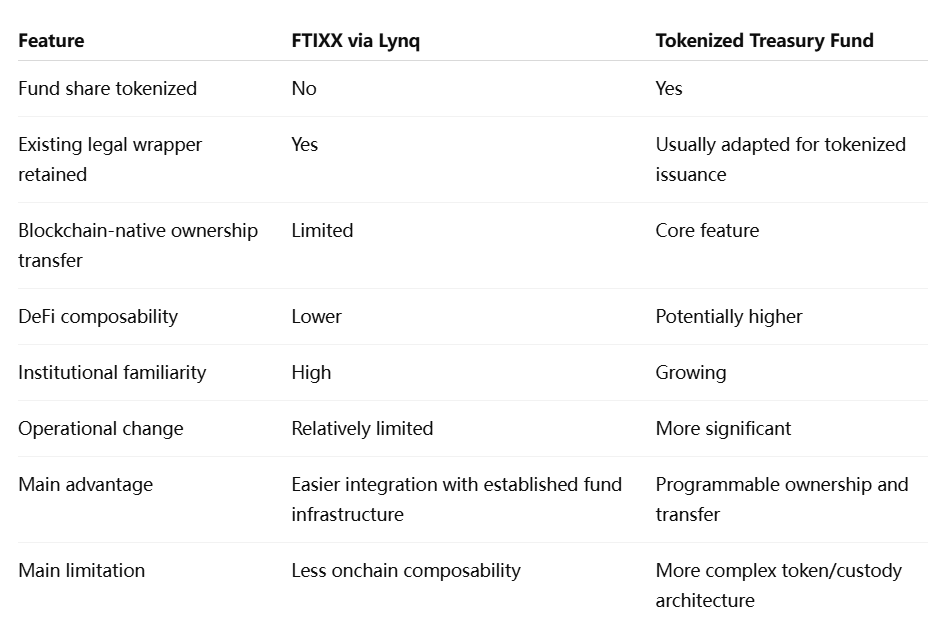
Aucun des deux modèles n'est intrinsèquement supérieur. La tokenisation peut permettre une propriété programmable, un règlement autonome et une intégration potentielle avec le prêt ou d'autres contrats intelligents. Cependant, elle introduit également des questions supplémentaires concernant la garde des portefeuilles, les restrictions de transfert de jetons, la compatibilité blockchain et l'intégration avec le droit existant des valeurs mobilières.
Le modèle FTIXX sacrifie une partie de cette composabilité en échange du maintien d'une structure de fonds mature. Pour les institutions qui souhaitent principalement une exposition au Trésor et une gestion efficace de la trésorerie plutôt que des fonctionnalités DeFi, ce compromis peut être tout à fait acceptable.
Le marché pourrait donc évoluer via les deux approches. Certains actifs bénéficieront d'une tokenisation complète car la programmabilité est essentielle à leur cas d'usage. D'autres pourraient atteindre une adoption institutionnelle plus rapide simplement en étant connectés à l'infrastructure des actifs numériques sans modifier leur forme juridique sous-jacente.
Pourquoi la gestion de trésorerie devient-elle importante pour les institutions crypto ?
Le rendement des liquidités inactives devient partie intégrante de l'infrastructure de trading
À mesure que les marchés d'actifs numériques s'institutionnalisent, la gestion de trésorerie devient plus importante. Les sociétés de trading professionnelles n'évaluent pas le capital uniquement en fonction des rendements crypto potentiels ; elles se soucient également de l'exposition à la contrepartie, de la vitesse de règlement, du rendement des liquidités inactives et de la rapidité avec laquelle les fonds peuvent être redéployés.
Pendant les périodes de forte volatilité, les entreprises peuvent avoir besoin de maintenir des soldes de trésorerie substantiels disponibles pour soutenir la marge, le règlement ou les transactions clients. Détenir tout ce capital dans des comptes opérationnels à rendement nul crée un coût significatif. L'accès aux fonds monétaires du Trésor peut améliorer l'économie de la détention de liquidités entre les transactions.
Cela est particulièrement pertinent à mesure que la gestion des risques devient plus conservatrice sur les marchés crypto institutionnels. Après plusieurs cycles de défaillances de contreparties, les entreprises distinguent de plus en plus entre les actifs utilisés pour l'investissement directionnel et les réserves utilisées pour les opérations. Un fonds traditionnel du Trésor accessible via un réseau de règlement d'actifs numériques s'inscrit naturellement dans cette dernière catégorie.
L'intégration reflète donc un changement plus large dans l'infrastructure crypto institutionnelle : l'industrie ne se concentre plus uniquement sur l'exécution des transactions. Elle construit de plus en plus les systèmes de trésorerie, de garantie et de règlement nécessaires pour gérer le capital entre ces transactions.
Comment Lynq s'intègre-t-il dans la pile institutionnelle ?
Lynq agit comme une couche de règlement et de trésorerie plutôt que comme un émetteur d'actifs
Lynq se décrit comme une solution de règlement en temps réel et de gestion de trésorerie exploitée par un courtier-négociant pour les clients institutionnels en actifs numériques. La plateforme est conçue pour répondre à des problèmes tels que la fragmentation du marché, le risque de contrepartie et la nécessité de gagner des intérêts sur les liquidités qui restent entre les transactions.
L'ajout de FTIXX élargit ce rôle car Lynq peut désormais connecter les participants à un fonds externe de Goldman Sachs aux côtés de sa fonctionnalité d'investissement existante. tZERO Securities fournit la capacité de courtier-négociant réglementé nécessaire pour soutenir l'accès des participants américains qualifiés.
Cette structure est importante car Lynq ne remplace pas Goldman Sachs en tant que gestionnaire de fonds et ne transforme pas FTIXX en un nouveau titre numérique. Il agit comme une infrastructure de connexion entre les entreprises crypto institutionnelles et les produits financiers établis.
Ce modèle pourrait devenir de plus en plus courant à mesure que l'infrastructure du marché des actifs numériques mûrit. Au lieu que chaque institution financière émette un nouveau jeton, des réseaux spécialisés peuvent connecter des produits réglementés, des courtiers et des systèmes de règlement dans des flux de travail qui semblent plus natifs pour les entreprises crypto.
Quelles sont les principales limites ?
FTIXX n'est pas un actif natif de la blockchain
La limitation la plus évidente est aussi la caractéristique déterminante du modèle : FTIXX lui-même n'est pas tokenisé. Ses parts ne peuvent pas simplement se déplacer sans permission entre les portefeuilles ou se connecter directement aux protocoles DeFi en tant que garantie de la même manière qu'un jeton de fonds natif de la blockchain pourrait potentiellement le faire.
Cela réduit la composabilité. Si une institution crypto souhaite utiliser une exposition au Trésor dans un protocole de prêt, un teneur de marché automatisé ou une stratégie de contrat intelligent, la structure conventionnelle de FTIXX peut être moins flexible qu'un fonds du Trésor tokenisé.
Il existe également des exigences d'éligibilité et d'intégration. L'accès est destiné aux participants américains qualifiés qui établissent la relation requise avec tZERO Securities et satisfont aux contrôles de conformité. L'intégration est donc un service institutionnel plutôt qu'un produit DeFi ouvert.
Enfin, la liquidité n'est pas identique à la détention de liquidités. Les rachats de fonds du marché monétaire, les dates limites opérationnelles et les modalités de règlement comptent toujours. Les institutions doivent comprendre à quelle vitesse le capital peut être remis en trading actif dans différentes conditions de marché plutôt que de supposer que le fonds se comporte exactement comme une stablecoin onchain.
Point de vue de MEXC : La prochaine vague RWA pourrait être l'intégration, pas la tokenisation
Le pont institutionnel entre la finance traditionnelle et la crypto pourrait ne pas exiger que chaque actif soit émis onchain. Dans certains cas, connecter des produits d'investissement matures à des flux de travail d'actifs numériques peut apporter des avantages pratiques plus rapidement et avec moins de changement structurel que de reconstruire l'actif lui-même en tant que jeton.
FTIXX Lynq illustre cette distinction. Le fonds reste un produit monétaire traditionnel de Goldman Sachs, tandis que la couche d'accès se rapproche de l'environnement opérationnel utilisé par les institutions d'actifs numériques. Pour les entreprises principalement concernées par le rendement du Trésor, la liquidité et la gestion des contreparties, cela peut être plus important que de savoir si la part du fonds elle-même existe en tant que jeton ERC-20.
Cela suggère que l'adoption des RWA ne devrait pas être mesurée uniquement par la valeur des actifs tokenisés. Une autre mesure importante sera la part de l'infrastructure financière traditionnelle qui devient utilisable dans les flux de travail de règlement, de garantie et de trésorerie des actifs numériques. La tokenisation est une voie vers la convergence, mais l'interopérabilité et la distribution peuvent produire une intégration économique similaire via une architecture différente.
FTIXX montre que la TradFi peut entrer dans la crypto sans tout tokeniser
L'intégration FTIXX Lynq est significative précisément parce que Goldman Sachs n'a pas transformé son fonds du Trésor d'environ 100 milliards de dollars en jeton blockchain. FTIXX reste un fonds du marché monétaire conventionnel, tandis que Lynq et tZERO offrent aux institutions d'actifs numériques qualifiées un nouveau moyen d'y accéder dans un environnement moderne de règlement et de gestion de trésorerie.
Cette distinction empêche que le titre soit exagéré. Les actifs d'environ 105 milliards de dollars du fonds n'ont pas été transférés sur Lynq, et l'intégration ne doit pas être décrite comme 100 milliards de dollars de nouveau capital crypto. Ce qui a changé, c'est l'architecture de distribution : les entreprises crypto institutionnelles peuvent désormais placer des liquidités inactives dans un produit du Trésor établi et redéployer ce capital lorsque nécessaire.
Le modèle élargit également la discussion sur les RWA au-delà de la tokenisation. Les fonds entièrement tokenisés peuvent offrir une programmabilité plus forte et une composabilité DeFi, tandis que les fonds conventionnels connectés aux rails numériques peuvent offrir une familiarité réglementaire et une adoption institutionnelle plus rapide. Les deux approches résolvent des problèmes différents.
Pour les marchés institutionnels, le résultat le plus important pourrait être de savoir si les entreprises d'actifs numériques peuvent gérer les liquidités, les garanties et le règlement avec la même sophistication que les institutions financières traditionnelles. FTIXX Lynq suggère que le pont entre les deux systèmes ne nécessite pas toujours de remplacer les actifs existants. Parfois, l'étape la plus pratique consiste à les connecter.
Sources
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre des décisions avec prudence en fonction de votre situation personnelle.