
Aperçu
Hong Kong élargit l'accès réglementé à Solana avec la cotation du Pando Solana ETF le 13 octobre 2026. Le produit, négocié sous le code boursier 2831 à la Bourse de Hong Kong, devient le deuxième ETF Solana au comptant du marché plutôt que le premier. ChinaAMC a lancé son propre ETF Solana le 27 octobre 2025, offrant aux investisseurs près d'un an de données réelles sur lesquelles le nouveau produit peut être évalué.
Cet historique modifie la question clé. Le lancement ne consiste plus simplement à savoir si les régulateurs autoriseront un ETF Solana à Hong Kong. Il s'agit de savoir si un deuxième émetteur peut approfondir la liquidité, attirer des capitaux supplémentaires et transformer l'exposition réglementée au SOL en un canal d'allocation institutionnelle significatif.
La première référence reste modeste. ChinaAMC a déclaré une valeur nette d'inventaire d'environ 4,20 millions de dollars au 12 octobre 2026. Cela montre pourquoi l'accès via ETF ne doit pas être confondu avec la demande d'ETF. Bitcoin a démontré qu'une enveloppe réglementée peut devenir un canal de capital majeur lorsque l'appétit institutionnel existe déjà ; SOL doit encore prouver qu'une demande comparable peut se développer.
Pour le marché, les signaux les plus utiles après la cotation seront donc la croissance des actifs sous gestion, les créations et rachats, le volume de transactions, la qualité du suivi et si la concurrence entre émetteurs élargit la base d'investisseurs plutôt que de simplement diviser la demande existante.
Points clés à retenir
- Le Pando Solana ETF commence à être négocié à Hong Kong le 13 octobre sous le code boursier 2831.
- Il s'agit du deuxième ETF Solana de Hong Kong, après le lancement de ChinaAMC en octobre 2025.
- L'ETF Solana de ChinaAMC avait environ 4,20 millions de dollars de valeur nette d'inventaire au 12 octobre, fournissant une première référence de demande.
- La cotation d'un ETF est un accès au marché, pas une preuve d'entrées institutionnelles.
- Le véritable test est de savoir si la concurrence entre émetteurs peut améliorer la liquidité et bâtir des allocations durables en SOL.
Que change réellement le nouvel ETF Solana de Hong Kong ?
Le changement immédiat est opérationnel plutôt que technologique. Les investisseurs utilisant un compte de titres réglementé peuvent obtenir une exposition au SOL via un produit négocié en bourse au lieu d'ouvrir directement un compte sur une plateforme d'échange de cryptomonnaies, de gérer une infrastructure de portefeuille ou de détenir des clés privées.
Pour certaines institutions, cette distinction est considérable. La détention directe de cryptomonnaies peut introduire des procédures supplémentaires de conservation, de conformité, d'évaluation et d'exploitation. Un ETF peut s'intégrer plus naturellement dans les systèmes de gestion de portefeuille qui traitent déjà des titres cotés.
Cela ne signifie pas que chaque institution peut ou va allouer au produit. Les mandats internes, les exigences d'adéquation, les limites de volatilité et les politiques relatives aux actifs numériques peuvent rester restrictifs même lorsqu'une enveloppe cotée en bourse est disponible.
L'ETF Solana de Hong Kong supprime donc une couche de friction sans éliminer la décision d'investissement elle-même.
Un ETF Solana à Hong Kong signifie-t-il que les institutions achètent du SOL ?
Non. Un véhicule d'investissement réglementé crée un canal pour le capital ; il ne crée pas le capital lui-même.
Cette distinction est particulièrement importante car Hong Kong dispose déjà d'une étude de cas en direct. L'ETF Solana de ChinaAMC a commencé à être négocié le 27 octobre 2025, mais sa valeur nette d'inventaire divulguée s'élevait à environ 4,20 millions de dollars au 12 octobre 2026.
Cela ne rend pas le produit infructueux. Les ETF plus petits peuvent encore fournir un accès réglementé utile, et la taille du marché dépend de la distribution, de l'éligibilité des investisseurs, des frais et de l'échelle de l'écosystème local des ETF. Mais cela démontre pourquoi l'arrivée d'un deuxième fonds ne doit pas automatiquement se traduire par des hypothèses d'achats massifs de SOL.
Les preuves utiles viennent après la cotation : créations nettes, actifs sous gestion, volume de transactions et participation persistante des investisseurs.
Le SOL peut-il suivre la voie institutionnelle de l'ETF Bitcoin ?
Bitcoin fournit la comparaison évidente car les ETF Bitcoin au comptant ont démontré comment une enveloppe de titres familière peut convertir une exposition aux cryptomonnaies auparavant inaccessible ou opérationnellement difficile en exposition de portefeuille institutionnel.
Mais le cas d'investissement pour le SOL est structurellement différent.
Bitcoin est généralement évalué comme un actif monétaire rare, un diversificateur de portefeuille ou une exposition de réserve de valeur sensible aux facteurs macroéconomiques. Solana est une plateforme de contrats intelligents dont la proposition de valeur est beaucoup plus étroitement liée à l'utilisation du réseau. Les investisseurs évaluant le SOL peuvent donc accorder une plus grande attention au règlement des stablecoins, à l'activité des échanges décentralisés, aux revenus des applications, aux paiements, à la tokenisation et à l'activité des développeurs.
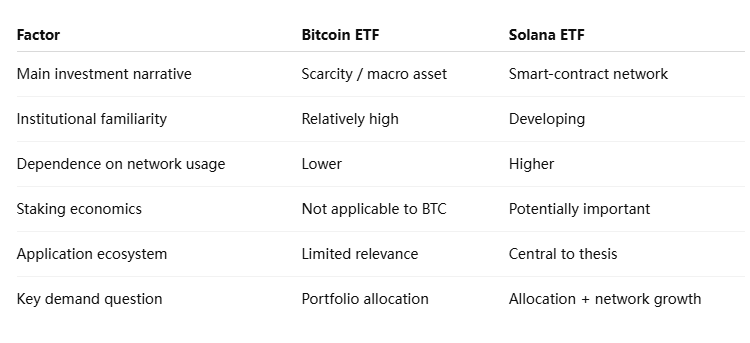
Cela signifie que l'ETF Solana de Hong Kong n'a pas simplement besoin que les prix du SOL augmentent. Pour une demande institutionnelle à long terme, les allocateurs peuvent également avoir besoin de la confiance que Solana peut soutenir une activité économique significative et maintenir son rôle dans l'infrastructure crypto.
Le parcours de l'ETF Bitcoin est donc utile comme preuve que les enveloppes réglementées peuvent libérer la demande, mais il ne doit pas être traité comme un modèle garantissant la même réponse en capital pour chaque crypto-actif.
Hong Kong avait déjà un ETF Solana—Pourquoi un second compte-t-il ?
Un second émetteur peut encore compter même si le premier produit reste relativement petit.
Les marchés d'ETF se développent par la concurrence. Des émetteurs supplémentaires peuvent créer une pression sur les frais de gestion, améliorer la couverture de tenue de marché et accroître la distribution via différents canaux de courtage et de gestion de patrimoine. Davantage de produits peuvent aussi encourager l'activité d'arbitrage entre les parts d'ETF, la VNI et l'actif sous-jacent, ce qui peut potentiellement améliorer l'efficacité du marché secondaire.
La chaîne pertinente est :
concurrence entre émetteurs → distribution plus large → tenue de marché renforcée → écarts plus serrés → demande potentiellement plus profonde
Aucun de ces résultats n'est automatique, mais ils fournissent un cadre plus utile que de traiter chaque nouveau lancement d'ETF comme un événement haussier isolé.
L'existence d'un premier produit rend également le lancement de Pando plus précieux sur le plan analytique. Les investisseurs peuvent comparer deux émetteurs opérant dans la même juridiction plutôt que de comparer un ETF SOL de Hong Kong avec des fonds Bitcoin américains dont l'échelle de marché, la base d'investisseurs et l'historique réglementaire sont sensiblement différents.
Les prochains mois devraient montrer si Pando attire des actifs véritablement nouveaux ou concurrence principalement le même pool d'investisseurs déjà capables d'accéder à SOL via ChinaAMC.
Pourquoi Hong Kong compte pour le marché asiatique des ETF crypto
L'importance de Hong Kong dépasse la taille absolue d'un fonds individuel. Elle fournit un laboratoire réglementé pour tester si des actifs autres que Bitcoin et Ethereum peuvent soutenir une infrastructure d'ETF conventionnelle.
Si les produits Solana établissent un encours sous gestion cohérent, des marchés secondaires liquides et une activité fiable de création-rachat, les données peuvent aider les émetteurs à évaluer si d'autres grands crypto-actifs justifient des produits similaires. À l'inverse, une faible demande démontrerait que l'autorisation réglementaire seule ne garantit pas un marché d'ETF altcoin commercialement viable.
Cette distinction compte pour l'ensemble de l'industrie asiatique des actifs numériques. Un cadre d'ETF réussi peut connecter les marchés crypto avec des courtiers, des gestionnaires d'actifs et des plateformes de gestion de patrimoine qui peuvent être réticents à interagir directement avec des portefeuilles blockchain.
Mais l'effet de démonstration ne doit pas être surestimé. La réglementation de Hong Kong ne détermine pas automatiquement comment Singapour, le Japon, la Corée du Sud ou d'autres marchés traiteront des produits équivalents. Chaque juridiction a ses propres règles en matière de valeurs mobilières et normes de protection des investisseurs.
Ce que Hong Kong peut fournir, c'est une preuve—pas un plan réglementaire.
Que doivent surveiller les investisseurs après le début de la cotation de Pando ?
La date de lancement elle-même est moins informative que ce qui se passe ensuite. Les indicateurs les plus solides sont relativement simples :
- Croissance de l'encours : montre si le capital entre réellement dans le produit plutôt que de simplement changer de mains sur l'exchange.
- Créations et rachats nets : distinguent la demande du marché primaire du trading secondaire.
- Volume d'échanges quotidien : indique si un marché actif se développe autour de l'ETF.
- Prime ou décote par rapport à la VNI : aide à mesurer l'efficacité de la tenue de marché.
- Écarts acheteur-vendeur : des écarts plus serrés suggèrent généralement une liquidité exécutable plus profonde.
- Performance relative à l'ETF de ChinaAMC : montre si le second émetteur élargit le marché ou redistribue simplement la demande existante.
Le comportement du marché au comptant de SOL compte également. Si les fonds croissent de manière significative, les processus de création et de rachat peuvent créer un lien plus étroit entre la demande d'ETF et la liquidité sous-jacente de SOL. À de faibles niveaux d'encours, cependant, l'impact sur le marché mondial de SOL restera probablement limité.
C'est pourquoi les gros titres sur « l'accès institutionnel » doivent toujours être séparés de l'allocation institutionnelle mesurable.
Un ETF Solana peut-il directement stimuler la liquidité de SOL ?
Potentiellement, mais l'effet dépend de l'échelle.
Un ETF crée un lieu supplémentaire par lequel les investisseurs peuvent exprimer une demande d'exposition à SOL. Si les créations nettes deviennent importantes, les participants autorisés et les teneurs de marché peuvent avoir besoin d'obtenir ou de couvrir une exposition à SOL, créant une interaction supplémentaire entre le marché des valeurs mobilières et le marché crypto sous-jacent.
À un encours modeste, ce mécanisme reste petit par rapport à l'activité mondiale de trading de SOL. L'ETF peut encore améliorer l'accès au marché local sans devenir une source majeure de découverte des prix.
Il existe également une distinction importante entre la liquidité de l'ETF et la liquidité de l'actif sous-jacent. Un produit peut afficher un volume d'échanges sain parce que les teneurs de marché échangent efficacement ses parts même lorsque les actifs sous-jacents du fonds restent relativement petits.
Pour cette raison, le volume d'échanges seul ne doit pas être utilisé comme preuve d'entrées de capitaux majeures.
MEXC View : L'approbation d'un ETF n'est que le début de la découverte des prix
La question clé pour SOL n'est plus de savoir si un ETF Solana réglementé peut exister à Hong Kong. Le marché y a déjà répondu. La question plus importante est de savoir si l'accès réglementé peut générer des allocations persistantes suffisamment importantes pour influencer la liquidité et le comportement des portefeuilles institutionnels.
L'entrée de Pando crée un meilleur test car Hong Kong dispose désormais d'une concurrence entre émetteurs plutôt que d'un produit unique. Si les actifs sous gestion combinés augmentent substantiellement au lieu de simplement se déplacer entre les fonds, cela fournirait une preuve plus solide que le marché investissable lui-même se développe.
Pour le secteur plus large des ETF crypto, cette distinction est importante. L'approbation réglementaire établit l'infrastructure. Les flux de capitaux établissent l'adéquation produit-marché.
Les indicateurs à surveiller sont donc les créations nettes, l'actif sous gestion total de la catégorie, les écarts et le pourcentage d'activité représenté par du capital véritablement nouveau. Ces données en diront plus sur l'adoption institutionnelle de SOL que le nombre d'ETF cotés.
Risques et limites
Plusieurs contraintes rendent les comparaisons avec les ETF Bitcoin particulièrement difficiles.
- Risque d'échelle de marché : l'écosystème des ETF de Hong Kong diffère en taille et en distribution du marché américain.
- Risque de demande : l'accès réglementé ne garantit pas que les investisseurs institutionnels aient des mandats d'allocation pour SOL.
- Volatilité de SOL : une volatilité plus élevée peut limiter la taille des positions pour les portefeuilles conservateurs.
- Risque de suivi : les rendements des fonds peuvent diverger du SOL sous-jacent en raison des frais et des mécanismes opérationnels.
- Concentration de la liquidité : un fort volume d'échanges sur les plateformes n'implique pas nécessairement d'importants afflux de fonds.
- Risque réglementaire : les règles d'investissement en actifs virtuels peuvent continuer d'évoluer.
- Risque de réseau : la demande d'ETF Solana est en fin de compte exposée à la santé économique et technique du réseau sous-jacent.
Le staking est une autre considération structurelle. SOL offre naturellement une économie de staking au niveau du protocole. Selon la manière dont un ETF gère ou ne gère pas ces récompenses, les investisseurs peuvent comparer la commodité du fonds avec le coût d'opportunité de détenir du SOL directement.
Cela rend la structure du produit plus importante pour SOL que pour Bitcoin.
Le deuxième ETF Solana de Hong Kong est un test de demande
Le lancement de l'ETF Solana de Pando à Hong Kong élargit l'infrastructure réglementée disponible pour les investisseurs qui souhaitent une exposition à SOL, mais il ne doit pas être interprété comme la preuve qu'une vague de capitaux institutionnels à la Bitcoin a commencé.
Hong Kong dispose déjà d'un point de référence important. L'ETF Solana de ChinaAMC fonctionne depuis octobre 2025 et a déclaré environ 4,20 millions de dollars d'actif net le 12 octobre 2026. Ce chiffre démontre les deux faces de l'histoire : les produits SOL réglementés peuvent fonctionner avec succès au sein du marché des valeurs mobilières, mais la seule disponibilité réglementaire n'a pas encore produit une accumulation d'actifs à l'échelle du Bitcoin.
Le deuxième produit rend le marché plus intéressant car il introduit une concurrence entre émetteurs. Les frais, la distribution, la tenue de marché et la sensibilisation des investisseurs peuvent tous s'améliorer lorsque plus d'un fournisseur est en concurrence pour les actifs.
La prochaine étape de l'histoire commence donc après le 13 octobre. Si les actifs combinés des ETF Solana augmentent régulièrement, que les créations nettes persistent et que la liquidité s'améliore sans simplement déplacer des actifs entre les produits, Hong Kong disposera de preuves plus solides que SOL développe un véritable canal d'allocation institutionnelle.
Si la demande reste limitée, la conclusion sera tout aussi utile : l'approbation d'un ETF d'altcoin et l'adoption institutionnelle sont deux étapes distinctes. Pour le marché des ETF Solana à Hong Kong, la cotation ouvre la porte ; les flux réels détermineront si les institutions la franchissent.
Sources
Hong Kong Exchanges and Clearing — Cotation et modalités de négociation de l'ETF Solana de Pando :
https://www.hkex.com.hk/
Hong Kong Exchanges and Clearing — Admission à la cote de l'ETF Solana de Pando :
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.