Aperçu
Bullish et Equiniti ont formé la Issuer Sponsored Token Coalition avec Alpaca, Apex Fintech Solutions et DriveWealth parmi ses participants initiaux, réunissant des entreprises couvrant le trading, le courtage et l'infrastructure des actionnaires pour répondre à l'une des plus grandes questions non résolues des actions tokenisées : savoir si la possession d'un jeton lié à une action devrait conférer les mêmes droits juridiques et économiques que la possession de l'action sous-jacente.
Annoncée le 24 septembre 2026, la coalition prévoit de développer des normes techniques, une infrastructure de marché et des cadres opérationnels pour les titres tokenisés sponsorisés par l'émetteur. Sa prémisse centrale est que la modernisation de la blockchain devrait préserver la relation entre les sociétés cotées et leurs actionnaires. Dans ce modèle, un titre tokenisé peut être connecté directement au registre des actionnaires faisant autorité d'un émetteur, ce qui aide à maintenir les droits de vote, les droits aux opérations sur titres et les protections des investisseurs tout en permettant à l'actif d'interagir avec une infrastructure de marché basée sur la blockchain.
L'initiative est un groupe de travail industriel plutôt qu'un régulateur, et la participation n'est pas contraignante. Elle n'a pas établi de norme de tokenisation obligatoire ni exigé des entreprises qu'elles émettent des actions blockchain. Son importance réside ailleurs : à mesure que le trading d'actions tokenisées se développe, l'industrie commence à s'attaquer à la couche de propriété légale qui se trouve derrière le jeton. La prochaine étape de la tokenisation pourrait donc dépendre moins de la capacité d'une action à circuler onchain que de la capacité des droits des actionnaires à circuler avec elle.
Points clés
- Bullish et Equiniti ont lancé la Issuer Sponsored Token Coalition le 24 septembre.
- Alpaca, Apex Fintech Solutions et DriveWealth figurent parmi ses premiers participants.
- La coalition se concentre sur les titres tokenisés sponsorisés par l'émetteur liés à des registres d'actionnaires faisant autorité.
- Son objectif est de préserver les droits de propriété, les opérations sur titres et les protections des investisseurs tout en modernisant l'infrastructure de marché.
- Le groupe est volontaire et ne dispose pas d'autorité réglementaire.
Pourquoi la Issuer Sponsored Token Coalition a-t-elle été créée ?
Les actions tokenisées ont un problème de propriété
Le développement rapide des actions tokenisées a exposé une faiblesse fondamentale de certains modèles existants : un actif numérique peut suivre le cours de l'action d'une entreprise sans faire du détenteur du jeton un actionnaire de cette entreprise. Les produits synthétiques, les structures de dette collatéralisée et d'autres représentations indirectes peuvent offrir une exposition économique utile, mais ils ne transfèrent pas nécessairement les droits de vote, la propriété formelle ou les droits directs aux opérations sur titres.
La Issuer Sponsored Token Coalition est construite autour de l'idée que les titres publics tokenisés devraient préserver la relation traditionnelle émetteur-actionnaire plutôt que de la remplacer par une créance contractuelle sans lien. Dans un modèle sponsorisé par l'émetteur, la représentation blockchain est connectée à une infrastructure de propriété reconnue, y compris le registre des actionnaires faisant autorité. La technologie modifie la façon dont le titre peut être représenté et transféré, tandis que la relation juridique entre l'entreprise et l'investisseur reste intacte.
Cette distinction devient de plus en plus importante à mesure que les volumes de trading d'actions tokenisées augmentent. Lorsque les jetons liés aux actions étaient de petits produits expérimentaux, l'exposition aux prix était souvent la considération dominante. Si les titres tokenisés doivent faire partie des marchés de capitaux traditionnels, cependant, les investisseurs et les émetteurs doivent savoir qui possède légalement le titre, qui reçoit un dividende, qui peut voter et comment les changements de propriété sont reflétés lorsque les jetons circulent entre les portefeuilles.
La coalition s'attaque donc à un problème plus profond que le débit de la blockchain ou les heures de trading. Elle tente d'aligner la possession numérique sur la propriété reconnue des titres.
Que sont les titres tokenisés sponsorisés par l'émetteur ?
Le jeton est connecté à l'émetteur plutôt que de simplement suivre l'action
Les titres tokenisés sponsorisés par l'émetteur sont destinés à représenter des actions par le biais d'un modèle reconnu par l'émetteur et connecté aux registres de propriété officiels. L'objectif n'est pas simplement de créer un jeton ERC-20 dont le prix suit une action cotée ; il s'agit de garantir que la représentation numérique reste partie intégrante de l'infrastructure des actionnaires de l'entreprise.
Cela crée une différence fondamentale par rapport à l'exposition synthétique aux actions. Un jeton synthétique peut référencer Tesla ou Nvidia tandis que la créance juridique de l'investisseur repose en fin de compte sur un intermédiaire ou un émetteur de produit. Une action tokenisée sponsorisée par l'émetteur peut plutôt être conçue de manière à ce que la propriété reste connectée à l'émetteur réel et au registre des actionnaires.
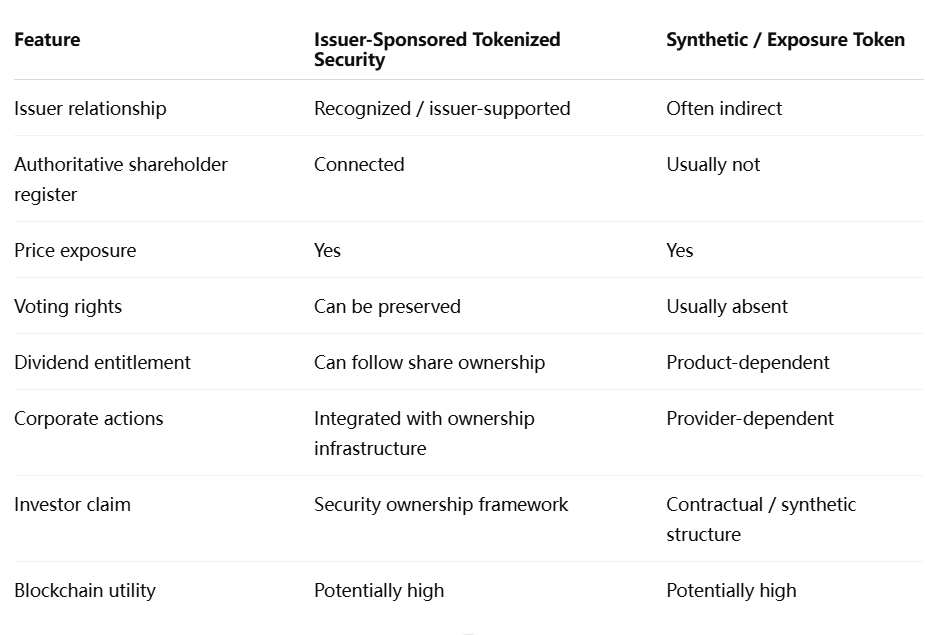
L'expression cruciale est peut être préservée. La tokenisation elle-même ne produit pas automatiquement de droits de vote ou de dividendes. Ces droits résultent de la structure juridique du titre et du lien entre les registres blockchain et les registres de propriété faisant autorité.
C'est pourquoi l'accent mis par la coalition sur l'infrastructure de marché est important. Un contrat intelligent peut prouver qui contrôle une adresse blockchain, mais le droit des valeurs mobilières et les registres d'entreprise déterminent si le détenteur de cette adresse est reconnu comme actionnaire.
Posséder un jeton d'action signifie-t-il automatiquement posséder l'action ?
La propriété sur la blockchain et la propriété légale sont des couches distinctes
Non. La possession d'un jeton n'établit pas à elle seule la propriété directe de la société cotée référencée. Le contrat de jeton peut enregistrer la propriété de l'actif numérique avec une certitude mathématique tout en disant relativement peu de choses sur la relation juridique entre cet actif et la société dont le symbole apparaît à l'écran.
Cette distinction devient plus claire lors d'événements qui n'ont rien à voir avec la négociation quotidienne. Prenons un vote d'actionnaires, un dividende en espèces, une offre publique d'achat ou une fusion. Un produit synthétique peut compenser économiquement les investisseurs pour certains de ces événements, mais le détenteur de jetons peut toujours ne pas avoir le droit légal de voter ou de communiquer directement avec l'émetteur. Dans une structure parrainée par l'émetteur et connectée au registre officiel, ces droits peuvent potentiellement suivre plus directement le titre tokenisé.
Cette différence affecte également le risque d'insolvabilité et de l'intermédiaire. Un jeton indirect peut dépendre d'une plateforme qui continue de détenir ou de gérer correctement les actions sous-jacentes. Un modèle correctement structuré et parrainé par l'émetteur vise à réduire l'écart entre la représentation sur la blockchain et la propriété reconnue elle-même.
C'est l'argument stratégique le plus fort de la coalition : les actions tokenisées devraient moderniser le rail de propriété, et non simplement créer une autre couche de produits dérivés au-dessus de l'action existante.
Pourquoi le registre des actionnaires est-il important ?
Les marchés de capitaux dépendent de plus que de l'exécution des transactions
Le registre des actionnaires est un document faisant autorité utilisé pour identifier les détenteurs reconnus et administrer les processus liés à la propriété. Cette infrastructure peut sembler banale comparée à la négociation sur blockchain, mais elle sous-tend les dividendes, les communications aux actionnaires, le vote par procuration et les opérations sur titres.
Une blockchain peut rendre un actif transférable 24h/24 et 7j/7, mais une société cotée a toujours besoin de savoir qui a le droit de participer à ces événements. Si un jeton change de portefeuille alors que le registre faisant autorité ne change pas, les deux systèmes peuvent diverger. Résoudre ce problème de synchronisation est nécessaire avant que les actions onchain puissent reproduire toutes les fonctionnalités de la propriété traditionnelle.
Le rôle d'Equiniti est donc important. En tant que fournisseur de services de transfert et de services aux actionnaires, il opère précisément dans le segment du marché responsable des registres de propriété et des opérations sur titres. Son modèle de tokenisation décrit explicitement le registre des actionnaires comme le registre légal de propriété, tandis que la blockchain fonctionne comme une couche d'automatisation et de représentation.
Cette architecture est délibérément plus conservatrice que l'idée de remplacer chaque registre traditionnel par une blockchain sans permission. Au lieu de cela, le modèle tente de connecter des actifs programmables à l'infrastructure juridique existante et de permettre aux deux systèmes d'évoluer ensemble.
Les opérations sur titres sont un problème plus difficile que la négociation
Une grande partie du débat sur la tokenisation se concentre sur un règlement plus rapide et une négociation 24h/24 et 7j/7 parce que ces avantages sont faciles à démontrer. Les opérations sur titres sont considérablement plus difficiles. Une division d'actions modifie le nombre de titres en circulation, une fusion peut modifier ou annuler des actions existantes, une offre publique d'achat nécessite une communication avec les détenteurs éligibles, et un dividende doit atteindre les bons investisseurs en fonction des dates d'enregistrement.
Pour que les titres tokenisés parrainés par l'émetteur fonctionnent à l'échelle institutionnelle, ces événements doivent se propager avec précision à travers les registres traditionnels et ceux de la blockchain. Le défi n'est pas seulement la synchronisation technique ; le système doit également satisfaire au droit des valeurs mobilières, aux déclarations fiscales, aux exigences d'identité et aux communications avec les investisseurs.
C'est pourquoi la tokenisation ne peut pas être évaluée uniquement par la vitesse des transactions. Un marché peut exécuter un échange de jetons en quelques secondes tout en manquant encore de l'infrastructure nécessaire pour administrer un titre public sur l'ensemble de son cycle de vie.
Pourquoi Bullish, Equiniti, Alpaca, Apex et DriveWealth sont-ils pertinents ?
La coalition rassemble différentes parties du cycle de vie des titres
La composition des participants est plus importante que le nombre d'entreprises impliquées. Bullish apporte une infrastructure de négociation d'actifs numériques, tandis qu'Equiniti représente l'expertise en matière de transfert et de registre des actionnaires. Alpaca, Apex Fintech Solutions et DriveWealth opèrent dans le courtage, la conservation et l'infrastructure de marché, donnant au groupe une exposition à bon nombre des fonctions qui se situent entre un émetteur et un investisseur.
Cela reflète la réalité que les titres tokenisés ne peuvent pas évoluer à grande échelle grâce à un seul protocole blockchain. L'émission, les registres de propriété, la conservation, la négociation, le règlement, la conformité et la liquidité sont des fonctions distinctes, et chacune a des exigences légales et opérationnelles existantes.
La coalition prévoit initialement de se concentrer sur la préservation des droits des émetteurs et des actionnaires, la construction de l'interopérabilité, le développement d'une infrastructure d'adoption et la création d'un écosystème de marché plus large. Elle prévoit également d'évaluer les architectures de contrats intelligents, les normes d'interopérabilité, les exigences réglementaires et les projets pilotes de produits. Ce sont des objectifs exploratoires plutôt que des normes achevées.
Cette distinction doit rester claire. La coalition n'a pas encore créé de spécification technique universelle pour les actions tokenisées, et y adhérer n'oblige pas un participant à émettre, coter ou fournir de la liquidité pour un quelconque titre.
Pourquoi la coalition se forme-t-elle maintenant ?
La politique de la SEC a fait passer l'industrie de la théorie à la mise en œuvre
Le timing est significatif. La coalition a été lancée une semaine après que la SEC a introduit son exemption d'innovation de cinq ans pour la négociation onchain limitée d'actions NMS tokenisées éligibles. Le cadre de la SEC exige que les actions tokenisées éligibles préservent les mêmes droits et privilèges que les actions traditionnelles correspondantes, rapprochant l'équivalence juridique du centre du débat américain sur la tokenisation.
La coalition ne doit pas être décrite comme un bras officiel de ce programme de la SEC. Il s'agit d'une initiative industrielle indépendante. Cependant, les développements réglementaires et industriels abordent clairement des questions structurelles connexes : si des titres réglementés commencent à être négociés via une infrastructure blockchain, le marché doit déterminer comment les droits de propriété restent attachés à ces actifs.
Cela crée une progression naturelle dans le marché américain de la tokenisation. Les développements antérieurs se concentraient sur la preuve que les titres pouvaient être émis numériquement. Les produits plus récents de DEX et de courtage ont démontré que les jetons liés aux actions pouvaient être négociés. La réglementation et l'infrastructure industrielle se tournent maintenant vers le problème plus difficile de la préservation des droits des actionnaires lorsque ces titres circulent entre les systèmes traditionnels et blockchain.
Cette séquence suggère que la tokenisation entre dans une phase plus mature où l'architecture juridique devient aussi importante que l'architecture technique.
L'interopérabilité pourrait être le problème technique le plus difficile
Les actions tokenisées et traditionnelles doivent rester économiquement synchronisées
La tokenisation parrainée par l'émetteur ne signifie pas que l'infrastructure traditionnelle des titres disparaît du jour au lendemain. La structure à court terme plus réaliste est la coexistence : les actions traditionnelles restent dans les systèmes établis tandis que les représentations tokenisées circulent via les réseaux blockchain.
Cela crée une exigence d'interopérabilité. Si un investisseur déplace un titre d'une garde conventionnelle vers un format tokenisé—ou inverse le processus—le registre total de propriété doit rester exact et une double émission ne peut pas se produire. Les opérations sur titres doivent également atteindre les deux formes de manière cohérente.
La coalition identifie explicitement l'interopérabilité entre l'infrastructure traditionnelle de compensation et de règlement, les réseaux blockchain, les modèles de jetons enveloppés et les cadres émergents de jetons de droits comme une priorité. Résoudre ce problème est essentiel car des représentations fragmentées de la même action pourraient créer un risque de réconciliation plutôt que de le réduire.
L'architecture de tokenisation la plus solide pourrait donc être celle qui rend fiable le mouvement entre les systèmes hérités et blockchain, plutôt que celle qui tente d'éliminer immédiatement l'infrastructure héritée.
Qu'est-ce qui pourrait ralentir la tokenisation parrainée par l'émetteur ?
La participation des émetteurs pourrait être une contrainte plus importante que la capacité de la blockchain
Les modèles parrainés par l'émetteur exigent que les sociétés cotées participent ou du moins reconnaissent la structure. Cela peut améliorer la clarté juridique mais peut ralentir la couverture des actifs par rapport aux plateformes tierces capables de créer rapidement une exposition synthétique à des centaines de titres.
Les sociétés cotées ont également peu d'incitation à adopter la tokenisation simplement parce que la technologie existe. Elles ont besoin d'avantages mesurables tels qu'un accès plus large des investisseurs, des coûts de service réduits, une meilleure visibilité de la propriété ou une levée de capitaux plus efficace. Si la tokenisation introduit une complexité opérationnelle supplémentaire sans offrir ces avantages, l'adoption pourrait rester limitée.
L'intégration des agents de transfert, les règles de garde et les normes inter-chaînes créent des défis supplémentaires. Une action tokenisée qui ne fonctionne que sur un seul réseau peut fragmenter la liquidité, tandis que le pontage du même titre sur plusieurs réseaux introduit des risques de synchronisation et de sécurité.
Le marché est donc confronté à un compromis entre rapidité et robustesse juridique. Les produits synthétiques peuvent évoluer rapidement ; les titres parrainés par l'émetteur peuvent évoluer plus lentement mais potentiellement offrir une base plus solide pour l'adoption institutionnelle.
Point de vue de MEXC : les actions tokenisées ont besoin de composabilité juridique
Les marchés crypto ont démontré une composabilité technique : les actifs peuvent circuler entre portefeuilles, DEX, marchés de prêt et contrats intelligents sans que chaque application reconstruise l'actif à partir de zéro. Les actions tokenisées font maintenant face au défi plus difficile de la composabilité juridique.
Un titre doit rester reconnaissable à travers les dividendes, les droits de vote, les dates d'enregistrement et les opérations sur titres, même lorsqu'il circule entre des applications financières programmables. Si la propriété sur blockchain peut voyager mais que les droits des actionnaires ne le peuvent pas, la tokenisation crée un actif techniquement efficace avec un cadre juridique incomplet.
Les titres tokenisés parrainés par l'émetteur tentent de combler cet écart en reliant les représentations blockchain à l'infrastructure officielle de propriété. Que ce modèle devienne dominant reste incertain, mais il répond à un problème que le volume de transactions seul ne peut résoudre.
Pour le marché des actions tokenisées, le prochain avantage concurrentiel pourrait donc être ni des blockchains plus rapides ni davantage de tickers cotés. Il pourrait être la capacité de faire fonctionner ensemble la liquidité, la programmabilité et la propriété formelle.
Les actions tokenisées deviennent plus crédibles lorsque les droits suivent le token
L'Issuer Sponsored Token Coalition représente un changement important dans le débat sur les actions tokenisées. Bullish, Equiniti, Alpaca, Apex Fintech Solutions et DriveWealth ne cherchent pas simplement à rendre les titres plus faciles à négocier onchain ; ils explorent une infrastructure destinée à préserver la relation entre les sociétés cotées et les investisseurs qui détiennent leurs actions.
Cette distinction est de plus en plus importante à mesure que les marchés d'actions tokenisées gagnent en liquidité. Un token peut offrir une excellente exposition aux prix et une transférabilité 24h/24 et 7j/7 tout en laissant l'investisseur avec des droits fondamentalement différents de ceux d'un actionnaire conventionnel. La tokenisation parrainée par l'émetteur tente de rendre la propriété numérique compatible avec les registres d'actionnaires faisant autorité, les opérations sur titres et les protections des investisseurs.
Le modèle reste confronté à des obstacles importants. Les sociétés cotées doivent y voir une valeur suffisante pour participer, l'infrastructure des agents de transfert doit s'intégrer aux réseaux blockchain et les marchés tokenisés et traditionnels doivent rester synchronisés. La coalition elle-même est un groupe de travail volontaire plutôt qu'une autorité réglementaire, de sorte que ses normes ne gagneront en importance que si les émetteurs et les acteurs du marché les adoptent réellement.
Néanmoins, la direction est significative. La première phase des actions tokenisées a prouvé que l'exposition aux actions peut circuler onchain. La phase suivante déterminera si la propriété réelle des actionnaires peut suivre. Si les titres tokenisés parrainés par l'émetteur peuvent résoudre ce problème, la tokenisation pourrait évoluer d'un nouveau format de négociation vers une véritable modernisation de l'infrastructure de propriété des titres.
Sources
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.