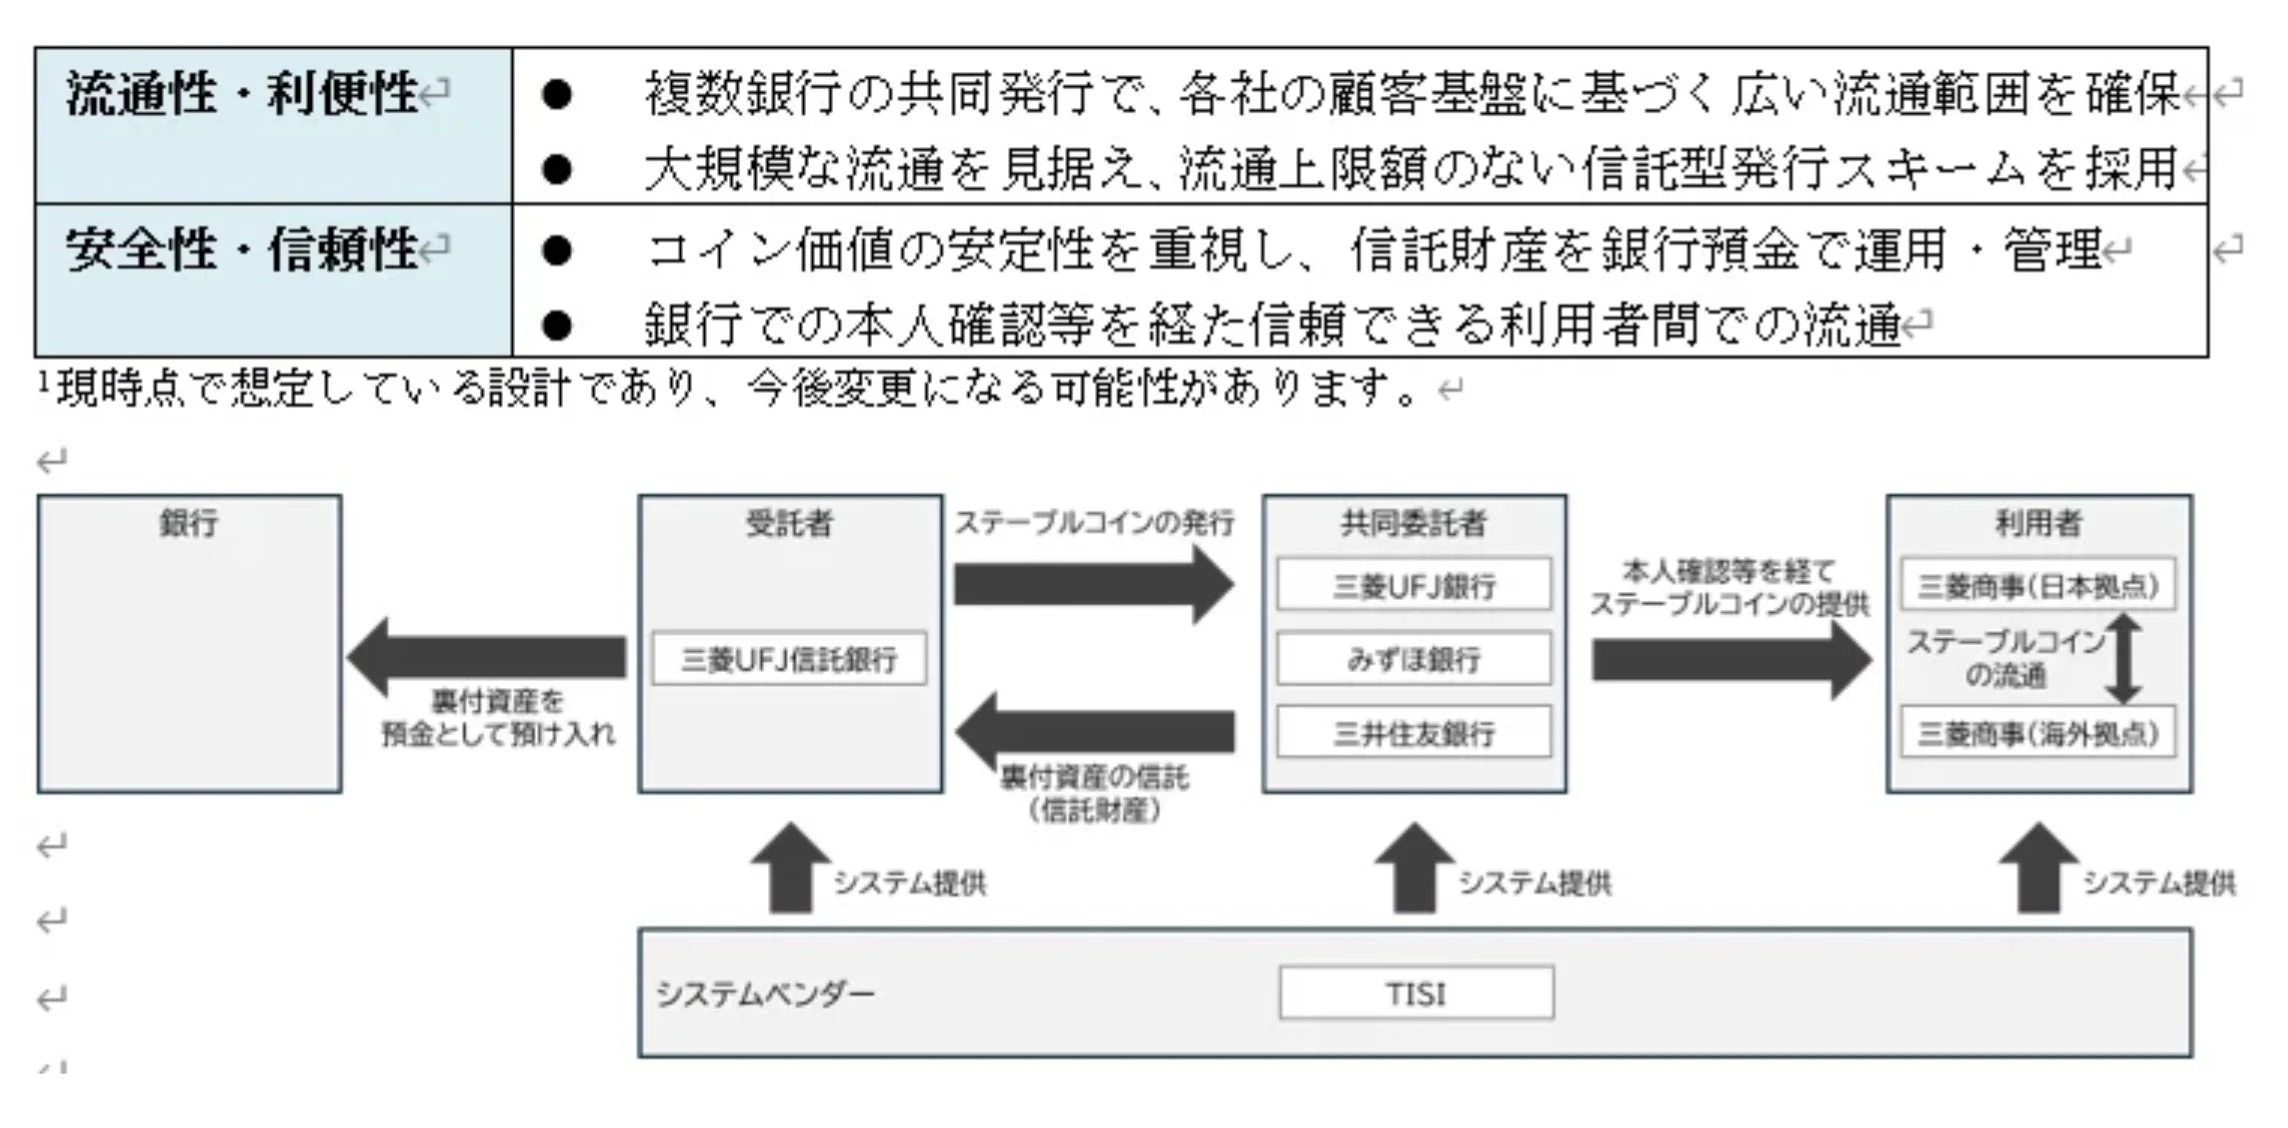
Les plus grandes mégabanques japonaises (MUFG, Mizuho et SMBC), ainsi que Mitsubishi UFJ Trust et TISI Inc., ont officiellement annoncé l'achèvement réussi des premiers essais conjoints d'un stablecoin en yen.
Dans le cadre d'un projet pilote fermé supervisé par l'Agence des services financiers (FSA) de l'État, les partenaires ont testé des règlements transfrontaliers pour le géant du commerce Mitsubishi Corporation. Les stablecoins, émis avec le statut de « droits de bénéficiaire de fiducie », ont parcouru tout le cycle, de l'émission au remboursement final en monnaie fiduciaire, sans défaillance.
Le lancement commercial du système est prévu avant la fin de l'exercice fiscal en cours.
Quel est le rapport avec le XRP ? (En fait, beaucoup)
Officiellement, Ripple n'est pas mentionné dans les documents du consortium. Cependant, dans le contexte du marché japonais, ce test est inévitablement examiné à travers le prisme de l'écosystème du XRP Ledger (XRPL), puisque les trois « grandes » mégabanques ont toutes un long historique d'intégration avec les technologies de Ripple. Toute initiative bancaire de blockchain dans le pays repose en grande partie sur les fondations posées par ce réseau au fil de nombreuses années.
Dès 2017, MUFG, Mizuho et SMBC ont rejoint un consortium bancaire à grande échelle sous l'égide de SBI Ripple Asia, créé pour mettre en œuvre les technologies RippleNet pour des règlements instantanés nationaux et transfrontaliers. Ce lien institutionnel se poursuit au stade actuel.
Récemment, dans le cadre du programme japonais d'innovation des infrastructures financières, Mizuho Bank et la branche d'investissement de SMBC ont conclu des accords directs avec Ripple Labs pour déployer une infrastructure de tokenisation d'actifs du monde réel (RWA) et des solutions DeFi institutionnelles spécifiquement sur le XRP Ledger.
Le lancement de leur propre yen numérique sur la plateforme Progmat (créée par MUFG sur la blockchain Avalanche) ressemble à une tentative des mégabanques de construire une alternative isolée aux ponts de liquidité externes tels que le XRP, afin de contrôler pleinement la conformité et les frais au sein de la verticale bancaire traditionnelle.
La configuration qui en résulte indique une possible division du marché à l'avenir. D'une part, l'infrastructure fermée des mégabanques et de la plateforme Progmat tentera probablement de s'emparer du secteur conservateur des transferts B2B intra-entreprises.
D'autre part, le lancement parallèle du stablecoin dollar réglementé RLUSD de Ripple par SBI Holdings et la liquidité bien développée du XRP pourraient préserver la dominance dans le commerce de détail transfrontalier et les services fintech ouverts.
L'intégration mutuelle des plateformes bancaires avec l'industrie Web3, y compris leur participation aux sommets XRP Tokyo, n'exclut pas un scénario dans lequel le lancement commercial du yen numérique ne déplacera pas le XRPL, mais pourrait plutôt conduire à la formation d'un paysage segmenté où la monnaie fiduciaire d'entreprise et les actifs numériques ouverts coexistent au niveau des passerelles de liquidité.