Aperçu
Le Financial Accounting Standards Board envisage des orientations qui pourraient permettre à certains actifs numériques, y compris les stablecoins éligibles, d'être traités comme des équivalents de trésorerie selon les principes existants des U.S. GAAP. La proposition ne déclare pas que les stablecoins sont de la trésorerie et ne rend pas automatiquement l'USDC, l'USDT ou tout jeton indexé sur le dollar éligible. Au lieu de cela, le FASB clarifie comment la définition existante des équivalents de trésorerie pourrait s'appliquer lorsqu'un actif numérique dispose de réserves appropriées, d'une convertibilité fiable et de droits de rachat contractuels éligibles.
Cette distinction est importante car les stablecoins en tant qu'équivalents de trésorerie seraient une classification comptable, et non une déclaration selon laquelle les stablecoins portent le même risque économique que les dépôts bancaires assurés. Les délibérations du FASB se sont concentrées sur le montant et la composition des réserves, le rachat direct à la demande auprès de l'émetteur et la conformité aux lois et réglementations pertinentes. Le projet propose également une divulgation renforcée des catégories significatives d'équivalents de trésorerie.
L'impact potentiel sur les entreprises est plus important qu'un simple changement comptable technique. Les stablecoins sont de plus en plus utilisés dans les paiements, les règlements transfrontaliers et les flux de trésorerie. Si certains jetons peuvent satisfaire aux critères d'équivalent de trésorerie, les directeurs financiers et les équipes de trésorerie pourraient être en mesure de les évaluer dans le cadre de la liquidité de l'entreprise plutôt que comme une allocation crypto distincte. Cependant, les orientations restent à l'état de proposition, et l'éligibilité comptable n'éliminerait pas le risque lié à l'émetteur, aux réserves, au rachat, à la blockchain ou à la réglementation.
Points clés à retenir
- Le FASB clarifie quand certains actifs numériques peuvent répondre à la définition existante d'équivalent de trésorerie.
- La proposition ne classe pas automatiquement tous les stablecoins comme de la trésorerie.
- La qualité des réserves et les droits de rachat contractuels directs sont au cœur de l'analyse.
- Le traitement en tant qu'équivalent de trésorerie pourrait rendre les stablecoins plus pratiques pour la trésorerie d'entreprise et le règlement.
- Une divulgation renforcée signifie que les stablecoins éligibles ne disparaîtraient pas simplement dans un solde de trésorerie générique.
Que propose réellement le FASB pour les stablecoins ?
Le projet du FASB aborde un problème que les orientations comptables existantes n'avaient pas anticipé à l'origine : certains actifs numériques sont conçus pour se comporter économiquement comme des instruments en dollars hautement liquides, mais leur structure juridique et leurs mécanismes de rachat peuvent différer considérablement des dépôts bancaires traditionnels ou des produits du marché monétaire.
Plutôt que de créer une catégorie entièrement nouvelle appelée « trésorerie numérique », le FASB a adopté une approche fondée sur des principes. Il envisage des exemples illustratifs dans le cadre du Topic 230, Statement of Cash Flows, pour montrer comment la définition existante d'équivalent de trésorerie devrait être appliquée à certains actifs numériques.
L'analyse met l'accent sur plusieurs caractéristiques, notamment la composition des réserves et la nature du droit contractuel d'un détenteur d'obtenir de la trésorerie directement auprès de l'émetteur.
Cela signifie qu'un jeton se négociant à 1,00 $ sur une bourse ne serait pas éligible simplement parce que son prix de marché semble stable. La question comptable est plus profonde : L'entreprise déclarante peut-elle convertir de manière fiable l'actif en un montant de trésorerie connu, avec un risque insignifiant de variation de valeur ?
Pour un contexte connexe sur la proposition comptable, voir l'analyse de MEXC sur les stablecoins en tant qu'équivalents de trésorerie et ce que propose le FASB.
Les stablecoins peuvent-ils vraiment être classés comme équivalents de trésorerie ?
Potentiellement, mais seulement lorsque les faits soutiennent la classification.
Le cadre actuel du FASB préserve la définition existante plutôt que de faire du « stablecoin » lui-même une catégorie comptable. Une entreprise devrait donc évaluer l'actif spécifique qu'elle détient et les droits contractuels attachés à cette détention.
Trois questions sont particulièrement importantes :
- Qu'est-ce qui soutient le jeton ? Le montant, la qualité et la liquidité des réserves comptent.
- Le détenteur peut-il racheter directement ? L'accès contractuel à l'émetteur est matériellement différent du fait de dépendre uniquement d'une bourse.
- Le montant du rachat est-il connu ? Un jeton censé se négocier près de 1 $ n'est pas nécessairement la même chose qu'un droit juridiquement exécutoire de recevoir 1 $.
C'est pourquoi la stabilité du marché n'est pas la même chose que la convertibilité contractuelle en trésorerie.
Un stablecoin peut se négocier autour du pair pendant des années et avoir néanmoins un dossier comptable plus faible si un détenteur corporatif ne dispose pas de droits de rachat directs exécutoires ou si les actifs de réserve introduisent une incertitude matérielle sur la valeur.
Pourquoi les droits de rachat importent plus qu'un prix de 1 $
Les marchés des stablecoins se concentrent souvent sur la question de savoir si un jeton reste proche de son ancrage. L'analyse comptable doit examiner ce qui se passe sous ce prix de marché.
Imaginez deux jetons qui se négocient tous les deux à 1 $.
L'un est adossé à des actifs liquides de haute qualité, donne au détenteur un droit exécutoire de racheter directement auprès de l'émetteur à la demande et restitue un montant de trésorerie connu.
L'autre maintient son prix principalement grâce à la liquidité du marché secondaire et à l'arbitrage, mais ne donne au détenteur aucune relation de rachat direct avec l'émetteur.
Du point de vue d'un trader, les deux peuvent sembler stables pendant les marchés normaux. Du point de vue d'une trésorerie, ce sont des actifs matériellement différents.
Cette distinction devient particulièrement importante en période de stress. La liquidité des exchanges peut se détériorer, les teneurs de marché peuvent se retirer et les prix des tokens peuvent temporairement s'éloigner du pair. Un droit de rachat contractuel direct offre potentiellement une voie distincte vers la trésorerie.
L'approche du FASB éloigne donc l'analyse des stablecoins d'entreprise d'une question simple—
« Reste-t-il à 1 $ ? »
—et la rapproche d'une question plus institutionnelle :
« Qu'est-ce qui garantit juridiquement et économiquement mon chemin de ce token vers la trésorerie ? »
Les stablecoins comme équivalents de trésorerie pourraient changer les décisions de trésorerie
L'adoption des stablecoins en entreprise a souvent été discutée sous l'angle des paiements. Les entreprises peuvent utiliser des réseaux blockchain pour déplacer de la valeur en dehors des fenêtres bancaires conventionnelles, régler des obligations transfrontalières et potentiellement réduire le montant de trésorerie prépositionné auprès d'intermédiaires.
La classification comptable ajoute une autre couche.
Si un stablecoin éligible peut être traité dans la trésorerie et les équivalents de trésorerie, une équipe de trésorerie pourrait ne plus avoir besoin de considérer chaque solde de stablecoin principalement comme un investissement crypto distinct. Il pourrait plutôt faire partie de l'architecture de liquidité plus large de l'entreprise, sous réserve de la politique comptable et des contrôles de risque de l'entreprise.
Cela change la question opérationnelle de :
« L'entreprise devrait-elle investir dans la crypto ? »
à quelque chose de plus proche de :
« Quels instruments de règlement l'entreprise peut-elle utiliser en toute sécurité dans sa pile de liquidité ? »
Les cas d'utilisation possibles incluent le règlement des fournisseurs, les transferts intragroupe, le rééquilibrage de trésorerie et les mouvements de fonds de roulement transfrontaliers.
Le changement comptable seul ne forcerait pas les entreprises à adopter ces outils. Les politiques de trésorerie d'entreprise peuvent être plus conservatrices que les GAAP, tandis que les auditeurs, les prêteurs et les conseils d'administration peuvent imposer des exigences supplémentaires. Mais réduire l'incertitude de classification pourrait éliminer une source de friction institutionnelle.
Stablecoins vs équivalents de trésorerie traditionnels
Les stablecoins peuvent partager certaines caractéristiques avec les instruments de gestion de trésorerie existants tout en conservant des structures de risque très différentes.
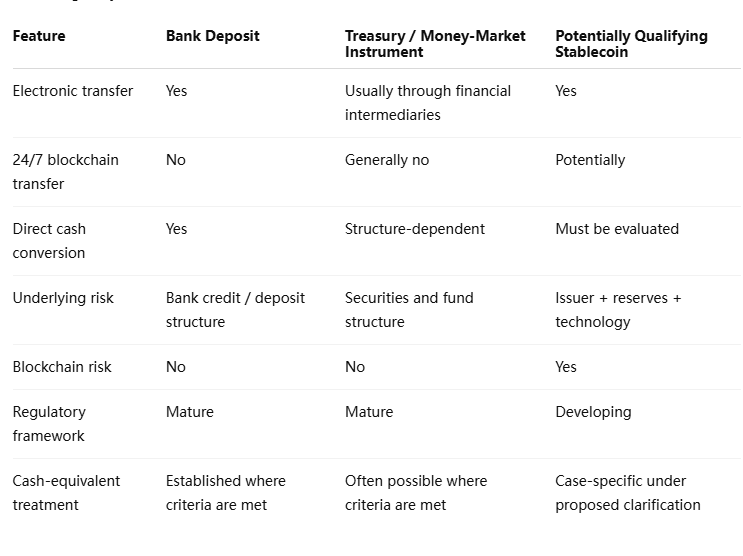
La catégorie comptable n'efface donc pas les différences économiques.
Un stablecoin qui se qualifie comme équivalent de trésorerie pourrait encore exposer son détenteur à des problèmes de clé privée ou de garde, à des pannes de blockchain, à des opérations de l'émetteur et à un risque de gestion des réserves. Un dépôt bancaire comporte une créance juridique différente et peut bénéficier de cadres de protection des dépôts qui ne s'appliquent pas aux stablecoins.
Une même présentation comptable ne signifie pas un même profil de risque.
Pourquoi la divulgation peut être aussi importante que la classification
L'une des parties les plus importantes du projet du FASB reçoit moins d'attention que le titre sur les stablecoins. Le Conseil a également décidé d'exiger la divulgation des classes significatives et des montants associés d'équivalents de trésorerie.
Cela signifie que l'adoption des stablecoins en entreprise pourrait devenir plus visible plutôt que moins visible.
Supposons qu'une entreprise déclare finalement 2 milliards de dollars en trésorerie et équivalents de trésorerie. Si les stablecoins en constituent une part importante, une divulgation renforcée pourrait permettre aux investisseurs de distinguer ces avoirs des dépôts bancaires, des instruments du marché monétaire et d'autres actifs à court terme.
Cela compte parce que deux entreprises avec des soldes de trésorerie identiques en apparence peuvent avoir des profils de liquidité matériellement différents selon ce qui se trouve dans ce chiffre.
L'exigence de divulgation peut donc résoudre une tension importante. Les stablecoins peuvent se qualifier pour un traitement comptable cohérent avec leurs caractéristiques de liquidité, tandis que les investisseurs reçoivent toujours les informations nécessaires pour évaluer leurs risques distincts.
Pour les analystes, la question future pourrait ne pas être simplement « Combien de trésorerie l'entreprise détient-elle ? » mais « Quelles formes d'instruments assimilables à de la trésorerie composent cette liquidité ? »
USDC ou USDT pourraient-ils se qualifier ?
La proposition ne doit pas être interprétée comme une désignation officielle de stablecoins individuels.
Le FASB établit un cadre comptable, pas une liste blanche. Une entreprise appliquant les orientations devrait examiner le token concerné, la structure des réserves, le contrat de rachat, la relation avec l'émetteur et les réglementations applicables.
Cette distinction devient importante pour les détenteurs institutionnels, car leurs droits peuvent différer de ceux des utilisateurs ordinaires du marché secondaire. Une entreprise disposant d'un accès direct à l'émetteur peut avoir une position de remboursement différente de celle d'un détenteur de détail qui ne peut vendre un jeton que sur une plateforme d'échange.
Par conséquent :
- un prix stable à lui seul est insuffisant ;
- une marque bien connue à elle seule est insuffisante ;
- une capitalisation boursière importante à elle seule est insuffisante ;
- la liquidité sur les plateformes d'échange à elle seule est insuffisante.
La relation juridique et économique entre le détenteur et l'émetteur est importante.
Cela signifie également que le même jeton pourrait nécessiter une analyse plus nuancée qu'une simple règle sectorielle ne le suggère. Les entreprises doivent évaluer leurs propres faits et circonstances plutôt que de supposer que chaque jeton libellé en dollars reçoit un traitement identique.
Comment le traitement comptable pourrait-il affecter les paiements des entreprises ?
Le lien entre la comptabilité et l'adoption des paiements est indirect mais puissant.
L'infrastructure des stablecoins a déjà commencé à s'intégrer dans les systèmes de trésorerie des entreprises et les plateformes de paiement. L'argument opérationnel est simple : les dollars numériques peuvent circuler en continu, être réglés sur des réseaux blockchain et prendre en charge des transferts programmables.
Mais un canal de paiement d'entreprise est plus facile à adopter lorsque le service comptable sait comment déclarer l'actif qui y circule.
Si les stablecoins éligibles peuvent être classés dans les équivalents de trésorerie, les équipes financières pourraient être en mesure d'intégrer l'utilisation des paiements aux politiques ordinaires de gestion de trésorerie plus naturellement. Une entreprise pourrait recevoir un stablecoin d'un client, le conserver temporairement pour un règlement opérationnel et le redéployer vers un autre fournisseur sans traiter l'ensemble du flux de travail comme un programme d'investissement cryptographique distinct.
Cela pourrait réduire l'écart entre l'infrastructure de paiement en stablecoins et l'infrastructure de bilan en stablecoins.
Ce n'est toujours pas une solution complète. Le traitement fiscal, les mandats de trésorerie, les limites de contrepartie et la réglementation propre à chaque juridiction restent des questions distinctes. La clarification comptable élimine un obstacle ; elle ne les élimine pas tous.
Point de vue de MEXC : L'adoption des stablecoins devient une question de trésorerie
Le changement le plus important est que l'adoption des stablecoins dépasse le service crypto. À mesure que les dollars numériques entrent dans les plateformes ERP, les réseaux de paiement et les systèmes de règlement d'entreprise, les décisions impliquent de plus en plus les directeurs financiers, les contrôleurs de gestion, les auditeurs et les comités de trésorerie.
Les travaux du FASB s'inscrivent directement dans cette transition.
Un trésorier d'entreprise ne demande pas seulement si un transfert blockchain est plus rapide. Le trésorier demande comment l'actif est classé, s'il est disponible en période de stress, qui est redevable de l'obligation de remboursement, comment il apparaît dans les rapports de liquidité et s'il satisfait à la politique interne de gestion de trésorerie.
Si les stablecoins en tant qu'équivalents de trésorerie deviennent réalisables dans le cadre des orientations finales, les gagnants seront probablement les produits qui combinent la fonctionnalité blockchain avec une qualité de réserves solide, un remboursement juridiquement clair et un accès opérationnel institutionnel.
La question concurrentielle à long terme pourrait donc passer de quel stablecoin a le plus grand volume d'échanges crypto à quel stablecoin peut fonctionner de la manière la plus convaincante au sein de la gestion conventionnelle de la liquidité d'entreprise.
Risques et limites
La proposition comptable ne doit pas être interprétée comme une large approbation institutionnelle des stablecoins.
- Risque lié à la proposition : les travaux actuels du FASB restent soumis à une procédure régulière et les orientations finales peuvent différer.
- Risque lié à l'émetteur : la classification en équivalent de trésorerie n'élimine pas l'exposition à l'entité responsable des réserves et du remboursement.
- Risque lié aux réserves : la qualité et la liquidité des actifs restent importantes en période de stress.
- Risque de remboursement : la liquidité sur les plateformes d'échange n'est pas la même chose qu'un droit de remboursement exécutoire auprès de l'émetteur.
- Risque opérationnel : les transferts blockchain introduisent des risques liés aux portefeuilles, à la garde et au réseau.
- Risque politique : une entreprise peut satisfaire aux exigences des PCGR mais interdire néanmoins les stablecoins en vertu de sa propre politique de trésorerie.
- Jugement d'audit : la classification nécessite des preuves et peut nécessiter une réévaluation continue.
Les exigences de divulgation proposées signifient également que les entreprises ne doivent pas supposer que le traitement en équivalent de trésorerie rend l'exposition aux stablecoins invisible pour les investisseurs. Les participations importantes pourraient plutôt faire l'objet d'une présentation plus claire.
Les stablecoins pourraient entrer dans la trésorerie des entreprises—sous des conditions strictes
L'importance des stablecoins en tant qu'équivalents de trésorerie ne réside pas dans le fait que le FASB s'apprête à déclarer les jetons numériques équivalents à des dollars. L'évolution plus précise est que les normalisateurs comptables sont confrontés à une nouvelle catégorie d'actifs qui peuvent combiner une valeur proche du pair, un remboursement direct et une liquidité élevée avec un règlement natif sur blockchain.
L'approche proposée par le FASB maintient un test exigeant. L'étiquette d'un jeton et son ancrage au marché ne suffisent pas. La composition des réserves, les droits contractuels directs de remboursement, la convertibilité en un montant connu de trésorerie et la réglementation applicable font tous partie de l'évaluation.
Si les orientations deviennent définitives, les conséquences pourraient aller au-delà de la présentation des états financiers. Les équipes de trésorerie d'entreprise disposeraient d'un cadre comptable plus clair pour décider si certains stablecoins peuvent participer à la gestion de trésorerie, aux mouvements de fonds de roulement et aux flux de règlement. Cela pourrait compléter l'infrastructure de paiement d'entreprise déjà en cours de développement autour des stablecoins réglementés.
Cependant, la classification comptable ne peut pas éliminer le risque économique sous-jacent. Un stablecoin reste dépendant de son émetteur, de ses réserves, de son architecture de remboursement et de sa technologie, même lorsqu'il apparaît dans la même catégorie d'états financiers que d'autres équivalents de trésorerie.
Le changement structurel n'est donc pas « la crypto devient de la trésorerie ». C'est que certains instruments de règlement numériques peuvent devenir suffisamment similaires à de la trésorerie pour que les cadres comptables conventionnels les évaluent aux côtés des outils de liquidité traditionnels. Si cela se produit, l'adoption des stablecoins pourrait être de plus en plus motivée par l'utilité pour la trésorerie plutôt que par la spéculation sur le marché crypto.
Sources
Rapport quotidien on-chain de MEXC — Les stablecoins pourraient être classés comme équivalents de trésorerie :
https://www.mexc.com/en-GB/learn/article/mexc-on-chain-daily-report-stablecoins-may-be-classified-as-cash-equivalents/1
Financial Accounting Standards Board — Équivalents de trésorerie : amélioration de la divulgation et classification de certains actifs numériques :
https://fasb.org/projects/current-projects/classification-of-certain-digital-assets-as-cash-equivalents-423255
Historique des projets du FASB — Équivalents de trésorerie et certains actifs numériques :
https://fasb.org/projects/current-projects/projects-history/cash-equivalents%E2%80%94disclosure-enhancement-and-classification-of-certain-digital-assets-423255
Procès-verbal de la réunion du conseil d'administration du FASB du 15 avril 2026 :
https://storage.fasb.org/Crypto2S-Minutes-20260415.pdf
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est très volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.