Aperçu
Chainlink aide les institutions financières à connecter leurs systèmes bancaires existants et leur infrastructure de signature de clés au registre basé sur la blockchain de Swift, ajoutant une couche d'interopérabilité à l'une des initiatives de dépôts tokenisés les plus importantes du secteur bancaire mondial. Swift a déjà identifié 17 banques sur six continents pour ses premiers pilotes de transactions en direct, notamment Citi, HSBC, Standard Chartered, UBS, Wells Fargo, DBS, BNY, MUFG et UOB. L'objectif est de prendre en charge les paiements transfrontaliers 24h/24 et 7j/7 à l'aide de dépôts bancaires commerciaux tokenisés sans forcer les institutions participantes à abandonner leurs propres bilans, registres ou infrastructures de règlement.
L'architecture est plus importante que le titre. Les dépôts tokenisés de SWIFT ne signifient pas que 17 banques déplacent les dépôts des clients sur une blockchain partagée unique. Les dépôts tokenisés émis par les banques restent sur des registres détenus par les banques, tandis que le registre blockchain de Swift coordonne les engagements de paiement entre les institutions. Chainlink Runtime Environment, ou CRE, fournit l'orchestration des flux de travail et la connectivité, tandis que les banques conservent le contrôle des clés utilisées pour autoriser les transactions.
Le règlement final reste également connecté à des mécanismes existants tels que les systèmes de règlement brut en temps réel. Le modèle est donc une refonte progressive des paiements institutionnels plutôt qu'un remplacement total de la banque correspondante. Son importance réside dans le fait de rendre la monnaie bancaire commerciale réglementée programmable et interopérable entre les institutions tout en préservant les cadres juridiques et opérationnels que les banques utilisent déjà.
Points clés à retenir
- Swift a 17 banques qui préparent des pilotes de transactions en direct initiaux impliquant des dépôts tokenisés.
- Chainlink CRE connecte les systèmes bancaires, l'infrastructure de signature et le registre blockchain de Swift sans prendre le contrôle des clés d'autorisation des transactions.
- Les dépôts tokenisés restent sur le registre et le bilan de chaque banque.
- Le registre de Swift coordonne les engagements de paiement interbancaires avant le règlement final via des mécanismes établis.
- L'opportunité stratégique réside dans l'interopérabilité entre différentes formes de monnaie bancaire réglementée plutôt que de forcer les institutions à utiliser une blockchain universelle unique.
Comment fonctionnent réellement les dépôts tokenisés SWIFT ?
Les 17 banques ne déplacent pas les dépôts sur une seule blockchain
Le point structurel le plus important est que le modèle de Swift ne crée pas une blockchain mondiale unique sur laquelle chaque banque participante émet des dépôts. Les dépôts tokenisés restent des passifs de la banque commerciale qui les a émis et continuent de vivre sur des registres détenus par les banques. Swift introduit une couche d'orchestration partagée qui permet aux institutions de coordonner ces formes distinctes de monnaie bancaire commerciale numérique dans un flux de paiement commun.
Il s'agit d'une architecture fondamentalement différente d'un réseau de stablecoins public. Dans un modèle de stablecoin, plusieurs utilisateurs interagissent avec un seul jeton émis sous une structure de réserve et de remboursement unique. Dans un modèle de dépôt tokenisé, la monnaie de Citi reste un passif de Citi, la monnaie de HSBC reste un passif de HSBC et chaque institution conserve sa propre gouvernance et sa relation bilancielle avec les clients. Le rôle de Swift est de rendre ces formes de monnaie bancaire émises indépendamment suffisamment interopérables pour prendre en charge les transferts transfrontaliers.
Ce modèle explique également pourquoi la participation de 17 banques est importante. Les dépôts tokenisés ont une valeur transfrontalière limitée si chaque institution exploite un système de monnaie numérique isolé. L'effet de réseau n'émerge que lorsque des banques distinctes peuvent coordonner leurs obligations de manière fiable. Swift a déclaré que le premier groupe s'étend sur six continents, ce qui fait du pilote autant un test d'interopérabilité qu'un test de blockchain.
Pour un aperçu plus large du pilote et des institutions impliquées, voir le Rapport quotidien on-chain de MEXC : Chainlink connecte 17 banques pour le pilote de dépôts tokenisés SWIFT.
Que fait réellement Chainlink CRE ?
Le rôle de Chainlink est principalement l'orchestration et la connectivité plutôt que la garde. Son Runtime Environment est conçu pour connecter les systèmes internes d'une institution financière et son infrastructure de signature de clés au registre de Swift et aux contrats intelligents impliqués dans le flux de travail des dépôts tokenisés. Crucialement, les institutions participantes conservent le contrôle des clés privées utilisées pour autoriser les transactions.
Cette séparation est importante pour les banques réglementées. Le déplacement des flux de paiement institutionnels vers une infrastructure blockchain ne signifie pas qu'une banque peut externaliser l'autorisation ou la gouvernance vers un protocole externe. Les hiérarchies d'approbation existantes, les contrôles de sécurité et les politiques opérationnelles doivent toujours s'appliquer. CRE est conçu pour coordonner le flux de travail autour de ces contrôles plutôt que de les remplacer.
En termes pratiques, une banque pourrait conserver des dépôts tokenisés sur son propre registre, autoriser une transaction à l'aide de son infrastructure de signature existante et utiliser des flux de travail pris en charge par Chainlink pour communiquer avec la couche d'orchestration de Swift. Swift peut alors synchroniser l'obligation interbancaire avant que le règlement final n'ait lieu via le mécanisme bancaire convenu.
Cette architecture est plus proche d’un middleware pour la finance programmable que d’un portefeuille crypto. La valeur ne réside pas dans le fait que Chainlink détienne l’argent de la banque ; elle réside dans le fait que différents systèmes peuvent communiquer sans exiger que chaque institution reconstruise sa pile de paiement à partir de zéro.
Pourquoi Swift a-t-il besoin d’un registre blockchain ?
Un état partagé est plus important que le simple envoi plus rapide de messages
Swift exploite déjà un réseau mondial de messagerie financière très efficace, de sorte que l’argument en faveur de la blockchain ne peut pas se réduire à « le Swift traditionnel est lent ». Swift a précédemment rapporté qu’une large majorité des messages de paiement atteignent les banques bénéficiaires en quelques minutes. Le problème plus difficile réside dans la coordination de l’argent et des obligations derrière ces messages entre institutions, fuseaux horaires et fenêtres d’exploitation.
Un registre partagé ajoute une capacité différente : un état synchronisé. Au lieu que chaque banque ne conserve que sa propre vision d’un paiement transfrontalier et ne réconcilie la transaction via plusieurs systèmes, les institutions participantes peuvent se référer à une couche d’orchestration commune qui enregistre et coordonne les engagements de paiement.
Cela devient particulièrement précieux lorsque les dépôts tokenisés sont disponibles 24 heures sur 24. Un paiement initié un week-end peut être représenté et coordonné numériquement même lorsque certaines parties de l’infrastructure bancaire traditionnelle fonctionnent selon des horaires réduits. Le registre peut également aider les institutions à déterminer si les fonds requis sont disponibles avant qu’une obligation ne soit exécutée, améliorant ainsi la visibilité sur les liquidités.
Le gain d’efficacité potentiel provient donc de la combinaison de la messagerie avec un état de transaction partagé et programmable. La blockchain est utile ici non pas parce que chaque fonction bancaire bénéficie de la décentralisation, mais parce que plusieurs institutions ont besoin d’un environnement synchronisé dans lequel des formes indépendantes de monnaie numérique peuvent interagir.
Pourquoi les paiements 24/7 changent la gestion des liquidités
La banque transfrontalière est fortement influencée par le temps. Les équipes de trésorerie gèrent le financement en fonction des heures limites des marchés, des heures d’ouverture des banques centrales et de la disponibilité des banques correspondantes. Lorsque les obligations ne peuvent pas être réglées immédiatement, les institutions peuvent avoir besoin de maintenir des coussins de liquidité plus importants ou de prépositionner des liquidités dans différentes juridictions.
Les dépôts tokenisés de SWIFT pourraient réduire une partie de cette friction temporelle. Si les banques peuvent coordonner de la monnaie de banque commerciale tokenisée pendant la nuit et les week-ends, les équipes de trésorerie gagnent une plus grande flexibilité quant au moment où les obligations de paiement sont créées et gérées. L’avantage n’est pas seulement un transfert plus rapide pour le consommateur ; il peut aussi réduire le montant de capital immobilisé pendant les périodes d’attente opérationnelle.
Cependant, l’avantage en matière de liquidité ne doit pas être surestimé. Un registre blockchain peut fonctionner en continu, mais les mécanismes de règlement final, la monnaie de banque centrale et les processus réglementaires locaux peuvent encore avoir des contraintes opérationnelles définies. Une coordination permanente ne produit pas automatiquement un règlement 24/7 entièrement atomique pour chaque devise et juridiction.
La véritable innovation est donc une extension progressive des horaires bancaires plutôt que l’élimination immédiate de toutes les fenêtres de règlement.
Dépôts tokenisés SWIFT vs stablecoins
Les deux mettent l’argent sur des rails numériques, mais le passif est différent
Les dépôts tokenisés et les stablecoins peuvent sembler similaires du point de vue de l’interface utilisateur, car tous deux peuvent représenter des unités numériques libellées en monnaie fiduciaire. Sur le plan économique et juridique, cependant, ils peuvent être des instruments très différents.
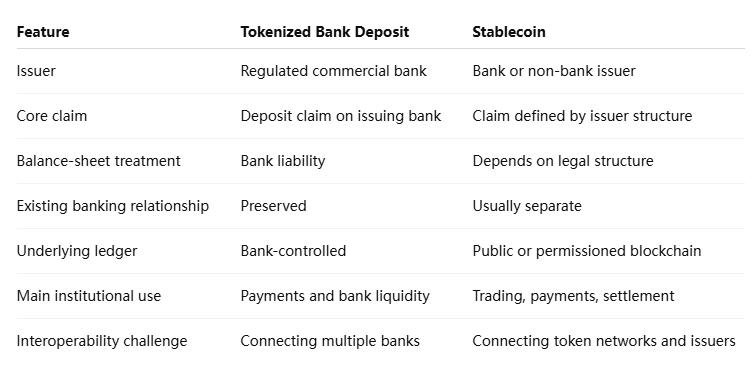
Un dépôt tokenisé améliore la représentation technologique de la monnaie de banque commerciale sans nécessairement modifier la relation sous-jacente débiteur-créancier. Cette familiarité est attrayante pour les banques, car le traitement du capital, les processus de conformité et les relations clients peuvent rester plus proches des modèles bancaires existants.
Les stablecoins peuvent offrir une portabilité plus large à travers les marchés crypto, tandis que les dépôts tokenisés peuvent s’intégrer plus naturellement dans les bilans bancaires réglementés. Les deux modèles sont donc plus susceptibles de coexister que de voir l’un éliminer l’autre.
Swift remplace-t-il les systèmes de règlement existants ?
Le registre coordonne les engagements de paiement avant le règlement final
Non. Swift et Chainlink décrivent tous deux le registre blockchain comme une couche d’orchestration opérant avant le règlement final. Le transfert ultime de la monnaie de banque centrale ou de la monnaie de règlement convenue peut encore avoir lieu via des mécanismes existants tels que les systèmes de règlement brut en temps réel.
Cette distinction est cruciale car elle révèle comment les grands systèmes financiers adoptent généralement les nouvelles technologies. Les banques remplacent rarement l’intégralité de leur infrastructure de paiement d’un seul coup. Une approche plus réaliste consiste à insérer des composants programmables là où ils résolvent des inefficacités spécifiques tout en préservant les systèmes qui fournissent déjà la finalité juridique et la certitude réglementaire.
Dans ce modèle, une banque peut obtenir certains avantages de la blockchain—état partagé, programmabilité et coordination continue—sans exiger que les banques centrales placent immédiatement chaque actif de règlement sur le même registre.
Avec le temps, cette frontière pourrait évoluer. Davantage d'actifs de règlement pourraient être tokenisés et les systèmes de banque centrale pourraient développer une plus grande interopérabilité avec les registres distribués. Mais l'architecture actuelle de Swift doit être comprise comme un modèle hybride plutôt que comme une migration complète des paiements mondiaux vers la blockchain.
Pourquoi 17 banques mondiales sont-elles importantes ?
La valeur d'un réseau de paiements transfrontaliers dépend fortement des effets de réseau. Un système de dépôts tokenisés reliant deux banques peut démontrer la faisabilité technique, mais il ne peut pas résoudre l'interopérabilité mondiale. Le groupe initial de Swift comprend des institutions d'Amérique du Nord, d'Europe, d'Asie, du Moyen-Orient, d'Afrique et d'Amérique latine, créant ainsi un test beaucoup plus large de la manière dont la monnaie bancaire commerciale peut circuler entre les juridictions.
Cette diversité accroît également la complexité. Chaque banque a des systèmes internes, des contrôles de sécurité, des obligations réglementaires et des structures de bilan différents. Un pilote réussi doit donc prouver non seulement que les dépôts tokenisés peuvent être transférés techniquement, mais aussi que les institutions peuvent les intégrer sans briser leurs modèles de conformité et d'exploitation existants.
La participation ne doit pas être confondue avec une adoption complète en production. Les 17 institutions sont des participants précoces, et l'échelle des transactions, la couverture des devises et l'utilisation commerciale restent à démontrer. Ce que le groupe fournit, c'est un environnement suffisamment diversifié pour tester si une couche d'orchestration commune peut fonctionner à travers des systèmes bancaires fondamentalement différents.
Quels sont les principaux risques et limites ?
L'interopérabilité reste le plus grand défi. Si les banques mettent en œuvre les dépôts tokenisés différemment, des normes communes doivent gérer les différences dans les contrats intelligents, les systèmes d'identité, les règles de conformité et la logique transactionnelle. Ajouter davantage de registres peut en réalité accroître la complexité si la couche d'orchestration n'est pas en mesure de standardiser ces différences.
La reconnaissance juridique compte également. Un dépôt tokenisé peut clairement représenter un passif bancaire dans une juridiction tout en recevant un traitement réglementaire différent ailleurs. La programmabilité transfrontalière n'est utile que lorsque la créance sous-jacente reste juridiquement exécutoire tout au long de la chaîne de paiement.
Les dépendances opérationnelles sont une autre considération. Swift, les registres détenus par les banques, les workflows Chainlink, l'infrastructure de signature et les systèmes de règlement final font tous partie du chemin de transaction. L'architecture peut réduire certaines frictions tout en créant simultanément de nouveaux points d'intégration qui doivent être sécurisés et surveillés.
Enfin, les pilotes n'établissent pas l'économie. Les banques devront finalement déterminer si les paiements tokenisés 24h/24 et 7j/7 réduisent suffisamment les coûts de liquidité, le risque de règlement et les dépenses opérationnelles pour justifier un déploiement généralisé.
Point de vue de MEXC : l'interopérabilité peut compter plus qu'une seule chaîne mondiale
L'implication la plus importante du modèle Swift est que l'adoption institutionnelle de la blockchain pourrait ne pas converger vers un seul réseau de règlement universel. Les banques possèdent déjà des registres profondément intégrés, des systèmes de conformité et des accords de liquidité, et les remplacer tous par une seule blockchain créerait d'énormes perturbations opérationnelles et juridiques.
Un modèle plus évolutif pourrait être l'interopérabilité : chaque institution maintient son propre environnement de confiance tandis qu'une infrastructure commune synchronise la valeur entre ces environnements. Chainlink CRE et le registre de Swift illustrent comment ce modèle peut fonctionner. L'un fournit la connectivité des workflows, tandis que l'autre fournit une coordination partagée à travers le réseau bancaire.
Pour la finance numérique institutionnelle, cela change la question concurrentielle. Le gagnant pourrait ne pas être la blockchain qui attire chaque banque sur un seul registre, mais l'infrastructure capable de connecter les banques, les dépôts tokenisés, les stablecoins et les futurs actifs de règlement sans forcer les institutions à abandonner les systèmes auxquels elles font déjà confiance.
Les dépôts tokenisés SWIFT pourraient moderniser le secteur bancaire sans le remplacer
Les dépôts tokenisés SWIFT représentent une vision différente de l'adoption de la blockchain par rapport à l'idée crypto-native de déplacer l'ensemble du système financier sur un seul registre sans permission. Les banques participantes conservent leurs propres passifs de dépôt, bilans et contrôles opérationnels. Swift fournit une couche de coordination partagée, tandis que Chainlink permet aux institutions de connecter les systèmes internes et l'infrastructure de signature à cet environnement.
Cela rend l'initiative moins spectaculaire qu'un remplacement complet de la banque correspondante, mais potentiellement plus réaliste. Les grandes institutions peuvent adopter une infrastructure de paiement programmable de manière incrémentielle tout en préservant l'architecture juridique et réglementaire qui soutient déjà la monnaie bancaire commerciale.
Le test critique sera de savoir si le modèle peut passer des transactions pilotes à un volume transfrontalier soutenu. Cela nécessite une interopérabilité entre les devises, les juridictions et les systèmes bancaires, ainsi que des améliorations démontrables de l'efficacité des liquidités et de la fiabilité opérationnelle.
Si ces conditions sont remplies, la signification à long terme pourrait ne pas être que les banques « sont passées onchain ». Il se peut que la blockchain soit discrètement devenue une partie de la couche de coordination du système bancaire mondial, tandis que les clients continuaient de détenir des dépôts bancaires commerciaux familiers. Pour les dépôts tokenisés de SWIFT, ce résultat hybride pourrait en fin de compte être plus important qu'une migration complète vers un nouveau système financier.
Sources
Lien interne MEXC utilisé :
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Annonce officielle de Chainlink :
https://chain.link/press-releases/chainlink-is-enabling-financial-institutions-to-connect-to-swifts-blockchain-ledger
Aperçu des dépôts tokenisés de Chainlink :
https://chain.link/article/tokenized-deposits
Annonce du pilote de 17 banques de Swift :
https://www.swift.com/news-events/press-releases/swifts-blockchain-ledger-ready-use-17-banks-set-pioneer-tokenised-cross-border-payments-trusted-global-infrastructure
Aperçu du registre blockchain de Swift :
https://www.swift.com/payments/payment-innovation/blockchain-based-ledger
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.