Aperçu
Les matières premières tokenisées dépassent le modèle de première génération consistant à placer une exposition passive à l'or physique sur une blockchain. L'or reste le segment le plus mature, mais de nouveaux produits cherchent de plus en plus à transformer les jetons adossés à des matières premières en instruments financiers utilisables grâce au prêt, aux garanties et à la liquidité du marché secondaire. Parallèlement, l'argent tokenisé se développe à travers les écosystèmes blockchain, tandis que le pétrole WTI physique et le financement énergétique en amont commencent à développer leurs propres structures onchain.
Ce changement est important car ces produits introduisent des modèles de risque très différents. Un jeton tel que PAXG convertit principalement des lingots alloués en un actif numérique transférable : chaque jeton représente une once troy fine d'or London Good Delivery détenue en garde ségréguée. En revanche, les structures génératrices de rendement telles que le thGOLD de Theo ajoutent un prêt garanti à la chaîne d'exposition économique. Le rendement provient du crédit de l'emprunteur, non de l'or lui-même.
Le pétrole rend le problème encore plus complexe. Le WTIC d'Energy Substantiation représente une exposition à un baril de WTI physique par le biais de reçus énergétiques détenus indépendamment, avec une négociation secondaire onchain disponible en continu tandis que le minting et le remboursement primaires fonctionnent autour des jours de marché américains. Les matières premières tokenisées évoluent donc d'enveloppes numériques simples vers une infrastructure de financement—mais une plus grande utilité ajoute également des risques de crédit, de liquidité, juridiques et de livraison physique.
Points clés à retenir
- L'or tokenisé s'étend de la propriété passive vers le prêt et l'utilisation comme garantie.
- L'or générateur de rendement ajoute un risque d'emprunteur et de recouvrement ; l'or lui-même ne génère pas de rendement.
- L'argent tokenisé élargit les garanties de matières premières au-delà de l'or.
- Les jetons pétroliers adossés à des actifs physiques relient la négociation numérique 24/7 à une infrastructure de marché physique beaucoup plus lente.
- La prochaine phase des RWA pourrait être mesurée par l'utilité financière plutôt que par le nombre d'actifs tokenisés.
Pourquoi les matières premières tokenisées dépassent-elles l'or ?
L'or était le point de départ naturel pour la tokenisation des matières premières car une grande partie de l'infrastructure existait déjà. Les lingots institutionnels sont standardisés, les prix de référence sont largement disponibles, la garde en coffre-fort est mature et les barres London Good Delivery peuvent être identifiées et auditées. Ces caractéristiques rendent relativement simple la connexion d'un jeton blockchain à un pool spécifique d'actifs physiques.
PAX Gold illustre le modèle de base. Paxos déclare que chaque PAXG représente une once troy fine d'or London Good Delivery détenue dans des coffres londoniens accrédités LBMA sur une base ségréguée pour les détenteurs de jetons. Le jeton peut circuler à travers les blockchains publiques et les marchés secondaires même si les lingots restent dans une garde conventionnelle.
Cela a résolu le premier problème de tokenisation : Comment la propriété d'un actif physique difficile à déplacer peut-elle devenir numériquement transférable ?
Le marché se tourne maintenant vers une question plus difficile : Que peut réellement faire cette matière première numérique une fois qu'elle est onchain ?
Les produits d'argent tels que le XAGm de Matrixdock sont positionnés pour la négociation, les garanties et le prêt plutôt que pour la simple détention. Les structures de jetons pétroliers explorent l'exposition directe adossée aux stocks et le financement du fonds de roulement. Les produits d'or commencent à introduire un revenu de prêt. En d'autres termes, la frontière concurrentielle se déplace de la représentation vers l'utilité financière.
Comment le prêt d'or tokenisé génère-t-il du rendement ?
L'or ne produit pas naturellement de flux de trésorerie. Une barre de lingot assise dans un coffre ne génère ni coupons ni dividendes. Si un produit d'or tokenisé annonce un rendement, ce retour doit provenir d'une activité économique supplémentaire superposée au métal.
Le thGOLD de Theo fournit un exemple utile. Le produit est construit autour du MG999 On-Chain Gold Fund, une structure de crédit privé garanti tokenisée gérée par FundBridge Capital et utilisant l'infrastructure Libeara. La stratégie sous-jacente prête contre les stocks d'or détenus par des entreprises commerciales d'or, y compris Mustafa Gold.
La chaîne économique est globalement :
exposition à l'or
→ prêt garanti lié à l'or
→ l'emprunteur commercial reçoit un financement
→ l'emprunteur paie des intérêts
→ le revenu de prêt soutient le rendement de l'investisseur.
Le point critique est que le rendement provient de l'exposition au crédit, non de l'or lui-même.
Cela modifie considérablement le profil de risque. Un jeton d'or alloué passif est principalement exposé aux prix des lingots, à la garde, à la propriété juridique et aux mécanismes de remboursement. Une structure de prêt ajoute le défaut de l'emprunteur, l'exécution des garanties, le calendrier de recouvrement et potentiellement une inadéquation de liquidité.
Appeler cela simplement « or générateur de rendement » peut donc masquer le mécanisme financier produisant le rendement. Une description plus précise est une exposition productive à l'or financée par du crédit garanti.
L'or, l'argent et le pétrole nécessitent différents modèles de tokenisation
Les matières premières tokenisées sont souvent discutées comme une seule catégorie de RWA, mais les actifs physiques ne deviennent pas économiquement identiques simplement parce que tous sont représentés par des jetons ERC-20.
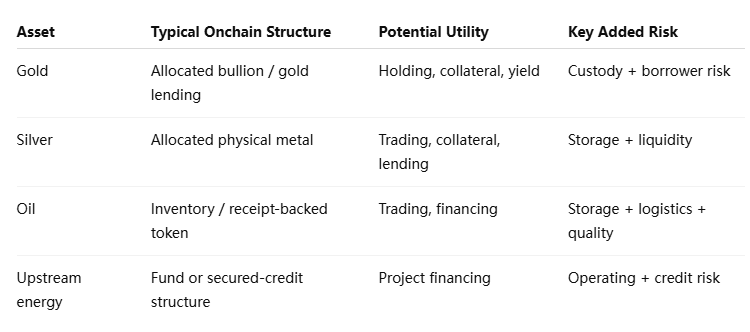
L'or est relativement fongible une fois qu'il répond aux normes de lingots reconnues. L'argent a des propriétés similaires mais est plus volumineux par rapport à sa valeur, ce qui peut augmenter les coûts de stockage et de logistique. Le XAGm de Matrixdock est adossé à de l'argent physique entièrement alloué et s'est étendu d'Ethereum à Sui avec l'objectif explicite de permettre des applications de trading, de prêt et de garantie.
Le pétrole est considérablement plus compliqué.
Un baril de brut n'est pas simplement interchangeable avec n'importe quel autre baril. La qualité, la localisation, le stockage, l'accès aux pipelines, les conditions de livraison et la vérification des stocks affectent tous la valeur économique. Même lorsqu'un token fait référence au WTI, le système physique sous-jacent reste contraint géographiquement et opérationnellement.
Energy Substantiation's WTIC répond à ce problème en utilisant des Volumetric Energy Receipts détenus auprès d'un dépositaire indépendant. Chaque token représente une exposition à un baril de stock physique de WTI, tandis que le minting et le rachat sont liés à un processus de prix de référence quotidien.
Cette architecture peut numériser l'exposition à la propriété, mais elle ne peut pas numériser un pipeline, éliminer les coûts de stockage ou rendre la livraison physique instantanée.
La tokenisation rend-elle les matières premières plus liquides ?
Potentiellement, mais la liquidité numérique et la liquidité physique sont des couches distinctes.
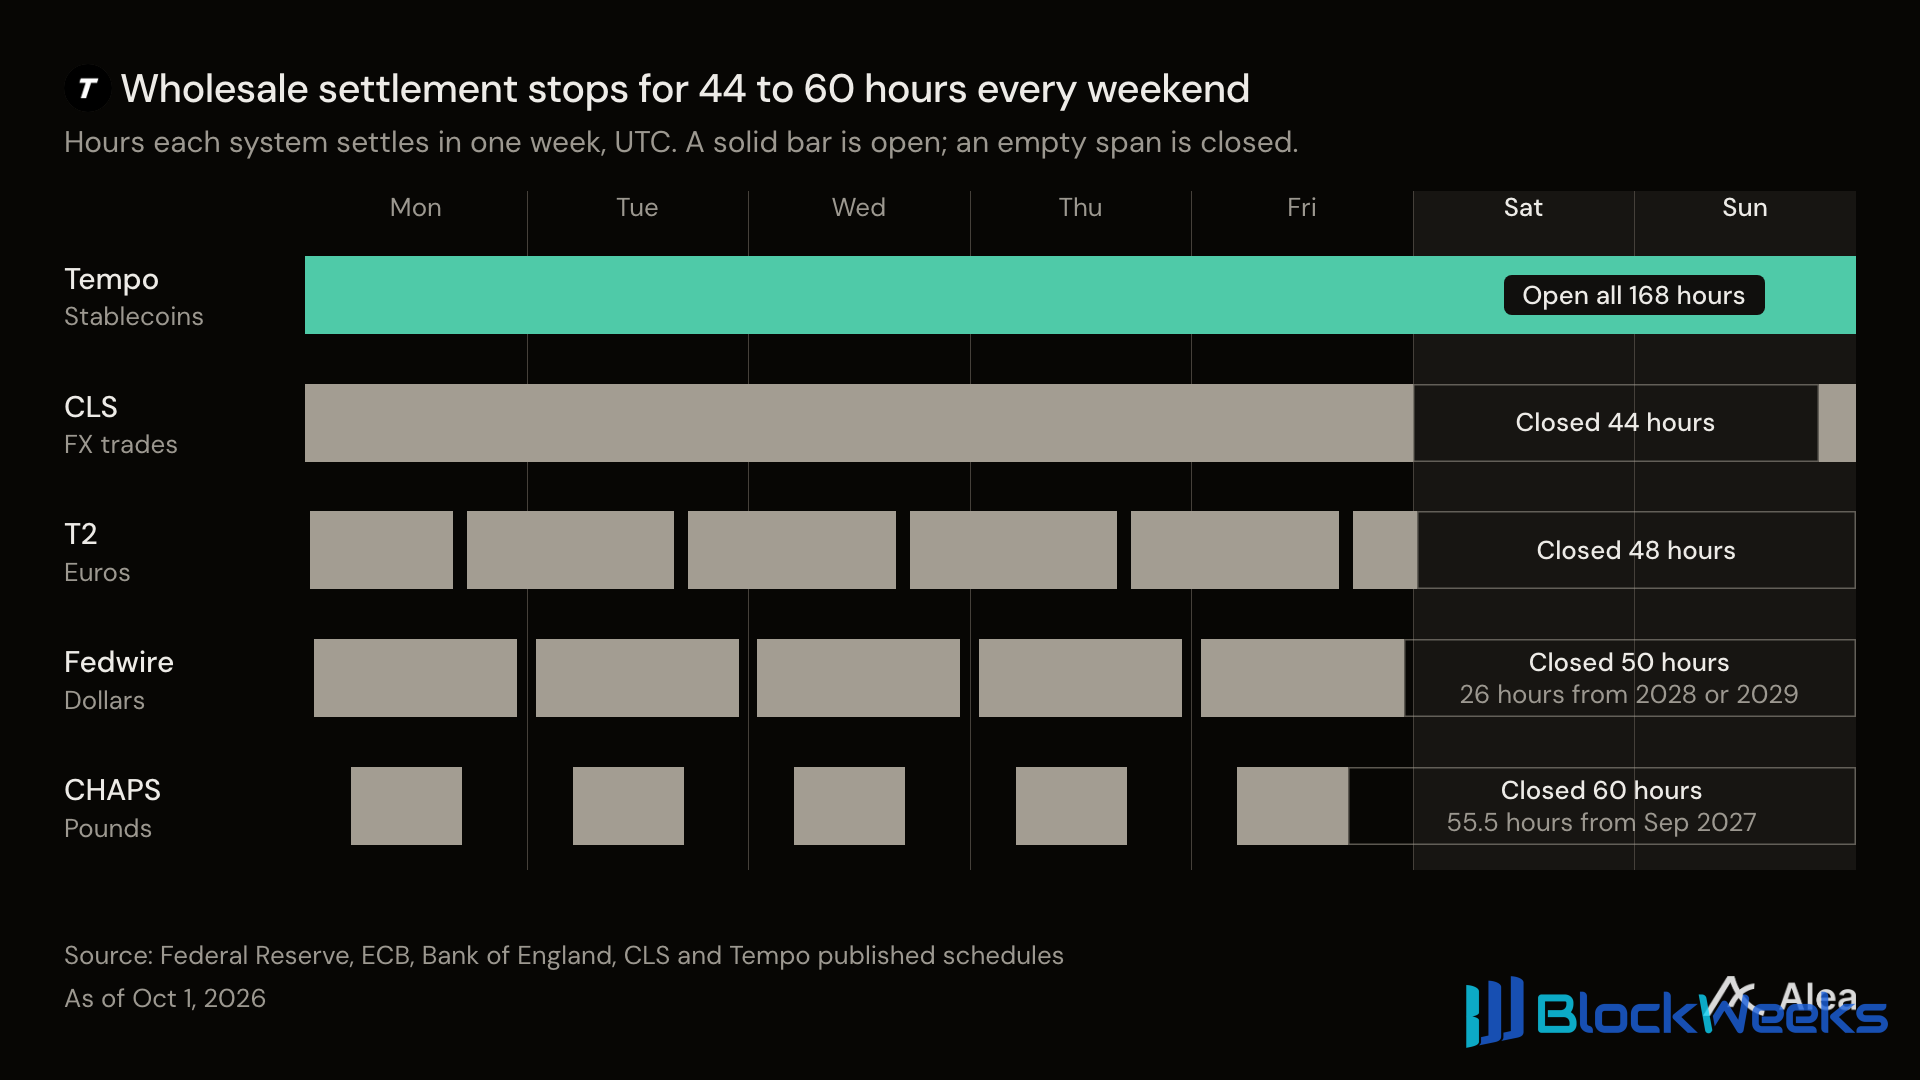
Un token de matière première peut s'échanger en continu onchain même lorsque le marché physique primaire ou de référence fonctionne selon un calendrier différent. Cela améliore la transférabilité et donne aux investisseurs des opportunités supplémentaires d'entrer ou de sortir de positions, mais cela ne garantit pas qu'une liquidité profonde du marché physique existe à chaque instant.
WTIC illustre clairement cette distinction. Ses tokens peuvent s'échanger sur les marchés secondaires 24h/24, 7j/7, 365 jours par an, tandis que le minting et le rachat primaires fonctionnent les jours ouvrables américains en utilisant le prix de référence pertinent. Le règlement en espèces après rachat peut également prendre des jours ouvrables supplémentaires.
Un acheteur du samedi peut donc être en mesure d'échanger le token même si le marché physique sous-jacent ne produit pas le même niveau de découverte de prix en temps réel disponible pendant les heures de négociation américaines normales.
Cela crée un risque de base potentiel :
- La liquidité des tokens onchain peut rester active en continu.
- La liquidité de référence peut varier selon les heures de marché.
- La liquidité de rachat physique est limitée par les processus opérationnels.
- La livraison réelle de la matière première peut impliquer un temps et un coût supplémentaires importants.
La tokenisation peut compresser les frictions de règlement et de transfert. Elle ne peut pas faire en sorte que la matière première physique elle-même se comporte comme un actif numérique natif.
Pour une vue plus large de ce changement, consultez le Rapport quotidien on-chain de MEXC : Les matières premières tokenisées s'étendent au prêt d'or et aux marchés pétroliers.
Pourquoi le prêt de matières premières change le modèle de risque
Le changement structurel le plus important se produit lorsque les matières premières tokenisées cessent d'être des représentations passives et commencent à entrer sur les marchés du crédit.
Prenons un simple token d'or. Si l'émetteur détient réellement des lingots alloués 1:1, l'analyse de l'investisseur se concentre sur la question de savoir si cet or existe, s'il est correctement ségrégué, si les droits de propriété sont exécutoires et si le rachat fonctionne comme décrit.
Prêtons maintenant l'exposition économique sous-jacente à un emprunteur commercial.
L'analyse devient plus large. Quelle est la solidité de l'emprunteur ? Quelle garantie soutient le prêt ? Qui peut la saisir et la vendre après un défaut ? Combien de temps prendrait le recouvrement ? Que se passe-t-il si l'emprunteur fait défaut pendant une période où les prix de l'or évoluent rapidement ?
L'actif résultant peut devenir plus productif, mais sa chaîne de risque s'allonge.
Cela compte pour le récit plus large des RWA car le « rendement » peut parfois être présenté comme une amélioration gratuite des actifs tokenisés. Ce n'est pas le cas. Le prêt convertit une position passive sur une matière première en une partie d'un système de crédit.
Le même principe s'applique au financement de l'énergie. Le stock de pétrole tokenisé peut aider les fournisseurs à libérer du fonds de roulement, tandis que les fonds upstream tokenisés peuvent financer des projets qui dépendraient autrement du crédit privé ou de prêteurs spécialisés en matières premières. Ces structures peuvent élargir l'accès des investisseurs, mais le token ne peut pas éliminer le risque d'exécution du projet, de l'emprunteur ou du marché des matières premières.
Le pétrole tokenisé peut-il vraiment se négocier comme une crypto ?
Au niveau numérique, en partie. Au niveau physique, non.
Un token tel que WTIC peut être transféré via Ethereum et négocié en dehors des heures de marché conventionnelles. Cela peut rendre l'exposition au pétrole plus accessible aux investisseurs natifs de la blockchain et éviter certaines des mécaniques de roulement associées à l'exposition basée sur les contrats à terme.
Mais la marchandise sous-jacente suit toujours les règles du marché physique. Le pétrole doit exister en stock, la qualité et la quantité doivent être justifiées, et le rachat physique implique de véritables procédures de livraison dans le monde réel. Les conditions d'Energy Substantiation distinguent également la négociation secondaire de jetons de la création primaire et du rachat.
Cette différence est cruciale car la tokenisation des matières premières est en fin de compte un exercice consistant à connecter deux systèmes dont les vitesses sont fondamentalement différentes. Ethereum peut transférer un jeton en quelques minutes ; l'infrastructure pétrolière fonctionne via des réservoirs, des terminaux, des pipelines, des registres de garde et des contrats de livraison.
Les produits les plus solides devront donc disposer de mécanismes fiables pour maintenir ces deux états synchronisés.
Quels sont les principaux risques et limites ?
La tokenisation des matières premières ne remplace pas le risque traditionnel lié aux matières premières. Elle ajoute une couche numérique par-dessus.
Les risques les plus importants incluent :
- Risque de garde : la matière première physique doit exister, rester séparée lorsque cela est requis et être vérifiable de manière indépendante.
- Risque de crédit : les structures de prêt dépendent du remboursement par les emprunteurs ou de la récupération des garanties.
- Décalage de liquidité : un jeton peut être négocié en continu tandis que le rachat physique ne fonctionne que pendant des fenêtres spécifiques.
- Risque de revendication juridique : différents produits peuvent représenter une propriété directe, des intérêts bénéficiaires, des parts de fonds ou une exposition contractuelle.
- Risque logistique : le pétrole et les matières premières industrielles nécessitent un stockage, un transport et une vérification de la qualité.
- Risque d'oracle et de référence : le jeton peut être négocié en continu tandis que le marché de référence de la matière première est fermé ou peu liquide.
- Risque de contrat intelligent : la transférabilité numérique introduit des vulnérabilités techniques absentes de la propriété physique directe.
Ces risques diffèrent considérablement selon le produit, c'est pourquoi « adossé 1:1 » ne devrait jamais être considéré comme une description complète d'un jeton RWA. Les investisseurs doivent encore se demander adossé 1:1 à quoi, détenu où, sous quel contrôle juridique et rachetable dans quelles conditions ?
Point de vue de MEXC : la prochaine phase des RWA concerne l'utilité, pas le nombre de jetons
La première génération de tokenisation des RWA consistait largement à prouver que les actifs traditionnels pouvaient être représentés sur des blockchains. La phase suivante sera probablement jugée sur la capacité de ces actifs à fonctionner comme des blocs de construction financiers utiles.
Le prêt d'or, la garantie en argent et le financement adossé au pétrole pointent tous dans cette direction. Une matière première tokenisée devient plus pertinente sur le plan économique lorsqu'elle peut soutenir le crédit, la liquidité et la gestion de trésorerie plutôt que simplement refléter un prix hors chaîne.
Cette évolution signifie également que l'analyse des RWA doit devenir plus sophistiquée. Une utilité plus élevée introduit généralement des contreparties et des dépendances supplémentaires. Une matière première tokenisée productive peut créer plus de valeur financière qu'un simple emballage passif, mais elle peut aussi s'éloigner davantage de la simplicité de la détention directe de l'actif sous-jacent.
Les indicateurs à surveiller ne sont donc pas seulement la capitalisation boursière des matières premières tokenisées, mais aussi l'utilisation des prêts, l'utilisation des garanties, la performance de rachat, la liquidité secondaire et l'expérience des pertes à travers des marchés sous tension.
Les matières premières tokenisées deviennent des instruments de financement
Les matières premières tokenisées entrent dans une deuxième phase. La première phase a prouvé que l'or physique et d'autres actifs pouvaient être représentés sous forme de jetons blockchain transférables. Des produits tels que PAXG ont démontré comment des lingots alloués pouvaient acquérir une portabilité numérique sans modifier l'actif physique conservé en garde.
Le nouveau marché tente quelque chose de plus ambitieux. L'or peut soutenir des prêts garantis et des stratégies de rendement, l'argent tokenisé peut entrer dans les marchés de garantie et de la DeFi, et le pétrole adossé à des actifs physiques peut relier la propriété des stocks à des instruments numériques négociables en continu. La tokenisation de l'énergie en amont étend le concept plus loin dans le financement de projets et de fonds de roulement.
Cette expansion augmente l'utilité, mais elle modifie aussi l'équation des risques. Les structures RWA productives ajoutent des dépendances de crédit, juridiques, de liquidité et opérationnelles qu'un emballage de matière première passif peut ne pas contenir. Un marché de jetons 24h/24 et 7j/7 n'élimine pas non plus les horaires du marché physique, la logistique ou les contraintes de rachat.
L'importance à long terme des matières premières tokenisées dépendra donc moins du nombre de métaux ou de produits énergétiques qui reçoivent des jetons que de la capacité de ces jetons à fournir des fonctions financières utiles sans masquer les risques qui les sous-tendent.
Si le marché réussit, la tokenisation des matières premières pourrait évoluer de la numérisation de la propriété vers la numérisation du financement des matières premières lui-même. C'est une opportunité bien plus grande—mais aussi matériellement plus complexe.
Sources
Lien interne MEXC utilisé :
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-tokenized-commodities-expand-into-gold-lending-and-oil-markets
Documentation Paxos PAX Gold :
https://docs.paxos.com/guides/stablecoin/paxg
Annonce de thGOLD par Theo :
https://www.prnewswire.com/news-releases/theo-brings-yield-bearing-gold-onchain-via-regulated-tokenized-fund-structure-302671228.html
Matrixdock XAGm sur Sui :
https://www.matrixdock.com/blog/announcements/matrixdock-expands-tokenized-silver-xagm-to-sui-enabling-institutional-grade
Lancement de Matrixdock XAGm :
https://www.matrixdock.com/blog/announcements/matrixdock-launches-xagm-bringing-lbma-good-delivery-silver-on-chain
Conditions WTIC d'Energy Substantiation :
https://www.energysubstantiation.com/wtic-terms-and-conditions
Aperçu de WTIC d'Energy Substantiation :
https://www.energysubstantiation.com/
Vous voulez obtenir les dernières informations de MEXC le plus rapidement possible ? Rejoignez immédiatement notre groupe Telegram officiel !
Plateforme MEXC : Télécharger l'application | Trading sans frais | Acheter des USDT immédiatement Rejoignez la communauté MEXC : X (Twitter) | Telegram | Discord
Obtenir des informations : Académie pour débutants | Conditions de service | MEXC Blog | MEXC News
Vérification du compte : Comprendre le KYC | Comment effectuer le KYC
Avertissement sur les risques : Le contenu de cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des monnaies numériques est très volatil ; veuillez prendre des décisions prudentes en fonction de votre situation personnelle.