Wydanie 21 zamknęło się na krzywej spłaszczonej przez publikację inflacyjną i zapytało, czy dwulatka utrzyma się powyżej 4,60% przez decyzję Federalnego Komitetu Otwartego Rynku. Utrzymała się, Komitet podniósł stopy, a spłaszczanie nie ustało — przyspieszyło [1][3].
Najużyteczniejszym faktem w tym wydaniu jest różnica między dwiema liczbami, które Komitet opublikował tego samego popołudnia. Decyzja opiewała na ćwierć punktu: przedział celu dla stopy funduszy federalnych poszedł do 3-3/4 do 4 procent przy głosowaniu 12–0 [1]. Opublikowane obok niej projekcje podniosły medianę ścieżki polityki na lata 2027, 2028 i 2029 o pół punktu każdy, z 3,6, 3,4 i 3,1 do 4,1, 3,9 i 3,6 [2]. Komitet ruszył raz, a na dalszych latach skorygował czterokrotnie mocniej. To jest wydarzenie tego okna i nie jest to nagłówek, który ktokolwiek napisał.
Krzywa skarbowa odczytała to właśnie tak. Wobec poprzedniego zamknięcia dwulatka dodała 13 punktów bazowych, a trzydziestolatka straciła 1 [3]. Spread 2s30s zamknął okno na 58 punktach bazowych, wobec 72 na poprzednim zamknięciu i 87 dwa okna temu [3]. Cykl podwyżek, którego długi koniec odmawia przedłużyć, jest cyklem spłaszczania, a to już trzecie okno z rzędu, w którym ta seria odnotowuje krótki koniec idący dalej niż długi.
Najgorsza sesja bitcoina w tym oknie wypadła pierwszego dnia posiedzenia Komitetu, a najlepsza dwa dni po decyzji. 15 września zamknęło się na −3,27% i wydrukowało minimum okna na 74 909,40; 18 września zamknęło się na +5,86% [4]. Okno skończyło się na +5,65% wobec poprzedniego zamknięcia, na 81 143,90 [4]. Wydarzenie nim nie ruszyło; ruszyło to, co przyszło po nim — a otwarte pozycje i finansowanie rosły przez całą drogę, na obu giełdach, które ta seria śledzi [5][6][7][8].
Jednego kupującego, którego ta seria śledzi od wydania 14, znów nie było. Strategy nie ujawniła żadnego zakupu bitcoina drugi raport z rzędu, a zamiast tego skierowała 139,3 mln dolarów na odkup własnych akcji uprzywilejowanych [9]. Rozdział 6 jest o tej nieobecności, nie o cenie.
Tydzień od 14 do 20 września 2026 r.
Bitbase Research · 21 września 2026 r.
Jeden wykres, który ma znaczenie
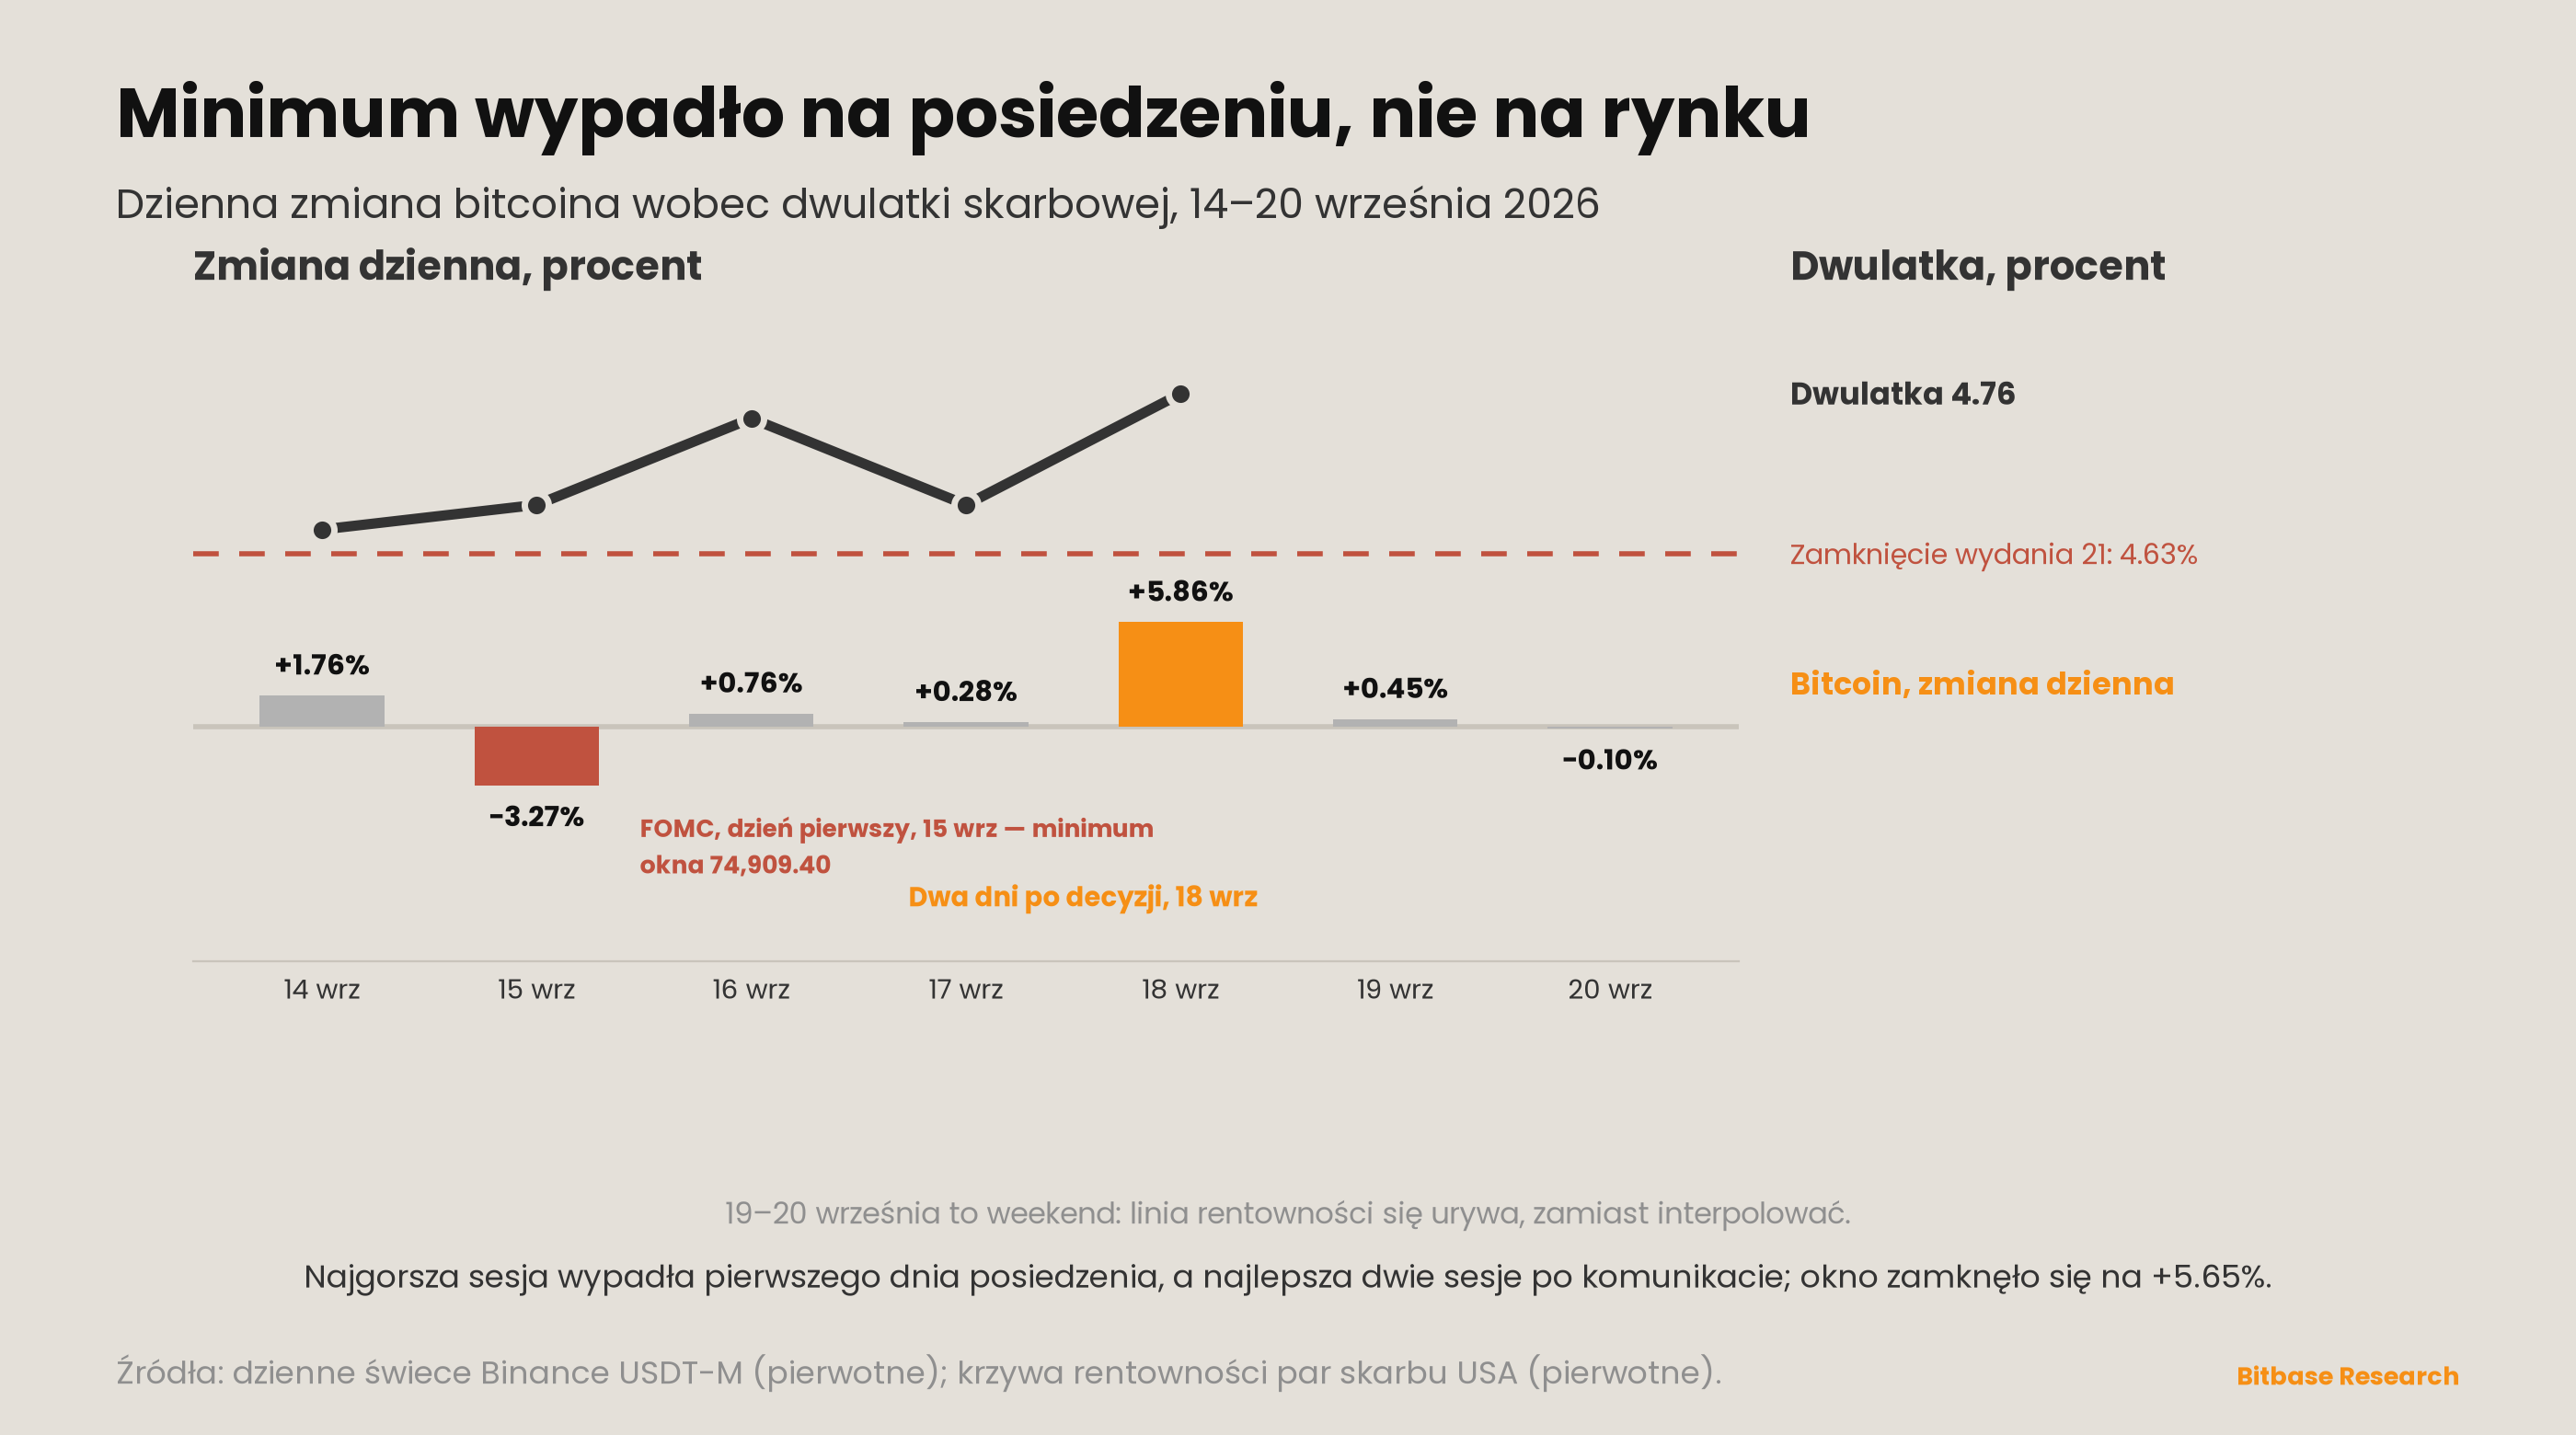
Dzienne zamknięcia wieczystych BTCUSDT, kontrakty z depozytem w USDT, UTC, z rentownością par dwulatki skarbowej na prawej osi [3][4]:
| Sesja (UTC) | Zamknięcie | Zmiana | Rentowność 2 lata |
|---|---|---|---|
| 13 września (poprz. zamknięcie) | 76 805,00 | −0,57% | — |
| 14 września | 78 153,30 | +1,76% | 4,65 |
| 15 września (FOMC, dzień pierwszy) | 75 599,90 | −3,27% | 4,67 |
| 16 września (decyzja) | 76 174,60 | +0,76% | 4,74 |
| 17 września | 76 385,90 | +0,28% | 4,67 |
| 18 września | 80 863,00 | +5,86% | 4,76 |
| 19 września | 81 225,60 | +0,45% | — |
| 20 września | 81 143,90 | −0,10% | — |
Minimum okna na 74 909,40 wydrukowało się śróddziennie 15 września, zanim Komitet cokolwiek powiedział [4]. Sama sesja decyzyjna zamknęła się wyżej. Największy jednosesyjny wzrost przyszedł na drugiej sesji po komunikacie, a dwie kolejne dołożyły między sobą 0,35% — ruch zdarzył się raz i ustał.
To drugie okno z rzędu, w którym największa wycena nie zbiegła się z zaplanowanym wydarzeniem. Wydanie 21 odnotowało największy ruch krzywej 10 września, w dniu poprzedzającym publikację sierpniowego CPI objętą embargiem do 11 września [3]. To okno odnotowuje największy ruch bitcoina 18 września, dwa dni po decyzji ogłoszonej 16 września [1][4]. W jednym oknie rynek ruszył wcześnie, w następnym późno. Wzorzec mówi tyle, że ryzyko nie siedzi w sesji z kalendarza — co jest obserwacją o tych dwóch oknach, a rozdział 7 mówi, czym ona nie jest.
Prawa oś jest tą częścią, którą warto zabrać ze sobą dalej. Dwulatka rosła na czterech z pięciu sesji i skończyła na 4,76%, najwyższym zamknięciu tego roku w zapisach tej serii [3]. Bitcoin skończył okno 5,65% wyżej [4]. Jakikolwiek jest związek między ścieżką polityki a tym aktywem, w tym oknie nie wyraził się jako związek poziomów.
Sygnał strukturalny tygodnia
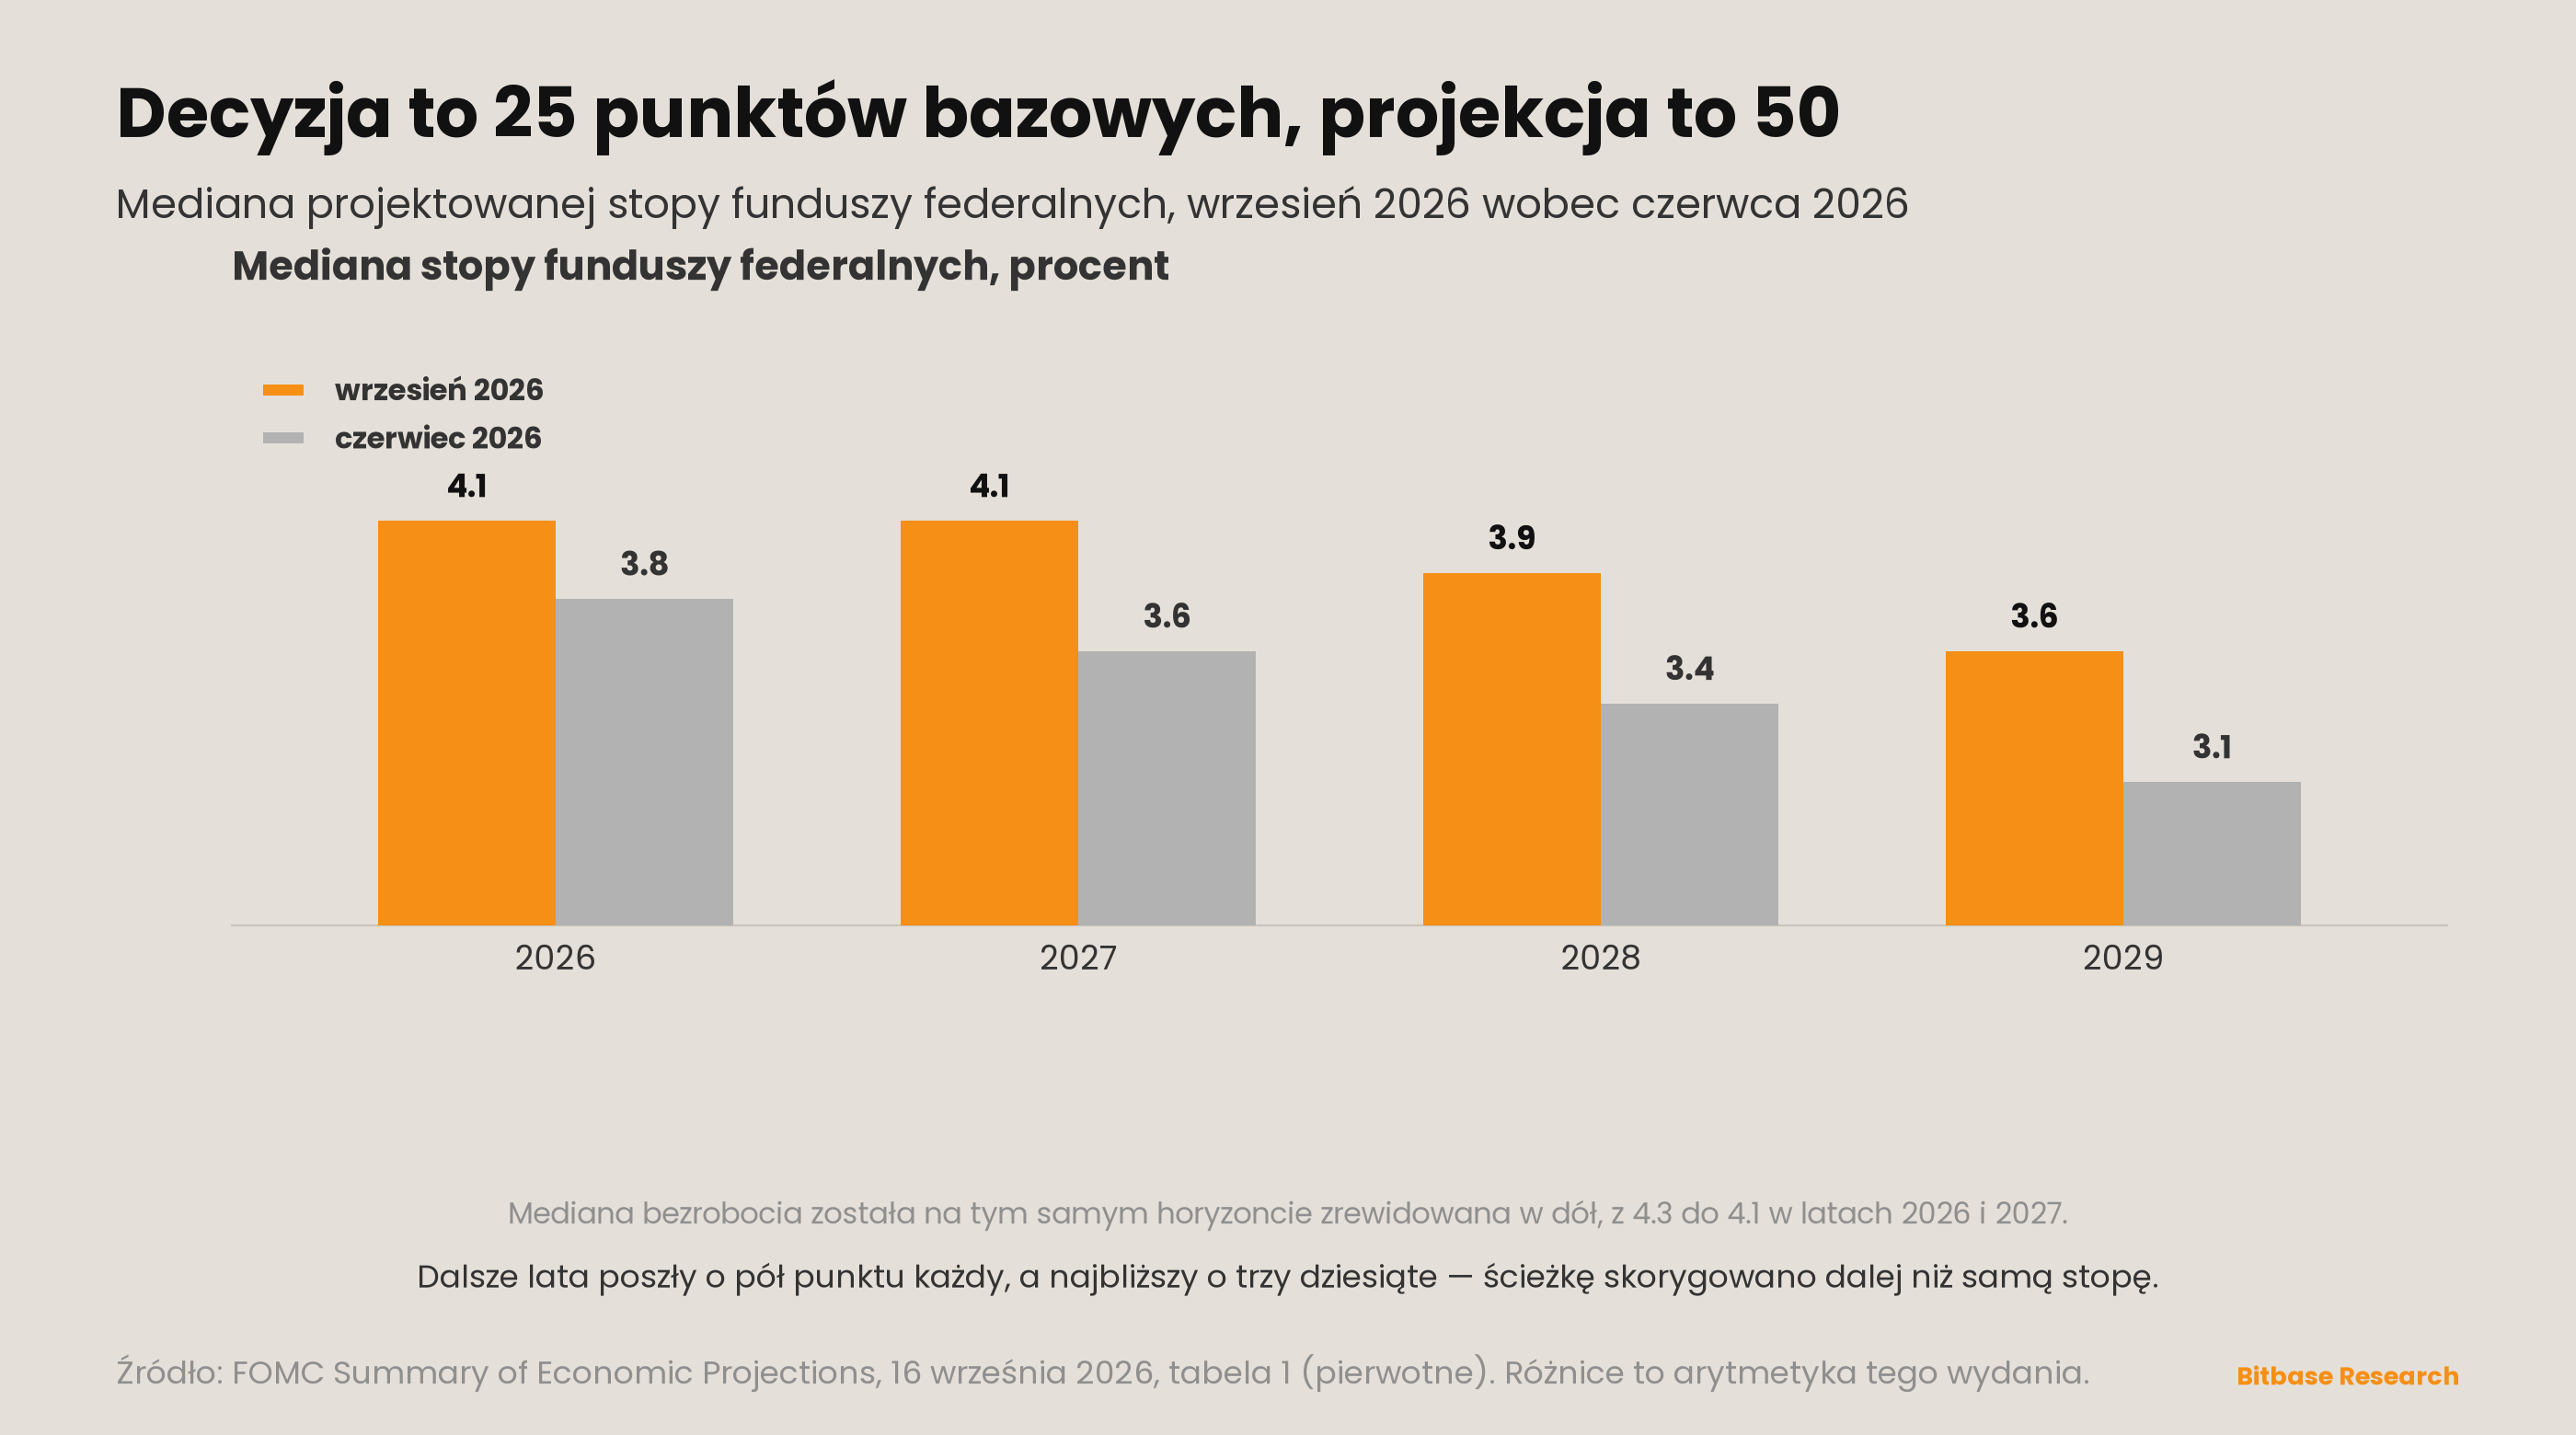
Summary of Economic Projections publikuje bieżącą medianę każdej zmiennej obok mediany czerwcowej w tej samej tabeli [2]. Wiersz ścieżki polityki:
| Mediana, stopa funduszy federalnych | 2026 | 2027 | 2028 | 2029 | Długi okres |
|---|---|---|---|---|---|
| wrzesień 2026 | 4,1 | 4,1 | 3,9 | 3,6 | 3,2 |
| czerwiec 2026 | 3,8 | 3,6 | 3,4 | 3,1 | — |
| Zmiana | +0,3 | +0,5 | +0,5 | +0,5 | — |
Najbliższy rok ruszył się mniej niż lata dalsze. Pojedyncza podwyżka o ćwierć punktu tłumaczy większość korekty na 2026. Nic, co wydarzyło się w tym oknie, nie tłumaczy roku 2029.
Wiersz rynku pracy poszedł w drugą stronę i to właśnie czyni wiersz polityki czytelnym [2]:
| Mediana, stopa bezrobocia | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| wrzesień 2026 | 4,1 | 4,1 | 4,1 | 4,1 |
| czerwiec 2026 | 4,3 | 4,3 | 4,2 | 4,2 |
| Zmiana | −0,2 | −0,2 | −0,1 | −0,1 |
Uczestnicy obniżyli bezrobocie na całym horyzoncie i podnieśli ścieżkę polityki na całym horyzoncie. Krok pośredni jest taki: gdyby uczestnicy podnieśli ścieżkę polityki, podnosząc jednocześnie bezrobocie, ten sam wiersz czytałby się jako komitet zmuszony do wyższej stopy wbrew słabnącemu rynkowi pracy. Wiersze poszły w przeciwne strony, więc ten odczyt wyklucza sama tabela. Komunikat mówi, że aktywność gospodarcza „rozwija się w solidnym tempie” [1]. Mediany inflacji poszły w górę marginalnie: PCE z 3,6 na 3,7 dla 2026, bazowe PCE z 3,3 na 3,4 [2]. To nie jest komitet zacieśniający w słabość. To komitet, który teraz spodziewa się, że wyższa stopa będzie potrzebna dłużej, bo spodziewa się, że gospodarka ją zniesie.
Odpowiedzią krzywej było spłaszczenie, a w spłaszczeniu mieszka spór [3]:
| 11 września (poprz. zamkn.) | 14 września | 16 września (decyzja) | 18 września | |
|---|---|---|---|---|
| 2 lata | 4,63 | 4,65 | 4,74 | 4,76 |
| 10 lat | 4,96 | 4,97 | 5,01 | 5,01 |
| 30 lat | 5,35 | 5,34 | 5,35 | 5,34 |
| 2s10s | 33 pb | 32 pb | 27 pb | 25 pb |
| 2s30s | 72 pb | 69 pb | 61 pb | 58 pb |
Trzydziestolatka skończyła okno jeden punkt bazowy poniżej miejsca, w którym je zaczęła, i bez zmian wobec dnia przed posiedzeniem [3]. Przez trzy okna spread 2s30s szedł 87, 72, 58 — stracił 29 punktów bazowych, podczas gdy krótki koniec przez cały ten czas wyceniał się w górę.
Odczyt strukturalny jest wąski i ta seria utrzyma go w tych granicach. Wyżej projektowana ścieżka na 2028 i 2029 przy niezmienionej trzydziestolatce to długi koniec odmawiający przedłużenia projekcji. Jest to zgodne z kilkoma rzeczami naraz — ze stopą docelową, którą rynek miał już wyżej, z poglądem, że ta ścieżka nie zostanie dowieziona, oraz z podażą i popytem na długim papierze, które nie mają z żadnym z tych dwóch nic wspólnego. Tutejsze dane nie rozdzielają żadnej z nich, a rozdział 7 to mówi.
Tablica dwutorowa
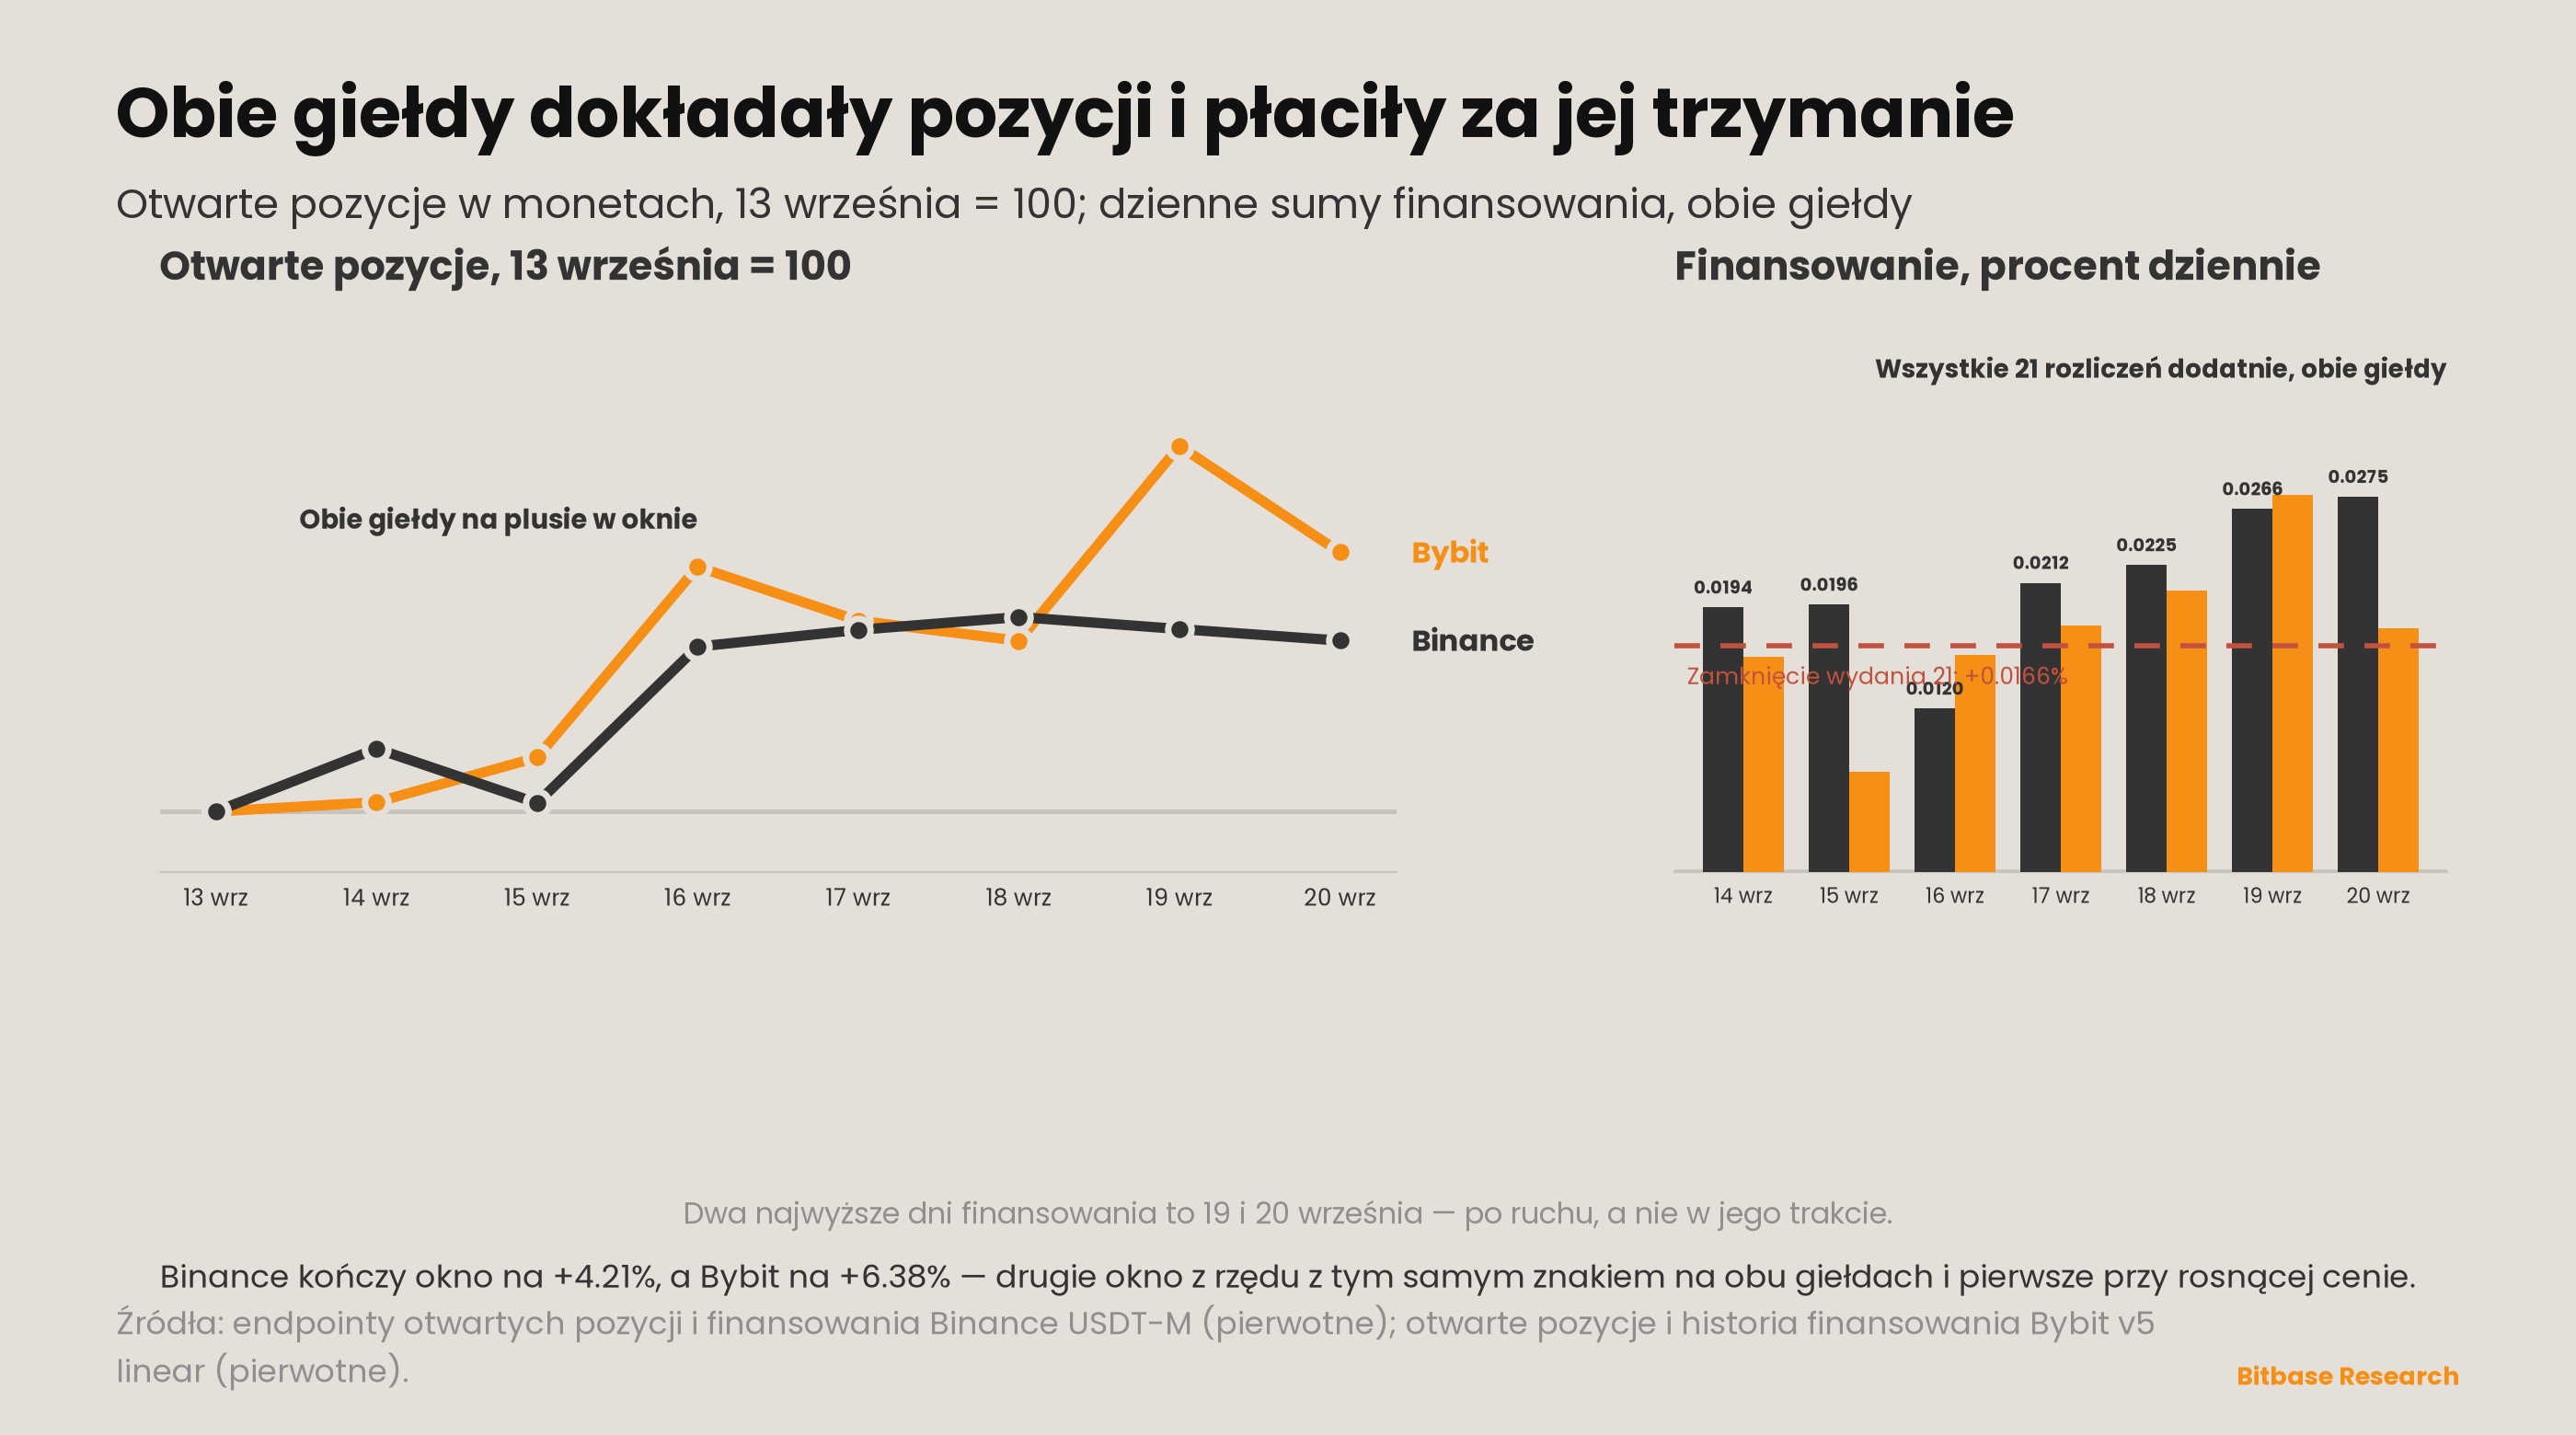
Otwarte pozycje w ujęciu monetarnym na wieczystych BTCUSDT, migawki dzienne [5][7]:
| Data | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 13 września (poprz. zamknięcie) | 103 300 | 53 279 |
| 14 września | 104 897 | 53 402 |
| 15 września | 103 517 | 53 988 |
| 16 września | 107 492 | 56 488 |
| 17 września | 107 918 | 55 782 |
| 18 września | 108 245 | 55 518 |
| 19 września | 107 939 | 58 072 |
| 20 września | 107 646 | 56 678 |
Binance kończy okno wzrostem o 4,21%, Bybit o 6,38% [5][7]. Wydanie 21 odnotowało pierwsze okno z trzech, w którym obie giełdy dały ten sam znak. To jest drugie, a tym razem wspólny znak jest dodatni przy rosnącej cenie — poprzednia zbieżność polegała na tym, że obie zrzucały pozycję w spadek.
Finansowanie, zsumowane po trzech ośmiogodzinnych interwałach każdej doby UTC [6][8]:
| Data | Binance | Bybit |
|---|---|---|
| 14 września | +0,0194% | +0,0158% |
| 15 września | +0,0196% | +0,0074% |
| 16 września | +0,0120% | +0,0159% |
| 17 września | +0,0212% | +0,0181% |
| 18 września | +0,0225% | +0,0206% |
| 19 września | +0,0266% | +0,0276% |
| 20 września | +0,0275% | +0,0179% |
| Suma okna | +0,1488% | +0,1233% |
Każdy interwał na obu giełdach był dodatni, a dzień decyzji niósł najniższą dzienną sumę na Binance z całych siedmiu [6]. Dwa najwyższe dni Binance to 19 i 20 września — po ruchu, nie w jego trakcie. Długie pozycje płaciły więcej za trzymanie pozycji dopiero wtedy, gdy pozycja była już zyskowna, co z zewnątrz wygląda jak zatłoczona księga i co nie jest prognozą tego, co stanie się dalej.
Czego na tej tablicy nie ma, i co zostaje nazwane, a nie przemilczane: dziennych przepływów spotowych ETF, z tego samego powodu, który zapisało wydanie 21 — ta seria nie ma dla nich ścieżki pozyskania ze źródła pierwotnego i nie bierze ich z drugiej ręki.
Na radarze — tydzień od 21 do 27 września
Po pierwsze: czy raport Strategy obejmujący to okno ujawni zakup? Na moment domknięcia tego wydania taki raport nie istnieje: najnowsze zgłoszenie w indeksie EDGAR spółki to formularz złożony 14 września, obejmujący okres od 8 do 13 września [9]. Trzy kolejne raporty czytają się teraz jako jeden zakup, zero, zero. Następny albo przedłuży tę serię, albo ją zakończy.
Po drugie: czy dwulatka utrzyma się powyżej 4,70%, mając teraz za sobą podnoszący Komitet? Zamknęła na 4,76% po czterech wyższych sesjach z pięciu [3]. Wydanie 21 wysłało test 4,30% na emeryturę jako nierozróżniający, gdy poziom stał się nieistotny; ta seria zastępuje go poziomem, wokół którego rynek faktycznie handluje, i wyśle ten na emeryturę tak samo, jeśli przestanie cokolwiek znaczyć.
Po trzecie: czy spread 2s30s zejdzie poniżej 50 punktów bazowych? Stracił 29 punktów bazowych przez trzy okna i stoi na 58 [3]. Nazwany próg to jedyny sposób, by twierdzenie strukturalne z rozdziału 2 dało się obalić, a 50 wybrano dlatego, że to kolejna okrągła liczba poniżej bieżącego odczytu, nie dlatego, że coś znaczy.
Po czwarte: czy wynik skupu Skarbu Państwa na długim końcu da się w ogóle pozyskać? Wydanie 21 zadało to pytanie, a odpowiedź w tym oknie znów brzmi nie — trzy endpointy nie zwróciły z tej maszyny niczego, szczegóły w rozdziale 7. Pytanie zostaje otwarte celowo: niepowodzenie pozyskania powtórzone przez dwa okna jest ustaleniem o źródle, a nie o operacji.
Po piąte: czy finansowanie utrzyma się dodatnie przez tydzień bez zaplanowanego wydarzenia Rezerwy Federalnej? Każdy interwał na obu giełdach był dodatni w tygodniu zawierającym decyzję FOMC [6][8]. W następnym oknie nie ma posiedzenia FOMC [13]. Bez niego pytanie, czy strona kupująca płaci za pozostanie, jest czystsze.
Aktualizacja śledzenia sygnałów
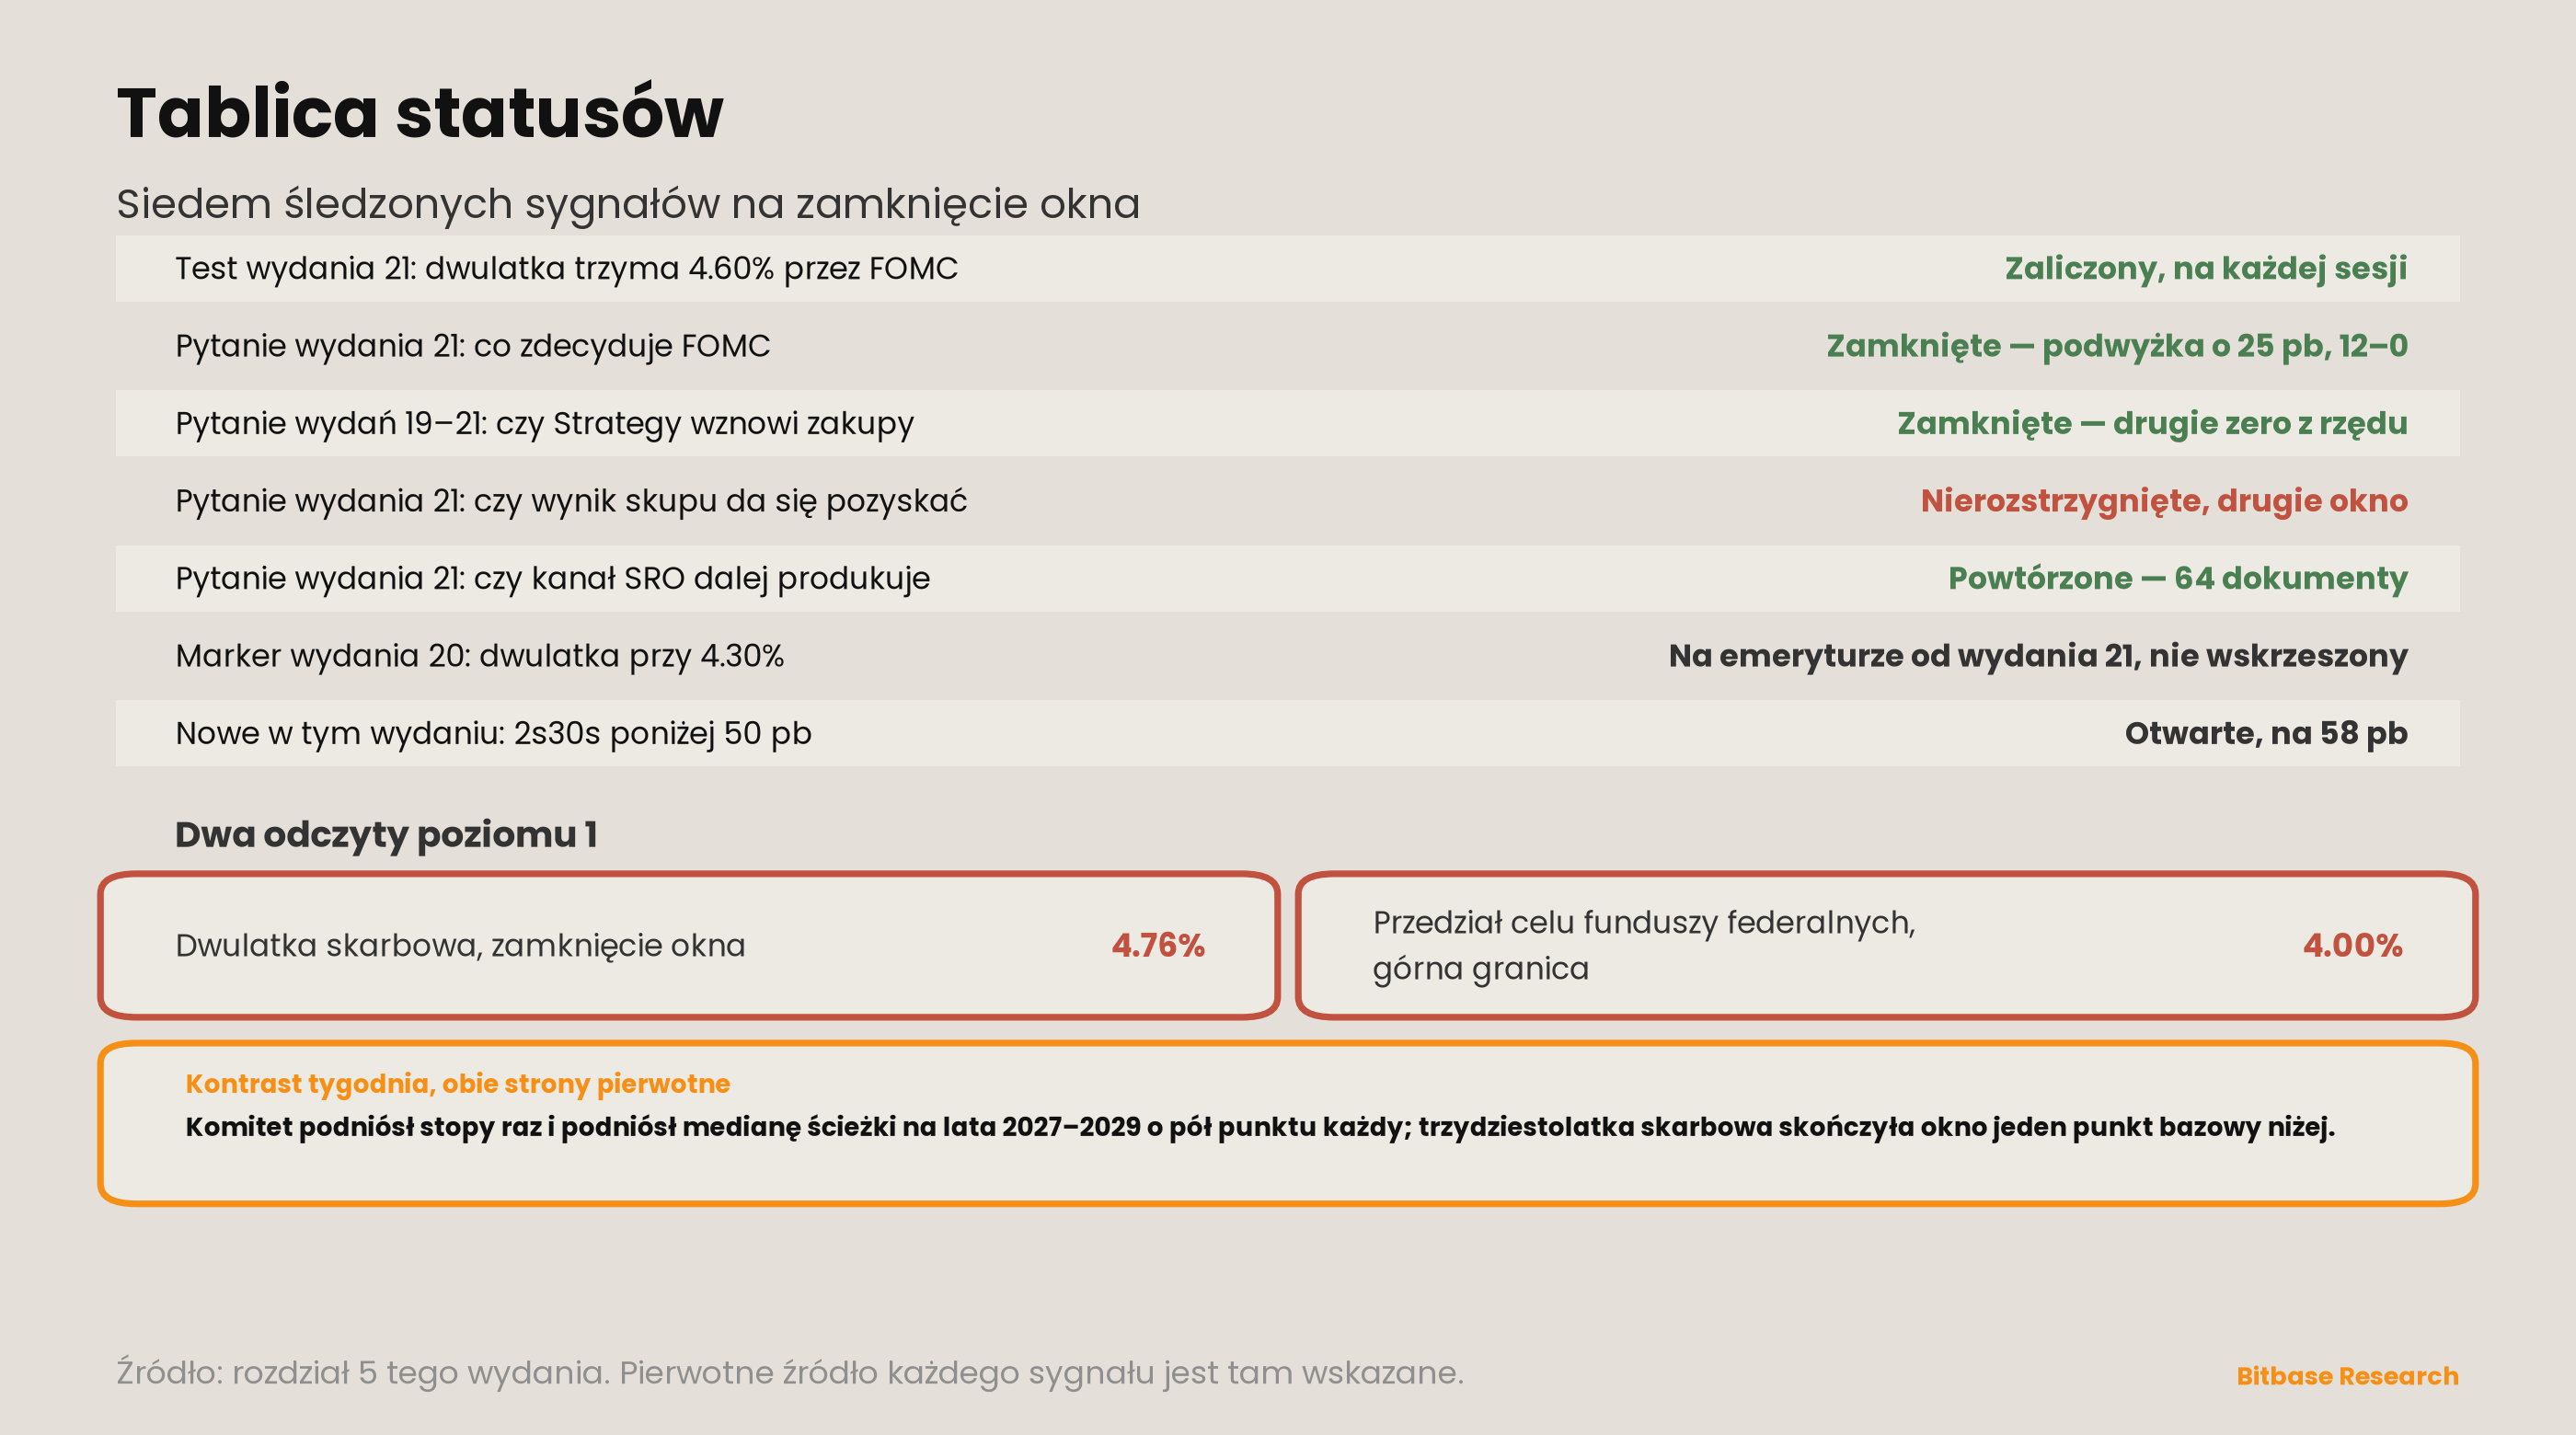
Radar wydania 21 postawił pięć pytań. Trzy zamykają się czysto, jedno zamyka się wbrew własnej ramie, a jedno nie zamyka się wcale — drugie okno z rzędu.
Po pierwsze: co zdecyduje FOMC 15 i 16 września? Podniósł o ćwierć punktu do 3-3/4 do 4 procent, jednogłośnie [1]. Wydanie 21 ujęło to jako posiedzenie, na które wskazywał warunek z początku września, przy czym obie gałęzie tamtego zdania miały już swoją liczbę po sierpniowym CPI rozszczepionym na gorący nagłówek i miękki rdzeń. Komitet rozstrzygnął to w kierunku, na który wskazywał nagłówek, a rdzeń nie. Poziom 1, zamknięte, a rozdział 2 odnotowuje, że projekcje zrobiły znacznie więcej roboty niż sama decyzja.
Po drugie: czy dwulatka utrzymała się powyżej 4,60% przez decyzję? Tak, na każdej sesji [3]. Odczyty 4,65, 4,67, 4,74, 4,67, 4,76 — najniższy był 5 punktów bazowych powyżej poziomu, a zamknięcie 16 powyżej. Inaczej niż test 4,30% z wydania 21, ten dostał odpowiedź przez to, że poziom został uszanowany, a nie porzucony, więc rozdział 4 go podnosi, zamiast wysyłać na emeryturę. Różnica między tymi dwoma testami jest metodyczna, a nie arytmetyczna: poziom rozróżnia cokolwiek tylko tak długo, jak rynek wokół niego handluje.
Po trzecie: czy Strategy wznowiła zakupy? Nie, drugi raport z rzędu [9]. Formularz 8-K złożony 14 września stwierdza, że między 8 a 13 września spółka „nie sprzedała żadnych akcji w ramach programu emisji rynkowej i nie kupiła ani nie sprzedała żadnego bitcoina”. Pozycja pozostaje na około 845 050 bitcoinach przy łącznych 63,73 mld dolarów i średniej 75 412 dolarów [9]. Wydanie 19 pytało, czy pauza od czerwca do sierpnia się skończyła; wydanie 20 powiedziało, że jeden zakup na to nie odpowiada; wydanie 21 odnotowało zero; to wydanie odnotowuje drugie. Pytanie ma odpowiedź: ten jeden zakup był wyjątkiem.
Po czwarte: czy operacja skupu na długim końcu przebiegła przy nowym limicie i czy jej wynik da się pozyskać? Nierozstrzygnięte, a drugie okno z rzędu zawodzi pozyskanie, nie obecność [12]. Podjęto próbę na trzech endpointach i żaden nie zwrócił z tej maszyny niczego; tabela wyników na stronie jest wypełniana skryptem po stronie klienta i została pobrana pusta. Ta seria nie zapisuje „brak operacji”, gdy to, co zaobserwowała, to „brak danych”, a rozdział 7 podaje tryb awarii. Zapisanie zera w miejscu, w którym nic nie odczytano, wstawiłoby do tabeli liczbę, której nikt nie pozyskał; luka daje się domknąć później, liczba wzięta znikąd już nie.
Po piąte: czy kanał organizacji samoregulujących dalej produkował? Tak — w oknie opublikowano 64 dokumenty pasujące do terminu Federal Register o organizacjach samoregulujących [11]. Wydanie 21 ustaliło, że licznik znaczy coś tylko wtedy, gdy zostanie powtórzony; to jest to powtórzenie. To wydanie podaje liczbę i odmawia dalszej interpretacji, bo jeden wcześniejszy odczyt nie jest bazą, a dwa ledwie nią są.
Nowy wymiar — rajd, który ujawniony kupujący przesiedział
Ta seria śledzi Strategy od wydania 14 jako najczystszy dostępny wskaźnik zastępczy popytu uznaniowego, niewymuszonego przepływami: jeden ujawniony kupujący, raportujący co tydzień, z opublikowanym średnim kosztem. Wydanie 21 odnotowało, że minimum okna zatrzymało się 0,78% powyżej tego kosztu, a spółka nie kupiła nic. To okno daje drugą połowę tamtej obserwacji i mówi o tym, dokąd pieniądze poszły zamiast tego.
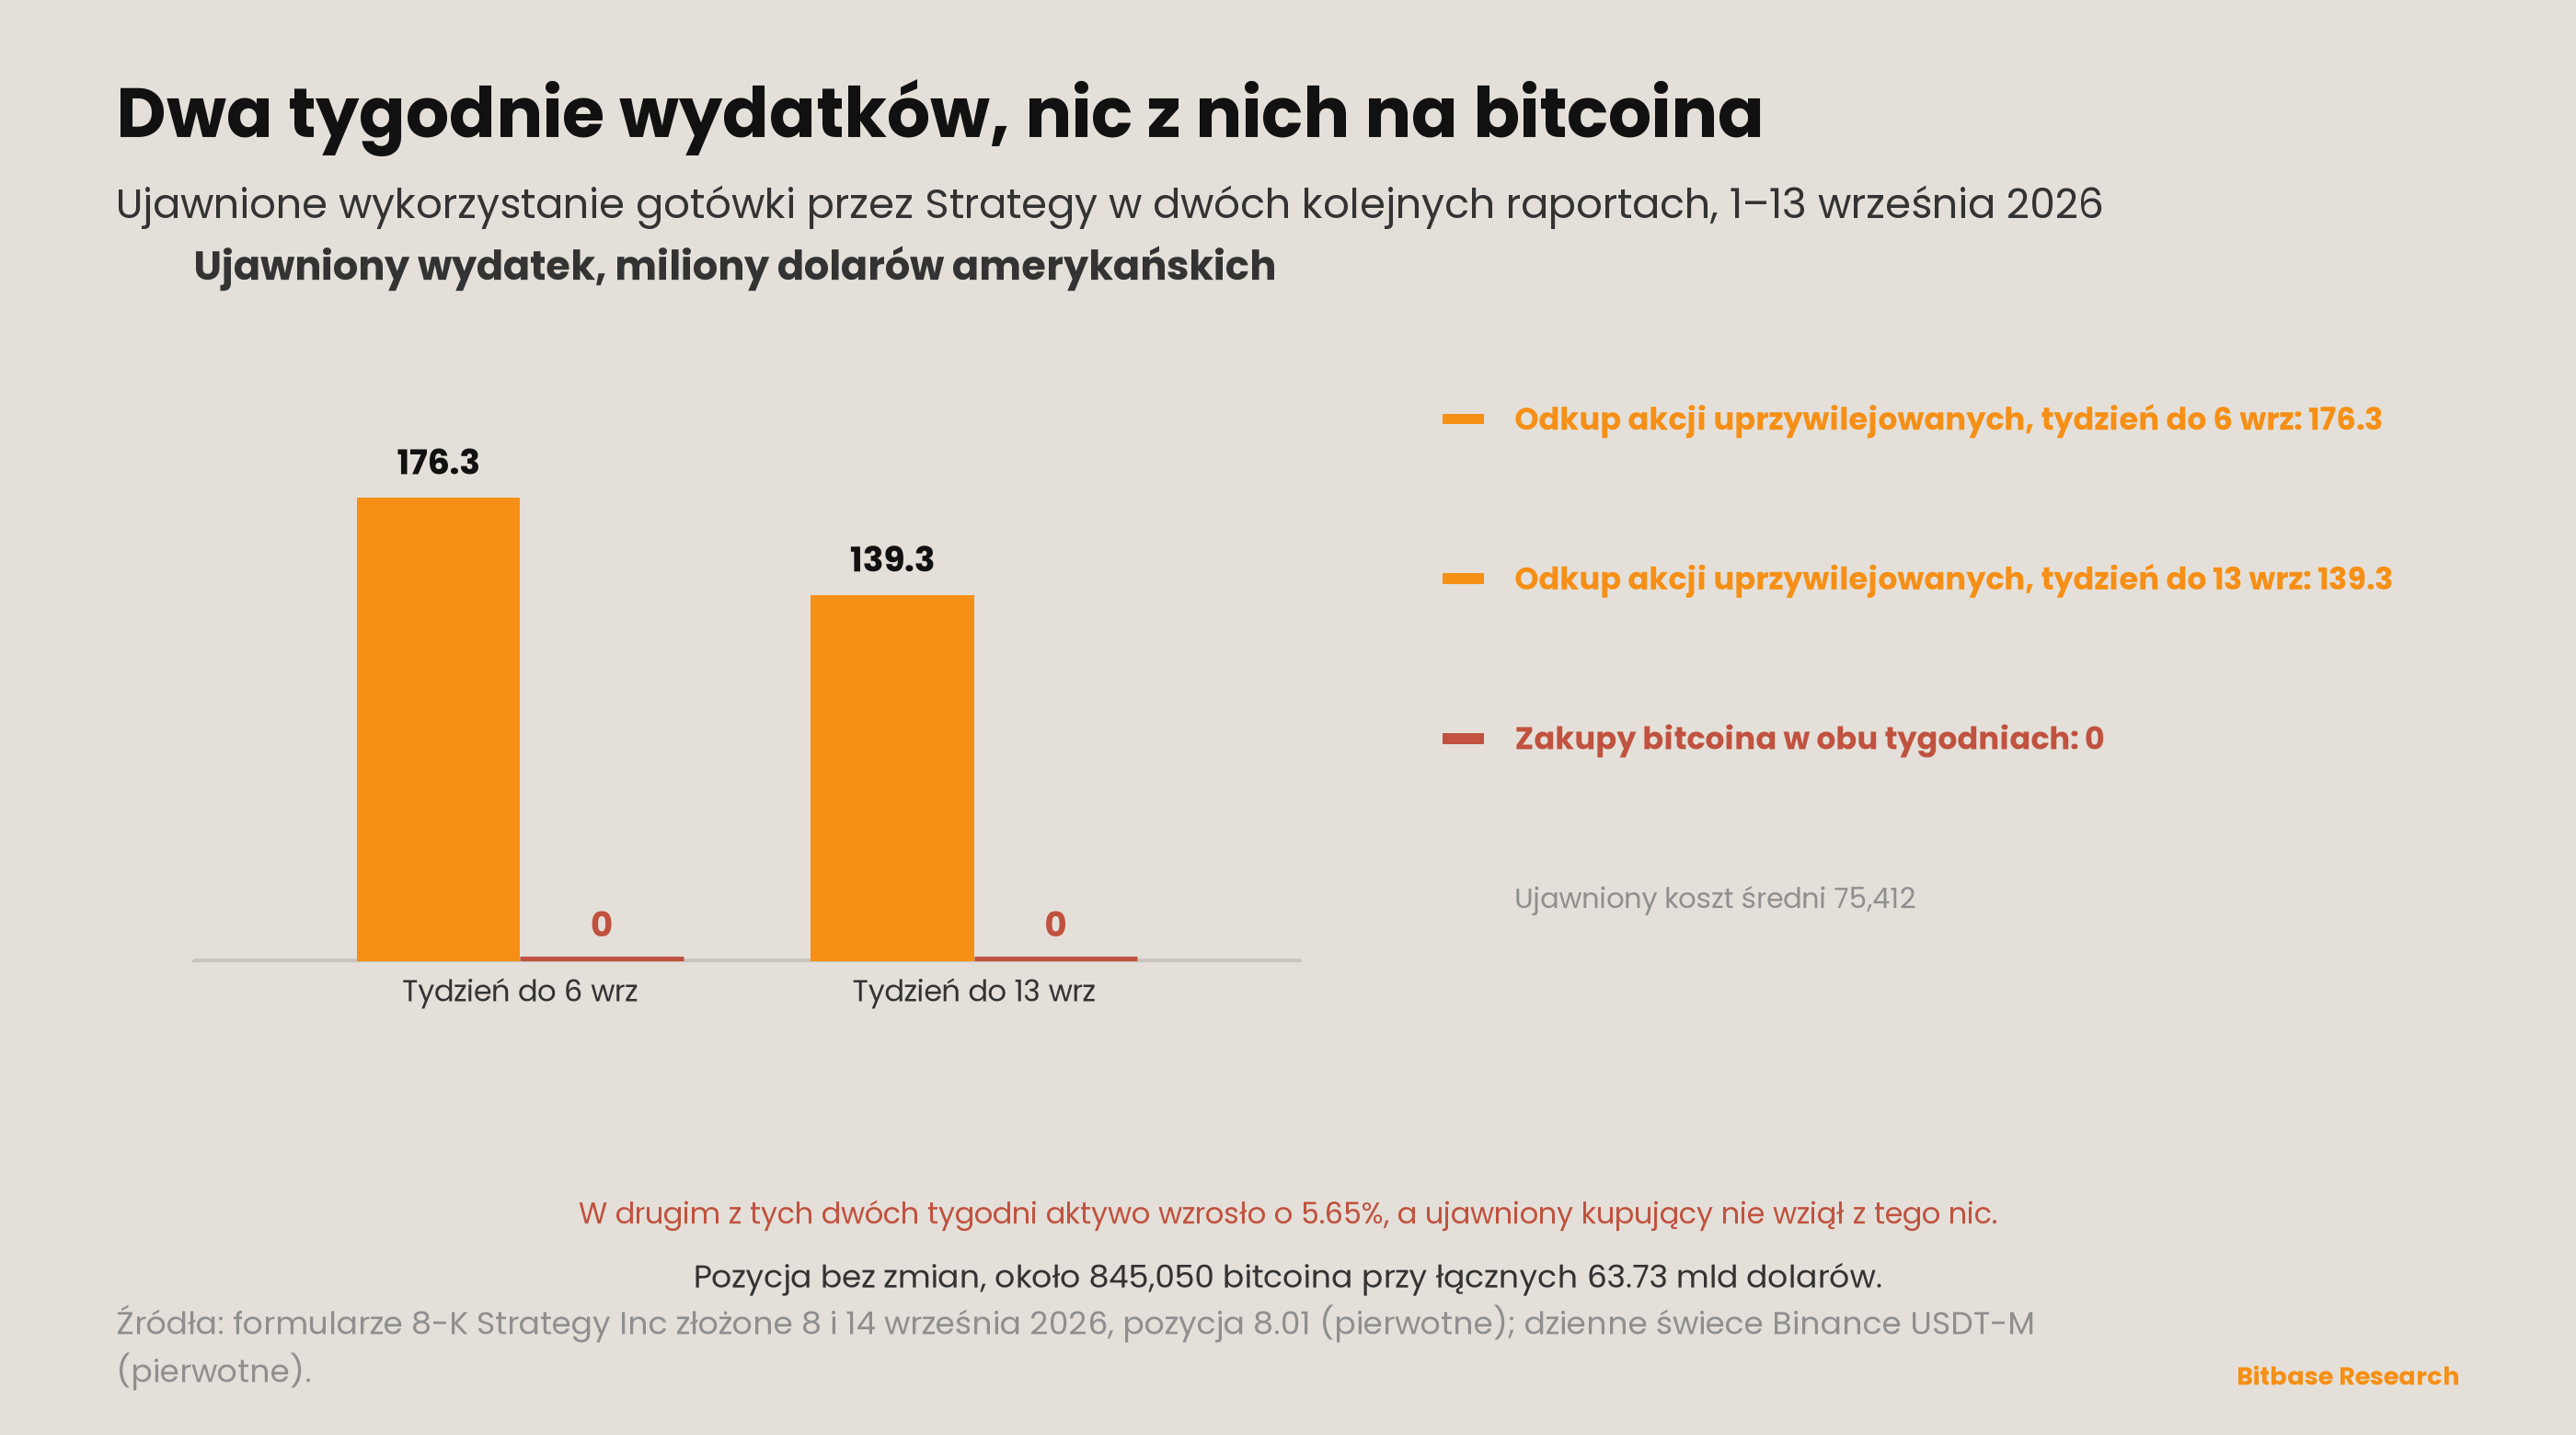
Raport obejmujący okres od 8 do 13 września nie ujawnia żadnego zakupu bitcoina ani żadnej sprzedaży akcji w programie emisji rynkowej [9]. W tym samym okresie spółka odkupiła 1 420 467 akcji uprzywilejowanych o zmiennym oprocentowaniu serii A Perpetual Stretch za 139,3 mln dolarów, a przy programach Strife, Strike i Stride zapisała zera [9]. Poprzedni raport odnotował 176,3 mln dolarów skierowane na ten sam rodzaj zakupu [10]. Przez dwa kolejne raporty spółka wydała 315,6 mln dolarów na własną strukturę kapitałową i nic na aktywo, dla którego trzymania istnieje.
Obserwacja, którą to popiera, dotyczy tożsamości strony kupującej, a nie ceny. Bitcoin wzrósł w tym oknie o 5,65% [4]. Otwarte pozycje rosły na obu giełdach, a finansowanie było dodatnie w każdym interwale na obu [5][6][7][8]. Jedyny kupujący, którego zakupy są ujawniane co tydzień, nie wziął w tym udziału, a rynek, który się ruszył, płacił za trzymanie pozycji przez całą drogę w górę. To jest lewarowana strona kupująca, przynajmniej w tej części rynku, którą ta seria widzi.
Czego to nie ustala. Nie ustala, że to lewar wywołał ruch; rosnące otwarte pozycje obok rosnącej ceny są zgodne z nowymi długimi pozycjami, z przymusowym domykaniem krótkich i z zabezpieczaniem się kupujących na rynku kasowym. Te trzy odczyty są na tych danych nierozróżnialne z prostego powodu: każdy z nich dokłada kontraktów i każdy może stać obok rosnącej ceny. Otwarte pozycje mówią, że kontraktów przybyło, i nie mówią, kto je otworzył ani po co. Nie ustala też, że popyt uznaniowy jest nieobecny — ustala, że nieobecne było jedno jego ujawnione źródło. I nic nie mówi o przepływach, których ta seria nie potrafi pozyskać, a które nazywa rozdział 3.
Węższy punkt broni się sam. Spółka, która pozyskała kapitał po to, by kupować bitcoina, spędziła dwa kolejne tygodnie na kupowaniu zamiast tego własnych akcji uprzywilejowanych, podczas gdy aktywo wzrosło o prawie sześć procent. Czymkolwiek to jest, nie jest akumulacją, a wskaźnik zastępczy popytu uznaniowego, który przestał się domagać, wart jest zaraportowania jako zmiana we wskaźniku, a nie jako sygnał o aktywie.
Zastrzeżenia
Wzorzec „najpierw wcześnie, potem późno” z rozdziału 1 opisuje dwa okna, a nie regułę. Wydanie 21 znalazło największy ruch dzień przed zaplanowaną publikacją; to wydanie znajduje go dwa dni po niej. Dwie obserwacje o przeciwnych znakach wokół zaplanowanych wydarzeń nie tworzą reguły i ta seria nie potraktuje trzeciej jako jej potwierdzenia. Te dwie obserwacje leżą po przeciwnych stronach sesji z kalendarza — jedna przed nią, druga po niej — więc nie jest stabilny nawet znak przesunięcia. Reguła musiałaby dać się zapisać z wyprzedzeniem; te dwa okna dają się zapisać tylko wstecz. Nic tutaj nie ustala, dlaczego rynek ruszył się 18 września.
Spłaszczenie z rozdziału 2 ma więcej dostępnych wyjaśnień, niż dane potrafią rozdzielić. Długi koniec, który nie idzie za podniesioną ścieżką projekcji, jest zgodny z rynkiem, który już wycenił wyższą stopę docelową, z rynkiem, który tej ścieżce nie wierzy, oraz z podażą i popytem na długim papierze niezwiązanymi z żadnym z nich. Powód jest mechaniczny, a nie ostrożnościowy: wszystkie trzy wyjaśnienia zostawiają w danych ten sam ślad — niezmienioną trzydziestolatkę wobec podniesionej ścieżki projekcji. Ślad, który jest wspólny, nie rozdziela przyczyn, a tutaj jest on jedyny, jakim ta seria dysponuje. To wydanie zapisuje spread i odmawia przypisania mu przyczyny.
315,6 mln dolarów z rozdziału 6 to dwa raporty, a nie polityka. Spółka nie ogłosiła zmiany strategii w dokumentach, które ta seria czyta, a dwa tygodnie odkupu akcji uprzywilejowanych przy zerowych zakupach bitcoina to wzorzec złożony z dokładnie dwóch obserwacji. Wyciągnięty wniosek jest celowo ograniczony do tego, co ten wskaźnik teraz mierzy.
Jedna wielkość jest nieobecna, a nie zerowa, drugie okno z rzędu, a tryb awarii jest nazwany. Wyniki operacji skupu Skarbu Państwa na długim końcu: `treasurydirect.gov/TA_WS/securities/buybacks`, `treasurydirect.gov/TA_WS/buyback/current` oraz endpoint buybacks w fiscal data nie zwróciły z tej maszyny żadnej odpowiedzi, a publiczna strona wyników jest wypełniana skryptem po stronie klienta i została pobrana pusta [12]. To nie jest dowód, że żadna operacja nie przebiegła. Wydanie 21 odnotowało ten sam host jako nieosiągalny i zrobiło to samo rozróżnienie.
Jeden błąd pozyskania złapano w produkcji, a zapis powstaje dlatego, że ten osąd da się powtórzyć. Tabela rentowności Skarbu Państwa czytana przez streszczające pobranie zwróciła dla 18 września dwulatkę 4,44 i trzydziestolatkę 5,38; surowy opublikowany plik CSV daje 4,76 i 5,34 [3]. Streszczarka przesunęła się o jedną kolumnę i raportowała papier roczny jako dwuletni, a dwudziestoletni jako trzydziestoletni. Każda rentowność w tym wydaniu pochodzi z pliku CSV. Sprawdzeniem, które to złapało, było porównanie dziesięciolatki z tabelą poprzedniego wydania — ta kolumna zgadzała się dokładnie, podczas gdy dwulatka rozjeżdżała się o ponad dwadzieścia punktów bazowych, a to nie jest kształt, jaki przyjmują prawdziwe dane. Powtarzalność tego osądu bierze się stąd, że nie wymaga on znajomości prawidłowej odpowiedzi: wystarczy, że kolumna, która powinna się zgadzać, zgadza się dokładnie, a sąsiednia rozjeżdża się o wielkość bez pokrycia w ruchu rynku.
Licznik SRO jest licznikiem. Sześćdziesiąt cztery dokumenty pasowały do zapytania terminologicznego w siedmiodniowym oknie publikacji [11]. To wydanie nie twierdzi, że te dokumenty są ze sobą porównywalne, że termin obejmuje wszystko, co istotne, ani że licznik jest miarą tempa. To jedna liczba z jedną metodą, podana tak, by następną dało się z nią porównać.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
Ujawnienie ryzyka: ten artykuł to komentarz rynkowy Bitbase Research, udostępniony wyłącznie w celach informacyjnych. Przedstawione oceny odnoszą się do momentu powstania tekstu i nie stanowią rekomendacji inwestycyjnej, handlowej, podatkowej ani finansowej, ani oferty czy zachęty do handlu. Dane w tym wydaniu są aktualne na 20 września 2026 r.; rynki i ujawnienia mogą się zmieniać, dlatego kieruj się najnowszymi informacjami z wiarygodnych źródeł. Handel aktywami krypto i produktami z dźwignią wiąże się ze znacznym ryzykiem, w tym możliwą utratą kapitału.
Źródła
[1] Federalny Komitet Otwartego Rynku, komunikat z 16 września 2026 r., zatwierdzony do publikacji głosowaniem 12–0. federalreserve.gov
[2] Federalny Komitet Otwartego Rynku, Summary of Economic Projections, 16 września 2026 r., tabela 1 (mediany, wraz z wierszami projekcji czerwcowych 2026 opublikowanymi w tej samej tabeli). federalreserve.gov
[3] Departament Skarbu USA, Daily Treasury Par Yield Curve Rates, pobranie CSV za 2026 r. home.treasury.gov
[4] Binance, kontrakty USDT-M, dzienne świece BTCUSDT, UTC. fapi.binance.com
[5] Binance, kontrakty USDT-M, historia otwartych pozycji, BTCUSDT, dziennie. fapi.binance.com
[6] Binance, kontrakty USDT-M, historia stawki finansowania, BTCUSDT. fapi.binance.com
[7] Bybit, otwarte pozycje, linear BTCUSDT, dziennie. api.bybit.com
[8] Bybit, historia stawki finansowania, linear BTCUSDT. api.bybit.com
[9] Strategy Inc, formularz 8-K złożony 14 września 2026 r., accession 0001193125-26-389858, pozycja 8.01. sec.gov
[10] Strategy Inc, formularz 8-K złożony 8 września 2026 r., accession 0001193125-26-384402, pozycja 8.01. sec.gov
[11] Biuro Federal Register, API dokumentów, okno publikacji od 14 do 20 września 2026 r., termin „self-regulatory organizations”. federalregister.gov
[12] TreasuryDirect, ogłoszenia i wyniki skupów według daty operacji; pobrane puste, zob. rozdział 7. treasurydirect.gov
[13] Rada Gubernatorów Systemu Rezerwy Federalnej, kalendarze posiedzeń FOMC, 2026 r. federalreserve.gov