Autor: Tiger Research
Opracowane przez: Shenchao TechFlow
Wprowadzenie Shenchao:Wielkość rynku tokenizacji aktywów ze świata rzeczywistego wzrosła 26-krotnie w ciągu roku, ale prawdziwym testem jest to, czy emisja, sprzedaż i umorzenie mogą stworzyć zamknięty cykl. W tym artykule przeanalizowano kompletną ścieżkę dla południowokoreańskiego aktywa, aby dotrzeć do zagranicznych inwestorów profesjonalnych za pośrednictwem kanału w Hongkongu. Dla tych, którzy interesują się strukturami zgodności i dystrybucją transgraniczną, jest to rzadka analiza na poziomie praktycznym.
Kluczowe punkty widzenia
Rynek tokenizacji aktywów ze świata rzeczywistego szybko rośnie. Prawdziwe pytanie brzmi: jak tokenizowane produkty są emitowane, sprzedawane i umarzane w praktyce.
W modelu przeanalizowanym w tym artykule podmiot offshore emituje produkty zabezpieczone aktywami bazowymi, a licencjonowani pośrednicy z Hongkongu sprzedają je zagranicznym inwestorom profesjonalnym. Inwestorzy kupują produkt emitenta, a nie samo aktywo bazowe.
Możliwość sprzedaży nie równa się możliwości spłaty. Emitent musi mieć egzekwowalne prawa do przepływów pieniężnych z aktywa, a środki muszą wpłynąć na czas, aby pokryć jego zobowiązania wobec inwestorów.
Prawdziwy test przychodzi po pierwszej emisji: czy ta sama struktura może obsłużyć kolejny produkt? Zrównoważony rynek wymaga stabilnej podaży aktywów i inwestorów gotowych kupować ponownie.
1. Rynek tokenizacji aktywów ze świata rzeczywistego już stał się duży; kluczowe jest to, co dalej
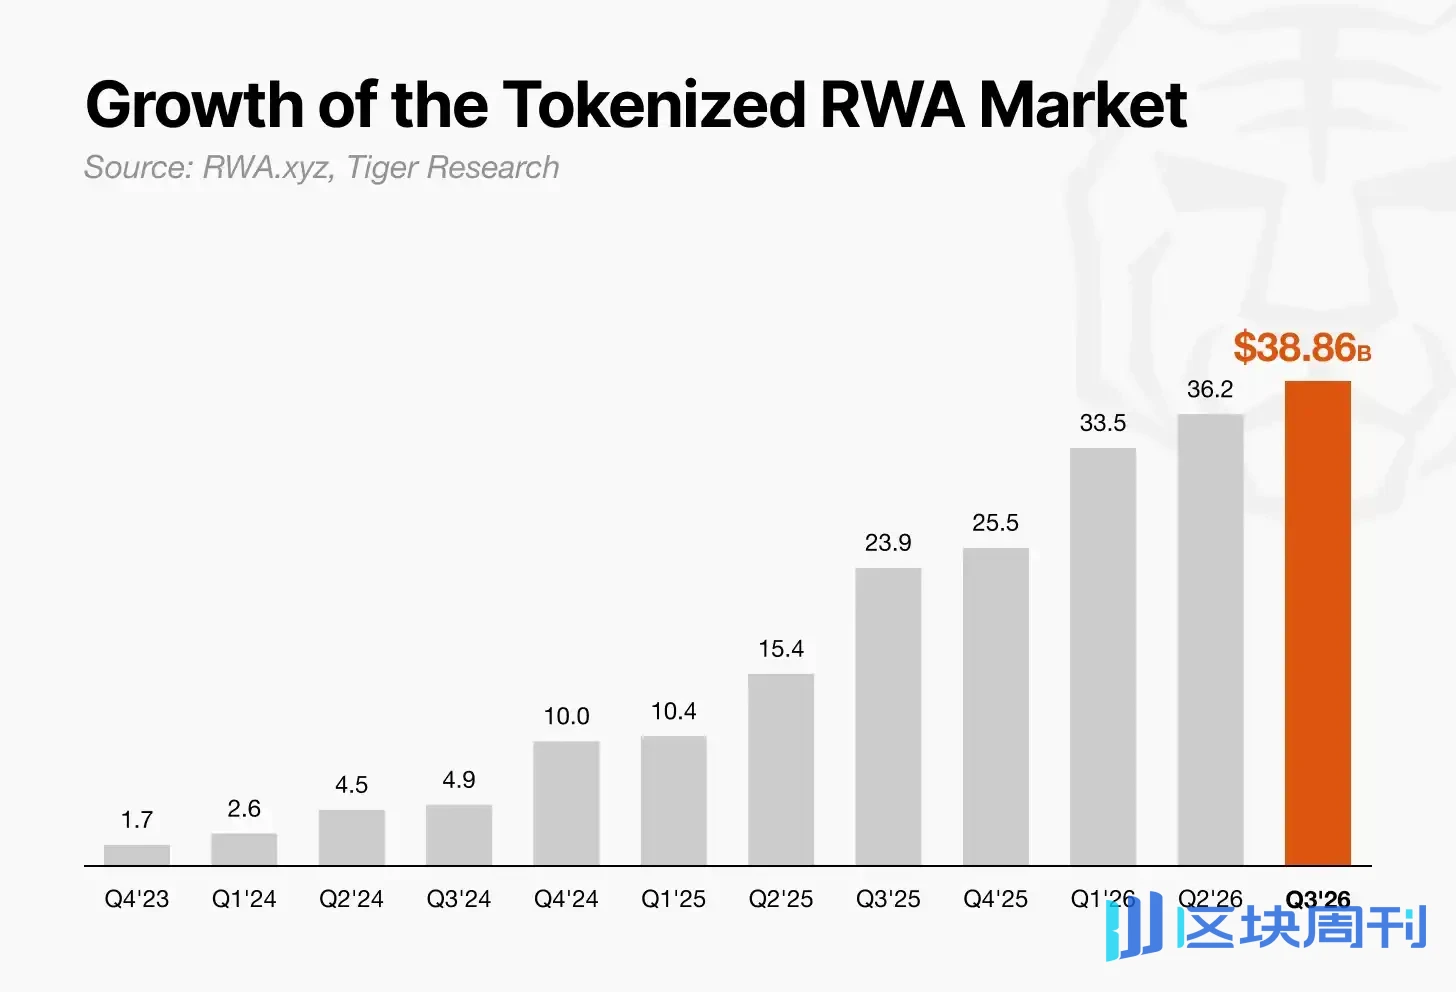
Według danych RWA.xyz wielkość rynku tokenizacji aktywów ze świata rzeczywistego wzrosła z około 1,5 miliarda dolarów w sierpniu 2023 r. do około 38,86 miliarda dolarów 13 września 2026 r., co stanowi wzrost około 26-krotny. Coraz więcej rodzajów aktywów jest tokenizowanych, a rządy na całym świecie również opracowują zasady emisji i sprzedaży.
Wzrost jest już oczywisty. Prawdziwe pytanie brzmi teraz: jak przekształcić aktywo w produkt, który inwestorzy mogą faktycznie kupić i ostatecznie odzyskać z niego swoje pieniądze.
2. Gdzie tokenizować?
Różne jurysdykcje wprowadzają zasady dotyczące tokenizowanych aktywów, ale wymagania i tempo są różne. Dlatego miejsce emisji produktu bezpośrednio wpływa na to, jak szybko może on wejść na rynek.
Hongkong ma dojrzałe ramy regulacyjne dotyczące papierów wartościowych, dostęp do międzynarodowych inwestorów oraz doświadczenie w emisji tokenizowanych obligacji (w tym obligacji rządowych). Jego system licencjonowania i wymogi ochrony inwestorów zapewniają emitentom i pośrednikom ramy do wprowadzania produktów na rynek.
Hongkong ustanowił już zasady dotyczące kluczowych aspektów tokenizacji, od licencjonowania przez Komisję Papierów Wartościowych i Futures oraz regulacji dostawców usług w zakresie aktywów wirtualnych po zabezpieczenia techniczne. Ta jasność pomaga instytucjom planować emisję i daje inwestorom instytucjonalnym podstawę do oceny stopnia otrzymywanej ochrony. Jest to również jeden z powodów, dla których Hongkong przyciąga uwagę jako hub dla emisji i dystrybucji tokenizacji aktywów ze świata rzeczywistego.
Jak więc aktywa z innego kraju mogą dotrzeć do zagranicznych inwestorów przez Hongkong? Bierzemy jako przykład aktywa południowokoreańskie, aby przeanalizować cały proces.

3. Jak działa struktura Korea Południowa–Hongkong
Diagram struktury jest podzielony na lewą i prawą stronę. Lewa strona to Korea Południowa, gdzie powstają aktywa bazowe. Prawa strona to Hongkong i Brytyjskie Wyspy Dziewicze, gdzie produkt jest emitowany i sprzedawany.
Czarne strzałki reprezentują strukturę produktu.
Południowokoreański dom maklerski: zapewnia dostęp do zakupu aktywów bazowych, takich jak akcje notowane na giełdzie, jednostki funduszy i obligacje.
Spółka celowa z Brytyjskich Wysp Dziewiczych: kupuje i przechowuje te aktywa za pośrednictwem rachunku maklerskiego podmiotu z Hongkongu należącego do południowokoreańskiego domu maklerskiego, a następnie emituje obligacje zabezpieczone tymi aktywami.
Platforma tokenizacji: tworzy tokeny reprezentujące obligacje wyemitowane przez spółkę celową i rejestruje emisję oraz przypisanie.
Dystrybutor: sprzedaje produkt zagranicznym inwestorom profesjonalnym za pośrednictwem licencjonowanych pośredników i zgodnych z przepisami platform handlowych.
Pomarańczowe strzałki reprezentują przepływ środków subskrypcyjnych.
Zagraniczni inwestorzy profesjonalni subskrybują za pomocą waluty fiducjarnej lub stablecoinów. Środki trafiają do spółki celowej za pośrednictwem pośredników. Jeśli subskrypcja odbywa się za pomocą stablecoinów, spółka celowa wymienia je na walutę fiducjarną za pośrednictwem scentralizowanej giełdy. Następnie środki są przekazywane przez podmiot z Hongkongu do południowokoreańskiego domu maklerskiego, który dokonuje zakupu aktywów bazowych.
Firma fintech z Hongkongu Finloop nazywa ten model „modelem dwusilnikowym”. Jeden koniec obsługuje podaż aktywów, a drugi emisję i dystrybucję. Trzy punkty są najważniejsze.
Źródło aktywów można zastąpić. Domy maklerskie w innych krajach i ich podmioty z Hongkongu mogą zastąpić pozycję południowokoreańskich instytucji. Hongkong może zatem stać się kanałem dystrybucji produktów zabezpieczonych aktywami z wielu rynków.
Spółka celowa znajduje się w centrum. Otrzymuje środki subskrypcyjne, kupuje lub przechowuje aktywa i emituje obligacje. Inwestorzy dochodzą praw wobec spółki celowej zgodnie z warunkami produktu, dlatego prawa spółki celowej do aktywów i jej zdolność do przekazywania dochodów są kluczowe.
Spółka celowa łączy płatności on-chain z tradycyjnymi finansami. Inwestorzy mogą subskrybować za pomocą stablecoinów i posiadać tokenizowane obligacje, podczas gdy aktywa bazowe są kupowane i przechowywane poprzez ustalenia maklerskie i powiernicze.
Ta struktura działa tylko wtedy, gdy każde ogniwo jest solidne. Wymaga to odpowiednich aktywów bazowych, solidnej struktury emisji i zgodnej z przepisami ścieżki do inwestorów.

3.1. Jak wybrać aktywa bazowe
Przed emisją produktu spółka celowa musi mieć jasne prawa do środków generowanych przez aktywa bazowe.
W przypadku obligacji rządowych lub jednostek funduszy pytanie może dotyczyć tego, czy spółka celowa może je bezpośrednio kupować i przechowywać. W przypadku należności eksportowych lub tantiem muzycznych sytuacja jest bardziej złożona. Prawo do otrzymywania przyszłych płatności może wymagać cesji na spółkę celową lub posiadacz aktywów musi mieć wiążący obowiązek pobierania i przekazywania środków do spółki celowej.
W obu przypadkach umowa musi jasno określać, kto ma prawo do otrzymywania gotówki, kto jest odpowiedzialny za pobieranie i w jaki sposób środki trafiają do spółki celowej. Bez jasnej ścieżki spłaty aktywa nie mogą wiarygodnie wspierać płatności na rzecz inwestorów.

3.2. Co faktycznie tworzy emitent offshore
W tym modelu rdzeń tokenizacji spoczywa na spółce celowej. Nawet jeśli wybrane zostaną koreańskie aktywa bazowe, nadal potrzebny jest niezależny podmiot do emisji tokenów i dystrybucji zwrotów dla inwestorów zagranicznych.
Model dwusilnikowy Finloop przypisuje tę rolę spółce celowej zarejestrowanej na Brytyjskich Wyspach Dziewiczych. Ta spółka jest punktem połączenia między posiadaczami koreańskich aktywów a inwestorami zagranicznymi.
Spółka celowa emituje tokenizowane obligacje lub papiery wartościowe zabezpieczone prawami do przychodów z koreańskich aktywów. Dlatego inwestorzy zagraniczni kupują produkty finansowe wyemitowane przez spółkę celową, a nie same koreańskie obligacje rządowe lub należności eksportowe. Zgodnie z warunkami produktu spółka celowa wypłaca inwestorom zwroty i spłaca kapitał w terminie zapadalności.
Aby ta struktura działała niezawodnie, terminy wpływów gotówkowych spółki celowej muszą być zgodne z jej zobowiązaniami płatniczymi wobec inwestorów. Emitent musi najpierw potwierdzić terminy poboru każdego aktywa bazowego: odsetki i kapitał z obligacji rządowych, dywidendy i wpływy z umorzenia z funduszy lub płatności rozliczeniowe z należności eksportowych i tantiem.
Jeśli inwestorzy muszą otrzymać spłatę, zanim spółka celowa otrzyma środki, produkt może stanąć w obliczu niedoboru płynności lub opóźnienia w spłacie.
Utworzenie spółki celowej offshore nie daje jej automatycznie dostępu do gotówki generowanej przez koreańskie aktywa. Umowa musi jasno określać prawa spółki celowej do aktywów bazowych, kto pobiera gotówkę i kto jest odpowiedzialny za przekazanie środków do spółki celowej. Jednocześnie platforma tokenizacyjna będzie w przejrzysty sposób rejestrować ilość emisji, posiadane tokeny i ilość spalonych tokenów.
Głównym zadaniem etapu emisji offshore jest zapewnienie, że gotówka, którą spółka celowa może faktycznie otrzymać, jest wystarczająca i dociera na czas, aby wypełnić warunki płatności obiecane inwestorom.

3.3. Jak szeroki może być zakres obiegu po sprzedaży produktu w Hongkongu?
Stworzenie produktu za pośrednictwem spółki celowej offshore to dopiero pierwszy krok. Aby sprzedać go inwestorom zagranicznym, emitent potrzebuje również instytucji finansowej odpowiedzialnej za dystrybucję. Finloop proponuje wykorzystanie licencjonowanego pośrednika z Hongkongu, który może zweryfikować produkt zgodnie z przepisami papierów wartościowych Hongkongu, zaoferować go inwestorom profesjonalnym i dotrzeć do inwestorów poza Hongkongiem.
Pośrednik sprawdzi warunki i ryzyka produktu spółki celowej oraz potwierdzi, że każdy inwestor kwalifikuje się do zakupu. Jeśli emisja jest ograniczona do inwestorów profesjonalnych, transfer tokenów również musi pozostać ograniczony po emisji. Dlatego warunki produktu ograniczą transfery do nabywców, których kwalifikacje zostały zweryfikowane. To jest wizja Finloop dotycząca struktury produktu private placement; to ograniczenie nie dotyczy każdego rodzaju tokenizowanych papierów wartościowych w Hongkongu.
Finloop proponuje również, aby produkty najpierw sprzedawane w Hongkongu były oferowane za pośrednictwem pośredników i platform handlowych w innych regionach. Jednak pierwsza sprzedaż w Hongkongu nie zezwala automatycznie na sprzedaż lub handel w innych miejscach. Przepisy każdego rynku należy ocenić osobno. Inwestorzy, którzy chcą sprzedać przed terminem zapadalności, również potrzebują chętnego nabywcy i metody ustalania ceny. Wykorzystanie produktu jako zabezpieczenia wymaga instytucji gotowej go zaakceptować.
W tej strukturze Hongkong zapewnia kanał dla początkowej sprzedaży i weryfikacji kwalifikacji inwestorów. Sprzedaż i handel w innych regionach, a także wykorzystanie jako zabezpieczenie, wymagają odrębnych ustaleń.

4. Trzy główne ryzyka, które mogą przerwać przepływ płatności z koreańskich aktywów do inwestorów
Tokenizowany produkt może zostać z powodzeniem sprzedany w Hongkongu, a mimo to nie wypłacić inwestorom obiecanych środków. Gotówka generowana przez aktywa bazowe musi dotrzeć do inwestorów poprzez offshore'owy wehikuł emisyjny (SPV). Następujące trzy główne ryzyka mogą przerwać ten przepływ środków.
Nieprecyzyjne prawa i ustalenia dotyczące windykacji: W przypadku aktywów takich jak należności eksportowe, umowa musi jasno określać, gdzie płaci nabywca i kto ma prawo do windykacji. O ile obowiązki windykacyjne i proces rozliczeniowy nie są prawnie wiążące, płatności generowane przez aktywa mogą nigdy nie dotrzeć do SPV.
Luka czasowa między windykacją gotówki a spłatą: Jeśli inwestorzy muszą otrzymać spłatę, zanim aktywa bazowe zostaną rozliczone, SPV może stanąć w obliczu niedoboru płynności i opóźnionej spłaty. Gdy aktywa denominowane w wonach zabezpieczają produkty denominowane w dolarach, wahania kursów walutowych i koszty przewalutowania mogą również obniżyć zyski.
Wąskie gardła w transferze transgranicznym i podatkach: To, że hongkoński pośrednik ma zezwolenie na sprzedaż produktu, nie rozwiązuje kwestii, w jaki sposób środki są transferowane od koreańskich posiadaczy aktywów do offshore'owego SPV, ani w jaki sposób dokonywane są płatności na rzecz zagranicznych inwestorów. Te procedury transferowe i podatkowe muszą być praktycznie wykonalne.
Ten model ostatecznie zależy od tego, czy gotówka generowana przez koreańskie aktywa może dotrzeć do zagranicznych inwestorów poprzez SPV w pełnej wysokości i terminowo, zgodnie z umową.

5. Druga emisja jest ważniejsza niż pierwsza
Jednorazowa sprzedaż produktu zabezpieczonego koreańskimi aktywami w Hongkongu to dopiero początek. Pierwsza emisja zajęła dużo czasu: wszystkie strony musiały przeanalizować aktywa, sfinalizować umowy i zdecydować, w jaki sposób produkt będzie sprzedawany.
Gdyby te zadania trzeba było powtarzać od zera przy każdym nowym produkcie, biznes byłby trudny do skalowania. Począwszy od drugiej emisji, muszą być w stanie ponownie wykorzystać strukturę ustanowioną dla pierwszej transakcji.
Należności eksportowe rozliczane w dolarach amerykańskich zapewniają sposób na sprawdzenie, czy ten model jest opłacalny. Emitenci i pośrednicy mogą zastosować standardy oceny dłużnika i metody ujawniania informacji o produkcie opracowane dla pierwszej transakcji do kolejnych należności, zmniejszając tym samym nakład pracy związany z projektowaniem każdego produktu. Jednak przyjęcie tych samych standardów nie oznacza, że ryzyko każdej należności jest takie samo.
Aby ocenić, czy ten model może wspierać trwały rynek, należy obserwować postępy w trzech obszarach:
Czy czas potrzebny na analizę aktywów zmniejsza się z każdą emisją?
Czy istniejący inwestorzy powrócą, aby kupić nowe produkty?
Czy posiadacze aktywów mają powód, aby nadal dostarczać aktywa?
W miarę gromadzenia doświadczenia z należnościami eksportowymi model można rozszerzyć na inne koreańskie aktywa. Jego sukces zależy nie tylko od jednej zakończonej emisji. Posiadacze aktywów muszą nadal dostarczać odpowiednie aktywa, inwestorzy muszą być skłonni do ponownego inwestowania, a pośrednicy również muszą dostrzegać wartość w wprowadzaniu nowych produktów na rynek.