

Autor: Route 2 FI
Tłumaczenie: AididiaoJP, Foresight News
Mówi się, że w ponad 30 krajach podatek od kryptowalut wynosi 0%. To nie jest całkowicie błędne, ale łatwo wprowadza w błąd.
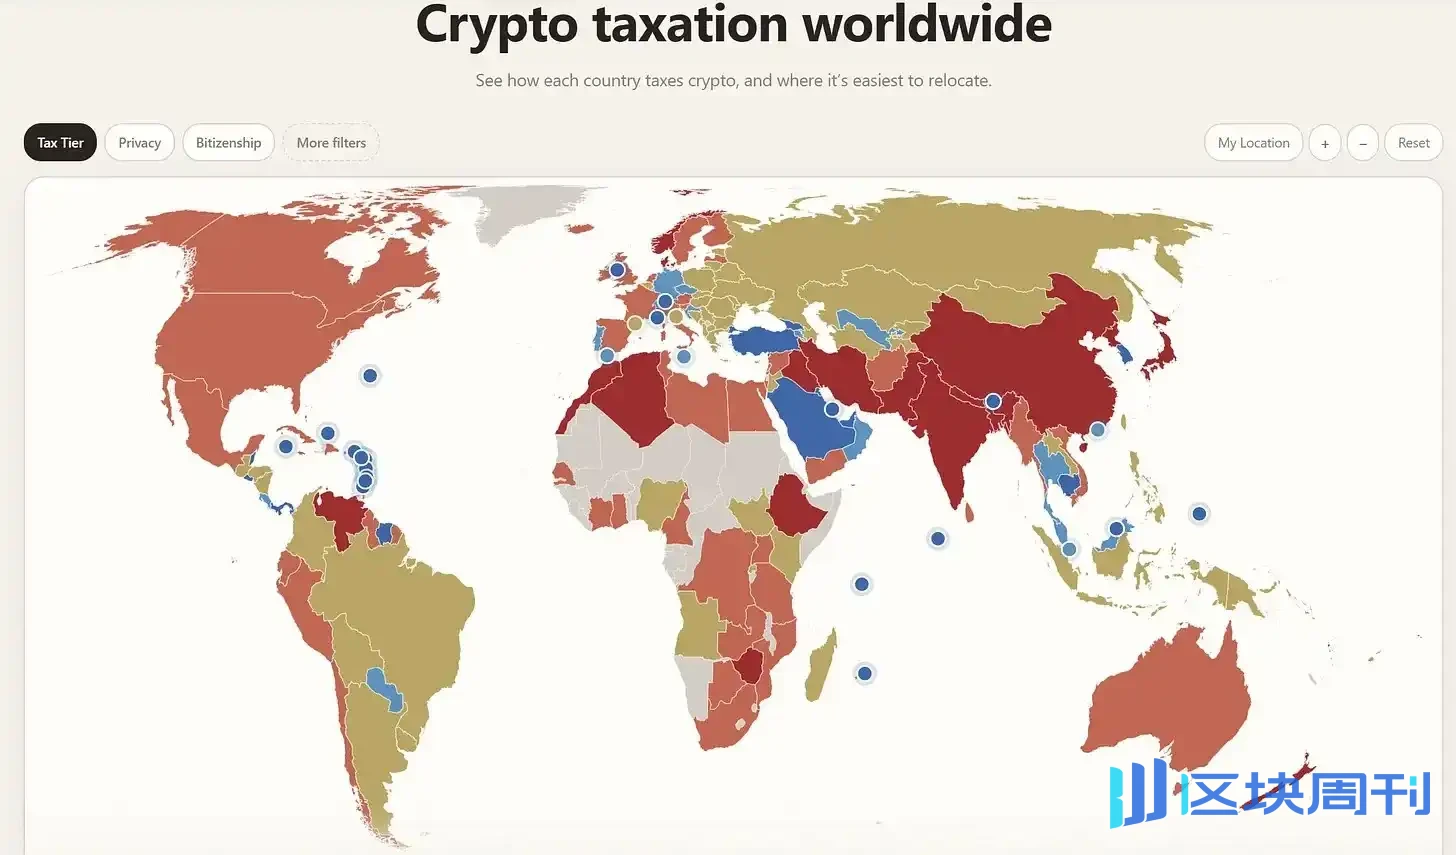
To, że kraj nie pobiera podatku od zysków kapitałowych, a twoje zyski z kryptowalut są zwolnione z podatku, to dwie różne rzeczy. O rzeczywistym obciążeniu podatkowym często decyduje nie nominalna stawka, lecz to, do jakiej kategorii zalicza się zarobione pieniądze: inwestycja, profesjonalny trading, dochód czy działalność gospodarcza.
Singapur i Hongkong nie pobierają podatku od rzeczywistych zysków kapitałowych, ale mogą opodatkować zyski stanowiące dochód z działalności. Szwajcaria generalnie zwalnia zyski z prywatnych inwestycji, ale nadal pobiera podatek od majątku. Niemcy, Portugalia i Luksemburg zapewniają zwolnienie dzięki okresowi posiadania. Cypr pojawia się jeszcze na wielu starszych listach „krajów o zerowym podatku od kryptowalut”, ale od 2026 roku kwalifikujące się zyski z rozporządzania kryptowalutami są opodatkowane stawką 8%.
Kluczowym słowem jest „klasyfikacja”. Poniżej przyjrzymy się, co dokładnie zwalniają główne kierunki, a czego nie zwalniają, oraz gdzie twierdzenie o „0% podatku od kryptowalut” zaczyna się załamywać.
Szwajcaria: zyski kapitałowe zwolnione, podatek od majątku nie
Atrakcyjność Szwajcarii jest bardzo bezpośrednia: zyski kapitałowe z aktywów posiadanych jako prywatny majątek są generalnie zwolnione z podatku dochodowego, w tym również prywatnie posiadane aktywa kryptowalutowe. Nie ma tam jednolitego wymogu rocznego okresu posiadania, jaki obowiązuje w Niemczech.
Są jednak dwa warunki.
Po pierwsze, twoja działalność musi pozostać prywatną inwestycją. Jeśli zostanie uznana za profesjonalny trading lub samozatrudnienie, zyski wejdą w zakres opodatkowania.
Po drugie, posiadane kryptowaluty wliczają się do majątku podlegającego opodatkowaniu. Ile zapłacisz, zależy od skali podatkowej kantonu i gminy.
To nie jest ta sama kalkulacja co w krajach „opodatkowujących tylko zrealizowane zyski”. Szwajcarski inwestor może przez cały rok nic nie sprzedać, a mimo to płacić podatek od majątku. Dlatego trafniejszym stwierdzeniem jest „prywatne zyski kapitałowe są generalnie zwolnione”, a nie „kryptowaluty nie są opodatkowane”.
Cypr: czas zaktualizować stare listy
Cypr warto omówić osobno, ponieważ zasady się zmieniły.
Od 1 stycznia 2026 roku zyski z kwalifikującego się rozporządzania kryptowalutami będą opodatkowane jednolitą stawką podatku dochodowego w wysokości 8%. Sprzedaż monet, wymiana kryptowalut na kryptowaluty, płatności kryptowalutami oraz darowizny generujące dochód są objęte zakresem; ani zyski kapitałowe, ani zyski z transakcji nie unikną opodatkowania.
Traktowanie strat również podlega ograniczeniom. Straty z kryptowalut można generalnie odliczyć jedynie od zysków z kryptowalut tej samej osoby w tym samym roku, bez możliwości przeniesienia w ramach tego specjalnego systemu. Aktywa kryptowalutowe uzyskane z kopania nie podlegają temu specjalnemu traktowaniu.
Dlatego traktowanie Cypru w 2026 roku jako celu o zerowym podatku od zwykłego rozporządzania kryptowalutami to stary przewodnik. Jego system non-dom również nie zmienia tego wniosku: preferencja dla jednego rodzaju dochodu nie oznacza, że wszystkie dochody rezydenta są zwolnione. Cypr należy obecnie do dyskusji o niskich podatkach, a nie do kategorii zerowych podatków.
Portugalia: długoterminowi posiadacze nadal zyskują
Zasady w Portugalii są bardziej konkretne niż jej dawna reputacja „raju kryptowalut”.
W przypadku kwalifikujących się aktywów kryptowalutowych, które nie są papierami wartościowymi, zyski z rozporządzenia po posiadaniu ich przez co najmniej 365 dni nie są opodatkowane. Zyski nieobjęte zwolnieniem są generalnie opodatkowane stawką 28%; jednak zasady łączenia i inne wyjątki mogą zmienić wynik.
Ta struktura sprzyja bardziej cierpliwym inwestorom niż krótkoterminowym traderom.
Jednak „posiadanie przez rok” nie jest pełną odpowiedzią na wszystkie pytania podatkowe dotyczące kryptowalut. Zwolnienie dotyczy zdefiniowanej kategorii zysków z rozporządzenia i nie oznacza, że każdy token, każdy rodzaj działalności i każdy rodzaj dochodu z kryptowalut korzysta z takiego samego traktowania. Kupno wybranych aktywów i długoterminowe posiadanie może sprawić, że zwolnienie będzie bardzo wartościowe; osoby z kompleksowym portfelem on-chain i częstymi operacjami nadal muszą patrzeć na szczegóły.
Monako: zero podatku dochodowego od osób fizycznych, ale status musi się obronić
Monako nie pobiera podatku dochodowego od osób fizycznych od większości rezydentów. Obywatele Francji są głównym wyjątkiem, ze względu na francusko-monakijską umowę podatkową.
Dla osób spełniających warunki Monako jest jedną z najczystszych jurysdykcji w Europie zwalniających z podatku zyski z prywatnych inwestycji.
Ważnym warunkiem jest to, że rzeczywiście osiedliłeś się na stałe w Księstwie. Co więcej, zasady Monako nie mogą zastąpić tego, jak postrzegają cię inne kraje. Sam adres w Monako nie dowodzi, że kraj dotychczasowego zamieszkania nie uważa cię już za rezydenta podatkowego.
Przewaga podatkowa jest prosta: większość kwalifikujących się rezydentów nie płaci podatku dochodowego od osób fizycznych. Trudne jest udowodnienie, że rzeczywiście się kwalifikujesz, i to w sposób, który się obroni.
Luksemburg: zasada sześciu miesięcy często jest pomijana
Luksemburg nie jest szczególnie głośny w dyskusjach o przenoszeniu kryptowalut, ale jego zasady dla prywatnych inwestorów są warte uwagi.
Prywatne zyski z kryptowalut, jeśli rozporządzenie nastąpi w ciągu 6 miesięcy od nabycia, a łączne zyski spekulacyjne w danym roku wynoszą co najmniej 500 euro, są generalnie opodatkowane jako zyski spekulacyjne. Poza tym oknem rzeczywiste prywatne zyski kapitałowe są generalnie nieopodatkowane.
Jego próg okresu posiadania jest krótszy niż w Niemczech i Portugalii.
Ale to zasady dla inwestorów, a nie ogólne zwolnienie dla działalności kryptowalutowej. Gdy krótkoterminowe zyski podlegają opodatkowaniu, stosuje się zwykłe stawki podatku dochodowego od osób fizycznych, a nie jakąś specjalną niską stawkę dla kryptowalut. Atrakcyjność Luksemburga jest konkretna: prywatni inwestorzy posiadający aktywa dłużej niż 6 miesięcy mogą być w korzystniejszej sytuacji.
Malta: najpierw sprawdź, czym jest token, potem jak długo go trzymasz
Malta jest często upraszczana do „długoterminowe zyski z kryptowalut są zwolnione z podatku”. Rzeczywiste ramy są bardziej szczegółowe.
Wytyczne podatkowe rozróżniają monety, tokeny finansowe, tokeny użytkowe i aktywa hybrydowe. Monety posiadane jako aktywa kapitałowe nie wchodzą w zakres podatku od zysków kapitałowych; jednak zyski z wymiany monet przez przedsiębiorstwa i sprzedaży tokenów posiadanych jako zapasy są zwykłym dochodem.
Tokeny finansowe mogą prowadzić do innych wyników. Jeśli dany token stanowi papier wartościowy zgodnie z odpowiednimi przepisami, jego rozporządzenie może podlegać podatkowi od zysków kapitałowych.
Nie ma też ogólnej zasady, że wszystkie aktywa kryptowalutowe są zwolnione z podatku po posiadaniu ich przez 6 miesięcy lub rok. Cel i kontekst mają znaczenie, nie tylko długość czasu. Malta może być przyjazna dla prawdziwego posiadania inwestycyjnego, ale „Malta = 0% podatku od kryptowalut” pomija zbyt wiele, by traktować to jako wniosek.
Niemcy: posiadanie przez rok daje silne zwolnienie, ale nie patrz tylko na rok
W obecnych ramach w Niemczech prywatnie posiadane aktywa kryptowalutowe sprzedane po posiadaniu ich przez ponad rok są generalnie zwolnione z podatku. Wielkość zysku nie wpływa na to zwolnienie.
Jeśli jednak sprzedasz, wymienisz lub wydasz je w ciągu rocznego okna, zyski mogą podlegać opodatkowaniu zgodnie z zasadami prywatnego rozporządzania. Odpowiednie prywatne zyski z rozporządzania mają również roczny limit zwolnienia w wysokości 1000 euro. Uwaga: to próg, a nie odliczenie: osiągnięcie progu może spowodować, że całe odpowiednie zyski wejdą w zakres opodatkowania.
Dwie różnice są kluczowe.
Po pierwsze, wymiana kryptowaluty na kryptowalutę również może stanowić zbycie. Nie musisz wymieniać na euro, aby powstało zdarzenie podlegające opodatkowaniu.
Po drugie, aktywa kryptograficzne posiadane przez przedsiębiorstwa podlegają innym zasadom niż posiadanie prywatne.
Na dzień pisania tego tekstu roczne zwolnienie jest nadal obowiązującą zasadą. Donoszono o propozycjach reform, więc planując przyszłą przeprowadzkę lub zbycie, należy rozróżnić obowiązujące prawo i proponowane zmiany. Dla cierpliwych inwestorów prywatnych Niemcy mogą być znacznie bardziej przyjazne niż sugeruje reputacja „kraju o wysokich podatkach”; dla osób często handlujących wynik może być zupełnie inny. Jednak ryzyko dostosowania tego 0% traktowania w Niemczech nie jest niskie.
Zjednoczone Emiraty Arabskie: inwestycje osobiste i działalność gospodarcza to dwie różne ścieżki
Dla osób chcących osiągnąć zerowe opodatkowanie kwalifikujących się dochodów z inwestycji kryptowalutowych osób fizycznych Zjednoczone Emiraty Arabskie są jedną z najklarowniejszych opcji pozaeuropejskich.
Kwalifikujące się dochody z inwestycji osób fizycznych są wyłączone z działalności gospodarczej „wprowadzającej osobę fizyczną do systemu podatku od osób prawnych”. Jednak w ZEA nie wszystkie działania związane z kryptowalutami są automatycznie objęte zerową stawką podatku.
Osoba fizyczna prowadząca działalność gospodarczą w ZEA, której roczny obrót przekracza 1 milion dirhamów, może zostać objęta zakresem podatku od osób prawnych; kwalifikujące się dochody z inwestycji osób fizycznych nie wliczają się do tego progu. W standardowym systemie podatku od osób prawnych dochód podlegający opodatkowaniu do 375 000 dirhamów podlega stawce 0%, a powyżej tej kwoty 9%.
Są to progi zysku i nie są tym samym co test obrotu wynoszący 1 milion dirhamów dla osoby fizycznej. Kluczowa różnica polega na tym, czy „zarządzasz własnymi inwestycjami”, czy „prowadzisz działalność podlegającą opodatkowaniu”, a nie na prostym oddzieleniu kryptowalut od innych rzeczy.
Singapur, Hongkong: zyski kapitałowe i zyski z transakcji oddzielnie
Singapur nie nakłada podatku na rzeczywiste zyski kapitałowe. Zyski osób fizycznych z kupna i sprzedaży instrumentów finansowych, w tym tokenów cyfrowych, są zazwyczaj uznawane za dochód z inwestycji osobistych; jednak zyski z transakcji przedsiębiorstw kupujących i sprzedających tokeny w ramach zwykłej działalności podlegają opodatkowaniu.
Organy przy rozróżnianiu zysków kapitałowych i podlegającego opodatkowaniu dochodu z transakcji biorą pod uwagę takie czynniki, jak cel inwestycji, częstotliwość transakcji i okres posiadania. Nie ma prostej zasady mówiącej: o ile zysk powstaje w Singapurze, wszystkie zyski z kryptowalut są zwolnione z podatku. Singapur może pojawiać się na liście „brak podatku od zysków kapitałowych”, ale nie powinien pojawiać się na liście „wszystkie dochody z kryptowalut są nieopodatkowane”.
Hongkong również oddziela zyski z inwestycji od zysków z działalności gospodarczej. Zyski kapitałowe nie wchodzą w zakres podatku od zysków, co może mieć zastosowanie do aktywów kryptograficznych posiadanych jako inwestycja długoterminowa; jednak zyski z działalności kryptowalutowej pochodzące z Hongkongu mogą podlegać opodatkowaniu. Przy ustalaniu źródła należy brać pod uwagę działalność operacyjną generującą zysk oraz miejsce jej prowadzenia.
„Hongkong nie ma podatku od zysków kapitałowych” to użyteczny punkt wyjścia; „wszystkie strategie handlu kryptowalutami są zwolnione z podatku” to nie jest wiarygodny wniosek. Hongkong jest odrębną jurysdykcją podatkową, a nie suwerennym państwem.
Gdzie właściwie jest 0%? Trzy rodzaje odpowiedzi
Pierwszy rodzaj: brak powszechnego podatku od zysków kapitałowych osób fizycznych. Kwalifikujące się dochody z inwestycji osób fizycznych w ZEA zazwyczaj nie wchodzą do sieci podatkowej; Singapur nie opodatkowuje rzeczywistych zysków kapitałowych; Hongkong wyłącza zyski kapitałowe z podatku od zysków; Monako większość kwalifikujących się i rzeczywiście osiedlonych rezydentów nie płaci podatku dochodowego od osób fizycznych, obywateli Francji należy rozliczać osobno. Hongkong jest odrębną jurysdykcją podatkową, a ta lista obejmuje tylko miejsca docelowe wymienione w tym tekście, nie jest kompletną listą globalną.
Drugi rodzaj: zwolnienie dla kwalifikujących się inwestycji prywatnych. Zyski z inwestycji prywatnych w Szwajcarii są zazwyczaj zwolnione, ale podatek od majątku nadal obowiązuje; kwalifikujące się kryptowaluty na Malcie nie wchodzą w zakres podatku od zysków kapitałowych, dochód z transakcji i niektóre tokeny rozliczane są osobno.
Trzeci rodzaj: 0% po upływie okresu posiadania. Inwestycje prywatne w Luksemburgu posiadane ponad 6 miesięcy są zazwyczaj zwolnione; na mocy obowiązujących zasad w Niemczech prywatne posiadanie kryptowalut ponad 1 rok jest zazwyczaj zwolnione; w Portugalii kwalifikujące się aktywa kryptograficzne przez co najmniej 365 dni i spełniające obowiązujące warunki.
Cypr nie należy do tych grup zerowego opodatkowania. Stawka podatku dla zbyć objętych jego systemem na 2026 rok wynosi 8%.
DeFi utrudnia porównanie: najpierw rozdziel cztery pytania
Gdy portfel to nie tylko kupno, posiadanie i sprzedaż, porównanie między krajami nie jest już tak bezpośrednie.
Zwolnienie z podatku od zysków kapitałowych nie odpowiada automatycznie, jak traktować kopanie, wynagrodzenia w tokenach, zwrot z inwestycji i transakcje biznesowe. Przy kontroli podatkowej aktywnego użytkownika kryptowalut należy przynajmniej rozdzielić cztery pytania:
Jak traktować zbycie tokenów? Jak traktować otrzymanie tokenów jako dochodu lub nagrody? Czy twoja działalność może stanowić działalność gospodarczą? Czy aktywa, które faktycznie posiadasz, wchodzą w zakres zwolnienia, na którym się opierasz?
Korzystna odpowiedź na pierwsze pytanie nie oznacza, że pozostałe trzy są również rozwiązane. Osoba posiadająca BTC przez dwa lata i osoba zarabiająca tokeny, rotująca pozycje i handlująca instrumentami pochodnymi mogą mieszkać w tym samym kraju, ale potrzebować zupełnie innej analizy podatkowej.
Pytania, na które ranking krajów nie odpowie
Nawet najniższa nominalna stawka podatku ma znaczenie tylko wtedy, gdy zasady mają do ciebie zastosowanie. Musisz ustalić, która jurysdykcja ma prawo do opodatkowania, a nie zakładać, że zmiana adresu rozwiąże problem.
Niskie podatki nie oznaczają niskiej przejrzystości. Zasady raportowania kryptowalut w ramach unijnej dyrektywy DAC8 mają zastosowanie do podlegających raportowaniu działań od 2026 roku, a pierwsze raportowanie nastąpi w 2027 roku zgodnie z krajowymi zasadami wdrożeniowymi. Zwolnienie podatkowe i obowiązki sprawozdawcze to dwie różne rzeczy.
Naprawdę użyteczne pytanie nie brzmi „gdzie podatek od kryptowalut wynosi 0%”, ale: gdzie, przy moim rzeczywistym portfelu, działalności transakcyjnej i dochodach, mogę kwalifikować się do takiego traktowania? Czy potrafię jasno udokumentować i udowodnić podstawy?





