Oryginał | Odaily Planet Daily (@OdailyChina)
Autor|Azuma (@azuma_eth)
W miniony weekend Elon Musk opublikował na X serię prognoz jedna po drugiej, wrzucając bombę głębinową w rynek infrastruktury obliczeniowej AI, który już i tak był pełen podwodnych prądów.
W obliczu wciąż bardzo lubianego w Dolinie Krzemowej mitu „gromadź karty i bogactwo się samo zrobi”, Musk najpierw chłodno przewidział, że duża ilość mocy obliczeniowej zostanie „uwięziona w na wpół zbudowanych centrach danych”, a następnie bezpośrednio wydał wyrok śmierci ponad 200 wschodzącym dostawcom chmury obliczeniowej (Neocloud) na całym świecie — przy szczelnie zamkniętych drzwiach rynku dłużnego firmy te wkrótce staną w obliczu „śmierci i konsolidacji na poziomie gupika”.
Co ciekawe, zaledwie kilka dni przed wyrzuceniem tej „niedźwiedziej teorii obliczeń” Musk chwalił się właśnie podczas telekonferencji wynikowej SpaceX za Q3, że jego własne moce obliczeniowe są na wyczerpaniu, a główni dostawcy chmury i dziesiątki startupów ustawiają się w niekończących się kolejkach, by je wynająć.
Z jednej strony jego własne moce obliczeniowe pękają w szwach od klientów i twierdzi, że właśnie sfinalizował 40-miliardową pożyczkę na masowy zakup kart; z drugiej strony głośno ogłasza, że konkurenci zostaną wkrótce zmieceni z powierzchni ziemi. Czy kolejne strzały Muska w ten weekend to życzliwe ujawnianie prawdy przez pioniera branży? A może precyzyjnie wycelowane polowanie z jasno określonym celem?
Proroctwo śmierci: od uwięzionych mocy obliczeniowych do unicestwienia branży
Punktem wyjścia tej burzy opinii publicznej była branżowa anegdota podzielona 25 października przez blogera z Doliny Krzemowej Yuchena Jina. Znajomy z laboratorium AI zdradził mu obecny absurdalny ekosystem: „Nawet jeśli nie potrafimy trenować najlepszych modeli, to nie ma znaczenia. Wcześnie zablokowaliśmy moce GPU. Teraz ceny wynajmu H100, B200 i B300 potroiły się lub podwoiły, a samo odsprzedawanie mocy obliczeniowej może bezpośrednio drukować pieniądze”.
Pod tym tweetem, który traktuje „pośredników mocy obliczeniowej” jako model biznesowy, Musk wylał pierwszą wiadro zimnej wody: „Myślę, że wkrótce zobaczymy mnóstwo uwięzionych mocy obliczeniowych, zamkniętych w tych na wpół zbudowanych centrach danych”.
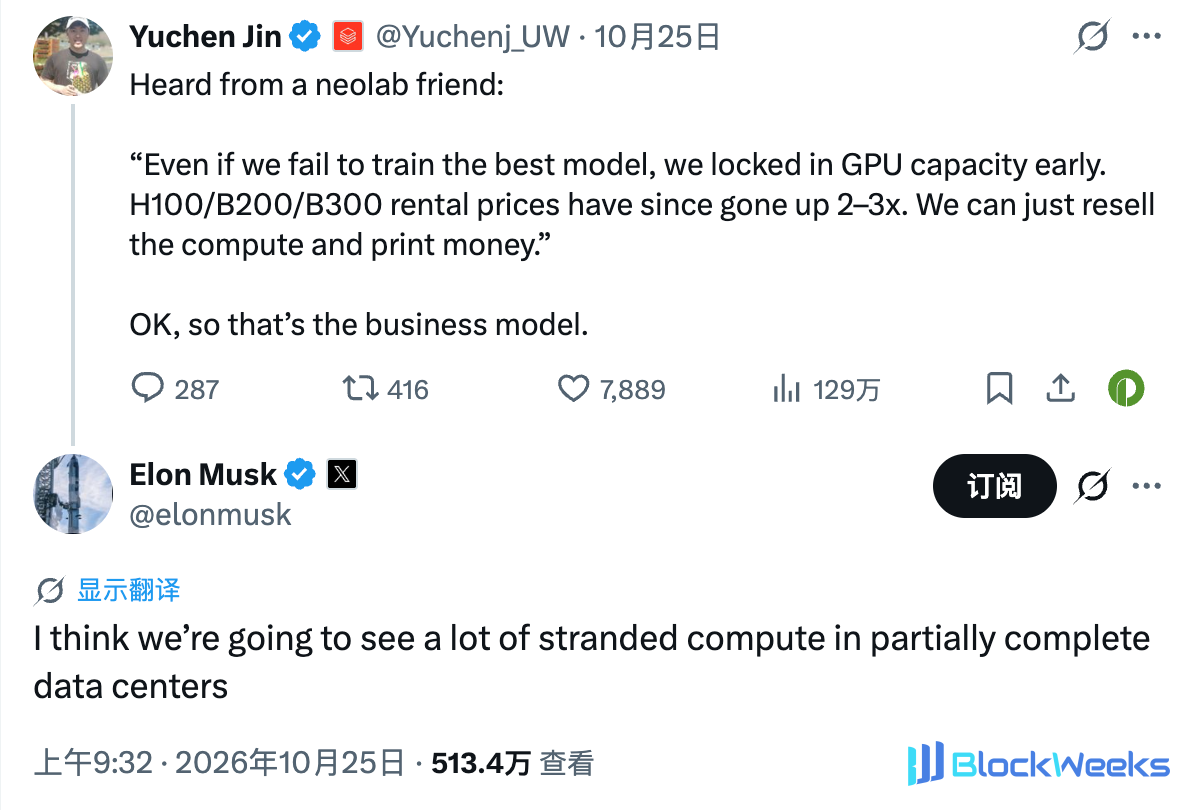
Natychmiast potem do akcji wkroczył inwestor venture capital z Doliny Krzemowej Chamath Palihapitiya, posiadający dużą ilość „zasilanych aktywów gruntowych”, i stanął po stronie Muska (patrząc wstecz, zawsze ma się wrażenie, że ci dwaj mieli wcześniej zaplanowany plan), publikując długi post, który rozebrał poglądy Muska klatka po klatce, wskazując bezpośrednio na 2027 rok jako „rok brutalnego oczyszczenia” infrastruktury obliczeniowej AI.
Chamath wspomniał, że dostawcy Neocloud stoją obecnie w obliczu czterech głównych problemów.
- Niedopasowanie organizacyjne i finansowe: Większość Neocloudów jest zarządzana chaotycznie i słabo dokapitalizowana; podczas gdy tradycyjni dostawcy chmury hiperskalowej (Hyperscalerzy) są niezwykle biurokratyczni, podpisanie samej umowy o zachowaniu poufności zajmuje im 3 miesiące, a okresy hostingu wynoszą nawet 18 miesięcy.
- Opóźnienia w pipeline i utrzymanie mocy obliczeniowej w 2027 roku: Opóźnienia w istniejącym pipeline infrastruktury wybuchną skoncentrowanie w 2027 roku. Do tego czasu tradycyjni giganci nieuchronnie priorytetowo potraktują popyt wewnętrzny i siłą dokonają cięć zewnętrznych poprzez „routery modeli”. Duża liczba opłaconych GPU będzie zbierać kurz w magazynach, a zwroty będą znacznie poniżej kosztu kapitału — „z wyjątkiem jednej firmy (podejrzewa się, że chodzi o SpaceX), wszyscy staną przed tym problemem”.
- Fizyczny impas ziemi i energii: W Zachodnim Teksasie, bastionie mocy obliczeniowej, uzyskanie zwolnień z praw mineralnych jest wolniejsze niż kiedykolwiek; Wschodni Teksas jest pełen ryzyk prawnych; sieci energetyczne wszędzie są całkowicie przeciążone, a firmy energetyczne, aby oczyścić „placeholdery”, nieuchronnie znacznie podniosą próg wstępnych zobowiązań kapitałowych.
- Śmiertelna słabość — klauzule kar umownych (LD): To ostatnia kropla, która przelewa czarę goryczy. Gdy Neocloud pozbawiony doświadczenia w operacjach mocą obliczeniową o wysokiej dostępności napotka opóźnienia budowlane lub przestoje, nie może wywiązać się z zobowiązań dotyczących uptime, a surowe klauzule kar umownych w umowach z klientami bezpośrednio wywołają kary, powodując utratę pakowania inwestycyjnego lub nawet porzucenie przez głównych klientów.
W obliczu precyzyjnego cięcia Chamatha Musk zadał następnie najbardziej zabójczy cios uzupełniający: „W zasadzie tak. W ciągu ostatnich kilku tygodni, dla każdej firmy bez źródła przychodów niezależnego od centrów danych AI, rynek długu praktycznie całkowicie zamknął swoje drzwi. SpaceX właśnie sfinalizował 40 miliardów dolarów długu na zakup GPU, ale my mamy rating inwestycyjny i przychody ze Starlink oraz startów rakiet jako zabezpieczenie. Oznacza to, że ponad 200 Neocloudów stanie w obliczu śmierci i konsolidacji na poziomie gupików. Kilka przetrwa, ale nie wiele.”

Musk następnie również szczególnie podkreślił: „SpaceX nigdy nie przejmie żadnego Neoclouda, ponieważ to byłoby bezsensowne.”
Przedednie burzy: Dlaczego koło zamachowe „pożycz pieniądze, kup karty” nagle się zaciął?
Słowa Muska mogą być ostre, ale to, w co uderzył, jest rzeczywiście najbardziej wrażliwym śmiertelnym punktem obecnej branży Neocloud — dylemat „kart czekających na moc” fizycznej dostawy zderzył się z „falą wycofywania kredytów” na rynkach finansowych.
W ciągu ostatnich dwóch lat gracze Neocloud reprezentowani przez CoreWeave, Nebius, Crusoe i innych przeszli przez wysoce lewarowane koło zamachowe kapitałowe — najpierw podpisując 3- do 5-letnie długoterminowe kontrakty na odbiór mocy obliczeniowej z głównymi klientami; następnie wykorzystując te kontrakty i zakupione GPU jako zabezpieczenie, aby pożyczyć dziesiątki miliardów w prywatnym kredycie lub obligacjach wysokodochodowych od Wall Street; wreszcie kupując karty, wynajmując centra danych i pobierając czynsz na spłatę kapitału i odsetek.
Jednak wchodząc w październik 2026 roku, to koło zamachowe zbudowane na założeniu „nieskończonej ekspansji” jednocześnie gwałtownie zahamowało na końcu fizycznym i końcu finansowania:
Pierwszy ciężki cios pochodzi z przesunięcia fizycznego wąskiego gardła, mianowicie rynek przeszedł od „braku chipów” do „braku gniazdek”. Jak ostrzegał Musk już w 2024 roku, wąskie gardło AI przenosi się po ścieżce „chipy → transformatory → energia”. Teraz karty graficzne Nvidii są dostarczane nieprzerwanie, ale wspierające podstacje, pozwolenia na przyłączenie do sieci, systemy chłodzenia i zasilane powłoki centrów danych znacznie pozostają w tyle. Gdy astronomicznie wycenione karty graficzne utkną na niedokończonych budowach i nie można ich podłączyć, nie mogą wygenerować ani centa przepływu pieniężnego z wynajmu.
Drugi ciężki cios pochodzi z paniki wierzycieli i niedopasowania czasowego. Karty graficzne zbierają kurz w magazynach, ale tabela naliczania odsetek wierzycieli nie zatrzymuje się ani na sekundę. Zaledwie dziesięć dni przed wybuchem tej wojny słownej (13–16 października) lider branży CoreWeave właśnie doświadczył brutalnego „podwójnego zabójstwa akcji i obligacji”:
- Chociaż CoreWeave ma portfel kontraktów o wartości do 104,2 mld dolarów, jego całkowite zadłużenie bilansowe wzrosło do 35,6 mld dolarów (jeśli uwzględnić 16,3 mld dolarów zobowiązań leasingowych, szerokie zobowiązania dłużne przekraczają 51 mld dolarów); same koszty odsetek netto w drugim kwartale osiągnęły 640 mln dolarów, znacznie przewyższając zdolność do generowania operacyjnych przepływów pieniężnych, co bezpośrednio pogrążyło spółkę w ogromnej stracie netto w wysokości 626 mln dolarów.
- W połowie października rynek obligacji jako pierwszy zareagował. Rentowności obligacji CoreWeave zapadających w 2032 i 2031 roku gwałtownie wzrosły, kolejno osiągając kryzysowy poziom 15–16% typowy dla obligacji śmieciowych (ceny obligacji spadły poniżej 80 centów za dolara), pięcioletnie swapy ryzyka kredytowego (CDS) wzrosły do 1000–1200 punktów bazowych (co implikuje prawdopodobieństwo niewypłacalności przekraczające 60% w ciągu najbliższych pięciu lat), a cena akcji spadła o ponad 20% w ciągu jednego tygodnia.
- Warto zauważyć, że 13 października, w dniu gwałtownego wzrostu rentowności obligacji CoreWeave, Chamath opublikował na X wykres z emoji „👀”, a Musk skomentował pod nim „Yikes”, a następnego dnia cena akcji CoreWeave spadła bezpośrednio o 15% — a w połączeniu z minionym weekendem był to już drugi raz w ciągu pół miesiąca, gdy obaj zgodnie zagrali, by osłabić nastroje wobec konkurenta.
To jest prawda stojąca za tym, co Musk nazywa „pętlą śmierci”. Pieniądze, za które Neoclouds kupują karty, muszą być zapłacone natychmiast, podczas gdy portfel zamówień o wartości ponad 100 mld dolarów może zamienić się w gotówkę dopiero w ciągu kilku lat; gdy uruchomienie centrów danych zostanie opóźnione, a stopy finansowania wzrosną do 15%, luka płynnościowa pomiędzy nimi natychmiast staje się czarną dziurą pochłaniającą firmę.
Demaskator czy łowca? Otwarta konspiracja Muska
Gdy zrozumiesz kruchość branży, a następnie spojrzysz wstecz na nagłe niedźwiedzie wezwanie Muska, zorientujesz się, że to bynajmniej nie jest proste „ostrzeżenie o ryzyku branżowym”, lecz atak komercyjnego snajpera z timingiem dopracowanym do granic możliwości. Ponieważ w tym kryzysie Musk jest przypadkiem największym potencjalnym beneficjentem.
Najpierw spójrz na prawdziwe karty SpaceX dzisiaj. Dzięki głębokiej integracji biznesu AI z dywizją „Super Intelligence” (SI), SpaceX nie jest już dziś tylko firmą lotniczą i satelitarną, lecz najgroźniejszym na świecie gigantem mocy obliczeniowej AI.
21 października SpaceX podało w właśnie ujawnionym raporcie finansowym za trzeci kwartał 2026 roku:
- Całkowite przychody SpaceX w trzecim kwartale wzrosły o 161% do 14,575 mld dolarów, a zysk netto osiągnął 4,4 mld dolarów;
- W tym przychody dywizji Super Intelligence w pojedynczym kwartale osiągnęły aż 7,56 mld dolarów (wzrost o około 830% rok do roku), historycznie przewyższając biznes łączności, w którym działa Starlink (5,248 mld dolarów) oraz biznes startów kosmicznych (1,767 mld dolarów), stanowiąc ponad połowę całkowitych przychodów firmy;
- Na koniec września skala mocy obliczeniowej SpaceX osiągnęła 1,7 gigawata, nakłady inwestycyjne w pojedynczym kwartale sięgnęły aż 19,59 mld dolarów (z czego 16,44 mld dolarów przeznaczono na biznes SI), a firma właśnie zakończyła finansowanie zakupu chipów o wartości 40 mld dolarów poprzez prywatny dług poza giełdą, przeznaczony na zakup procesorów graficznych Nvidii przybywających w pierwszym i drugim kwartale przyszłego roku.
Mając ten raport finansowy na stole, trzy warstwy motywacji stojące za wielokrotnym ostrzałem Neoclouds przez Muska stają się oczywiste.
Pierwsza to atak wymiarowy na poziomie modelu biznesowego — „moc czeka na karty” bije „karty czekają na moc”, a „wysokie premie spot” biją „podpisane niskocenowe kontrakty długoterminowe”.
Większość Neoclouds musi polegać na zewnętrznych deweloperach nieruchomości komercyjnych przy budowie centrów danych, a aby uzyskać kredyty bankowe, muszą podpisywać z klientami 3–5-letnie kontrakty długoterminowe z zablokowaną ceną; a w dzisiejszym środowisku niedoboru mocy obliczeniowej kontrakty długoterminowe podpisane wcześniej zamiast tego blokują niskie marże zysku.
Dla kontrastu, SpaceX, opierając się na zdolności pionowej integracji na skalę przemysłową, którą wykazał w miejscach takich jak Memphis, obiera drogę „moc czeka na karty” — w przyszłym roku planuje przygotować 20 gigawatów mocy i chłodzenia, aby dopasować do 10 gigawatów mocy obliczeniowej. Co bardziej krytyczne, SpaceX opiera się na Starlinku i startach rakiet, generując ponad 10 mld dolarów stabilnych przepływów pieniężnych i kredytu inwestycyjnego rocznie, i po prostu nie musi podpisywać niskocenowych kontraktów długoterminowych, by błagać banki o kredyty. Dlatego gdy SpaceX mówi konkurentom, którzy mają karty, ale nie mogą ich podłączyć, że „wasza moc obliczeniowa zostanie uwięziona”, zasadniczo ogłasza całemu rynkowi: „Tylko ja mam tutaj gotową moc i gniazdka.”
Druga to wojna psychologiczna i wyciągnięcie dywanu spod nóg — odstraszanie klientów i wierzycieli konkurentów.
Jak zauważyli obserwatorzy rynku, mimo wysokiego zadłużenia Neoclouds, dopóki klienci nadal składają zamówienia, a operacyjne przepływy pieniężne utrzymują wysoki wzrost, większość wiodących graczy wciąż ma szansę wymienić czas na przestrzeń i przetrwać trudności.
Bezwzględność Muska polega na tym, że na powierzchni mówi o osłabieniu łańcucha finansowania Neoclouds, ale w rzeczywistości zastrasza klientów końcowych Neoclouds i ich wierzycieli upstream. Kiedy najbardziej wpływowy na świecie gigant technologiczny publicznie twierdzi, że „ponad 200 nowych dostawców chmury zginie jak gupiki” i że „rynek obligacji już się zamknął”, która duża firma modelowa lub klient korporacyjny odważyłby się jeszcze powierzyć krytyczną dla misji działalność obliczeniową nowemu dostawcy chmury, który „może w każdej chwili wybuchnąć”? Gdy klienci w panice zwrócą się do SpaceX lub banki jeszcze bardziej zaostrzą refinansowanie, Neoclouds, które pierwotnie mogłyby przetrwać, również będą udawać, że wszystko jest w porządku, aż do sukcesu z powodu przerwanego przepływu gotówki.
Trzecia to gra pozycyjna na poziomie łańcucha przemysłowego — Jensen Huang z pewnością ma nadzieję, że wszyscy nabywcy pozostaną przy życiu, ale Musk chce tylko, aby konkurenci zginęli szybciej.
Porównanie wypowiedzi Muska z uwagami dyrektora generalnego Nvidii Jensena Huanga z kilku dni wcześniej jeszcze wyraźniej ukazuje subtelność gry komercyjnej. Dokładnie wtedy, gdy CoreWeave gwałtownie spadało w połowie października, Nvidia, która posiada około 10% jej akcji, natychmiast wystawiła Jensena Huanga, aby ją wesprzeć, podkreślając, że popyt na Neocloud jest poza skalą, a problemy z finansowaniem ostatecznie zostaną rozwiązane.
Powód odmiennych postaw Muska i Jensena Huanga jest prosty. Jensen Huang to ten, który „sprzedaje łopaty”; potrzebuje, aby wszystkie Neoclouds kupujące karty pozostały przy życiu, aby utrzymać premię Nvidii i zróżnicowany ekosystem nabywców; podczas gdy Musk jest zarówno supernabywcą chipów, jak i dealerem bezpośrednio sprzedającym moc obliczeniową. Jeśli konkurenci zbankrutują, nie tylko uwolnione limity wysokiej klasy chipów Nvidii zostaną w odpowiednim czasie pochłonięte przez SpaceX, ale także najemcy nadwyżkowej mocy obliczeniowej wysokiej klasy będą zmuszeni przepłynąć do SpaceX.
Jeśli chodzi o Chamatha, który przez cały czas odgrywa z Muskiem „dwójkę aktorską”, w sierpniu również publicznie powiedział, że on i jego partnerzy nabyli już prawie 6 gigawatów mocy sieciowej i zdolności wytwarzania za licznikiem, a ta zdolność będzie zwiększana i podłączana do sieci partiami od teraz do 2029 roku. Innymi słowy, Chamath trzyma prawie 6 gigawatów już zasilonej ziemi pod centra danych i czeka, aby sprzedać po wysokiej cenie — im bardziej podsyca panikę „kart czekających na moc” w 2027 roku, tym drożej jego „zasilona ziemia” może zostać sprzedana za bajońskie ceny.
AI może nie przynieść zimy, ale infrastruktura obliczeniowa czeka na wstrząs
Należy obiektywnie zauważyć, że twierdzenie Muska, iż „rynek obligacji jest całkowicie zamknięty”, wciąż zawiera pewien stopień przesady. Niedługo przed jego wypowiedzią Nebius właśnie uzyskał pożyczkę w wysokości 3,5 miliarda dolarów prowadzoną przez Citigroup, a Lambda również uzyskała 1 miliard dolarów finansowania inwestycyjnego na początku miesiąca. Kapitał nie uciekł z sektora infrastruktury AI, ale szorstka era bezrefleksyjnego rzucania pieniędzmi rzeczywiście się skończyła.
Trzeba jednak przyznać, że tsunami opinii publicznej wywołane przez Muska przyspiesza strukturalny zwrot rynku mocy obliczeniowej AI od końca 2026 do 2027 roku.
W tym wstrząsie kryteria oceny firm obliczeniowych przez rynek kapitałowy po cichu zmieniły się dramatycznie, przechodząc od prostego wyceniania wzrostu backlogu do brutalnego skupienia się na zdolności obsługi zadłużenia i dopasowaniu czasu trwania przepływów pieniężnych. Wszechstronni giganci z niezależnymi przepływami pieniężnymi spoza AI i ratingami inwestycyjnymi mogą nadal pożyczać dziesiątki miliardów dolarów po niezwykle niskich kosztach, podczas gdy „jednonogie” Neoclouds, które polegają wyłącznie na pożyczkach na zakup kart i nie mają własnej zdolności generowania gotówki, będą zmuszone ponosić karne koszty finansowania w wysokości 12%–15% lub więcej, ostatecznie stając się łupem gigantycznych fuzji lub likwidacji aktywów.
Jednocześnie bariera konkurencyjna branży również całkowicie przesunęła się z wczesnego „chwytania GPU” na „chwytanie mocy i pewności dostaw”. 2027 rok bezlitośnie przetestuje fundamenty dostaw inżynieryjnych wszystkich głównych graczy obliczeniowych: kto zdoła zabezpieczyć ziemię i prawa wydobywcze, pokonać kolejki przyłączenia do sieci i szybko dostarczyć centra danych o wysokiej dostępności z mocą i chłodzeniem cieczą, będzie mógł ucztować na wysokopremiowych dywidendach spotowych; odwrotnie, bez względu na to, ile wysokiej klasy chipów zostanie zmagazynowanych, w obliczu surowych klauzul karnych za naruszenie umowy staną się one jedynie deprecjonującymi się aktywami pasywnymi.
Pod tą presją grupa nabywców downstream również się różnicuje, przy czym wiodący dostawcy zamkniętych modeli wielkoskalowych nie szczędzą wydatków, aby wykupywać moc obliczeniową spot o wysokiej pewności od SpaceX, podczas gdy bardziej tradycyjne przedsiębiorstwa zaczynają omijać pośredników i budować własne małe i średnie centra danych do uruchamiania modeli open-source, w pogoni za bezpieczeństwem danych i kontrolowanymi kosztami.
W ostatecznym rozrachunku „teoria uwięzionych mocy obliczeniowych” Muska nie brzmi jak gwizdek ogłaszający zimę dla branży AI; wręcz przeciwnie, ogłasza, że moce obliczeniowe AI przeszły z „zagarniania terenu na PPT plus dźwigni finansowej” w nowy cykl „konkurowania bilansami i zdolnością dostawczą przemysłu ciężkiego”. W tym przetasowaniu, które wkrótce w pełni wybuchnie w 2027 roku, popyt wciąż jest rozżarzony do białości, ale większość „gupikowych” chipów przy stole jest skazana na zgarnięcie do kieszeni wielkich rekinów na szczycie piramidy.