Przegląd
Korea Południowa przenosi swoje ramy tokenizowanych papierów wartościowych z etapu legislacji do infrastruktury produkcyjnej, a Korea Securities Depository (KSD) przygotowuje platformę zaprojektowaną do łączenia wielu rozproszonych rejestrów, w tym Avalanche, Hyperledger Besu i Hyperledger Fabric. Samsung SDS, który wcześniej pracował nad środowiskiem testowym KSD, buduje platformę produkcyjną z zakończeniem planowanym na luty 2027 r., równolegle z wdrożeniem znowelizowanych ram prawnych Korei dotyczących tokenizowanych papierów wartościowych.
Najważniejszy punkt nie polega na tym, że wykorzystywany jest Avalanche. KSD nie wybiera Avalanche jako jedynego krajowego blockchaina papierów wartościowych Korei. Zamiast tego Korea Południowa opracowuje regulowaną architekturę papierów wartościowych, w której różne zatwierdzone rejestry mogą współistnieć, podczas gdy KSD nadal zapewnia autorytatywną warstwę do kontroli emisji, zarządzania prawami i uzgadniania. To sprawia, że projekt dotyczy mniej wyboru zwycięskiego blockchaina, a bardziej rozwiązania trudniejszego problemu instytucjonalnego, jakim jest utrzymanie spójnych zapisów prawnych w wielu środowiskach technologicznych.
Tokenizowane papiery wartościowe KSD stanowią zatem użyteczny model tego, jak może ewoluować tokenizacja rynków kapitałowych. Tradycyjne systemy papierów wartościowych potrzebują jednej wiarygodnej odpowiedzi na pytania takie jak: ile papierów wartościowych prawnie istnieje, kto jest ich właścicielem i czy prawa zostały przeniesione. Rozproszone rejestry mogą poprawić programowalność i łączność rynkową, ale tworzą również nowe wyzwania związane z uzgadnianiem. Podejście Korei próbuje połączyć elastyczność blockchaina z dyscypliną instytucjonalną centralnego depozytu papierów wartościowych.
Najważniejsze wnioski
- Platforma produkcyjna KSD jest zaprojektowana do obsługi Avalanche, Hyperledger Besu i Hyperledger Fabric, a nie jednego wyłącznego łańcucha.
- Samsung SDS buduje system produkcyjny z zakończeniem planowanym na luty 2027 r.
- KSD pozostaje centralnym elementem kontroli wielkości emisji, zarządzania prawami do papierów wartościowych i uzgadniania zapisów.
- Blockchain nie zastępuje rejestru papierów wartościowych; staje się częścią infrastruktury papierów wartościowych.
- Prawdziwym wyzwaniem instytucjonalnym jest utrzymanie spójności prawnie autorytatywnych zapisów w wielu rejestrach.
Co właściwie buduje KSD?
Samsung SDS wygrał projekt wdrożenia platformy tokenów zabezpieczonych KSD po wcześniejszym ukończeniu prac konsultingowych i testowych. System produkcyjny ma na celu połączenie działalności rozproszonego rejestru z istniejącą infrastrukturą elektronicznych papierów wartościowych KSD, w tym monitorowanie w czasie rzeczywistym, ile tokenizowanych papierów wartościowych jest emitowanych i w obiegu.
Ta funkcja jest kluczowa, ponieważ tokenizacja nie eliminuje potrzeby autorytatywnych zapisów papierów wartościowych. Na konwencjonalnym rynku centralny rejestr określa prawnie uznaną liczbę istniejących papierów wartościowych i rejestruje prawa z nimi związane. Gdy te papiery wartościowe mogą również istnieć w rozproszonych rejestrach, rynek potrzebuje mechanizmu zapewniającego, że zapisy blockchain nie odbiegają od prawnie uznanego zapisu emisji.
Tokenizowane papiery wartościowe KSD najlepiej rozumieć jako architekturę warstwową. Rozproszone rejestry mogą rejestrować emisję i transfery, podczas gdy KSD zachowuje kontrolę instytucjonalną potrzebną do potwierdzenia całkowitej podaży, praw własności i spójności z regulowanym systemem papierów wartościowych Korei. W ramach proponowanych ram Komisji Usług Finansowych odpowiednia infrastruktura rejestru ma również obejmować KSD i wiele instytucji zarządzających rachunkami, a nie pojedynczego emitenta obsługującego izolowaną bazę danych blockchain.
Szerszy kontekst projektu można znaleźć w MEXC On-Chain Daily Report: Solana Alpenglow Confirmed for October 21 Launch, który również omawia wielorejestrową platformę KSD.
Czy Avalanche staje się krajowym blockchainem papierów wartościowych Korei?
Nie. Avalanche to jedna z obsługiwanych technologii rejestru, a nie wyłączny krajowy blockchain.
Kierunek techniczny KSD obejmuje Avalanche obok Hyperledger Besu i Hyperledger Fabric. To ważne rozróżnienie, ponieważ rynek mógłby w przeciwnym razie błędnie odczytać włączenie Avalanche jako dowód, że Korea Południowa wybrała jeden publiczny blockchain dla krajowego systemu papierów wartościowych.
Rola Avalanche jest jednak nadal strategicznie istotna. Jej włączenie pokazuje, że ekosystem publicznego łańcucha może uczestniczyć w regulowanej infrastrukturze rynków kapitałowych, zamiast tokenizacji instytucjonalnej ograniczonej wyłącznie do dozwolonych rejestrów przedsiębiorstw. Jednak większą decyzją jest gotowość Korei do wspierania różnych środowisk technologicznych w ramach jednych ram papierów wartościowych.
To jest ważniejszy precedens.
Dlaczego Korea potrzebuje wielu ksiąg głównych?
Instytucje finansowe rzadko przyjmują blockchain z tego samego punktu wyjścia. Jedna firma papierów wartościowych może preferować środowisko korporacyjne kompatybilne z EVM, takie jak Hyperledger Besu, inna może preferować architekturę uprawnień Fabric, a jeszcze inna może dostrzegać wartość w szerszym ekosystemie tokenizacji Avalanche. Wymaganie, aby każdy uczestnik rynku porzucił istniejącą infrastrukturę i przeniósł się do jednego łańcucha wybranego przez państwo, mogłoby zmniejszyć niektóre problemy z interoperacyjnością, ale stworzyłoby również koncentrację technologiczną, koszty migracji i zależność od jednej architektury.
Model Korei zamiast tego oddziela podstawową księgę główną od autorytatywnych ram papierów wartościowych. Emitent lub instytucja finansowa może korzystać z zatwierdzonej rozproszonej księgi głównej, ale wynikowa emisja nadal musi pasować do szerszego systemu uznawania praw i kontroli podaży KSD. Tworzy to strukturę, w której różnorodność technologiczna jest tolerowana, o ile zachowana jest spójność prawna.
To podejście staje się ważniejsze wraz ze skalowaniem tokenizowanych rynków. Pilotaż na jednym łańcuchu jest stosunkowo prosty. Rynek krajowy obejmujący akcje, obligacje, fundusze i ułamkowe papiery wartościowe w wielu instytucjach jest znacznie trudniejszy. Kluczowe pytanie brzmi: jak różne księgi główne mogą pozostać zsynchronizowane z jednym autorytatywnym stanem prawnym.
Avalanche, Besu i Fabric służą różnym potrzebom instytucjonalnym
Trzy technologie ksiąg głównych obecnie związane z kierunkiem technicznym KSD mają różne mocne strony projektowe. KSD nie przypisało publicznie każdej z nich jednej wyłącznej roli, ale ich architektury pomagają wyjaśnić, dlaczego wieloksięgowy framework może być atrakcyjny.
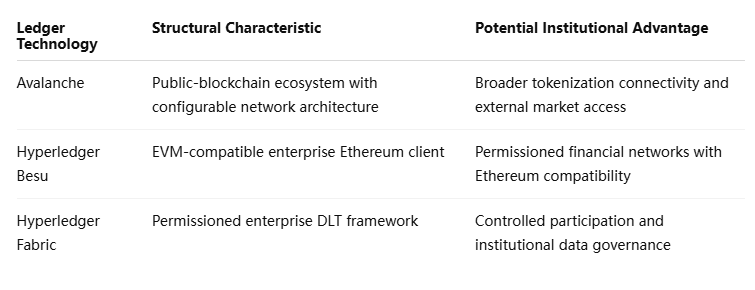
Ważne rozróżnienie dotyczy łączności z otwartym rynkiem i kontrolowanych środowisk instytucjonalnych. Technologia łańcucha publicznego może zapewnić komponowalność i szerszy dostęp, podczas gdy systemy z uprawnieniami mogą zapewnić ściślejszą kontrolę nad uczestnikami, widocznością transakcji i zarządzaniem danymi.
Regulowany system papierów wartościowych może potrzebować obu. Wyzwaniem nie jest zdecydowanie, który blockchain jest uniwersalnie lepszy, ale zapewnienie, że każde zatwierdzone środowisko może spełniać te same zasady dotyczące emisji, praw inwestorów i integralności zapisów.
Dlaczego KSD ma większe znaczenie niż marka blockchain
Dyskusje o tokenizacji często koncentrują się na tym, gdzie emitowane jest aktywo, ale regulowane rynki papierów wartościowych bardziej dbają o to, czy token odpowiada egzekwowalnemu roszczeniu prawnemu. Tworzy to szereg pytań, na które sama technologia blockchain nie może odpowiedzieć.
Kto weryfikuje całkowitą liczbę wyemitowanych papierów wartościowych? Który zapis kontroluje, jeśli księga główna blockchain i rejestr papierów wartościowych się nie zgadzają? Jak synchronizowane są dywidendy, płatności odsetek i prawa głosu? Jak zapobiega się podwójnej emisji, jeśli podobne papiery wartościowe pojawiają się w wielu księgach głównych? Co się dzieje, gdy jedna sieć staje się niedostępna?
KSD znajduje się w centrum tych pytań. Planowany monitoring całkowitej emisji i obiegu w czasie rzeczywistym wskazuje, że Korea traktuje tokenizowane papiery wartościowe jako rozszerzenie istniejącej infrastruktury papierów wartościowych, a nie jako zwykłe tokeny kryptowalutowe, których ważność zależy wyłącznie od kontroli adresu onchain.
Tokenizacja instytucjonalna jest fundamentalnie problemem spójności zapisów, zanim stanie się problemem emisji tokenów.
Dlatego rola KSD pozostaje kluczowa, nawet gdy więcej aktywności przenosi się do rozproszonych ksiąg głównych.
Co się zmienia, gdy koreańskie przepisy wejdą w życie w 2027 roku?
Znowelizowane ramy tokenizowanych papierów wartościowych w Korei Południowej mają wejść w życie 4 lutego 2027 roku. Zmiany prawne pozwalają na rejestrowanie informacji o emisji i obiegu papierów wartościowych przy użyciu technologii rozproszonej księgi głównej i mają na celu wsparcie czegoś więcej niż niszowych produktów inwestycyjnych o ułamkowym charakterze. Z czasem ramy mogą również obejmować tradycyjne kategorie papierów wartościowych, takie jak akcje, obligacje i fundusze.
Jednak luty 2027 nie powinien być interpretowany jako data, w której cały koreański rynek papierów wartościowych przenosi się onchain. Wdrożenie jest etapowe. Pierwszy etap dotyczy ustanowienia regulowanej emisji, infrastruktury zarządzania kontami, uczestnictwa w księdze głównej i uzgadniania praw. Szersze modele handlu i rozliczeń mogą rozwijać się później, gdy rynek zdobędzie doświadczenie operacyjne.
To etapowe podejście jest istotne, ponieważ tokenizacja wpływa na więcej niż przechowywanie zapisów. Ochrona inwestorów, depozyt, rozliczenia, działania korporacyjne i nadzór rynkowy muszą pozostać egzekwowalne, gdy rozproszone księgi główne stają się częścią infrastruktury papierów wartościowych.
Czy wieloksięgowe papiery wartościowe mogą uniknąć fragmentacji płynności?
Technicznie tak, ale kompatybilność wieloksięgowa nie tworzy automatycznie jednolitej płynności.
Obsługa różnych ksiąg głównych daje emitentom i instytucjom finansowym elastyczność, ale może również dzielić aktywność handlową między sieciami, platformami, ustaleniami dotyczącymi przechowywania i modelami rozliczeń. KSD może być w stanie uzgodnić legalną emisję bez automatycznego zapewnienia, że każdy token będzie płynnie przenoszony między wszystkimi łańcuchami.
Długoterminowa wartość systemu będzie zatem w dużym stopniu zależeć od interoperacyjności. Jeśli inwestorzy mogą efektywnie przenosić pozycje, podczas gdy KSD utrzymuje jeden autorytatywny zapis prawny, model wielu ksiąg głównych mógłby połączyć elastyczność z integralnością rynku. Jeśli każda sieć stanie się odizolowaną pulą płynności, korzyści operacyjne wynikające z obsługi wielu technologii mogą zostać zniwelowane przez fragmentację.
Jakość bram, wspólnych standardów i zasad uzgadniania może ostatecznie mieć tak duże znaczenie jak same łańcuchy bazowe.
Perspektywa MEXC: Zwycięzcą instytucjonalnym może być warstwa koordynacji
Model Korei sugeruje, że instytucjonalna tokenizacja może nie zbiegać się w kierunku jednego uniwersalnego blockchaina. Banki, brokerzy i dostawcy infrastruktury papierów wartościowych już obsługują różne systemy, a rynki krajowe mają niewielką zachętę do wystawiania całej architektury rynku kapitałowego na działanie jednej sieci lub jednego dostawcy technologii.
Trwalsza wartość może zatem znajdować się ponad poszczególnymi łańcuchami. Infrastruktura zdolna do utrzymywania limitów emisji, synchronizowania zapisów własności i łączenia wielu zatwierdzonych ksiąg głównych staje się strategicznie ważna, gdy tokenizowane aktywa istnieją w różnych środowiskach technicznych.
Zmienia to sposób, w jaki należy oceniać instytucjonalne przyjęcie blockchaina. Najważniejszym pytaniem może nie być to, który łańcuch hostuje najwięcej papierów wartościowych, ale czy tokenizowane aktywa mogą przemieszczać się między różnymi systemami, zachowując jeden spójny stan prawny.
Jeśli model Korei zadziała, interoperacyjność i autorytatywne zarządzanie zapisami mogą okazać się ważniejsze dla instytucjonalnego przyjęcia niż wyłączność blockchainowa.
Ryzyka i ograniczenia
Podejście oparte na wielu księgach głównych oferuje elastyczność, ale tworzy również dodatkowe warstwy złożoności.
- Ryzyko spójności zapisów: dane blockchaina i prawnie autorytatywne zapisy papierów wartościowych muszą pozostawać zsynchronizowane.
- Ryzyko interoperacyjności: obsługa kilku technologii nie gwarantuje płynnych transferów między księgami głównymi.
- Ryzyko operacyjne: bramy, węzły i systemy uzgadniania dodają nowe zależności.
- Ryzyko prywatności: danych o własności papierów wartościowych nie można po prostu ujawniać w publicznej infrastrukturze.
- Ryzyko specyficzne dla technologii: każda księga główna wprowadza inne założenia dotyczące oprogramowania i aktualizacji.
- Fragmentacja płynności: aktywność może dzielić się między łańcuchami, platformami i systemami rozliczeń.
- Ryzyko wdrożenia: planowanych funkcji nie należy traktować jako w pełni operacyjnych przed wdrożeniem w 2027 roku.
Istnieje również ważne rozróżnienie dotyczące rozliczeń. Tokenizowane papiery wartościowe mogą być zapisywane w rozproszonych księgach głównych bez konieczności rozliczania części gotówkowej transakcji onchain. Dlatego „infrastruktury papierów wartościowych opartej na blockchainie” nie należy automatycznie utożsamiać z w pełni atomowym rozliczeniem onchain.
Tokenizowane papiery wartościowe KSD czynią koordynację prawdziwym testem
Tokenizowane papiery wartościowe KSD ilustrują dojrzalszą wersję instytucjonalnego przyjęcia blockchaina niż samo emitowanie aktywów w publicznym łańcuchu. Korea Południowa buduje infrastrukturę, w której różne rozproszone księgi główne mogą uczestniczyć, podczas gdy KSD nadal zachowuje kontrolę nad emisją i spójność zapisów prawnych.
Włączenie Avalanche jest ważne, ponieważ pokazuje, że ekosystem publicznego łańcucha może stać się częścią regulowanej infrastruktury papierów wartościowych obok technologii korporacyjnych, takich jak Hyperledger Besu i Fabric. Jednak głębszą decyzją jest gotowość Korei do obsługi wielu ksiąg głównych zamiast jednego krajowego blockchaina.
Ta architektura czyni KSD ważniejszym, a nie mniej ważnym. Depozyt musi pomagać w utrzymaniu jednego spójnego zapisu papierów wartościowych, podczas gdy emisja i aktywność transakcyjna stają się technicznie rozproszone. Prawdziwe wyzwanie przesuwa się zatem z tworzenia tokenów na zapewnienie, że wiele tokenizowanych środowisk nie może tworzyć zduplikowanych roszczeń, sprzecznych zapisów własności ani rozdrobnionych stanów prawnych.
Wdrożenie w lutym 2027 roku sprawdzi, czy ta struktura działa w środowisku produkcyjnym. Jeśli tak, Korea może zapewnić użyteczny model dla innych rynków rozważających tokenizację: instytucjonalne przyjęcie blockchaina może nie wymagać, aby każde aktywo znajdowało się w tej samej sieci. Może wymagać infrastruktury zdolnej do sprawienia, by różne sieci zachowywały się jak jeden prawnie spójny rynek kapitałowy.
Źródła
Wykorzystany link wewnętrzny MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-solana-alpenglow-confirmed-for-october-21-launch
Analiza tła MEXC dotycząca koreańskich tokenizowanych papierów wartościowych:
https://www.mexc.com/crypto-pulse/article/hanwha-builds-a-tokenized-securities-platform-on-avalanche-as-south-korea-s-february-2027-rules-approach-149946
Samsung SDS — Wdrożenie platformy tokenów zabezpieczonych KSD:
https://www.samsungsds.com/en/news/tk-260508.html
Komisja Usług Finansowych — Plan działania w zakresie polityki tokenizowanych papierów wartościowych:
https://fsc.go.kr/eng/pr010101/87653
Komisja Usług Finansowych — Proponowane przepisy z października 2026 r.:
https://www.fsc.go.kr/eng/pr010101/87834
Komisja Usług Finansowych — Podstawa prawna dla tokenów zabezpieczonych:
https://fsc.go.kr/eng/pr010101/86076
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.