Autor: The Kobeissi Letter, globalna instytucja komentująca rynki kapitałowe
Tłumaczenie: Gu Yu, ChainCatcher
Najczęściej zadawane nam obecnie pytanie brzmi: czy istnieje „bańka AI” i czy już pękła? Amerykańskie akcje przez ostatnie 31 kolejnych sesji handlowych kurczyły się średnio o -225 miliardów dolarów dziennie. W poniższym tekście kompleksowo przeanalizujemy, jak do tego doszło, co dzieje się obecnie i jakie są nasze prognozy na przyszłość.
Od listopada 2022 roku pozostajemy bardzo byczo nastawieni do AI i nazywamy ją najważniejszą rewolucją technologiczną w historii. Nasza teza „posiadaj aktywa albo zostaniesz w tyle” opierała się na zwrotach napędzanych innowacjami oraz na skumulowanej inflacji.
W ciągu ostatnich 6 tygodni handel związany z AI stanął przed jednym z najtrudniejszych testów od czasu swojego powstania, porównywalnym z sytuacją podczas wojny handlowej w kwietniu 2025 roku. Zalecamy zapisanie tego artykułu i zaglądanie do niego w nadchodzących tygodniach.
Rzeczywistość jest taka, że AI wywraca do góry nogami status quo globalnych rynków, gospodarki i ludzkiej cywilizacji. Przewrót wywołuje polaryzację emocji, a wahania cen aktywów jedynie tę polaryzację pogłębiają.
Właśnie to widzimy obecnie.
Ostatnie 45 dni to chaos:
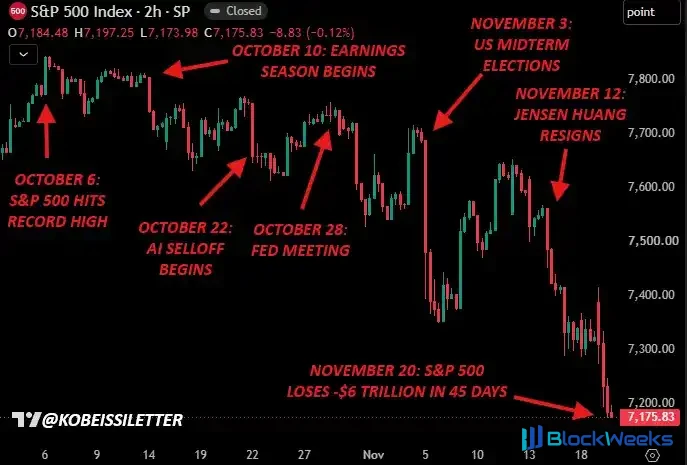
Zanim zaczniemy, musimy zrozumieć, jak wiele wydarzyło się od 6 października, kiedy to indeks S&P 500 po raz ostatni ustanowił historyczny szczyt.
Indeks S&P 500 i ostatnie ważne wydarzenia – od 6 października 2026 roku
W ciągu ostatnich 45 dni rynek był zalany niezliczonymi nagłówkami o wojnie z Iranem, sezonem wyników za trzeci kwartał 2026 roku, obawami o wydatki inwestycyjne AI i wolne przepływy pieniężne, październikowym posiedzeniem Fed, amerykańskimi wyborami śródokresowymi, kontrowersjami wokół Nvidii ($NVDA), co ostatecznie doprowadziło do wyparowania -6 bilionów dolarów kapitalizacji rynkowej.
Ponadto IPO Anthropic właśnie pozyskało ponad 100 miliardów dolarów, ustanawiając największe IPO w historii, co oczywiście w ostatnich sesjach handlowych wywarło ogromną presję na płynność rynku.
W takich czasach jako inwestor kluczowe jest, aby cofnąć się o krok i zadać sobie jedno zasadnicze pytanie: co się zmieniło i jakie oczekiwania zostały już wycenione przez rynek?
Wiele oczekiwań zostało już wycenionych: obawy o wydatki inwestycyjne i wolne przepływy pieniężne:
Ta wyprzedaż została wywołana głównie przez obawy rynku dotyczące wydatków inwestycyjnych (CapEx) amerykańskich gigantów technologicznych na AI oraz ich wpływu na wolne przepływy pieniężne i rentowność w perspektywie lat 2027 i 2028.
To są realne obawy.
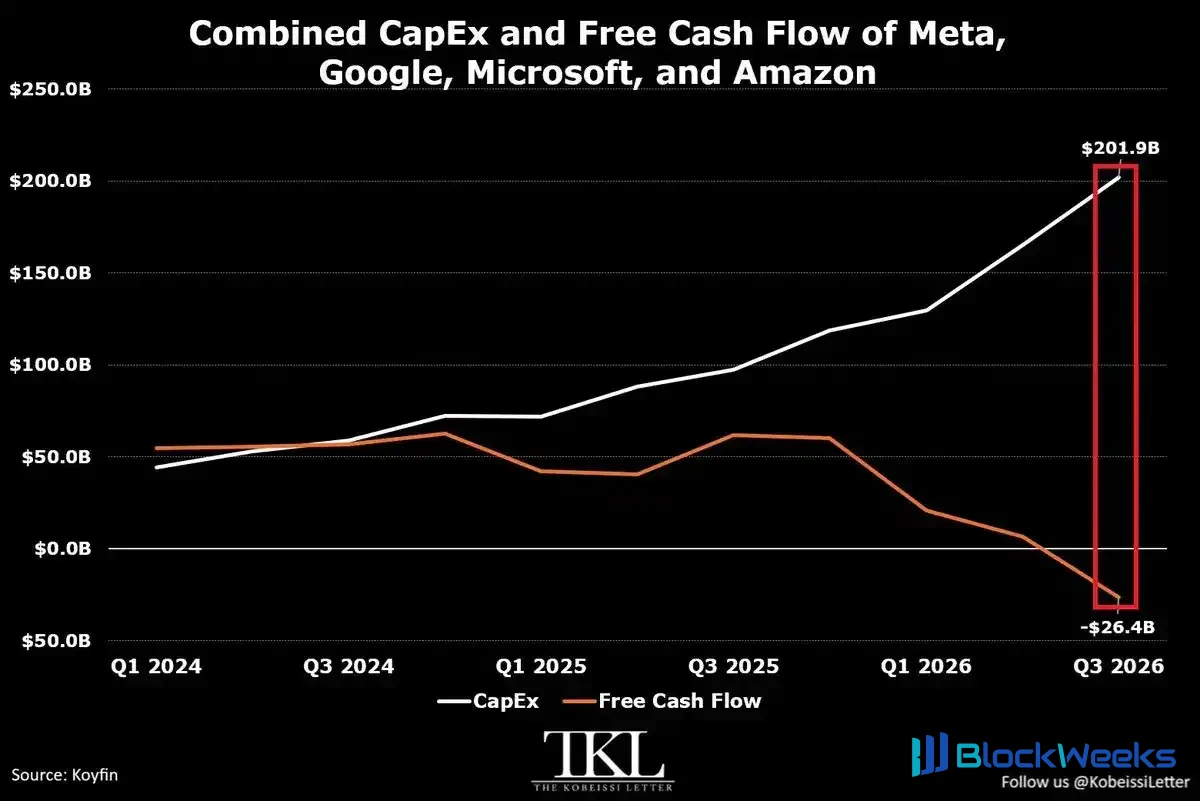
Wydatki inwestycyjne i wolne przepływy pieniężne – giganci technologiczni
Amazon ($AMZN), Alphabet ($GOOGL), Meta ($META) i Microsoft ($MSFT) łącznie zwiększyły swoje wydatki inwestycyjne w trzecim kwartale 2026 roku o +36,9 miliarda dolarów, osiągając rekordowe 201,9 miliarda dolarów.
Liczba ta ponad dwukrotnie wzrosła w ciągu ostatnich 12 miesięcy i wzrosła o +356% w porównaniu z pierwszym kwartałem 2024 roku. Wydatki inwestycyjne gigantów technologicznych w ciągu ostatnich 3 lat osiągnęły 1,6 biliona dolarów.
Musimy jednak również przyznać, że rekordowe wydatki na infrastrukturę są niezbędnym warunkiem wstępnym tej najważniejszej w historii rewolucji technologicznej. Krótkotrwałe ujemne wolne przepływy pieniężne to krótkoterminowa cena, którą trzeba ponieść, aby budować na dłuższą metę.
Wiele z tych obaw jest już odzwierciedlonych w cenach, ale będą się utrzymywać, dopóki nie pojawi się więcej jasnych informacji na temat zwrotu z inwestycji (ROI) tych wydatków inwestycyjnych – najprawdopodobniej do pierwszego lub drugiego kwartału 2027 roku.

Wzrost zysku na akcję indeksu S&P 500 – trzeci kwartał 2026 roku
Rynek nigdy nie doświadczył sytuacji, w której tak ogromna panika współistniałaby z tak silnym wzrostem. Jak dotąd spółki wchodzące w skład indeksu S&P 500 odnotowały w trzecim kwartale 2026 roku wzrost zysku na akcję (EPS) rok do roku o +31,9%, co jest najsilniejszym tempem wzrostu rok do roku od co najmniej 4 lat.
Rzeczywiste zyski przekraczały oczekiwania przez 13 kolejnych kwartałów, a siła budowy AI przewyższa wyobrażenia większości ludzi.
Demokraci wygrywają amerykańskie wybory śródokresowe – koniec „opcji sprzedaży Trumpa”:
Po drugie, uważamy, że głównym katalizatorem niedawnego znacznego cofnięcia akcji technologicznych był wynik amerykańskich wyborów śródokresowych, który faktycznie ogłosił koniec tego, co nazywamy „opcją sprzedaży Trumpa (Trump Put)”.
Jak wynika z pierwszej kadencji prezydenta Trumpa w latach 2016–2020 oraz dotychczasowej drugiej kadencji, rynek obiektywnie odczuwa spokój, gdy staje w obliczu zmienności, a prezydent Trump ma możliwość wpływania na rynek. „Opcja sprzedaży Trumpa” to rodzaj zabezpieczenia, czyli przekonanie, że jeśli sytuacja na rynku się pogorszy, prezydent Trump interweniuje, ponieważ stabilny rynek zawsze był dla niego najwyższym priorytetem.
Wraz z „sweepem” Demokratów w wyborach śródokresowych uważamy, że „opcja sprzedaży Trumpa” faktycznie dobiegła końca. A poniższy post opublikowany 4 listopada dodatkowo skatalizował koniec tego mechanizmu zabezpieczającego:

Amerykańska kongresmenka wzywa do zakazu AI – 4 listopada 2026 r.
W związku ze zmianą kontroli nad Senatem i Izbą Reprezentantów USA zdolność prezydenta Trumpa do ingerencji w rynek została częściowo osłabiona. Wezwania do zakazu AI nabierają rozpędu, a rynek wycenił już oczekiwania dotyczące surowych regulacji, a nawet możliwego zakazu AI po przejęciu władzy przez Demokratów w styczniu 2027 r.
Chociaż koniec „opcji put Trumpa” jest nieodwracalny i wywoła większe obsunięcie na amerykańskich akcjach, uważamy, że obawy dotyczące regulacji są nieco przesadzone.
Całkowity zakaz AI w USA jest niemożliwy. Nawet gdyby taki zakaz mógł zostać wyegzekwowany, w praktyce oznaczałby oddanie przez USA zwycięstwa w globalnym wyścigu AI Chinom.
W przyszłości pojawi się więcej regulacji i możliwe będą nowe podatki, ale scenariusz zakładany obecnie przez rynek jest bardziej ekstremalny niż ten, który naszym zdaniem ostatecznie nastąpi.
Ostatecznie, niezależnie od tego, kto sprawuje władzę, USA muszą dążyć do zwycięstwa z całych sił.
Fed podnosi stopy wbrew rynkowi pełnemu niepokoju:
Poza obawami dotyczącymi inwestycji w AI i zmianami w krajobrazie politycznym, Fed agresywnie podnosi stopy procentowe.
Gdy wojna z Iranem zbliża się do 300. dnia, a inflacja w USA utrzymuje się powyżej celu Fed wynoszącego 2% przez 67 kolejnych miesięcy, przewodniczący Fed Warsh jasno stwierdził, że jego priorytetem jest sprowadzenie inflacji do 2% bez żadnych wyjątków.
Oznacza to, że i tak już wysoki ciężar budowy AI staje się jeszcze cięższy. Nie wspominając już o tym, że sytuacja amerykańskiego długu federalnego jest jeszcze poważniejsza.

Budowa AI wymaga rekordowej emisji długu
Jak pokazano powyżej, sprzedaż amerykańskich obligacji korporacyjnych o ratingu inwestycyjnym ma wzrosnąć w listopadzie o 37 miliardów dolarów rok do roku, czyli o 27%, do 175 miliardów dolarów, co będzie najwyższym poziomem w jakimkolwiek listopadzie w historii. Uważamy, że podwyżka stóp przez Fed w tym kontekście dodatkowo pogłębia ostatnią niestabilność. Czy ta sytuacja może się zmienić?

Cena ropy w USA – listopad 2026 r.
Zmiana władzy politycznej oraz niedawne spadki na rynku spowodowały, że w tym miesiącu cena ropy spadła o około 22%. W połączeniu z niestabilnością rynku perspektywy Fed na 2027 r. prawdopodobnie się zmienią, zwłaszcza jeśli wojna z Iranem wyraźnie zbliży się do końca.
2 listopada opublikowaliśmy poniższą analizę dotyczącą ceny ropy w USA przed amerykańskimi wyborami połówkowymi, przewidując, że cena ropy spadnie poniżej 93,00 dolarów. Od tego czasu cena ropy osiągnęła najniższy poziom od sierpnia 2026 r. W niedzielę opublikujemy najnowsze wydanie The Kobeissi Letter, rozważ subskrypcję, aby uzyskać tu dostęp.

The Kobeissi Letter – 2 listopada 2026 r.
Nawet przy spadku cen ropy „higher for longer” na razie nadal obowiązuje, ale uważamy, że prawdopodobieństwo osłabienia restrykcyjności polityki Fed do połowy 2027 r. rośnie.
Nvidia, AMD i sytuacja z chińskimi chipami
W ciągu ostatnich dwóch tygodni Nvidia straciła lidera rewolucji AI Jensena Huanga, a jej akcje spadły w ciągu kilku tygodni o 40%; AMD jest obecnie oskarżana o przemyt chipów do Chin, a rynek wycenił już poważne obawy dotyczące związanych z tym skutków.

Nvidia i AMD od 6 października 2026 r.
Jak prawdopodobnie już widziałeś, otwarcie wypowiadaliśmy się o sytuacji Nvidii i wcześnie zajęliśmy stanowisko: Jensen Huang jest niewinny, dopóki nie zostanie udowodniona jego wina. Wzywamy zarząd, aby do czasu ustalenia faktów przez jasne, niezależne śledztwo pozostawił Jensenowi otwarte drzwi do powrotu.
Zajmujemy takie stanowisko, ponieważ Jensen Huang jest niezwykle innowacyjny i wpływowy dla rewolucji AI oraz sukcesu USA. Cena akcji Nvidii odzwierciedla obecnie niemal pewne oczekiwanie, że Jensen Huang nie wróci, i w praktyce całkowicie wymazała prognozy finansowe spółki.
To samo dzieje się z AMD. Raport krótkiej sprzedaży z 19 listopada oskarżył spółkę o przemyt chipów do Chin, a to twierdzenie jest dalekie od potwierdzenia.
W wyniku tych wydarzeń wskaźnik ceny do zysku forward sektora technologicznego spadł do najniższego poziomu od marca 2020 r.

Sektor technologiczny S&P 500 – wskaźnik ceny do zysku forward
Wskaźnik ceny do zysku forward Nvidii spadł do 9x, co czyni ją jedną z najtańszych akcji w S&P 500, a z pewnością najtańszą w stosunku do wzrostu zysków, który spółka osiąga.
Co to oznacza? Rynek nie wierzy w część „E” (zyski) wskaźnika ceny do zysku forward. Chociaż Nvidia prognozuje przychody na rok obrotowy 2028 na około 750 miliardów dolarów, nawet bez Jensena Huanga rynek odmawia w to uwierzenia.
Obecny rynek zawiera już w sobie dużą przestrzeń na zaskoczenia powyżej oczekiwań.
Obecne nastroje znajdują się już na poziomie kryzysowym
15 października opublikowaliśmy analizę zatytułowaną „Niewidzialny rynek niedźwiedzia”, wskazującą, że pod powierzchnią S&P 500 istnieje rynek niedźwiedzia, zwłaszcza w akcjach technologicznych. To zapoczątkowało zmianę nastrojów. Nie zaczęło się to od wyborów śródokresowych ani od sytuacji Nvidii.
Jak pokazano poniżej, te wydarzenia jedynie przyspieszyły zmianę nastrojów.

Indeks zmienności S&P 500
Indeks zmienności $VIX jest obecnie o ponad 100% wyższy niż w październikowym dołku i 5 listopada odnotował największy jednodniowy wzrost od lutego 2018 roku. Teraz połączmy ten nagły skok paniki ze znacząco zmniejszoną płynnością rynku w związku z IPO Anthropic ($ANT).
Popyt instytucjonalny na IPO osiągnął 400 miliardów dolarów, a po zakończeniu budowania księgi popytu we wtorek zamówienia detaliczne wyniosły 100 miliardów dolarów, co stanowi blisko 8-krotność ówczesnej oczekiwanej skali 78 dolarów na akcję i początkowej emisji o wartości 64,4 miliarda dolarów.

Popyt na IPO Anthropic
Nagła zmiana nastrojów w połączeniu ze znaczącym spadkiem płynności doprowadziła do ruchów cen, które widzieliśmy w tym tygodniu – wszystko spadało, od akcji, przez złoto, po crypto.

Przepływy kapitału funduszy hedgingowych w akcje technologiczne
Fundusze hedgingowe odnotowały w tym miesiącu największy od ponad dekady prawie 6-tygodniowy odpływ netto. To istna ucieczka.
Gdy płynność powróci, uważamy, że rynek się ustabilizuje.
Wniosek: co będzie dalej?
To prowadzi nas z powrotem do pierwotnego pytania: czy istnieje „bańka AI” i czy już pękła?
Nasza odpowiedź brzmi: nie.
Nie ma wątpliwości, że rewolucja AI stoi w obliczu jednego z najpoważniejszych jak dotąd testów. Uważamy jednak, że rynek zaczął już wyceniać znacznie bardziej pesymistyczny scenariusz, niż wskazują na to obecne fundamenty.
Uważamy, że rynek znajduje się w trakcie normalnej korekty. Nawet gdyby S&P 500 spadł z obecnego poziomu o kolejne 10%, nadal bylibyśmy w zakresie zdrowej korekty.
Wzywanie do długotrwałego rynku niedźwiedzia sięgającego aż do 2027 roku oznacza zakład, że powyższe czynniki nie tylko się zmaterializują, ale się pogorszą. Obecne wyceny aktywów uwzględniają już dużo negatywnych nastrojów, dlatego zachowamy ostrożność wobec szybko rozprzestrzeniających się wezwań do spadku S&P 500 o ponad 30%.
Rzeczywistość jest taka, że nastroje rynkowe stały się skrajnie spolaryzowane, a uważamy, że ta polaryzacja, jak zawsze, będzie tworzyć okazje.
Na obecnych poziomach rynek wycenia kombinację kilku czynników: utrzymujących się wysokich stóp procentowych, agresywnej regulacji AI, rozczarowujących zwrotów z inwestycji w infrastrukturę AI oraz długotrwałej niepewności wokół niektórych najważniejszych firm w sektorze technologicznym. Wchodząc w 2027 rok, przestrzeń na pozytywne zaskoczenia jest duża.
Nie twierdzimy, że rynek z pewnością osiągnął dno. Zmienność pozostanie wysoka, płynność jest nadal ograniczona, a wraz z utrzymującą się niepewnością dalsze spadki są całkowicie możliwe.
Jednak struktura ryzyka do zysku staje się coraz bardziej atrakcyjna, zwłaszcza w przypadku wysokiej jakości spółek technologicznych o silnych bilansach, przyspieszającym wzroście zysków i trwałych przewagach konkurencyjnych.
Uważamy, że znaczny stopień niedźwiedzich nastrojów został już wyceniony, a rynek ignoruje możliwość pozytywnych zaskoczeń. Gdy opadnie kurz, spodziewamy się, że kupujący na spadkach szybko przeniosą się z powrotem do wysokiej jakości akcji technologicznych, podobnie jak w kwietniu 2025 roku.
W dłuższej perspektywie właściciele aktywów będą nadal wygrywać.
Więcej o naszej strategii: zachowanie obiektywizmu i trzymanie się procesu w burzliwych czasach to klucz do bycia skutecznym inwestorem.
Obiektywne i systematyczne podejście to właśnie powód, dla którego bijemy rynkowe benchmarki.
Jak pokazano poniżej, od 2020 roku nasza strategia inwestycyjna przyniosła zwrot blisko pięciokrotnie wyższy niż indeks S&P 500.

Wyniki The Kobeissi Letter – od 2020 do 2025 roku