Autor: Zhou, ChainCatcher
Dla E-guards ostatni rok był szczególnie trudny.
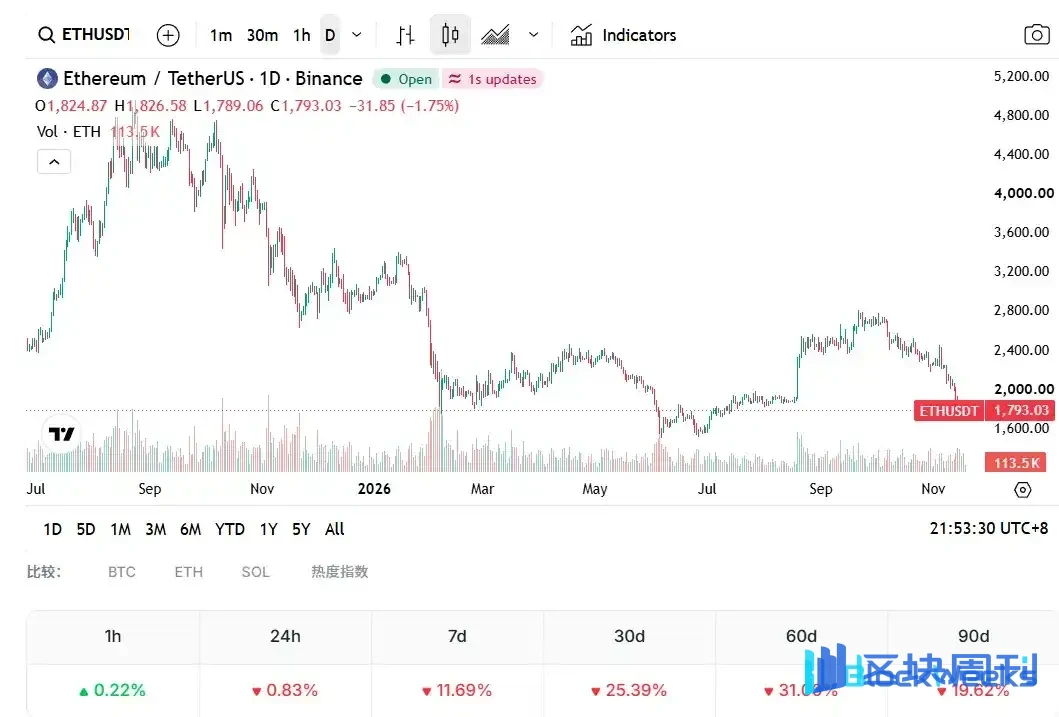
Odkąd w zeszłym roku cena ETH osiągnęła historyczne maksimum na poziomie 4954 dolarów, stale spada. W tym roku ETH wielokrotnie spadał poniżej granicy 2000 dolarów, w czerwcu na krótko zszedł poniżej 1600 dolarów, a obecnie oscyluje wokół 1800 dolarów, co oznacza spadek o ponad 60% od historycznego maksimum.
Najbardziej ucierpiał Bitmine, kierowany przez Toma Lee. Według stanu na 8 listopada firma posiadała 6 070 092 ETH po średnim koszcie około 3353 dolarów, a niezrealizowane straty w pewnym momencie zbliżały się do 10 miliardów dolarów.
Ponad rok temu ten współzałożyciel Fundstrat, występując w roli stratega z Wall Street, opowiadał się za ETH i był postrzegany jako rzadki rzecznik instytucjonalny Ethereum.
Od tego czasu, niezależnie od ruchów rynku, niemal zawsze potrafił podać bycze powody. Pod koniec października tego roku nadal twierdził, że ETH może osiągnąć około 62 000 dolarów w następnym cyklu.
W oczach rynku jego wypowiedzi coraz bardziej przypominają rodzaj „bezmyślnego byczego nastawienia”. Dla byka, który widział, jak jego pozycja spadła o prawie połowę, a niezrealizowane straty zbliżają się do 10 miliardów dolarów, ile jeszcze warte są jego słowa?
1. Dlaczego Tom Lee nie może już poruszyć ETH?
Druga połowa zeszłego roku była okresem szczytowych wpływów Toma Lee. Bitmine kontynuował emisję akcji z premią, aby kupować monety, stając się w ciągu zaledwie kilku miesięcy największą na świecie firmą skarbową ETH. Kilka krótkoterminowych prognoz Toma Lee również się sprawdziło, jedna po drugiej, i był kiedyś nazywany Pump Kingiem ETH.
Po tym, jak ETH osiągnął szczyt i spadł w sierpniu, jego byczy ton się nie zmienił. Na Binance Blockchain Week na początku grudnia nadal twierdził, że ETH po 3000 dolarów jest poważnie niedowartościowany, i przewidywał, że BTC i ETH osiągną nowe szczyty w styczniu 2026 roku.
Pół miesiąca później wewnętrzny raport zniszczył ten wizerunek. 20 grudnia Sean Farrell, szef strategii aktywów cyfrowych w Fundstrat, w prognozie na 2026 rok dla płacących subskrybentów przyjął znaczący spadek w pierwszej połowie roku jako scenariusz bazowy, podając przedział docelowy dla ETH na poziomie od 1800 do 2000 dolarów, a dla BTC od 60 000 do 65 000 dolarów.
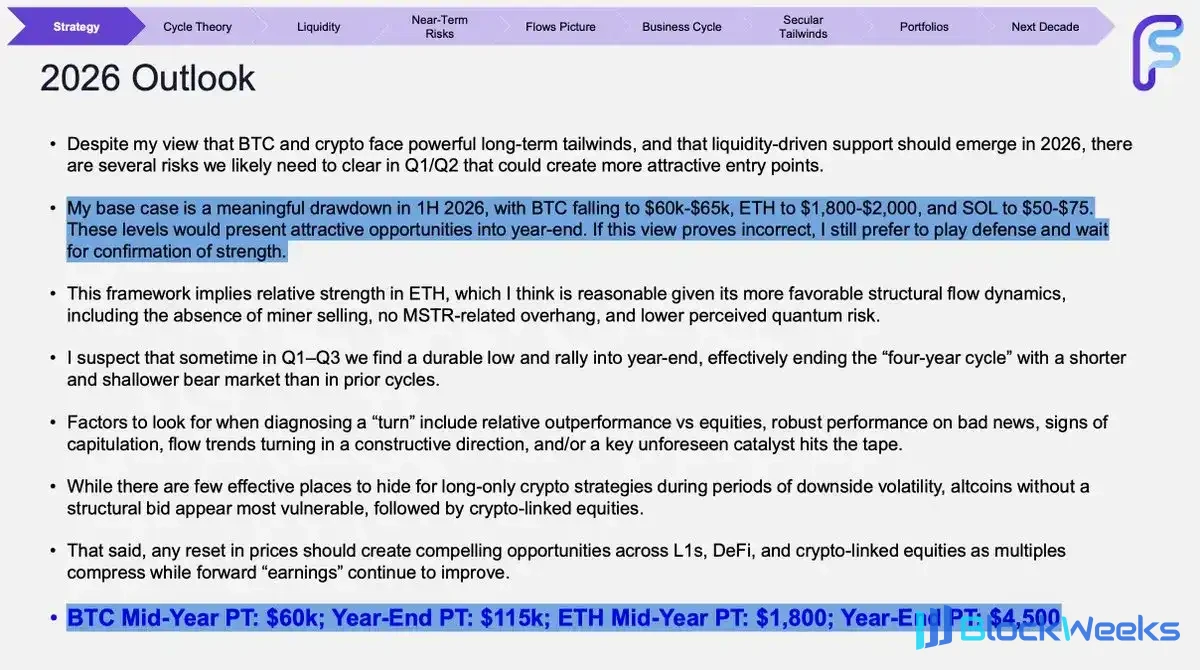
Byczy publicznie, niedźwiedzi wewnętrznie — ten kontrast pogrążył Toma Lee i jego zespół w kryzysie zaufania, a wielu uznało to za początek upadku wizerunku Toma Lee.
Sean Farrell później wyjaśnił, że raport kładł nacisk na zarządzanie ryzykiem i nie reprezentował niedźwiedziego poglądu. Tom Lee wyjaśnił, że oba podejścia wynikały z różnych metodologii i horyzontów czasowych.
Późniejsze działania rynku w dużej mierze pokrywały się z oceną zawartą w tym wewnętrznym raporcie. W styczniu 2026 roku ani BTC, ani ETH nie osiągnęły nowych szczytów, a ETH od tego czasu wielokrotnie spadł poniżej 2000 dolarów, a nawet zszedł poniżej 1600 dolarów w czerwcu.
Od września 2025 roku wielokrotnie sugerował, że ETH może osiągnąć około 62 000 dolarów. Według jego obliczeń, jeśli Ethereum zastąpi infrastrukturę płatniczą i bankową, stosunek ETH/BTC może wzrosnąć do około 0,25; przy BTC na poziomie 250 000 dolarów ETH wyniósłby około 62 000 dolarów.
Następnie dodał dowody z historycznych cykli, mówiąc, że Ethereum rosło w poprzednich cyklach od 50 do 200 razy, a nawet ostrożna prognoza 25 razy osiągnęłaby ten poziom cenowy.
Jeśli chodzi o spadek ETH, w tygodniowym raporcie Bitmine z 16 listopada opisał 28-procentowy spadek ETH w ciągu dwóch tygodni jako wodospadowy zjazd niezgodny z fundamentami, prawdopodobnie spowodowany czynnikami zewnętrznymi, takimi jak dynamika Nvidii i inwestorzy gromadzący gotówkę na IPO Anthropic. Rok wcześniej podał jako powód uszkodzenie bilansów animatorów rynku.

Poza wiarygodnością, własna sytuacja Bitmine również osłabia głos Toma Lee. Model emisji akcji w zamian za zakup monet, który wspierał jej ekspansję w zeszłym roku, jest teraz trudny do utrzymania.
Gdy ETH spadał, kurs akcji spółki przez długi czas pozostawał poniżej wartości jej udziałów, a dalsza emisja tylko rozwadniałaby akcjonariuszy, więc Bitmine zwróciła się ku skupowi akcji. Według ujawnień Bitmine, na koniec października 2026 r. spółka odkupiła około 22,9 mln akcji za około 400 mln dolarów.
W ciągu ostatnich dwóch tygodni Bitmine kupiła odpowiednio 9 587 i 7 653 ETH; to drugie to około 14 mln dolarów przy obecnych cenach, co oznacza wyraźne zmniejszenie skali akumulacji. Spółka zrealizowała już 99% celu posiadania 5% i nie ujawniła planu po jego osiągnięciu; bardzo prawdopodobne, że później nie będzie już kupować ETH.
Co ważniejsze, wyjątkowość Bitmine jako pomostu między Wall Street a ETH zanika. W styczniu tego roku Grayscale zakończył pierwszą w USA dystrybucję nagród za staking w spotowym ETF na ETH, a w marcu BlackRock uruchomił stakingowy ETF na ETH, umożliwiając instytucjom uzyskanie ekspozycji na ETH i zysku ze stakingu bezpośrednio przez ETF.
Obecnie Bitmine praktycznie nie ma długu, około 86% jej ETH jest w stakingu, a roczny dochód ze stakingu wynosi około 245 mln dolarów, więc krótkoterminowo nie ma presji przymusowej likwidacji. Chociaż persona Toma Lee nie upadła całkowicie, jego słowa nie mają już takiego wpływu na rynek jak wcześniej.
2. Po fiasku narracji o spalaniu ETH, czy koncepcja środka przechowywania wartości przekona kogokolwiek?
Patrząc wstecz na byczą logikę Toma Lee z ostatniego roku, najczęściej mówił o supercyklu tokenizacji. Jego zdaniem tokenizacja robi stałe postępy, a większość z niej odbywa się na Ethereum.
Pod względem użycia tokenizacja rzeczywiście ma miejsce. Według raportu Binance Research wykorzystanie sieci Ethereum wzrosło o około 50% w pierwszej połowie 2026 r., ale ponieważ opłaty Gas stale spadały, oczekuje się, że całoroczny przychód sieci spadnie o 53%.
Łańcuch staje się bardziej zajęty, ale wartość nie wraca do ETH. Od przejścia na proof of stake ETH spadł o ponad 60% względem BTC.
Logika spalania, która wcześniej wspierała wycenę ETH, również zawiodła. Wraz z postępem skalowania L2 i gwałtownym spadkiem opłat w sieci głównej ilość spalania znacznie ustępuje nowej emisji.
Według danych ultrasound.money, licząc za ostatnie 30 dni, roczne spalanie ETH wynosi około 35 000 monet, roczna emisja około 1,09 mln monet, a roczne tempo wzrostu podaży około 0,86%. Od Merge netto podaż ETH wzrosła o około 1,7 mln monet, a oczekiwania dotyczące deflacji całkowicie się nie spełniły.

Zdolność Bitcoina do zajmowania pozycji cyfrowego złota polega w dużej mierze na tym, że od lat prawie nie zmienił swoich zasad, podczas gdy Ethereum wciąż znajduje się w trakcie szybkich iteracji.
8 listopada Vitalik opublikował artykuł, w którym ponownie podkreślił pozycjonowanie ETH jako środka przechowywania wartości i zaproponował, by nie traktować już spalania opłat jako głównej logiki wyceny.
Jego zdaniem dotychczasowe spalanie pochodziło głównie z popytu spekulacyjnego wewnątrz kryptosfery i nie stanowiło prawdziwego poziomu wsparcia cenowego; dążenie do wysokich kwot spalania byłoby również sprzeczne z celami decentralizacji i odporności na przejęcie, a nawet jeśli spalanie przez długi czas pozostanie poniżej jednej dziesiątej poziomu progu rentowności, nie ma powodu do żalu.
Tom Lee, jak zawsze, dodał potwierdzenie Vitalika, że ETH jest środkiem przechowywania wartości, do swojej listy powodów byczych.
Inwestorzy instytucjonalni widzą to inaczej. Według szacunków Jeffa Dormana, dyrektora inwestycyjnego Arca, miesięczne przychody Ethereum wynoszące około 6 milionów dolarów, plus ETH w portfelach używanych do płacenia za Gas, mogą wyjaśnić jedynie od 45 do 50 miliardów dolarów z jego kapitalizacji rynkowej wynoszącej około 246 miliardów dolarów, a reszta pochodzi bardziej z wartości społecznej i wyobraźni rynkowej.
Krypto KOL Lanhu również uważa, że mówienie teraz o środku przechowywania wartości jest przedwczesne; Ethereum powinno najpierw pobierać rozsądną opłatę w wysokości 10% do 20% od L2 i budowniczych bloków, rozwiązując problem przechwytywania wartości na poziomie mechanizmu. Środek przechowywania wartości może powstać tylko naturalnie; nie można go osiągnąć przez wykrzykiwanie haseł.
Vitalik wspomniał, że roadmapa Ethereum jest stosunkowo dojrzała i większość głównych zmian można przewidzieć z wyprzedzeniem, ale wymienił także długą serię funkcji protokołu, które mają się zmienić, w tym możliwość, że algorytm konsensusu może przejść poważne modyfikacje w ciągu najbliższych dwóch lat.
Krypto KOL Chen Mo powiedział, że wpływ roadmapy technicznej na cenę wymaga długiego czasu, aby się ujawnić, a naprawdę warto obserwować, czy Ethereum będzie nadal pozyskiwać deweloperów; dane dotyczące spalania są drugorzędne.
III. Fundacja wycofuje się za kulisy, czy Bitmine zdoła to przejąć?
Ethereum może odnieść wielki sukces, ale dlaczego ETH musi być bardzo drogie, wciąż brakuje przekonującej odpowiedzi.
Vitalik napisał w długim poście na X, że jeśli posiadanie ETH polega na gonieniu finansowej hype'u, to potrzebny jest nieustraszony lider wykrzykujący hasła w mediach społecznościowych. To zdanie zawiera nutę ironii i pokazuje również, że Fundacja nie zamierza odgrywać takiej roli.

Dokument misji Fundacji opublikowany w marcu tego roku wymienia odporność na cenzurę i odporność na przejęcie jako podstawowe zasady.
Jednocześnie Fundacja przechodzi wewnętrzne zawirowania. Dwóch współdyrektorów wykonawczych, Tomasz Stańczak i Hsiao-Wei Wang, odeszło odpowiednio w lutym i czerwcu, a członek zarządu Bastian Aue obecnie tymczasowo kieruje organizacją. W czerwcu Fundacja ogłosiła zwolnienia 54 osób, około 20% całego personelu, i obcięła około 40% rocznego budżetu.
Niedawno była szefowa wsparcia protokołu w Fundacji, Kayleen Fulton, pozwała do sądu federalnego w USA, twierdząc, że ona i Trent Van Epps kierowali listem otwartym podpisanym przez 53 osoby, sprzeciwiającym się kontrowersyjnym zapisom w dokumencie misji, a następnie oboje zostali zwolnieni w kwietniu. Fundacja nie złożyła jeszcze odpowiedzi.
Ponadto na rynku często pojawiają się ostatnio twierdzenia, że Fundacja wyprzedaje ETH, a wiele portfeli oznaczonych jako adresy powiązane z Fundacją sprzedaje ETH jeden po drugim. Według monitoringu analityka on-chain Cioci Ai, od 26 października adresy powiązane z Fundacją sprzedały łącznie około 7785 ETH.
Jednak analityk on-chain Specter ostrzega, że oznaczenia przypisania niektórych portfeli nie mają wystarczających dowodów; wczesne interakcje funduszy z Fundacją nie oznaczają, że są one nadal kontrolowane przez Fundację.
Pod względem skali bezpośredni wpływ tych sprzedaży na cenę jest ograniczony. ETH posiadane przez Fundację stanowi około 0,16% całkowitej podaży, a w tym roku zastakowała około 70 000 ETH, wykorzystując zysk do zastąpienia części sprzedaży monet.
Jednak z perspektywy inwestorów detalicznych, pozycjonowanie ETH przez Vitalika jako środka przechowywania wartości, podczas gdy wiadomości o sprzedaży monet przez Fundację napływają nieustannie, to kontrast, który wstrząsa zaufaniem rynku.
Warto zauważyć, że nabywcami w sprzedażach publicznie potwierdzonych przez Fundację byli wyłącznie Bitmine. Według ogłoszeń Fundacji, od marca do maja Fundacja sprzedała łącznie 25 000 ETH firmie Bitmine w ramach trzech transakcji pozagiełdowych, po średniej cenie między 2043 a 2387 dolarów.
W czerwcu tego roku pięciu byłych starszych badaczy Fundacji założyło organizację non-profit R&D Ethlabs, której fundatorami są m.in. BitMine, SharpLink oraz współzałożyciel Ethereum Joe Lubin. W lipcu ta sama grupa fundatorów wsparła utworzenie Ethereum Institutional, skupionej na kontaktach z instytucjami i marketingu ETH.
Jednak związek między tymi dwoma podmiotami pozostaje obecnie głównie na poziomie kupna, sprzedaży i finansowania. Po tym, jak Vitalik ponownie poruszył temat przechowywania wartości, aby ta narracja została zaakceptowana przez Wall Street, wciąż musi zostać przełożona na logikę wyceny, którą instytucje są w stanie zrozumieć.
Końcowe przemyślenia
Dla inwestorów ETH obecnie niewiele stron pozostaje do polegania. Fundacja nie zamierza zabierać głosu w sprawie ceny monety, a fundusze ETF typu spot odnotowały ostatnio ciągłe odpływy. Bitmine, który posiada około 5% krążącej podaży ETH, jest wciąż postrzegany jako strona obecnie najbardziej zmotywowana i najbardziej zdolna do podtrzymania narracji ETH.
Problem polega na tym, że interesy Bitmine nie są w pełni zgodne z interesami inwestorów detalicznych. Jego przychody pochodzą głównie ze stakingu, wyniki kursu akcji zależą od premii do aktywów, a po tym, jak jego zasoby zbliżyły się do celu 5%, skala dodatkowych zakupów również wyraźnie się zmniejszyła.
Pompowanie Tom Lee jest już trudne do ponownego poruszenia rynku. Zamiast jego kolejnej ceny docelowej, być może bardziej wart uwagi jest to, czy Bitmine może stworzyć bardziej bezpośrednią synergię z Fundacją i znaleźć dla ETH kotwicę wyceny, którą Wall Street rozpoznaje.