A edição 21 fechou sobre uma curva que tinha achatado num dado de inflação e perguntou se o dois anos seguraria acima de 4,60% até uma decisão do Comitê Federal de Mercado Aberto. Segurou, o Comitê subiu os juros, e o achatamento não parou — acelerou [1][3].
O fato mais útil desta edição é a diferença entre dois números que o Comitê publicou na mesma tarde. A decisão foi de um quarto de ponto: a faixa-alvo da taxa dos fed funds passou para 3-3/4 a 4 por cento, e o comunicado saiu aprovado para divulgação por 12 votos a 0, sem nenhum voto dissidente [1]. As projeções divulgadas ao lado dela moveram a mediana da trajetória de juros para 2027, 2028 e 2029 meio ponto para cima em cada ano, de 3,6, 3,4 e 3,1 para 4,1, 3,9 e 3,6 [2]. O Comitê andou uma vez; a projeção andou quatro anos de uma só vez, e nos três distantes o dobro do que a decisão andou. Esse é o evento desta janela, e não é a manchete que ninguém rodou: o que circulou foi o quarto de ponto, que é a menor das duas coisas que o Comitê publicou naquela tarde.
A curva do Tesouro leu assim. Contra o fechamento anterior o dois anos somou 13 pontos-base e o trinta anos perdeu 1 [3]. O spread entre dois e trinta anos fechou a janela em 58 pontos-base, ante 72 no fechamento anterior e 87 duas janelas atrás [3]. Um ciclo de alta que a ponta longa se recusa a estender é um ciclo de achatamento, e esta é agora a terceira janela consecutiva em que esta série registra a ponta curta andando mais do que a ponta longa. As três leituras do spread, na ordem em que foram publicadas aqui, são 87, 72 e 58 [3].
A pior sessão do bitcoin na janela foi o primeiro dia do Comitê e a melhor foi dois dias depois da decisão. O dia 15 de setembro fechou em −3,27% e imprimiu a mínima da janela em 74.909,40; o dia 18 fechou em +5,86% [4]. A janela terminou em +5,65% contra o fechamento anterior, em 81.143,90 [4]. O evento não o moveu; o que veio depois moveu — e tanto as posições em aberto quanto o funding subiram o caminho inteiro, nas duas praças que esta série acompanha [5][6][7][8]. A seção 3 traz os dois números praça por praça.
Uma compradora que esta série acompanha desde a edição 14 faltou de novo. A Strategy não declarou compra alguma de bitcoin pelo segundo protocolo consecutivo, e no lugar disso destinou US$ 139,3 milhões à recompra das próprias ações preferenciais [9]. A seção 6 é sobre essa ausência, não sobre o preço, e diz com precisão o que a ausência de uma compradora declarada consegue e não consegue estabelecer.
Semana de 14 a 20 de setembro de 2026
Bitbase Research · 21 de setembro de 2026
O único gráfico que importa
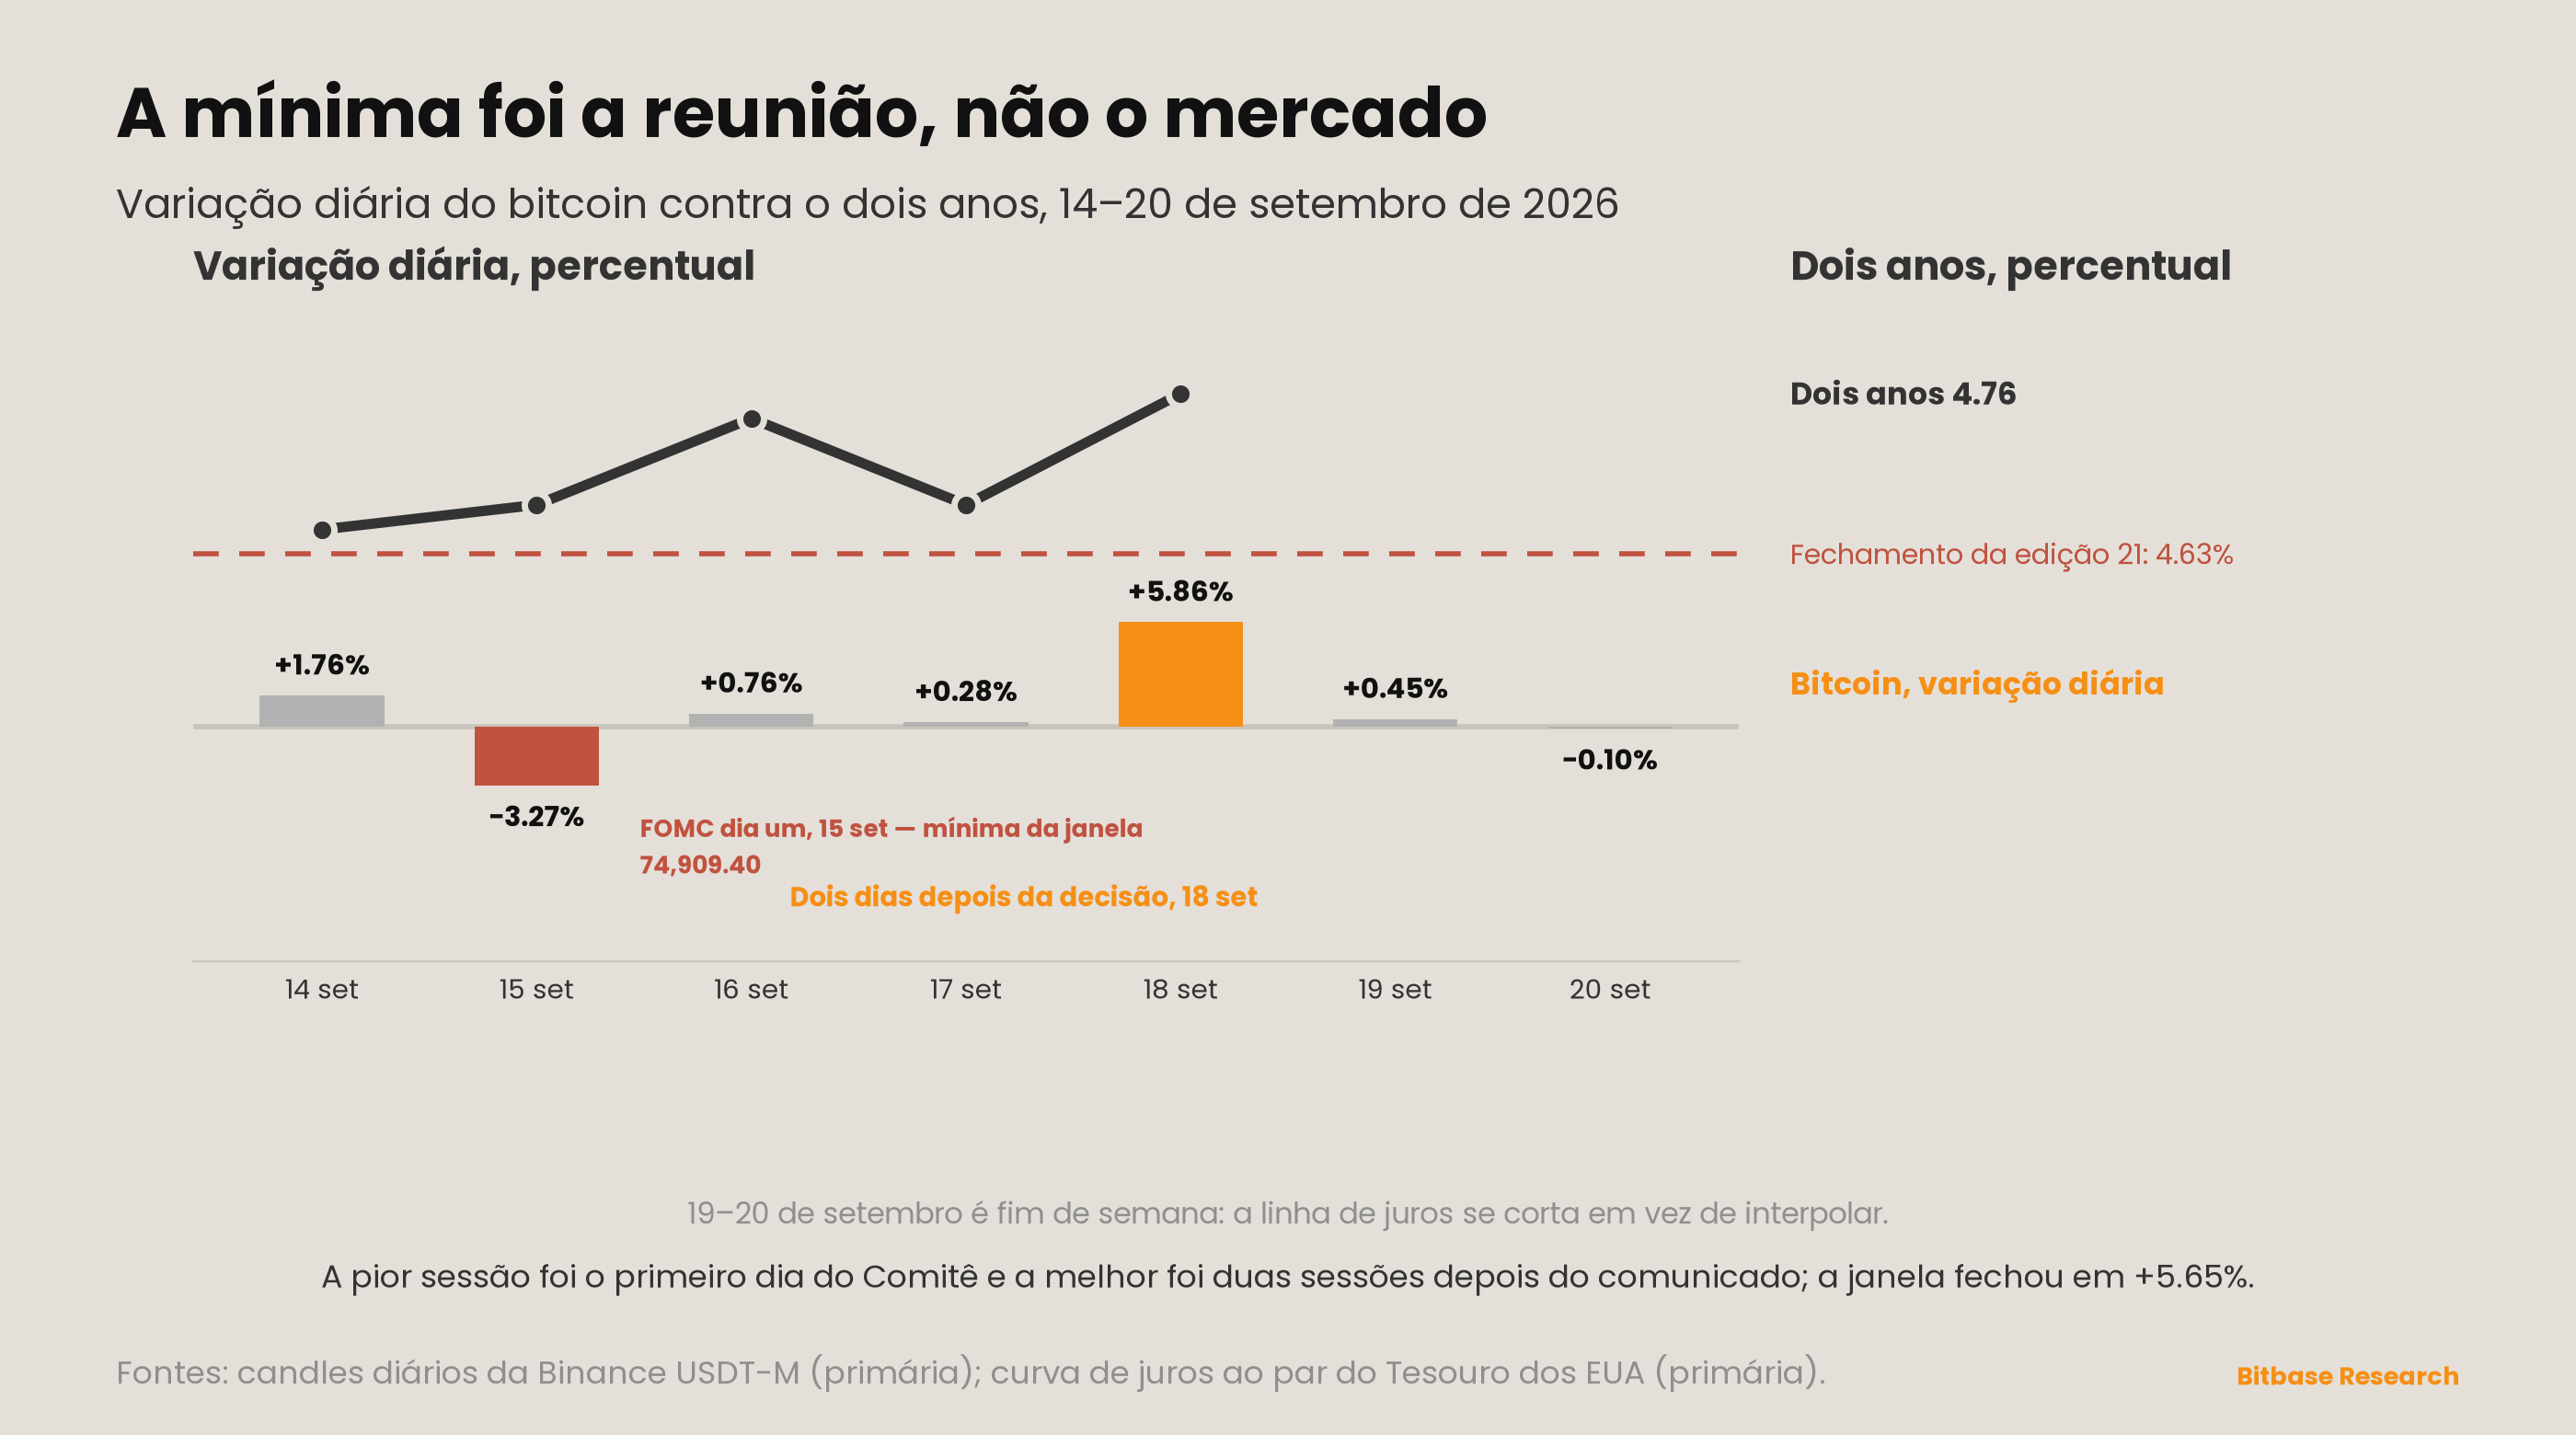
Fechamentos diários dos perpétuos BTCUSDT, futuros margeados em USDT, UTC, com o juro ao par do Tesouro de dois anos no eixo da direita, uma leitura por sessão de negociação [3][4]:
| Data (UTC) | Fechamento | Sessão | Juro ao par, 2 anos |
|---|---|---|---|
| 13 de setembro (fech. ant.) | 76.805,00 | −0,57% | — |
| 14 de setembro | 78.153,30 | +1,76% | 4,65 |
| 15 de setembro (FOMC, dia um) | 75.599,90 | −3,27% | 4,67 |
| 16 de setembro (decisão) | 76.174,60 | +0,76% | 4,74 |
| 17 de setembro | 76.385,90 | +0,28% | 4,67 |
| 18 de setembro | 80.863,00 | +5,86% | 4,76 |
| 19 de setembro | 81.225,60 | +0,45% | — |
| 20 de setembro | 81.143,90 | −0,10% | — |
A mínima da janela, 74.909,40, imprimiu no intradiário de 15 de setembro, antes de o Comitê ter dito qualquer coisa [4]. A própria sessão da decisão, 16 de setembro, fechou em alta, em +0,76%. O maior ganho de sessão única chegou na segunda sessão depois do comunicado, e as duas sessões que vieram atrás somaram 0,35% entre si — o movimento aconteceu uma vez e então parou, sem continuação e sem devolução nas duas sessões que fecharam a janela.
Esta é a segunda janela consecutiva em que a maior reprecificação não coincidiu com o evento agendado. A edição 21 registrou o maior movimento da curva em 10 de setembro, véspera de uma divulgação do CPI de agosto embargada para 11 de setembro [3]. Esta janela registra o maior movimento do bitcoin em 18 de setembro, dois dias depois de uma decisão divulgada em 16 de setembro [1][4]. São dois eventos de tipos diferentes, e nos dois casos o maior movimento caiu fora da sessão em que o evento aconteceu. Numa janela o mercado andou cedo, na seguinte andou tarde. O padrão é que a sessão agendada não é onde mora o risco — o que é uma observação sobre estas duas janelas, e a seção 7 diz o que ela não é.
O eixo da direita é a parte que convém guardar. O dois anos subiu em quatro das cinco sessões e terminou em 4,76%, o fechamento mais alto do ano até aqui nos registros desta série [3]. O bitcoin terminou a janela 5,65% acima [4]. Seja qual for a relação entre a trajetória de política monetária e este ativo, ela não se expressou como relação de nível nesta janela: os dois terminaram mais altos, e esta edição não vai além de registrar isso.
O sinal estrutural da semana
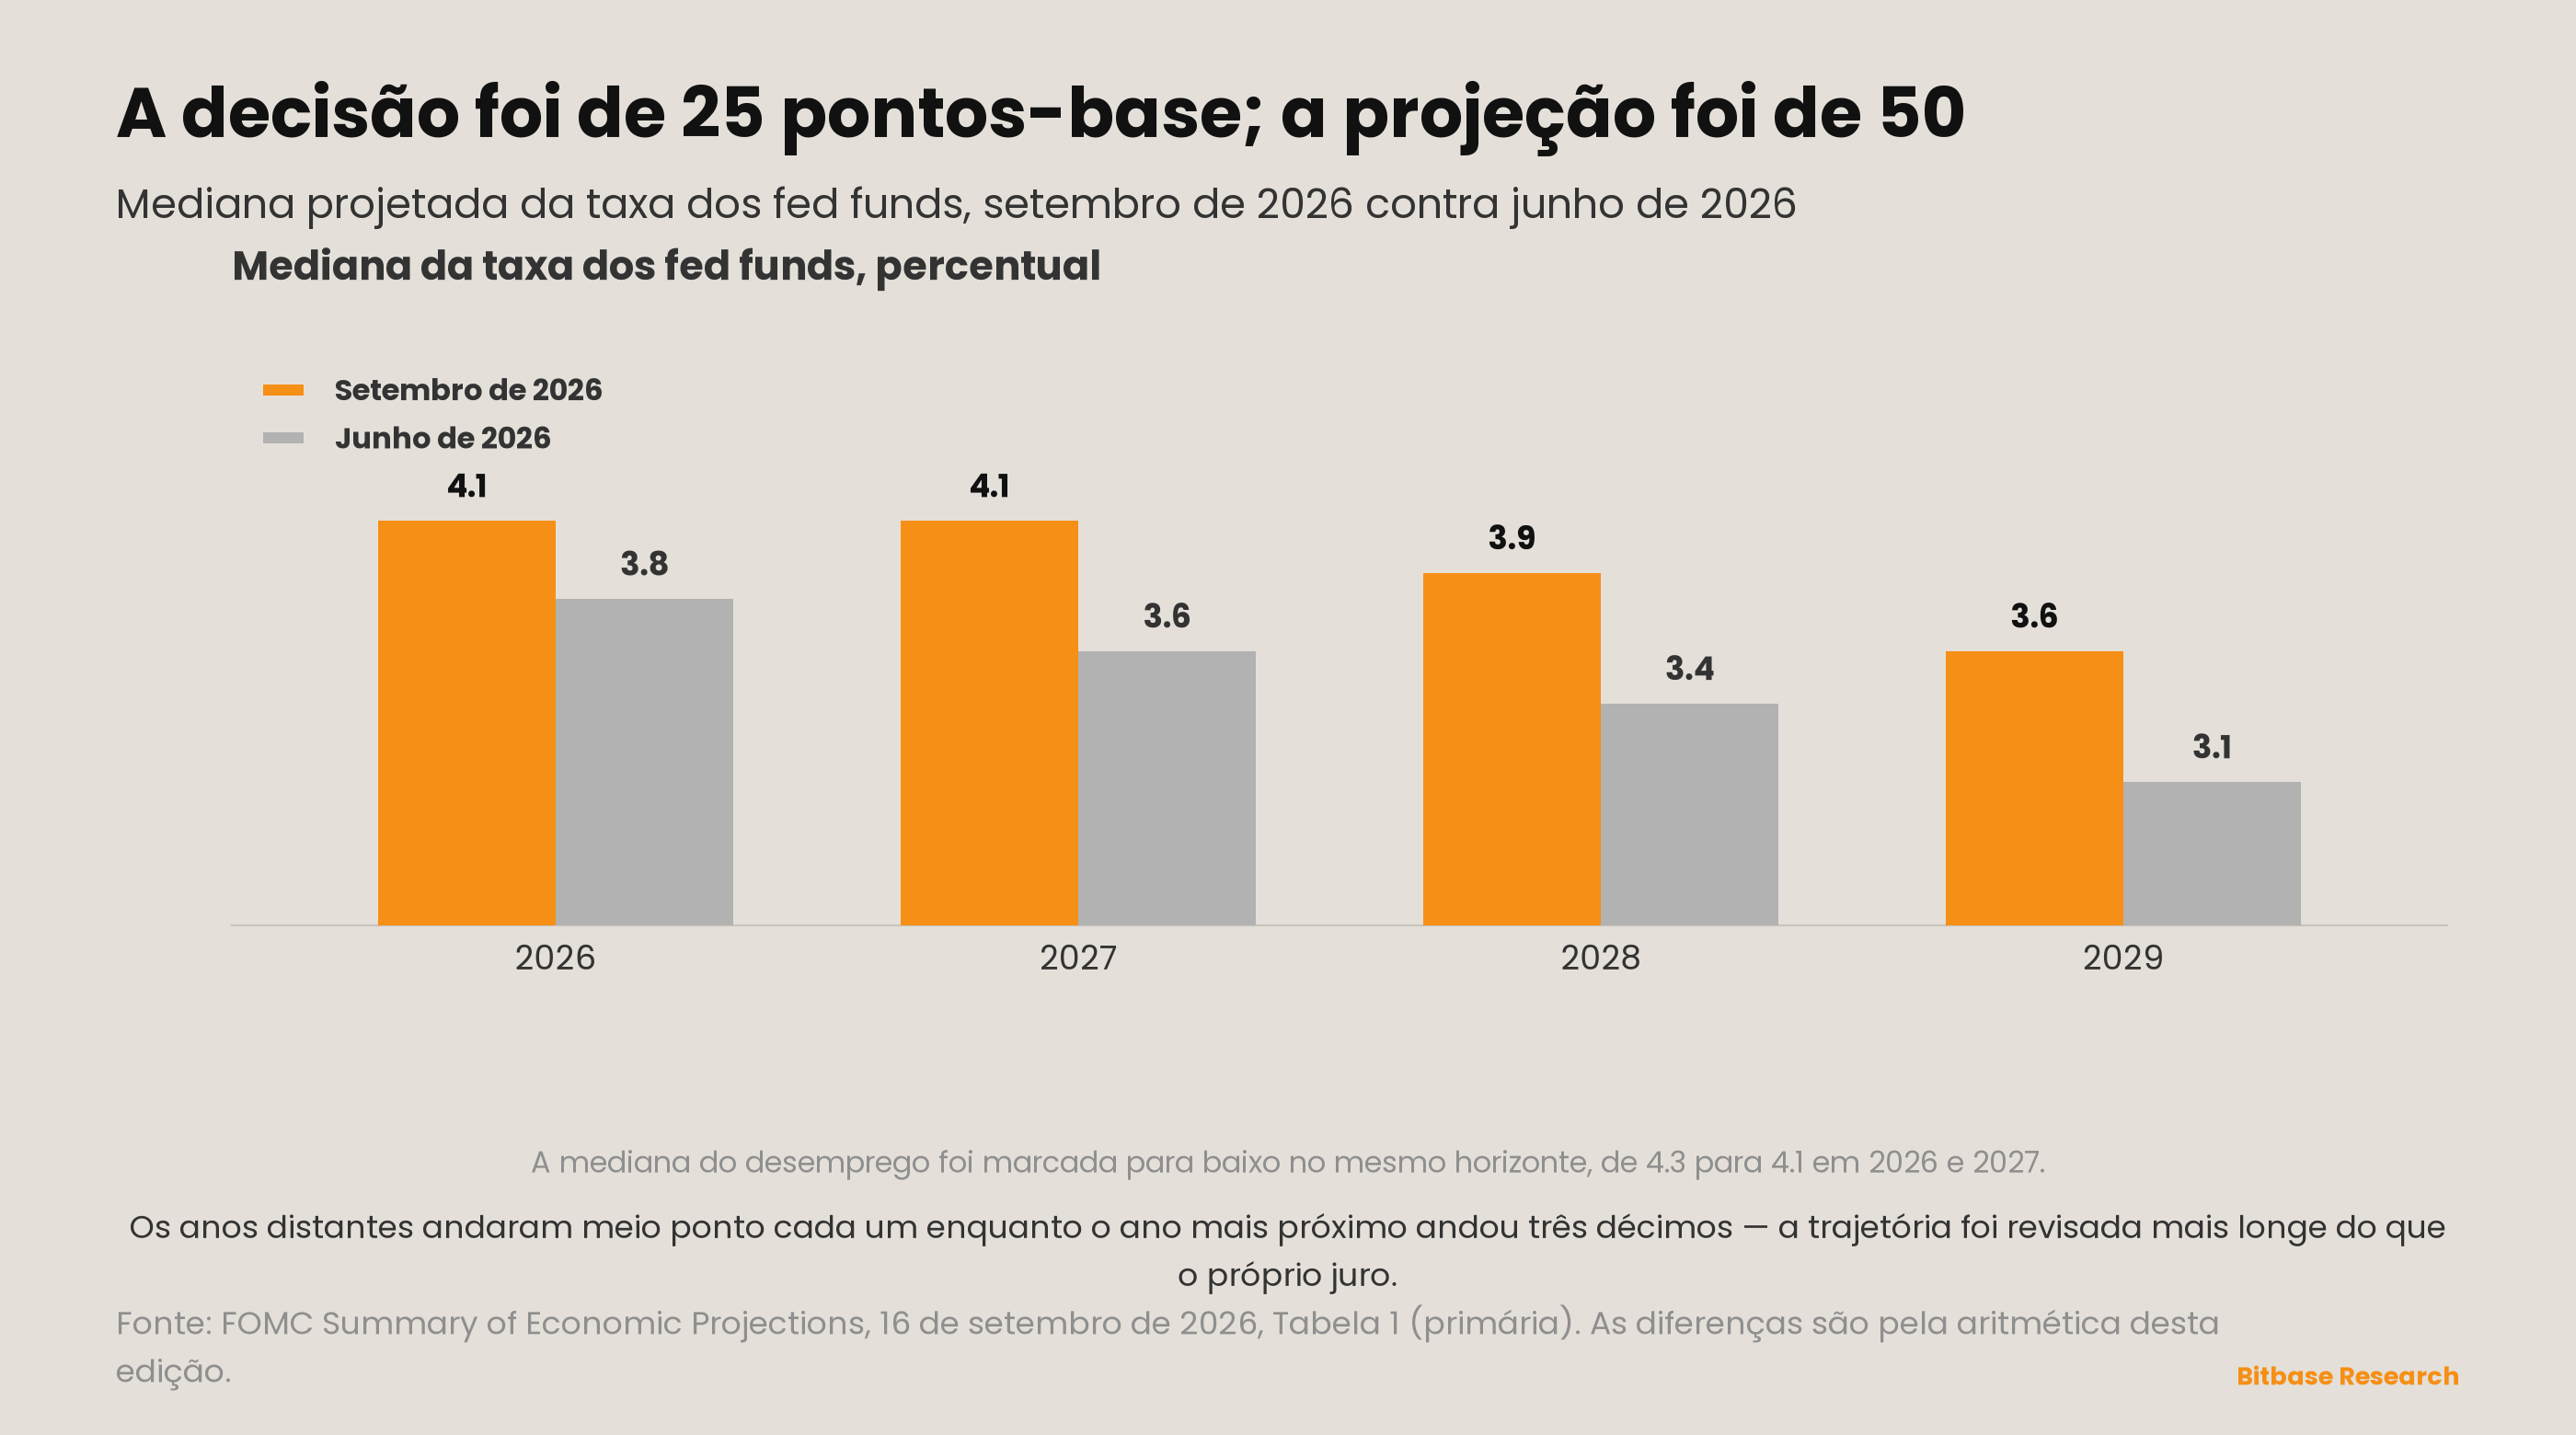
O Summary of Economic Projections publica a mediana atual de cada variável ao lado da mediana de junho na mesma tabela [2]. A linha da trajetória de juros:
| Mediana, taxa dos fed funds | 2026 | 2027 | 2028 | 2029 | Longo prazo |
|---|---|---|---|---|---|
| Setembro de 2026 | 4,1 | 4,1 | 3,9 | 3,6 | 3,2 |
| Junho de 2026 | 3,8 | 3,6 | 3,4 | 3,1 | — |
| Variação | +0,3 | +0,5 | +0,5 | +0,5 | — |
O ano mais próximo andou menos do que os anos distantes. Uma única alta de um quarto de ponto responde pela maior parte da revisão de 2026. A conta é direta: a revisão de 2026 é de três décimos contra vinte e cinco pontos-base efetivamente decididos, de modo que quase toda ela já está explicada pelo que o Comitê fez naquela tarde; nos anos seguintes a revisão é de meio ponto em cada um, e não há alta nesta janela que a produza por aritmética. Nada do que aconteceu nesta janela responde por 2029: a revisão dos anos distantes é uma mudança de expectativa, não o reflexo aritmético da alta decidida em 16 de setembro.
A linha do mercado de trabalho andou para o outro lado, e é isso que torna a linha de juros legível [2]:
| Mediana, taxa de desemprego | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Setembro de 2026 | 4,1 | 4,1 | 4,1 | 4,1 |
| Junho de 2026 | 4,3 | 4,3 | 4,2 | 4,2 |
| Variação | −0,2 | −0,2 | −0,1 | −0,1 |
Os participantes baixaram o desemprego em todo o horizonte e subiram a trajetória de juros em todo o horizonte. O comunicado diz que a atividade econômica “está se expandindo em ritmo sólido” [1]. As medianas de inflação subiram na margem, um décimo em cada caso: o PCE de 3,6 para 3,7 em 2026 e o núcleo do PCE de 3,3 para 3,4 [2]. Não é um comitê apertando contra a fraqueza. É um comitê que agora espera precisar de um juro mais alto por mais tempo porque espera que a economia tolere um.
A resposta da curva foi achatar, e é no achatamento que mora a discordância [3]:
| 11 set (fech. ant.) | 14 set | 16 set (decisão) | 18 set | |
|---|---|---|---|---|
| 2 anos | 4,63 | 4,65 | 4,74 | 4,76 |
| 10 anos | 4,96 | 4,97 | 5,01 | 5,01 |
| 30 anos | 5,35 | 5,34 | 5,35 | 5,34 |
| 2–10 anos | 33 pb | 32 pb | 27 pb | 25 pb |
| 2–30 anos | 72 pb | 69 pb | 61 pb | 58 pb |
O trinta anos terminou a janela um ponto-base abaixo de onde começou e inalterado em relação à véspera da reunião [3]. Ao longo de três janelas o spread entre dois e trinta anos foi de 87 para 72 e para 58 — perdeu 29 pontos-base enquanto a ponta curta reprecificava para cima o tempo todo.
A leitura estrutural é estreita e esta série vai mantê-la assim. Uma trajetória projetada mais alta para 2028 e 2029 com um trinta anos inalterado é a ponta longa se recusando a estender a projeção. Isso é compatível com várias coisas — uma taxa terminal que o mercado já carregava mais alta, uma visão de que a trajetória não será entregue, ou oferta e demanda no papel longo que nada têm a ver com nenhuma das duas. Cada uma dessas leituras produz exatamente o mesmo achatamento e pede uma conclusão diferente. Os dados daqui não separam nenhuma delas, e a seção 7 diz isso.
Painel de via dupla
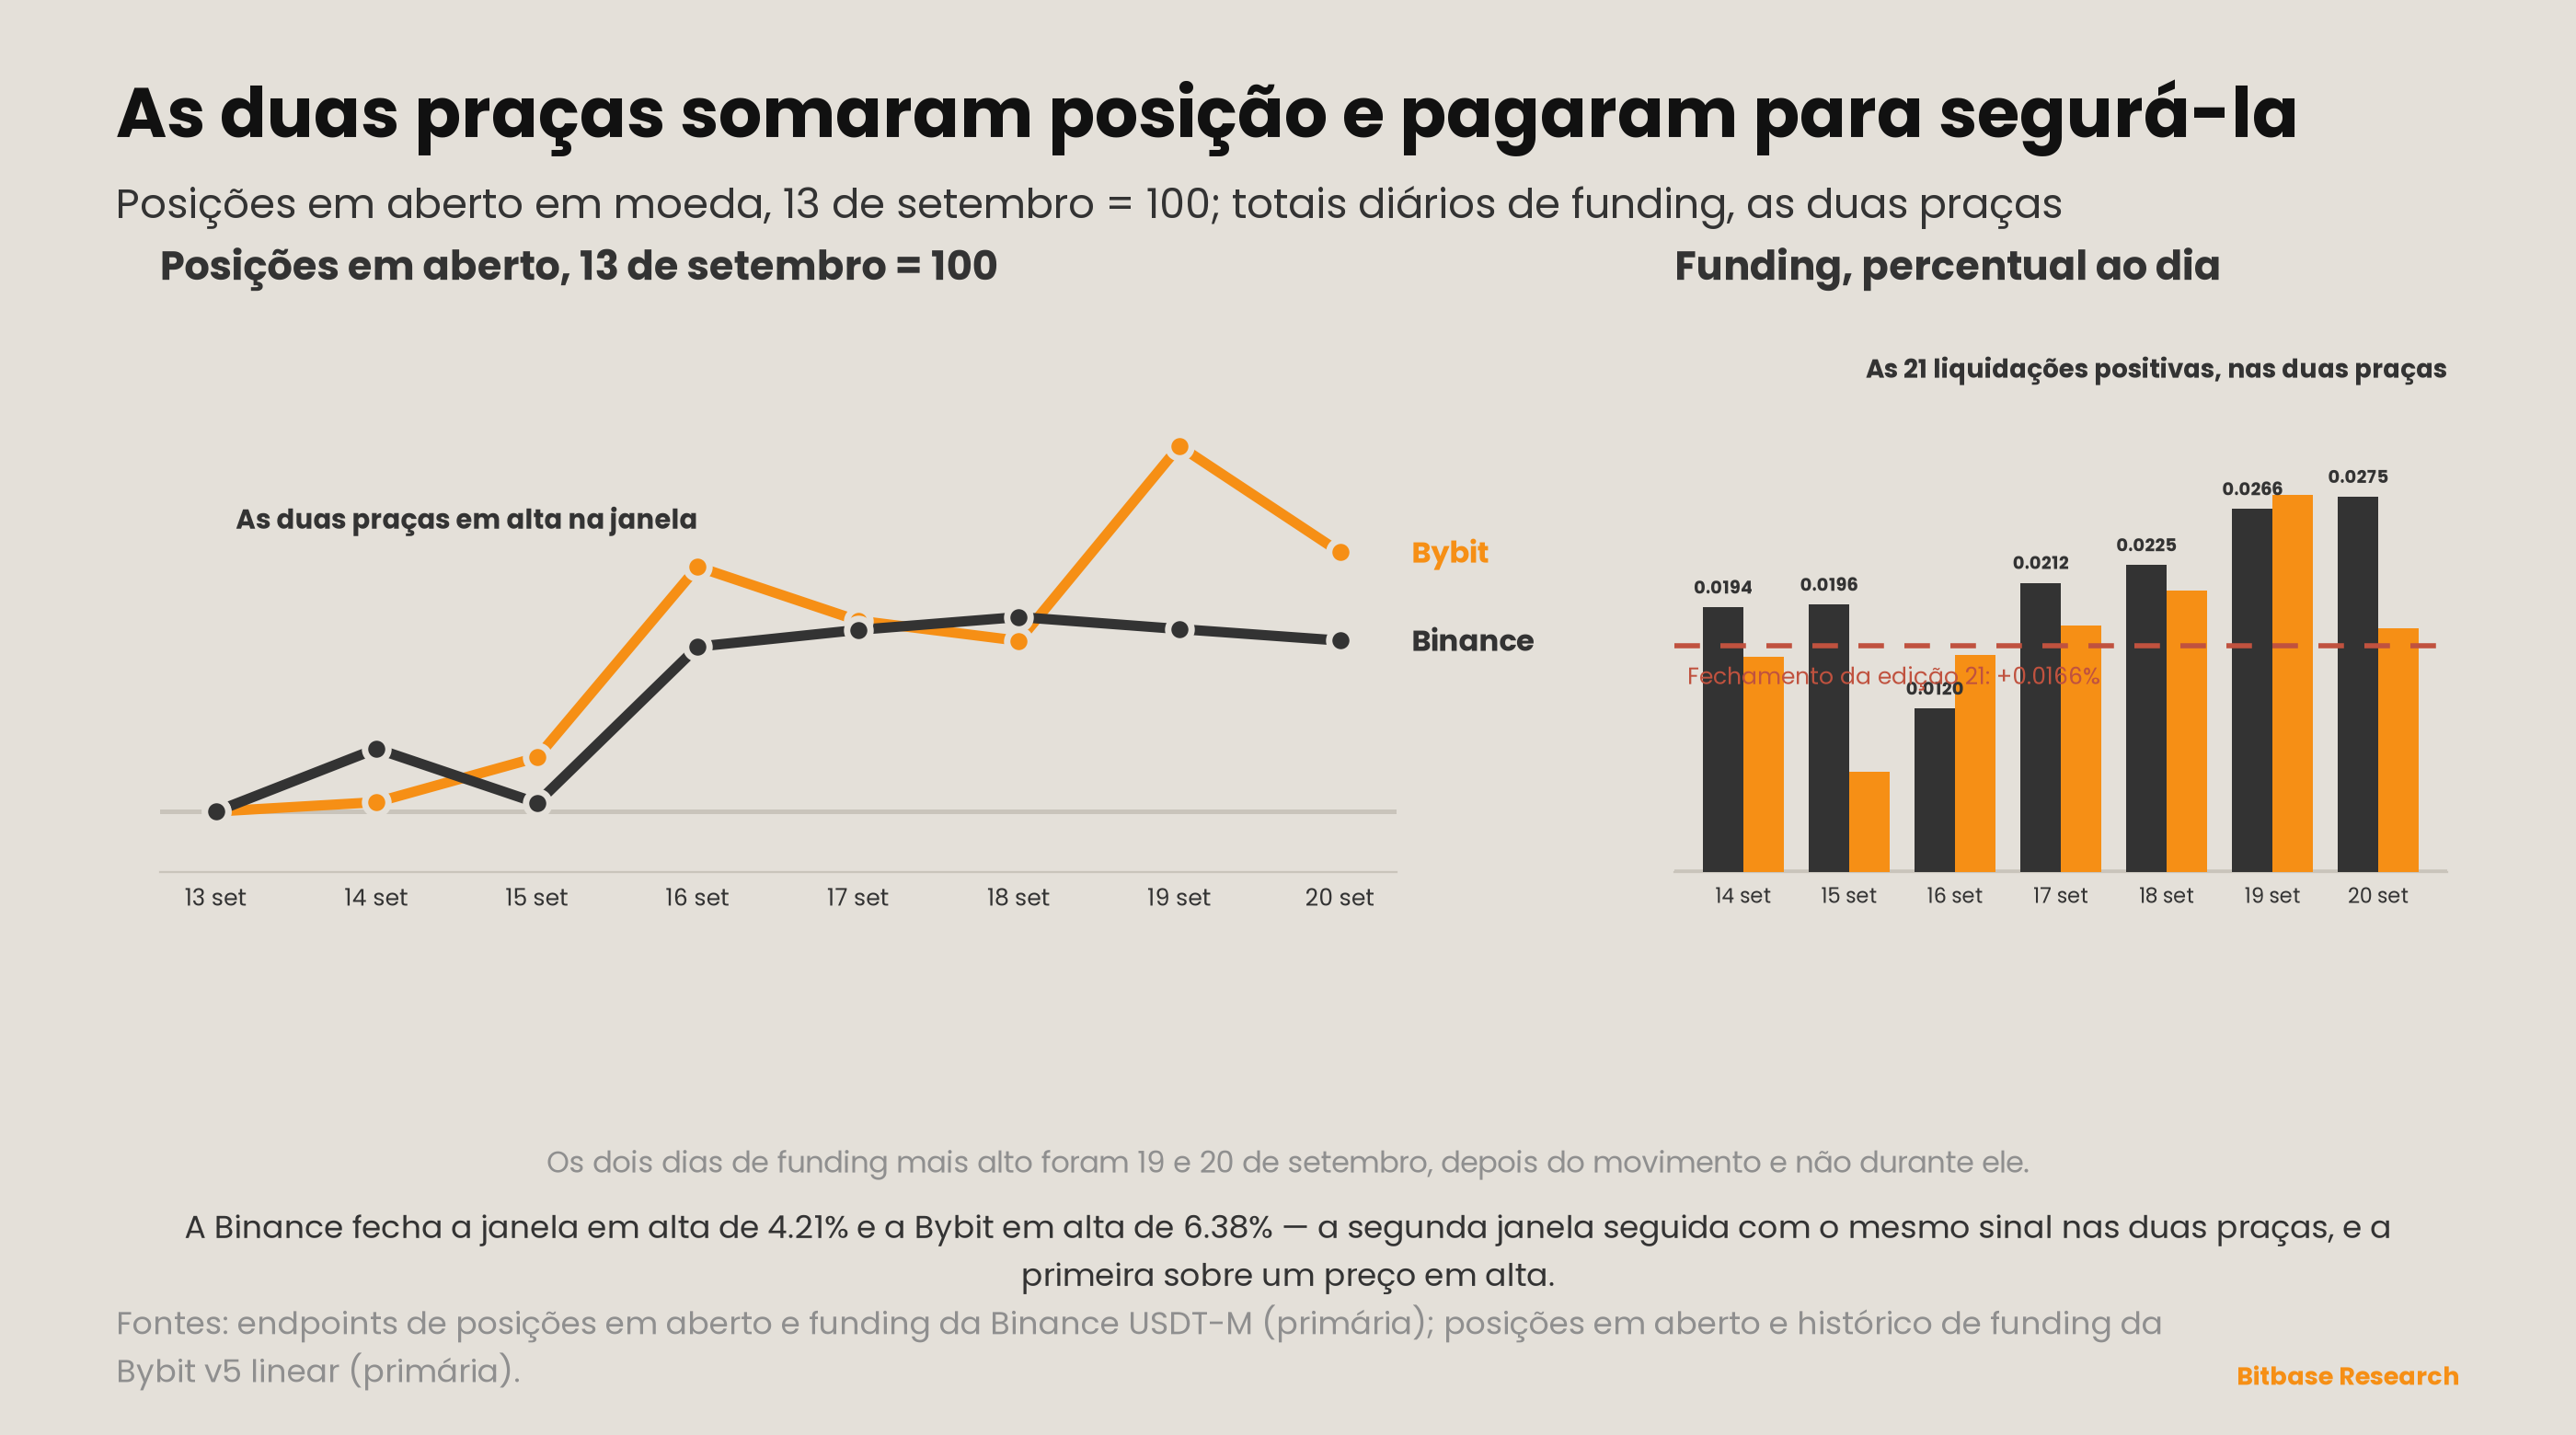
Posições em aberto denominadas em moeda nos perpétuos BTCUSDT, fotos diárias, uma leitura por praça e por dia [5][7]:
| Data | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 13 de setembro (fech. ant.) | 103.300 | 53.279 |
| 14 de setembro | 104.897 | 53.402 |
| 15 de setembro | 103.517 | 53.988 |
| 16 de setembro | 107.492 | 56.488 |
| 17 de setembro | 107.918 | 55.782 |
| 18 de setembro | 108.245 | 55.518 |
| 19 de setembro | 107.939 | 58.072 |
| 20 de setembro | 107.646 | 56.678 |
A Binance fecha a janela em alta de 4,21%; a Bybit em alta de 6,38% [5][7]. A edição 21 registrou a primeira janela em três na qual as duas praças compartilharam o mesmo sinal. Esta é a segunda, e desta vez o sinal compartilhado é positivo sobre um preço em alta — a convergência anterior era a das duas praças largando posição dentro de uma queda, que é o mesmo sinal com o significado invertido.
Funding, somado nos três intervalos de oito horas de cada dia UTC [6][8]:
| Data | Binance | Bybit |
|---|---|---|
| 14 de setembro | +0,0194% | +0,0158% |
| 15 de setembro | +0,0196% | +0,0074% |
| 16 de setembro | +0,0120% | +0,0159% |
| 17 de setembro | +0,0212% | +0,0181% |
| 18 de setembro | +0,0225% | +0,0206% |
| 19 de setembro | +0,0266% | +0,0276% |
| 20 de setembro | +0,0275% | +0,0179% |
| Total da janela | +0,1488% | +0,1233% |
Todo intervalo nas duas praças foi positivo, e o dia da decisão carregou o menor total diário da Binance entre os sete [6]. Os dois dias mais altos da Binance foram 19 e 20 de setembro — depois do movimento, não durante ele, e já com a semana resolvida. Os comprados pagaram mais para segurar a posição depois que a posição já estava no lucro, que é como um livro cheio se parece visto de fora e que não é uma previsão sobre o que vem a seguir.
O que falta neste painel, e fica nomeado em vez de omitido: os fluxos diários dos ETFs à vista, pelo mesmo motivo registrado na edição 21 — esta série não tem caminho primário de obtenção para eles e não os busca em segunda mão.
No radar — semana de 21 a 27 de setembro
Primeiro: o protocolo da Strategy que cobre esta janela declara alguma compra? Até a data de corte desta edição o protocolo não existe: a submissão mais recente no índice EDGAR da companhia é a de 14 de setembro, cobrindo de 8 a 13 de setembro [9]. Três divulgações consecutivas leem agora uma compra, zero, zero. A próxima divulgação ou estende essa sequência ou a encerra, e não há um terceiro resultado possível para essa pergunta.
Segundo: o dois anos segura acima de 4,70% agora que tem um Comitê em ciclo de alta atrás dele? Fechou em 4,76% depois de quatro sessões mais altas em cinco [3]. A edição 21 aposentou o teste de 4,30% por ele ter deixado de informar assim que o nível ficou irrelevante; esta série o substitui por um nível em torno do qual o mercado de fato negocia, e vai aposentar este do mesmo jeito se ele deixar de importar.
Terceiro: o spread entre dois e trinta anos vai abaixo de 50 pontos-base? Perdeu 29 pontos-base ao longo de três janelas e está em 58 [3]. Um limiar nomeado é a única forma de tornar falsificável a afirmação estrutural da seção 2, e 50 foi escolhido por ser o próximo número redondo abaixo da leitura atual, não por carregar significado algum por si mesmo.
Quarto: um resultado de recompra de ponta longa do Tesouro é sequer obtenível? A edição 21 fez esta pergunta e a resposta nesta janela é de novo não — três endpoints não devolveram nada a partir desta máquina, detalhado na seção 7. A pergunta fica aberta de propósito: uma falha de obtenção repetida ao longo de duas janelas é um achado sobre a fonte, não sobre a operação, e é assim que esta série vai continuar registrando o caso enquanto ele durar.
Quinto: o funding segue positivo por uma semana sem evento agendado do Federal Reserve? Todo intervalo nas duas praças foi positivo numa semana que continha uma decisão do FOMC [6][8]. A próxima janela não contém reunião do FOMC [13]. Se o lance comprador paga para ficar é uma pergunta mais limpa sem uma reunião no meio.
Atualização do rastreamento de sinais
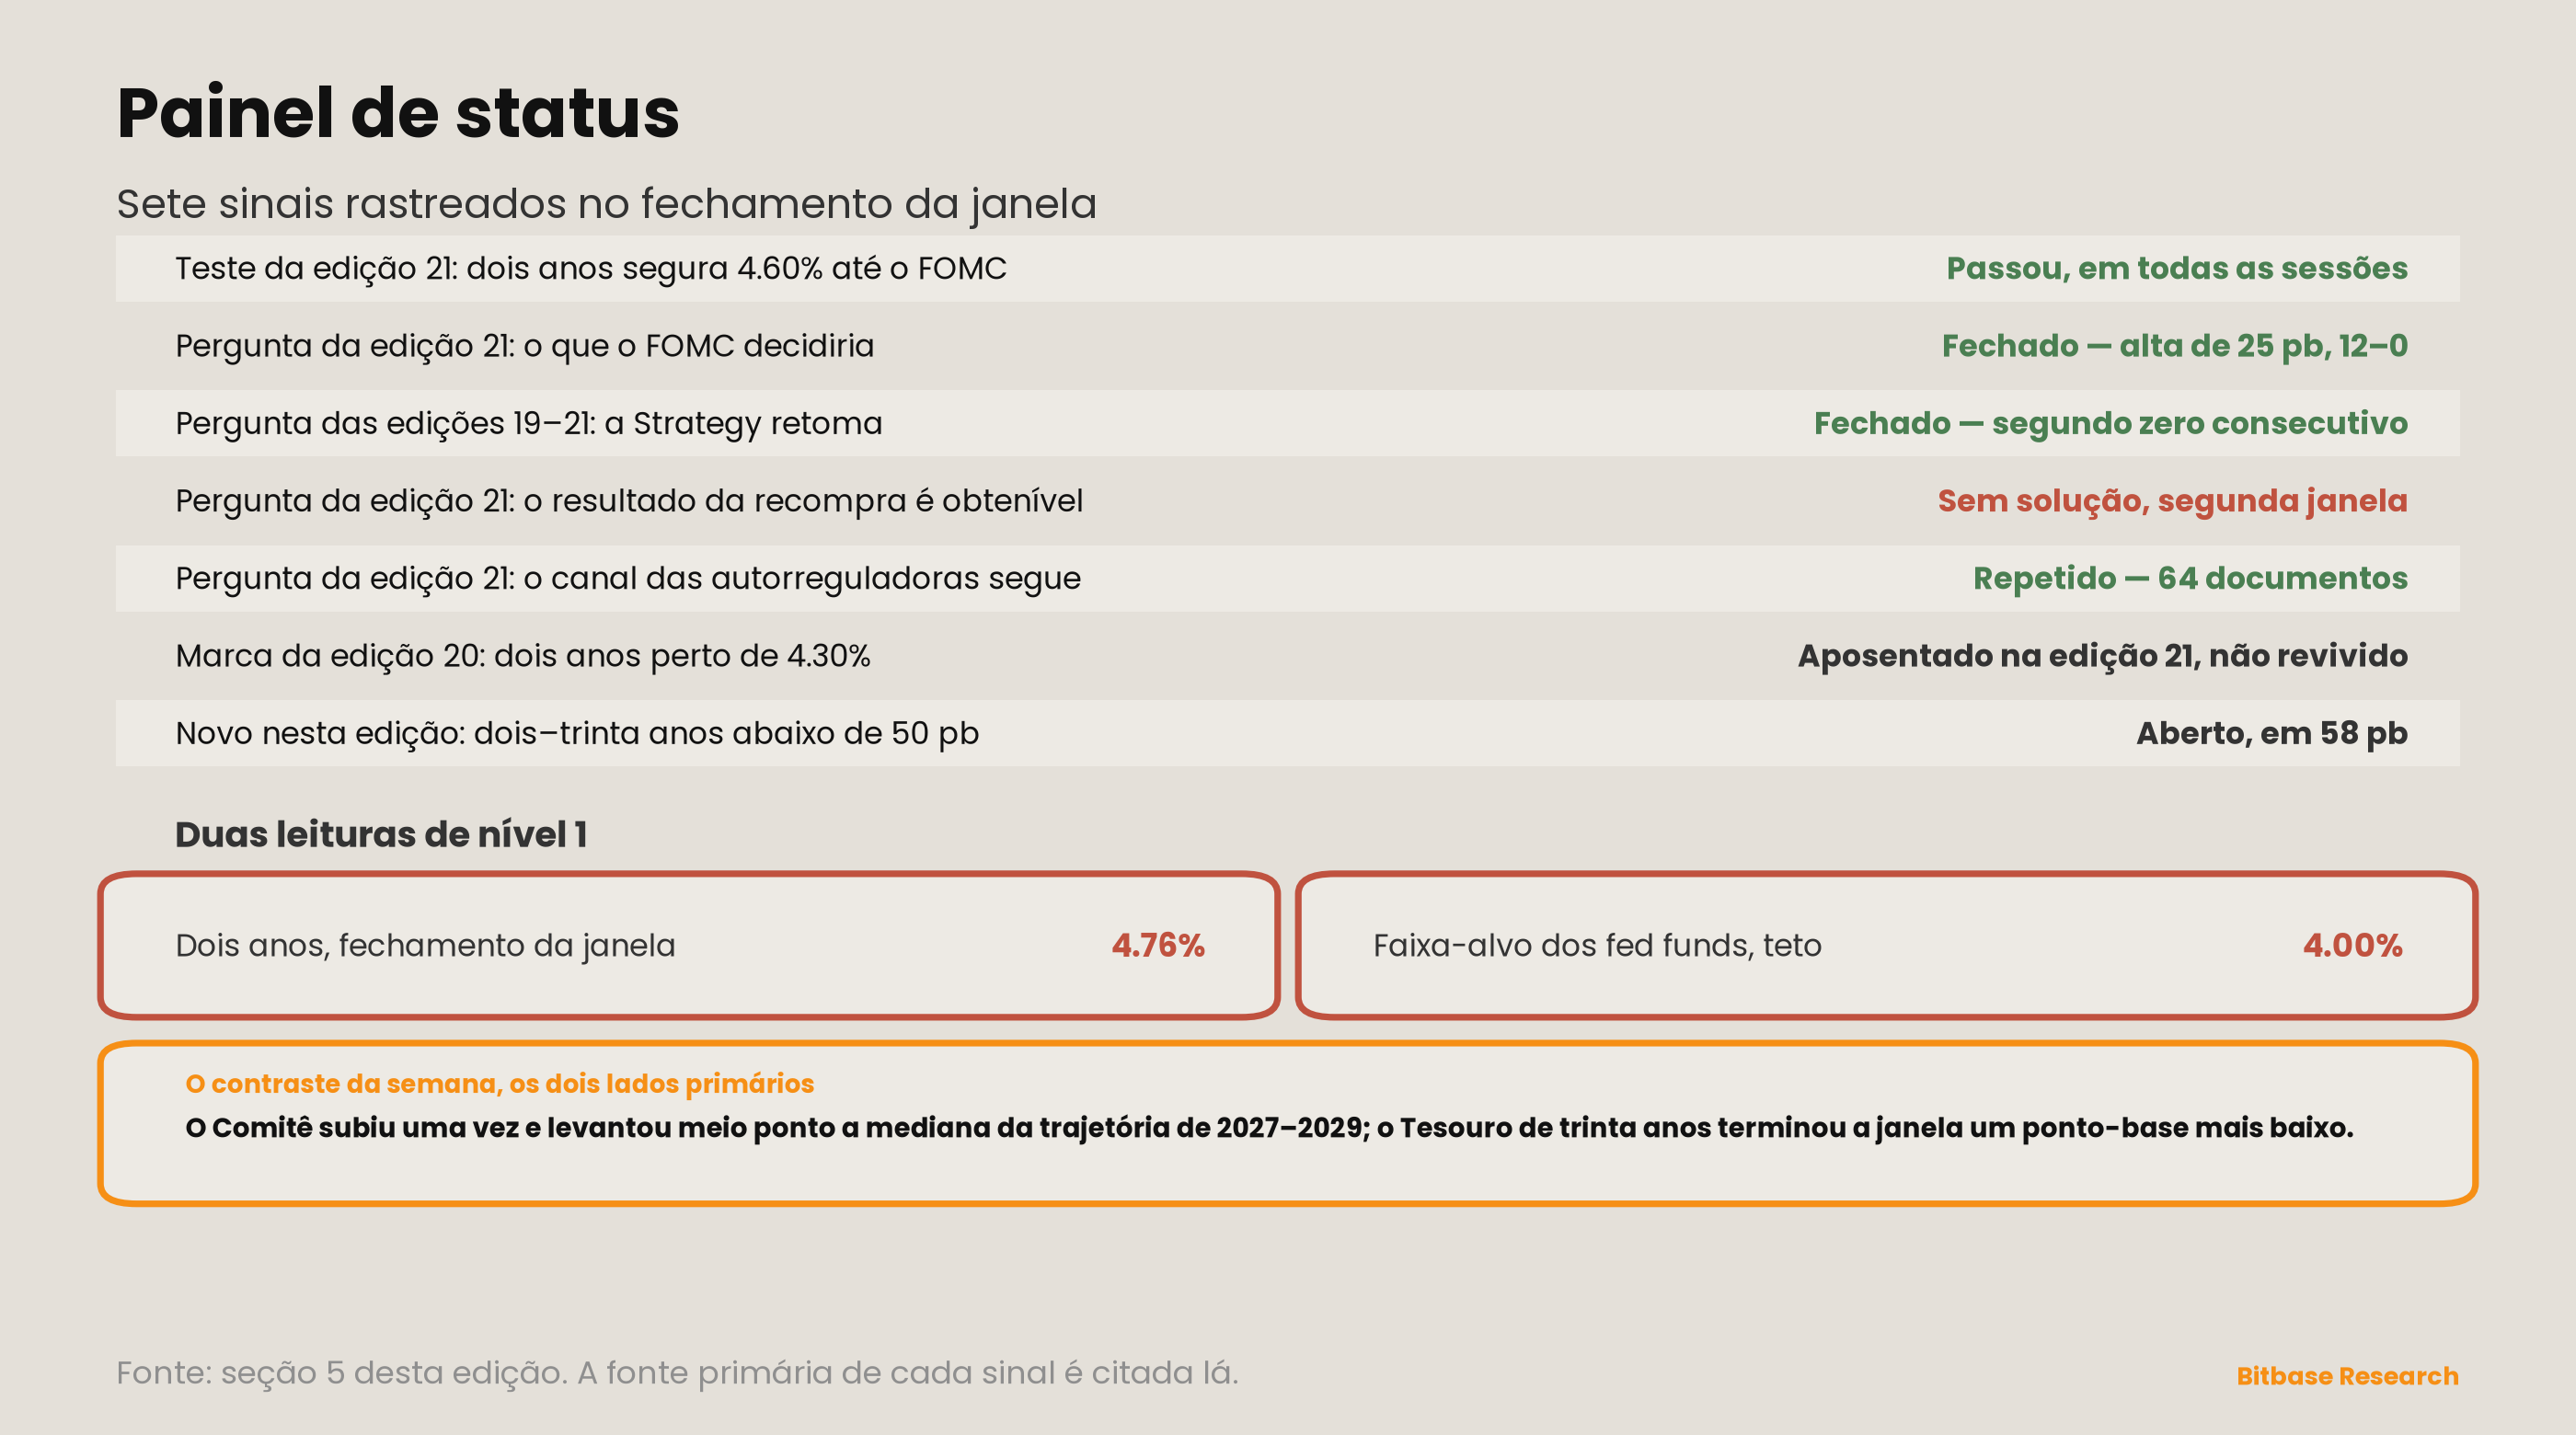
O radar da edição 21 fez cinco perguntas. Três fecham limpas, uma fecha contra o próprio enquadramento, e uma não fecha de jeito nenhum — pela segunda janela seguida.
Primeiro: o que o FOMC decidiria em 15 e 16 de setembro? Subiu um quarto de ponto, para 3-3/4 a 4 por cento, por unanimidade [1]. A edição 21 enquadrou esta como a reunião para a qual apontava um condicional do começo de setembro, com os dois ramos segurando um número depois de o CPI de agosto ter vindo partido, quente na manchete e macio no núcleo. O Comitê resolveu na direção para a qual a manchete apontava e o núcleo não. Nível 1, fechado, e a seção 2 registra que as projeções trabalharam consideravelmente mais do que a decisão.
Segundo: o dois anos segurou acima de 4,60% até a decisão? Segurou, em todas as sessões [3]. Leituras de 4,65, 4,67, 4,74, 4,67 e 4,76 — a mais baixa ficou 5 pontos-base acima do nível e o fechamento ficou 16 acima. Em nenhuma das cinco sessões o fechamento chegou a encostar no nível, de modo que o teste foi respondido sem nunca ter sido disputado. Diferente do teste de 4,30% na edição 21, este foi respondido pelo nível ser respeitado e não abandonado, e a seção 4 o eleva para um nível mais alto em vez de aposentá-lo.
Terceiro: a Strategy retomou? Não, pelo segundo protocolo consecutivo [9]. O formulário 8-K protocolado em 14 de setembro afirma que entre 8 e 13 de setembro a companhia “não vendeu ação alguma pelo seu programa de emissão a preço de mercado e não comprou nem vendeu bitcoin algum”. A posição segue em aproximadamente 845.050 bitcoins, com agregado de US$ 63,73 bilhões e média de US$ 75.412 [9]. A edição 19 perguntou se a pausa de junho a agosto tinha acabado; a edição 20 disse que uma compra não responde a isso; a edição 21 registrou um zero; esta edição registra o segundo. A pergunta está respondida, e a resposta é que a compra única foi a exceção e não o começo de uma retomada.
Quarto: uma operação de ponta longa rodou no novo limite, e o resultado é obtenível? Sem solução, e pela segunda janela a falha é de obtenção e não de ausência [12]. Três endpoints foram tentados e não devolveram nada a partir desta máquina; a tabela de resultados da página web é preenchida por script no cliente e foi obtida vazia. Esta série não registra “nenhuma operação” quando o que ela observou foi “nenhum dado”, e a seção 7 declara o modo de falha, endpoint por endpoint.
Quinto: o canal das organizações autorreguladoras seguiu produzindo? Sim — 64 documentos correspondentes ao termo de organizações autorreguladoras do Federal Register foram publicados na janela [11]. A edição 21 estabeleceu que a contagem só significa algo se for repetida; esta é a repetição. Esta edição reporta o número e se recusa a interpretá-lo além disso, porque uma única contagem anterior não é uma base e duas mal chegam a ser uma. Duas leituras dizem se o canal continuou produzindo, que é a pergunta que a edição 21 fez; elas não dizem se 64 é muito ou pouco, porque não há com o que comparar além da leitura anterior obtida pelo mesmo método.
Nova dimensão — a alta de que a compradora declarada ficou de fora
Esta série acompanha a Strategy desde a edição 14 como a proxy mais limpa disponível de demanda discricionária, não movida por fluxos: uma compradora declarada, que protocola toda semana, com custo médio publicado. A edição 21 registrou que a mínima da janela parou 0,78% acima desse custo e que a companhia não comprou nada. Esta janela produz a outra metade daquela observação, e ela é sobre para onde o dinheiro foi em vez disso.
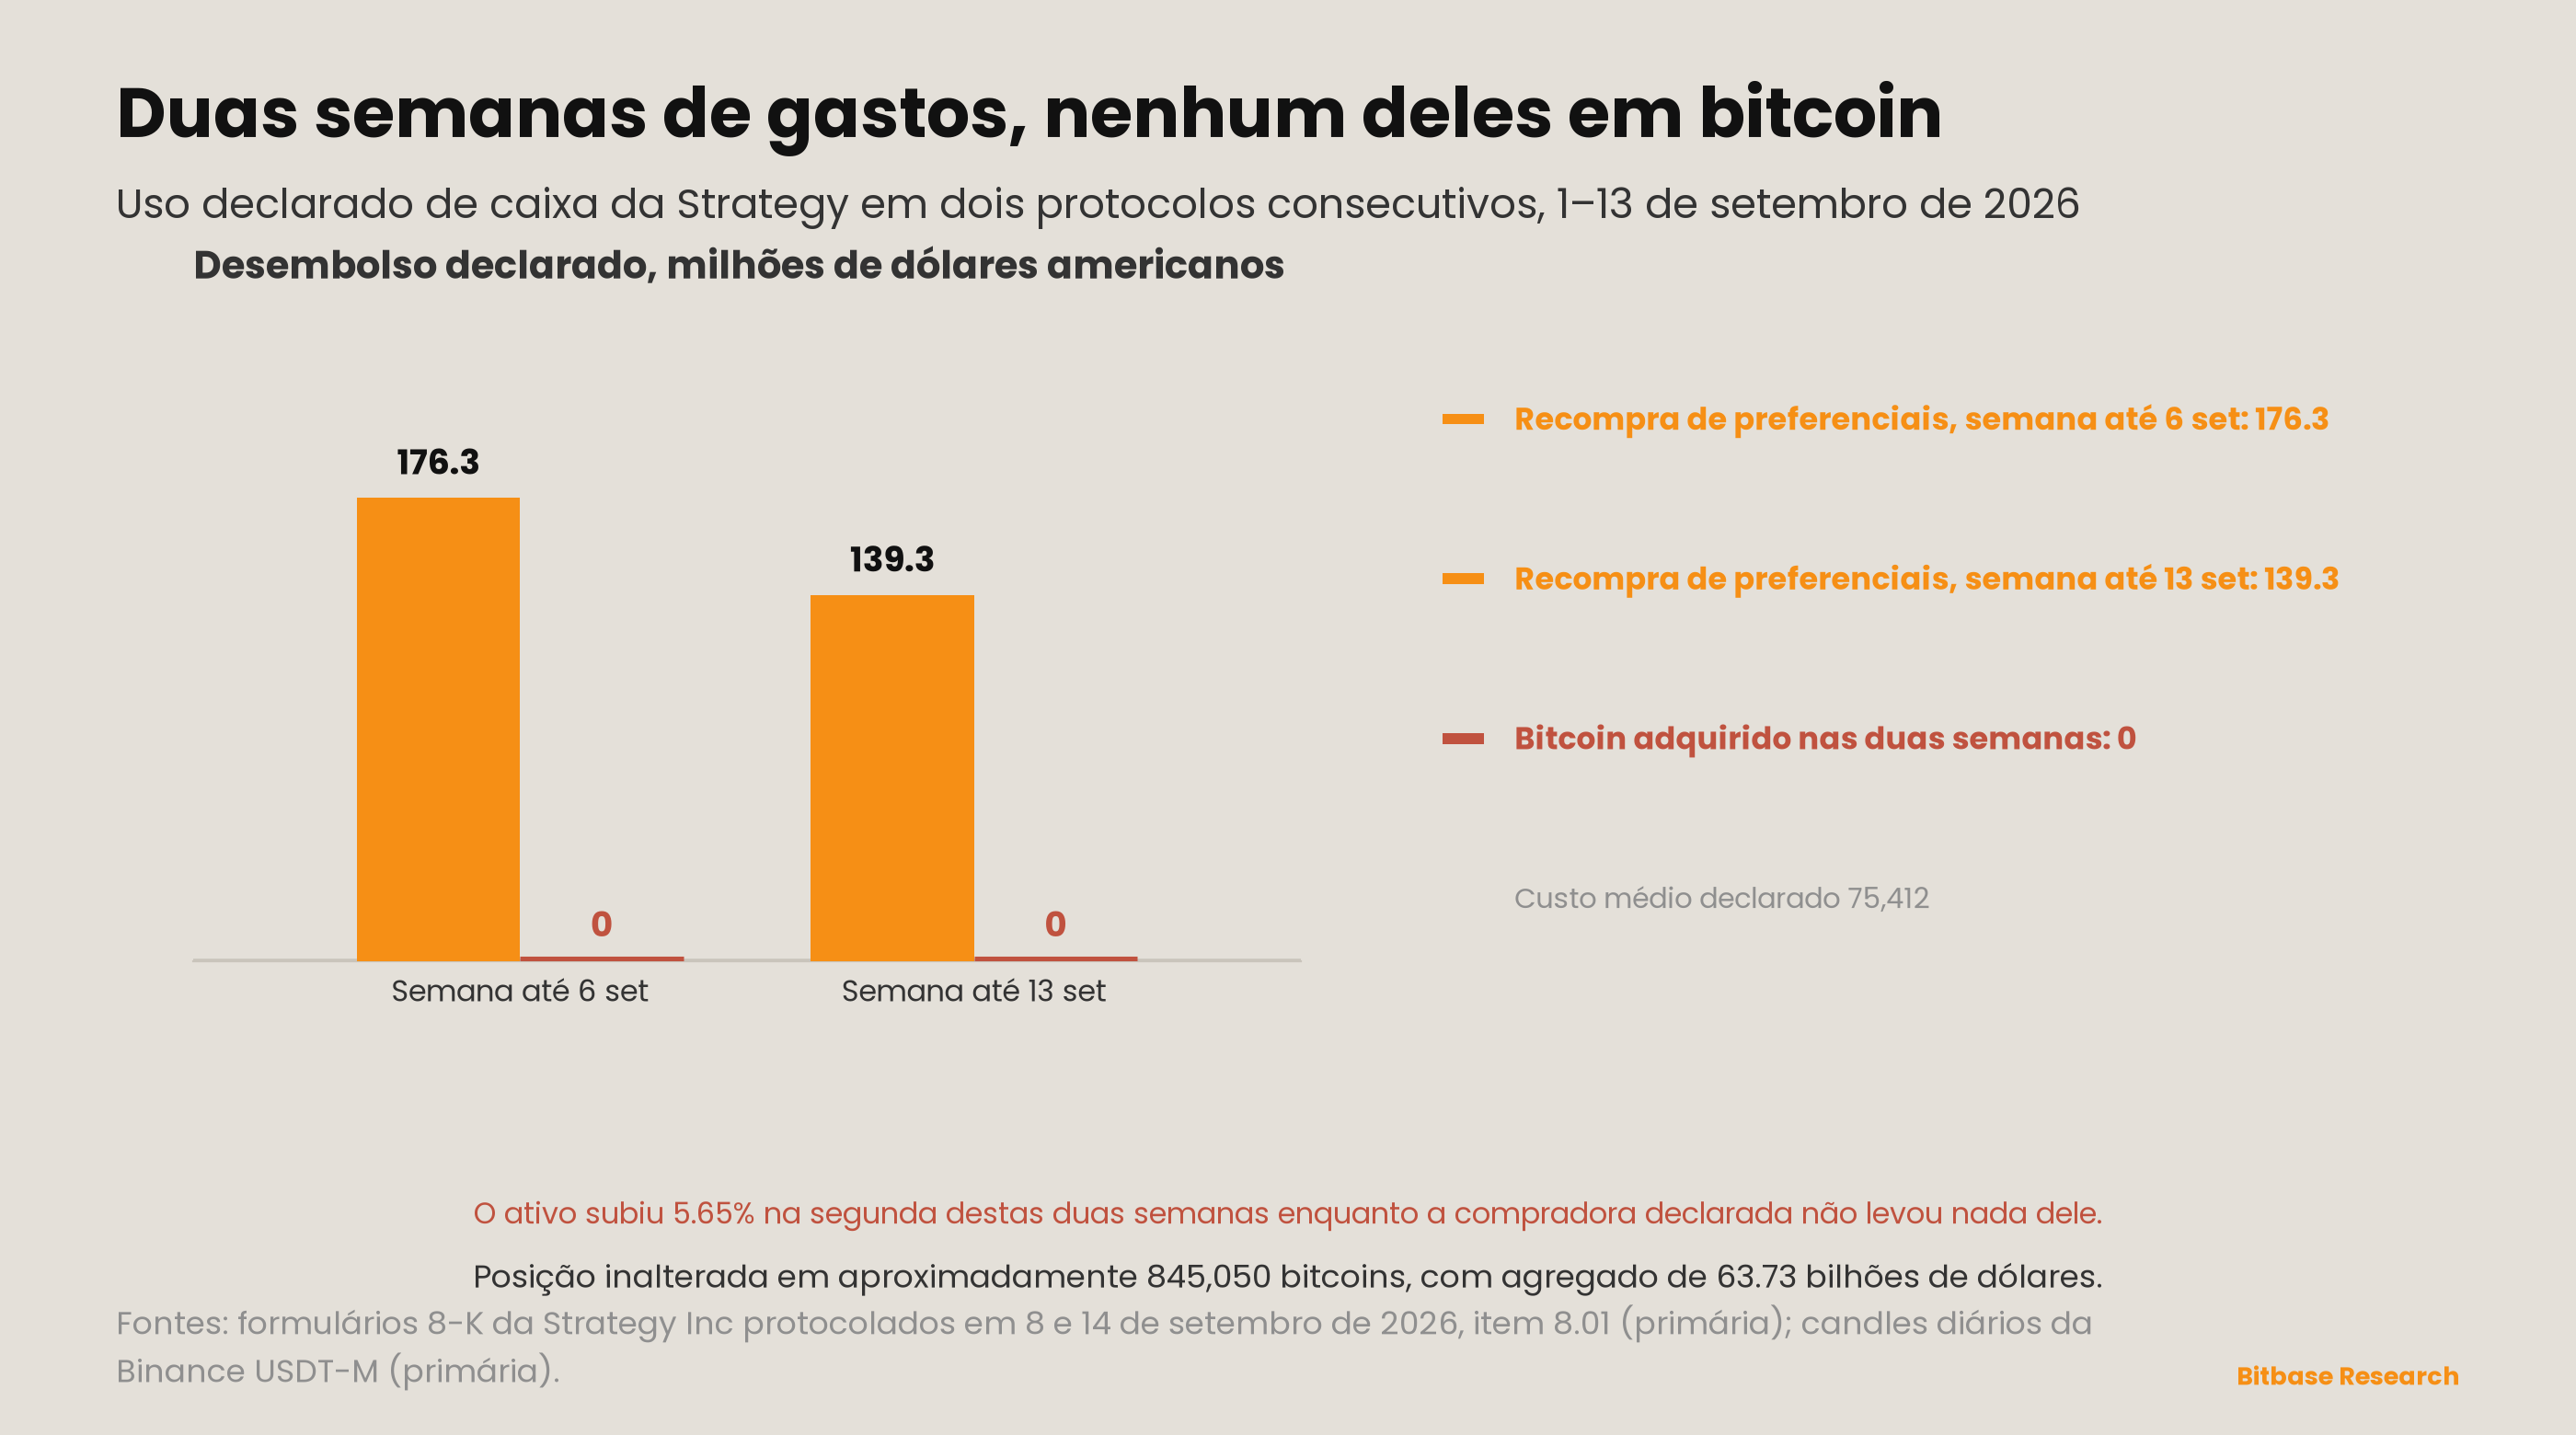
O protocolo que cobre de 8 a 13 de setembro não declara compra alguma de bitcoin nem venda de ações pelo programa de emissão a preço de mercado [9]. No mesmo período a companhia recomprou 1.420.467 ações de sua preferencial de taxa variável Série A Perpetual Stretch por US$ 139,3 milhões, e registrou zeros nos programas preferenciais Strife, Strike e Stride [9]. O protocolo anterior registrou US$ 176,3 milhões destinados ao mesmo tipo de compra [10]. Ao longo de duas divulgações consecutivas a companhia gastou US$ 315,6 milhões na própria estrutura de capital e nada no ativo que ela existe para deter.
A observação que isso sustenta é sobre a identidade do lance comprador, não sobre o preço. O bitcoin subiu 5,65% nesta janela [4]. As posições em aberto subiram nas duas praças e o funding foi positivo em todo intervalo nas duas [5][6][7][8]. A única compradora cujas compras são declaradas toda semana não participou, e o mercado que de fato se moveu pagou para segurar a posição o caminho inteiro para cima. Isso é um lance alavancado, ao menos na parte do mercado que esta série consegue enxergar, que é a dos perpétuos nas duas praças acima.
O que isto não estabelece. Não estabelece que a alavancagem causou o movimento; posição em aberto subindo junto com o preço é compatível com novos comprados, com vendidos sendo forçados e com compradores à vista se protegendo. Não estabelece que a demanda discricionária está ausente — estabelece que uma fonte declarada dela esteve. Também não põe as duas grandezas na mesma escala: os US$ 315,6 milhões são o caixa declarado de uma companhia ao longo de duas semanas, e os 5,65% são o preço de um mercado inteiro numa janela de sete dias. E não diz nada sobre os fluxos que esta série não consegue obter, que a seção 3 nomeia em vez de omitir.
O ponto mais estreito se sustenta sozinho. Uma companhia que levantou capital para comprar bitcoin passou agora duas semanas seguidas comprando as próprias preferenciais em vez disso, enquanto o ativo subia quase seis por cento. Seja lá o que isso for, não é acumulação, e uma proxy de demanda discricionária que parou de demandar merece ser reportada como mudança na proxy, e não como sinal sobre o ativo.
Advertências
O padrão de cedo e depois tarde da seção 1 descreve duas janelas, não uma regularidade. A edição 21 achou o maior movimento na véspera de uma divulgação agendada; esta edição o acha dois dias depois de uma. Duas observações com sinais opostos em torno de eventos agendados não fazem uma regra, e esta série não vai tratar uma terceira como confirmação de uma. Os dois eventos também não são do mesmo tipo: um é uma divulgação de dados e o outro é uma decisão de política monetária, e o que a sessão marcada no calendário significa não precisa ser o mesmo nos dois casos. O que as duas janelas têm em comum é apenas a posição do maior movimento em relação a essa sessão, uma vez antes e uma vez depois. Nada aqui estabelece por que 18 de setembro se moveu, e esta edição não oferece candidato algum.
O achatamento da seção 2 tem mais explicações disponíveis do que os dados conseguem separar. Uma ponta longa que não segue uma trajetória projetada mais alta é compatível com um mercado que já precificava uma taxa terminal mais alta, com um que descrê da trajetória, e com oferta e demanda no papel longo sem relação com nenhuma das duas. As três explicações chegam ao mesmo trinta anos parado, e um trinta anos parado é tudo o que esta janela oferece para escolher entre elas. Esta edição registra o spread e se recusa a atribuí-lo.
Os US$ 315,6 milhões da seção 6 são dois protocolos, não uma política. A companhia não declarou mudança de estratégia nos documentos que esta série lê, e duas semanas de recompra de preferenciais contra zero compras de bitcoin são um padrão de exatamente duas observações. Os protocolos declaram para onde o caixa foi naquelas duas semanas e não dizem nada sobre a semana seguinte. Uma pausa que já dura duas divulgações e uma mudança de política declarada deixariam o mesmo par de zeros no lugar onde esta série olha. A inferência tirada fica deliberadamente limitada ao que a proxy hoje mede, que é o uso declarado do caixa de uma única companhia.
Uma grandeza está ausente em vez de zerada, pela segunda janela seguida, e o modo de falha é declarado. Resultados das operações de recompra de ponta longa do Tesouro: `treasurydirect.gov/TA_WS/securities/buybacks`, `treasurydirect.gov/TA_WS/buyback/current` e o endpoint de recompras do fiscal-data não devolveram resposta alguma a partir desta máquina, e a página pública de resultados é preenchida por script no cliente e foi obtida vazia [12]. Isto não é evidência de que nenhuma operação rodou. Um valor que não foi obtido e um valor que não existe deixam exatamente a mesma lacuna no lugar onde esta série olha, e é por isso que o registro descreve o caminho de obtenção em vez de preencher a lacuna com um número. Escrever um zero ali converteria uma falha de obtenção em um dado. A edição 21 registrou o mesmo host como inalcançável e fez a mesma distinção.
Um erro de obtenção foi pego em produção e fica registrado porque o critério que o pegou é reutilizável. A tabela de juros do Tesouro lida por uma busca que resume devolveu um dois anos de 4,44 e um trinta anos de 5,38 para 18 de setembro; o CSV publicado bruto dá 4,76 e 5,34 [3]. O resumidor tinha deslocado uma coluna, reportando o um ano como o dois anos e o vinte anos como o trinta anos. Todo juro desta edição vem do CSV. A checagem que o pegou foi comparar o dez anos com a tabela da edição anterior — aquela coluna batia exatamente enquanto o dois anos errava por mais de vinte pontos-base, que não é um formato que dados reais assumem quando duas séries vizinhas são lidas da mesma tabela.
A contagem de organizações autorreguladoras é uma contagem. Sessenta e quatro documentos corresponderam a uma consulta por termo ao longo de uma janela de publicação de sete dias [11]. Esta edição não afirma que os documentos são comparáveis entre si, que o termo captura tudo o que é relevante, nem que a contagem seja uma taxa. Uma contagem por termo depende do termo escolhido, da janela de publicação e do que a fonte classifica sob aquele rótulo, e nenhuma dessas três coisas é decidida pelo mercado. É um número com um método, declarado para que o próximo possa ser comparado a ele.
Leituras relacionadas
Outros artigos da Bitbase sobre este tema:
Aviso legal: Este artigo é um comentário de mercado da Bitbase Research, fornecido apenas para fins informativos. As opiniões refletem o momento da redação e não constituem aconselhamento de investimento, trading, tributário ou financeiro, nem oferta ou solicitação para negociar. Os dados desta edição têm data de corte em 20 de setembro de 2026; mercados e divulgações podem mudar, portanto consulte as informações mais recentes de fontes autorizadas. Negociar criptoativos e produtos alavancados envolve risco significativo, incluindo a possível perda do seu capital.
Referências
[1] Federal Open Market Committee, comunicado de 16 de setembro de 2026, aprovado para divulgação por 12 votos a 0. federalreserve.gov
[2] Federal Open Market Committee, Summary of Economic Projections, 16 de setembro de 2026, Tabela 1 (medianas, com as linhas de projeção de junho de 2026 conforme publicadas na mesma tabela). federalreserve.gov
[3] Tesouro dos EUA, Daily Treasury Par Yield Curve Rates, download em CSV de 2026. home.treasury.gov
[4] Binance, futuros USDT-M, candles diários de BTCUSDT, UTC. fapi.binance.com
[5] Binance, futuros USDT-M, histórico de posições em aberto, BTCUSDT, diário. fapi.binance.com
[6] Binance, futuros USDT-M, histórico de taxa de funding, BTCUSDT. fapi.binance.com
[7] Bybit, posições em aberto, BTCUSDT linear, diário. api.bybit.com
[8] Bybit, histórico de taxa de funding, BTCUSDT linear. api.bybit.com
[9] Strategy Inc, formulário 8-K protocolado em 14 de setembro de 2026, accession 0001193125-26-389858, item 8.01. sec.gov
[10] Strategy Inc, formulário 8-K protocolado em 8 de setembro de 2026, accession 0001193125-26-384402, item 8.01. sec.gov
[11] Office of the Federal Register, API de documentos, janela de publicação de 14 a 20 de setembro de 2026, termo “self-regulatory organizations”. federalregister.gov
[12] TreasuryDirect, anúncios e resultados de recompras por data de operação; obtido vazio, ver seção 7. treasurydirect.gov
[13] Board of Governors of the Federal Reserve System, calendários de reuniões do FOMC, 2026. federalreserve.gov