Autor: The Mispriced
Compilado por: Deep Tide TechFlow
Introdução do Deep Tide: Quando a estrutura das taxas de juros pode ter se invertido fundamentalmente, manter um índice não é mais equivalente a uma decisão neutra. Esta carta de investidor disseca a tensão entre os gastos de capital em IA, os ciclos de liquidez e o reset do mercado cripto. Há apenas uma questão central: se o custo de capital permanecer elevado, como cada ativo em suas mãos responderá?
Introdução
Durante a maior parte da minha carreira de investidor, a queda das taxas de juros era apenas parte do cenário.
Para a maioria dos investidores, seu significado ia muito além disso.
Do início dos anos 1980 até 2021, o mundo experimentou um grande declínio de longo prazo nas taxas de juros.
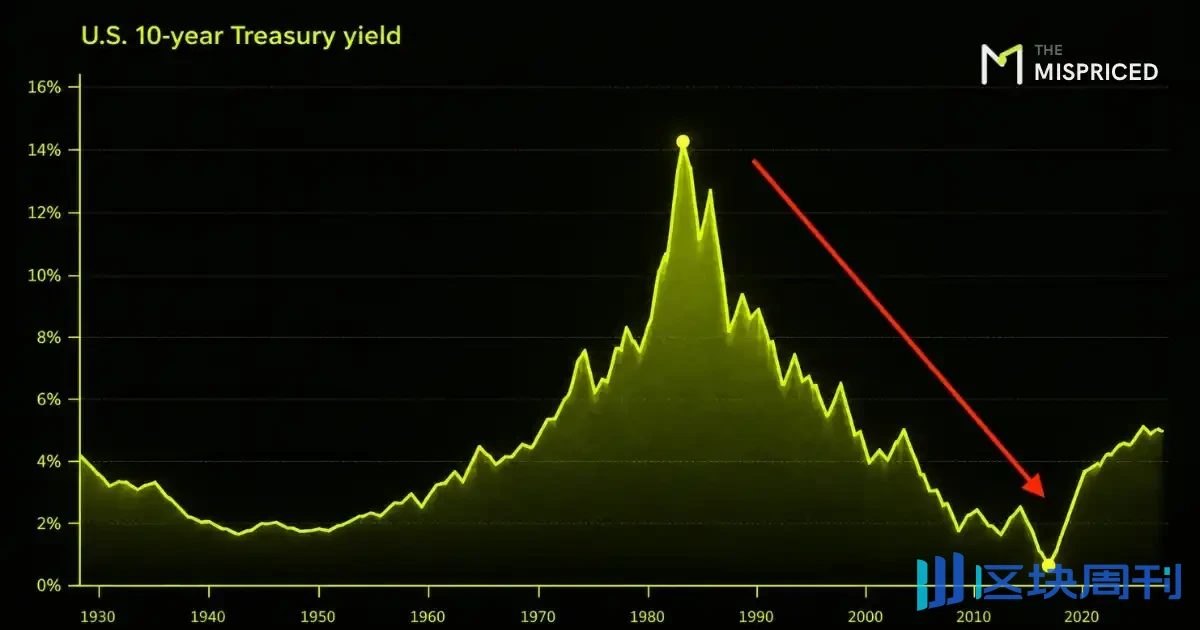
As razões específicas mudaram ao longo do tempo, mas a direção foi notavelmente persistente. Inflação mais baixa, globalização, demografia, credibilidade dos bancos centrais, progresso tecnológico e, por fim, o quantitative easing criaram juntos um mundo onde o capital se tornou cada vez mais barato.
Esse ciclo foi quebrado em 2022.
Não sei se estamos no início de um ciclo de quarenta anos na direção oposta.
Ninguém sabe.
Mas acho que construir um portfólio que depende do retorno do velho mundo é um erro.
Quando o retorno real livre de risco disponível aos investidores sobe, todo o resto precisa competir com ele.
Ativos de longa duração tornam-se mais sensíveis às premissas.
Empresas fracas precisam refinanciar a custos mais altos.
O crescimento impulsionado por dinheiro barato torna-se mais difícil de sustentar.
Mais importante, a taxa mínima de retorno para investimento aumentou.
O Risco Está em Estar na Posição Errada
Não acho que a pergunta mais valiosa hoje seja se o mercado vai subir ou cair.
Uma pergunta melhor é:
Se o capital permanecer caro, o que acontecerá com cada ativo que possuo?
Isso leva a um portfólio muito diferente.
Na minha visão, o maior risco não é necessariamente um colapso total do mercado.
É manter as empresas erradas, os setores errados ou os ativos errados em um ambiente de custos de capital estruturalmente mais altos, inflação mais difícil de prever e desempenho cada vez mais divergente.
Esse último ponto é importante.
Depois de anos em que manter um índice era suficiente, acho que os retornos da seleção de ações estão se tornando atraentes novamente.
George Noble recentemente fez uma observação semelhante: a dispersão está aumentando, e recuos estão aparecendo abaixo da superfície do mercado. Sua conclusão é mais pessimista que a minha, especialmente em ações de consumo, mas a observação subjacente é valiosa.
Não sou pessimista em relação às ações. Estou apenas me tornando mais seletivo sobre quais ações merecem capital.
O Índice Não É Mais uma Decisão Neutra
O investimento passivo é uma das maiores inovações financeiras de todos os tempos.
Não acho que a indexação está morta.
Acho que, em certos períodos, o retorno esperado de simplesmente comprar um índice se torna relativamente menos atraente, e vale mais a pena fazer um trabalho abaixo do índice.
Agora pode ser um desses períodos.
Hoje, as dez maiores empresas representam cerca de 38% do S&P 500. O maior componente sozinho (Nvidia) representa quase 8%.

Isso não significa que o índice seja ruim.
Significa que comprar o índice hoje é efetivamente fazer uma aposta implícita maior em um punhado de empresas do que muitos investidores percebem.
E algumas dessas empresas estão passando por mudanças fundamentais.
As empresas de tecnologia estão cada vez mais começando a se parecer com empresas industriais.
A IA Está Começando a Parecer um Negócio Industrial

Não porque o software esteja desaparecendo, mas porque a IA é extremamente intensiva em capital.
A revolução da IA está criando uma demanda enorme por infraestrutura física. Relatórios recentes mostram que as necessidades de financiamento cresceram tanto que até mesmo investidores em títulos corporativos estão começando a distinguir entre emissores tradicionais e tomadores relacionados à IA.
Isso muda as perguntas que quero fazer.
A pergunta não é mais: "A IA mudará o mundo?"
Acho que provavelmente sim.
Para os investidores, a pergunta é: "Os retornos sobre o capital investido em IA serão suficientes para justificar a escala de capital necessária?"
Essas são duas perguntas muito diferentes.
Uma tecnologia pode transformar a sociedade e ainda assim proporcionar retornos decepcionantes para alguns dos investidores que a financiaram.
Da Bolha de Avaliação ao Problema de Lucros
Acho que é aqui que o debate em torno da IA se torna mais interessante.
Todos estão falando sobre avaliações.
O que estou cada vez mais focado é na possibilidade de uma bolha de lucros.
Não necessariamente porque os lucros atuais sejam falsos, mas porque as expectativas de lucros de hoje podem estar assumindo implicitamente que gastos massivos de capital gerarão retornos econômicos futuros extraordinários.
Essa suposição merece ser testada.
O crescimento cria valor apenas quando o retorno sobre o capital incremental investido excede o custo de capital. Quando o retorno sobre o capital está abaixo do custo de capital, mais investimento na verdade destrói valor. Esse princípio é simples, mas se torna muito mais importante quando tanto a escala do investimento quanto o custo do financiamento estão aumentando.
O fluxo de caixa livre importa pelo mesmo motivo. O capex de crescimento pode ser extremamente valioso, mas apenas se esses investimentos, em última análise, criarem valor econômico. Gastar mais dinheiro não é igual a se tornar mais valioso.
Quem, em última análise, captura os ganhos econômicos: provedores de modelos, empresas de chips, hyperscalers, concessionárias de serviços públicos, data centers, empresas de software ou clientes finais?
Ainda não tenho a resposta.
Essa incerteza é exatamente o ponto.
Se os preços de mercado assumem uma resposta muito favorável, então o padrão para provas é mais alto.
Graham entendeu isso décadas atrás: quanto mais crescimento uma avaliação exige, mais sensível o investimento é a pequenos erros nas suposições de crescimento.
Preço e qualidade não são separados.
O preço determina as probabilidades.
A Liquidez Importa Mais do Que Antes
Há outra variável na qual estou passando mais tempo estudando: liquidez.
Os mercados financeiros modernos dependem não apenas do nível das taxas de juros, mas também da disponibilidade e da direção do fluxo da capacidade do balanço patrimonial.
O arcabouço de "Capital Wars" de Michael Howell estuda a relação entre o estoque de dívida e a liquidez global. Seu argumento é que um sistema financeiro altamente endividado precisa continuamente de liquidez, porque uma grande quantidade de dívida existente precisa ser refinanciada.
Quando a liquidez cresce mais rápido do que as necessidades de refinanciamento, os ativos financeiros tendem a se beneficiar.
Quando a liquidez se torna escassa em relação à dívida, a pressão aumenta.
Não trato nenhum indicador macroeconômico isolado como um sistema de negociação.
Mas esse arcabouço é útil.
Ele ajuda a explicar por que a liquidez pode impulsionar os mercados mesmo quando a história fundamental não mudou muito.
Ele também reforça algo em que acredito cada vez mais:
Dinheiro em caixa não significa que não sei o que comprar. Caixa é uma opção.
Seu valor não é apenas o rendimento obtido enquanto se mantém a posição.
Seu valor real está na capacidade de alocar capital quando o valor esperado futuro melhora significativamente.
Se o mercado se tornar mais diferenciado, essa opção se torna mais valiosa.
Ouro e a Alavancagem Embutida nas Mineradoras de Ouro
O ouro desempenha um papel diferente.
Ele não precisa de crescimento de lucros para cumprir uma função de portfólio. O ouro pode se beneficiar quando a confiança do mercado na disciplina fiscal, na estabilidade monetária ou no poder de compra da moeda fiduciária se deteriora.
Isso não significa que o ouro só sobe.
A visão atual de Cathie Wood é quase o oposto do meu cenário base: ela acredita que ganhos de produtividade impulsionados pela tecnologia, inflação mais baixa e possivelmente um dólar mais forte criarão as condições para uma queda significativa do ouro.
Esse cenário merece atenção.
Meu interesse pelo ouro não se baseia na certeza de que as moedas devem se desvalorizar. Baseia-se no retorno potencial caso esse risco se torne mais importante.
As mineradoras de ouro são uma aposta diferente.
Elas introduzem risco operacional, risco político, risco de gestão, risco de custos e risco de execução, mas também podem proporcionar alavancagem operacional em relação ao preço do ouro. No primeiro trimestre de 2026, o World Gold Council relatou que as margens de lucro médias dos produtores de ouro subiram muito mais rápido do que o preço do ouro, porque o aumento dos preços realizados superou a alta dos custos de mineração.
Portanto, vejo essas duas exposições de forma diferente.
O ouro é um hedge. As mineradoras de ouro são uma expressão de renda variável alavancada desse julgamento.
O dimensionamento das posições deve refletir essa diferença.
As Criptomoedas Estão se Recalibrando
As criptomoedas estão na outra ponta do portfólio.
O Bitcoin se fortaleceu novamente há pouco, após um longo período de esfriamento, atingindo uma máxima de oito meses em setembro.
Também estou observando o momentum em melhora abaixo do Bitcoin, especialmente em alguns dos protocolos de maior qualidade em nossa lista de acompanhamento, incluindo NEAR, Uniswap, Raydium e Jupiter.
Revisão de Ativos Digitais: Setembro de 2026
Não interpreto isso como permissão para perseguir o mercado.
Muito pelo contrário.
Minha visão pessoal é usar fases de sobreaquecimento de curto prazo para reduzir risco, ou expressar seletivamente visões táticas de baixa por meio de pequenas posições vendidas alavancadas, enquanto uso fraquezas significativas para acumular criptoativos nos quais acredito que a assimetria de longo prazo continua atraente.
A palavra "diário" importa. Devido ao reset diário, à dependência de trajetória, à volatilidade e aos efeitos de capitalização, produtos inversos alavancados podem ter desempenho muito diferente de uma simples posição vendida de longo prazo. Para mim, isso é uma ferramenta tática, não uma manutenção de longo prazo.
As criptomoedas em si continuam sendo uma alocação de alta volatilidade.
Isso significa que, mesmo que o julgamento esteja correto, a posição ainda pode dar errado se o dimensionamento da posição estiver errado.
Não Estou Investindo para Cisnes Negros
É fácil construir um portfólio em torno de tudo o que pode dar errado:
Crise de dívida;
Crise cambial;
Sempre há um próximo desastre contra o qual vale a pena se proteger.
Não acho que essa seja uma forma útil de investir.
Cisnes negros são, por definição, difíceis de prever. Construir um portfólio inteiro em torno da previsão de cisnes negros é apenas outra forma de market timing.
Prefiro pensar em termos de probabilidades.
A abordagem útil não é fingir que sabemos qual futuro acontecerá, mas delinear vários futuros plausíveis, atribuir probabilidades aproximadas e então perguntar como nossas decisões se sairiam nesses cenários.
Continuo otimista em relação à tecnologia, ao empreendedorismo, à produtividade e ao progresso econômico de longo prazo.
Mas otimismo não é um método de valuation.
E diversificação não significa manter cinquenta coisas que dependem todas do mesmo ambiente macroeconômico.
O portfólio ótimo não deveria exigir taxas de juros baixas, margens de lucro recordes, valuations em expansão contínua, liquidez abundante e crescimento extraordinário da IA, tudo ao mesmo tempo.
Ele deveria ter várias maneiras diferentes de funcionar.
Negócios de alta qualidade que podem compor capital.
Selecionar ações cujas expectativas sejam baixas o suficiente para criar resultados assimétricos.
Caixa que proporciona opcionalidade.
Ouro que proporciona diferentes motores de retornos cambiais.
Ações de mineração de ouro quando os retornos são suficientes para justificar o risco operacional adicional.
Criptomoedas cujo potencial de valorização ainda é grande o suficiente para justificar a volatilidade.
E, importantemente, a capacidade de escolher não agir.
O que importa já está no preço
Não sei onde o S&P 500 será negociado no próximo ano.
Não sei se o rendimento do Tesouro dos EUA de 10 anos será de 3% ou 6%.
Não sei onde o Bitcoin terminará este ciclo.
Também não sei se o enorme ciclo de investimento em IA de hoje trará retornos extraordinários sobre o capital, ou meramente despesas de capital extraordinárias.
Felizmente, não acho que preciso saber.
O objetivo deste projeto não é prever com precisão o futuro.
É entender que tipo de futuro os preços atuais já exigem.
E então comparar o potencial de valorização se a realidade se mostrar melhor com o potencial de queda se a realidade se mostrar pior.
A oportunidade que vejo hoje não está necessariamente em prever o próximo mercado de alta ou de baixa.
Está na lacuna crescente entre dois tipos de ativos: um que exige que quase tudo dê certo, e outro que tem quase nenhum sucesso precificado.
Divergência é oportunidade.
E se o mundo realmente entrar em um novo regime no qual o capital volta a ter um custo real, espero que essa distinção importe muito mais do que importou na última década.