Autor: Zhao Ying, Wallstreetcn
À medida que a tempestade no mercado global de títulos se intensifica, o economista-chefe para os EUA da TS Lombard, Steven Blitz, alerta que o Federal Reserve está repetindo os erros da história ao afrouxar a política monetária prematuramente antes que a inflação tenha sido completamente suprimida. Este "pecado original" levará o rendimento do Tesouro dos EUA de 10 anos a eventualmente atingir 8% nos próximos anos.
O rendimento do Tesouro dos EUA de 10 anos subiu para 5,30% na quarta-feira, um novo recorde desde 2002, e a maioria das instituições de Wall Street está discutindo se 6% é o próximo limiar. Mas Blitz, em seu mais recente relatório "Original Sin Repeats", argumenta que tal julgamento é "muito pequeno em escopo"—5,75% é apenas a próxima plataforma阶段性, e 8% é a meta de longo prazo, que então suprimirá substancialmente o mercado de ações e encerrará a mentalidade de décadas dos investidores de "comprar na baixa".
A lógica central desse julgamento é que a combinação de políticas fiscais frouxas e monetárias frouxas elevará os níveis centrais de inflação e rendimentos em cada ciclo econômico, e o ecossistema político dos EUA determina que essa situação é difícil de reverter no curto prazo. Blitz afirma explicitamente que somente a partir de 2029 os EUA poderão ter a vontade política de realmente suprimir a inflação, "mas não apostarei nisso".
"Pecado Original": Afrouxamento Prematuro, a História se Repete
Blitz define o "pecado original" da política monetária como: afrouxar prematuramente antes que uma desaceleração econômica tenha eliminado suficientemente a inflação, "como dar outra mordida na mesma maçã".
Em sua narrativa, o "perpetrador" desta vez é o ex-presidente do Fed, Powell. No final do ano passado, enfrentando um mercado de trabalho em resfriamento, mas lucros corporativos em recuperação, Powell optou por cortar as taxas—Blitz aponta que essa decisão também ocorreu dois meses antes da eleição presidencial de 2024, objetivamente dando um presente político à administração Biden da época. Blitz reconhece que Powell estava sob "enorme pressão" do governo e de vários indivíduos que cobiçavam seu cargo, incluindo alguns membros do Comitê Federal de Mercado Aberto (FOMC), que queriam que Powell "fechasse os olhos e afrouxasse mais".
Agora, Trump, o Secretário do Tesouro Bessent e o conselheiro econômico Bessent, entre outros, querem que o novo presidente do Fed, Warsh, "feche os olhos" e implemente uma política frouxa em um novo ciclo de alta. Warsh "resistiu um pouco" na reunião do FOMC de setembro com um aumento de 25 pontos-base, elevando a taxa dos fundos federais para a faixa de 3,75%-4,00%, com voto unânime. A reação de Blitz a isso foi: "Por que não aumentar 50 pontos-base?"
"A Recessão Que Não Aconteceu": A Expansão Fiscal Interrompeu o Ajuste
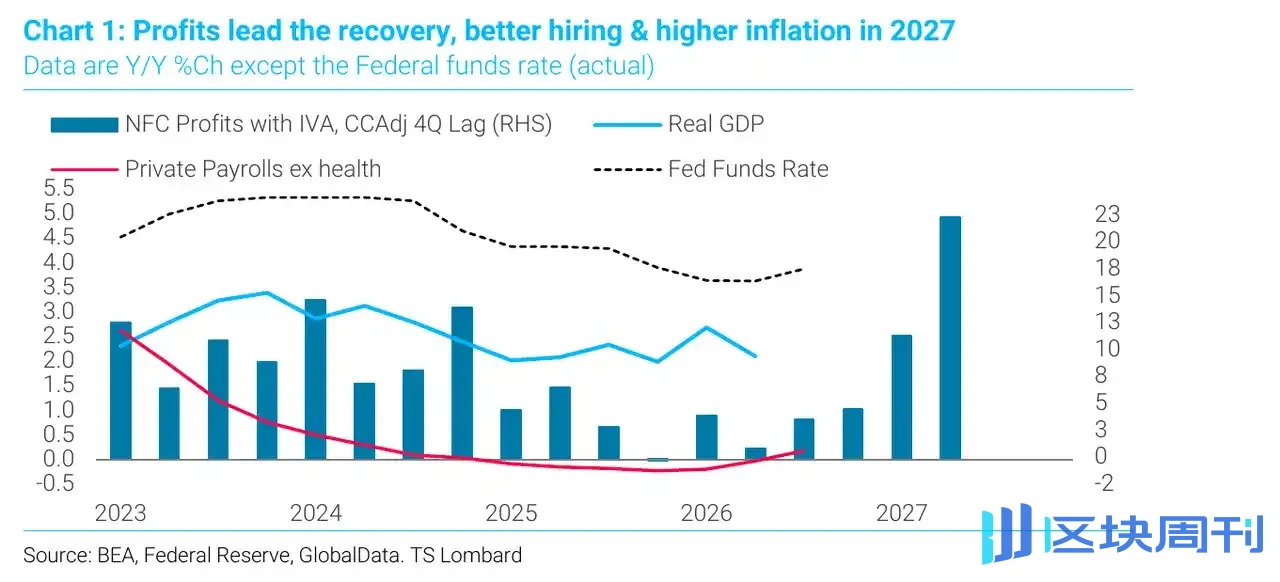
Blitz caracteriza 2025 como "a recessão que não aconteceu". Depois que a curva de rendimentos ficou invertida por cerca de 22 meses, os empregos privados não agrícolas, excluindo a área da saúde, vinham diminuindo, e o crescimento econômico real deveria ter contraído, mas essa situação nunca se materializou.
A razão está em dois pontos: primeiro, a escala da expansão fiscal foi grande demais; segundo, o Fed começou a cortar as taxas justamente quando os lucros corporativos estavam se recuperando. As políticas tarifárias também desempenharam um papel ao alimentar a situação.
Blitz cita duas regras clássicas de Wall Street: primeiro, os lucros corporativos lideram o emprego, e o emprego lidera a inflação; segundo, o ano com a inflação mais branda costuma ser o primeiro ano de recuperação. Isso significa que 2026 é um "ano bom", e sob o impacto das tarifas e dos preços do petróleo, a inflação subjacente na verdade diminuiu. Mas, a partir de agora, se o mercado de ações permanecer cooperativo, os altos lucros corporativos impulsionarão contratações mais rápidas, elevando assim a inflação subjacente em 2027.
Ele também aponta que os dados do núcleo do PCE de agosto divulgados esta semana pareceram estar "abaixo das expectativas" apenas porque a leitura real de 0,247% foi arredondada para 0,2%, e as revisões de referência reduziram artificialmente toda a série. Ao mesmo tempo, a inflação supernúcleo subiu 0,4% mês a mês, o componente de "outros serviços" registrou o maior aumento da história, e os custos de educação também subiram para um recorde. O rendimento do Tesouro dos EUA de 10 anos então apagou todos os seus ganhos após a divulgação dos dados do PCE.
Spreads de Swap: O Mercado Está Precificando o Risco Fiscal
A parte mais distintiva da análise de Blitz é sua interpretação dos spreads de swap. Ele acredita que o motor profundo da alta dos rendimentos está na "oferta excessiva de dívida soberana"—a dívida pública dos mercados desenvolvidos precisa ser refinanciada, enquanto os déficits fiscais estão se expandindo mais rápido que o crescimento do PIB nominal, e os bancos centrais não atuam mais como compradores marginais.
O sinal mais direto vem dos spreads de swap: os investidores estão cada vez mais inclinados a receber uma taxa flutuante overnight garantida em um horizonte de 10 anos, em vez de manter títulos soberanos de cupom fixo.Essa tendência existe nos Estados Unidos desde 2012, mas após a pandemia de COVID-19 se espalhou globalmente—os spreads de swap do Reino Unido e da França estreitaram-se acentuadamente, e a situação da Alemanha também caminhou em direção ao equilíbrio.

Blitz enfatiza que esta é uma "questão de apetite ao risco, não uma questão de curva". A França e a Alemanha compartilham o mesmo banco central, e o Banco da Inglaterra geralmente segue o Banco Central Europeu, mas as trajetórias dos spreads de swap dos dois países divergiram. O que o mercado está precificando é o risco fiscal, não a taxa de juros ou a trajetória da inflação.
Ele construiu um modelo para o spread de swap de 10 anos dos EUA, e os resultados mostram que, mesmo após retirar a influência da forma da curva de juros e das restrições regulatórias do balanço dos bancos, a preferência do mercado por Treasuries dos EUA ainda está diminuindo ano após ano.
Por que 8%: A Combinação de Políticas e a Lógica Política
A conclusão central de Blitz é: a combinação de políticas de dinheiro frouxo e política fiscal expansionista irá, em cada ciclo, elevar o piso da inflação e dos rendimentos, até que surja uma vontade política genuína disposta a suprimir a inflação ao custo do crescimento de curto prazo.
Ele resume essa divisão como "Hamilton versus Jackson" — o primeiro representando o caminho de conduzir a economia por meio do banco central, o segundo representando o caminho de depender da política governamental. E "o populismo que elegerá o próximo presidente inclina-se para Jackson". Ele resumiu a última década da política americana em uma frase: "As pessoas são conservadoras em questões sociais e liberais em questões fiscais."
A natureza da alta dos rendimentos é igualmente crítica. Blitz aponta que, até agora, a alta dos rendimentos foi impulsionada principalmente pelas taxas reais, o que suprime o mercado de ações enquanto evita uma venda massiva do dólar. Mas se o motor mudar para o prêmio de expectativa de inflação, "o mercado de ações terá um desempenho decente, e os pessimistas em relação ao dólar terão seu momento", e nesse ponto "o grande mercado baixista do dólar que todos há muito antecipam realmente começará".
A variável decisiva é que a taxa líquida de poupança dos EUA caiu para zero, e não há "nenhum sinal de melhora". É nesse contexto que Blitz dá seu julgamento: "No final, veremos o rendimento do Treasury de 10 anos dos EUA atingir 8%."
O Que Vai "Quebrar" Primeiro
Blitz não previu o colapso de nenhum ativo específico. O que ele espera que quebre é uma mentalidade — ou seja, a "firme crença" do mercado de que a inflação retornará a 2%, e a lógica reflexiva de que "estar comprado em ações e títulos sempre compensará". Para uma geração de investidores que vivenciou 40 anos de queda nas taxas e se acostumou a comprar na baixa, este será um grande ajuste cognitivo.
Vale notar que Blitz não é um caso isolado. Segundo relatos, Rich Privorostsky, chefe do negócio de hedge delta do Goldman Sachs, disse esta semana que a trajetória das taxas de juros "tornou-se grave o suficiente para ser impossível ignorar", embora "o mercado de ações tenha mostrado uma resiliência impressionante".
Além disso, o Tesouro dos EUA não deixa de ter influência sobre a trajetória dos rendimentos. O Rabobank anteriormente chamou o programa ampliado de recompra de Treasuries do Tesouro em agosto de "versão leve do controle da curva de juros", e alertou que "rendimentos mais altos pioram as perspectivas fiscais, o que por sua vez eleva o prêmio de prazo, o que por sua vez eleva novamente os rendimentos", e que as operações de recompra "interrompem esse ciclo, mas podem não quebrá-lo".
O julgamento de Blitz é: um governo que se recusa a aceitar a recessão não pode escolher um teto para os rendimentos por conta própria.