Escrito por: The DeFi Edge
Compilado por: Luffy, Foresight News
O Bitcoin está em movimento lateral há dois meses, mas muitos tokens DeFi não ficaram parados acompanhando o mercado em geral.
Depois que o Bitcoin subiu 21% em agosto, entrou em uma faixa de oscilação. Desde 22 de agosto, o preço de fechamento diário do Bitcoin sempre oscilou entre 75.600 e 86.600 dólares. Nesse período, o Bitcoin subiu 5,6% no total, enquanto o Ethereum caiu 2,7%.
E entre os 19 principais tokens DeFi que distribuem dividendos aos usuários que os detêm, 14 superaram o Bitcoin. Entre eles, a Raydium subiu 178%. A valorização mediana desse conjunto de tokens atingiu 12,9%, mais que o dobro da valorização do Bitcoin.
Por que prestar atenção ao "retorno real distribuído aos detentores"?
Olhar apenas a receita total do protocolo pode ser enganoso. Alguns protocolos ganham muito dinheiro, mas não distribuem nem um centavo aos detentores do token, e o retorno pode acabar ficando com a equipe.
Por isso, este artigo contabiliza o "retorno real distribuído aos detentores": incluindo recompra e queima de tokens, queima de taxas e retornos pagos diretamente aos detentores de tokens. Esse critério estatístico vem da DeFiLlama.
Para ser incluído, o token deve atender às seguintes condições:
- Contabilizar apenas projetos DeFi centrais: DEX, contratos perpétuos, empréstimos, posições de dívida colateralizadas, staking líquido, ferramentas de rendimento, agregadores de rendimento. Blockchains públicas, oráculos e Launchpads não entram no escopo estatístico (incluindo Pons etc.).
- Em 22 de agosto, ter valor de mercado superior a 100 milhões de dólares.
- No último ano, ter histórico de distribuição de retornos aos detentores de tokens.
Todos os que atenderem aos critérios de seleção são incluídos nas estatísticas. Casos como a Raydium usar o dinheiro ganho com o negócio de Launchpad para recomprar tokens, e a Hyperliquid queimar diretamente as taxas, ambos contam como retorno real distribuído aos usuários detentores de tokens.
O período estatístico vai de 22 de agosto a 20 de outubro, comparado com os 59 dias anteriores. A fonte de preços é a CoinGecko, e foram selecionados 19 tokens.
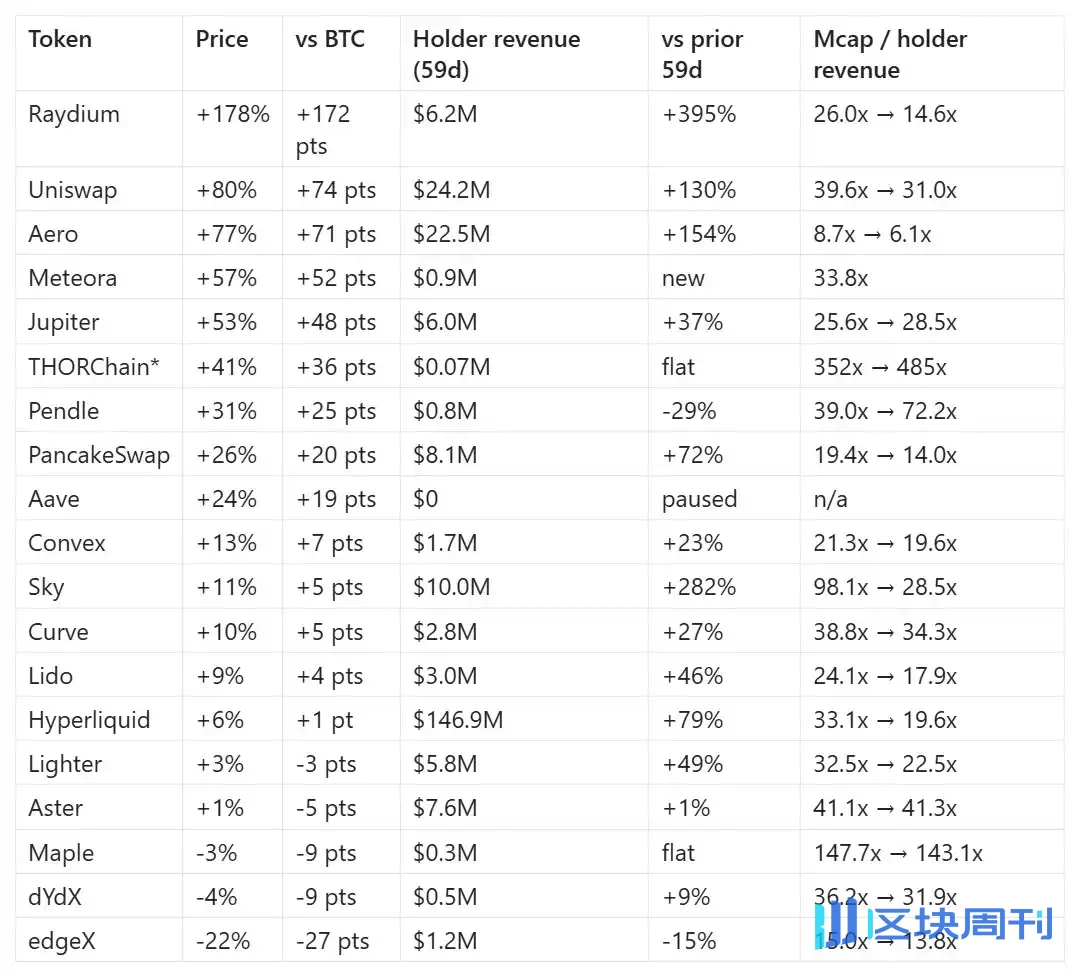
Na tabela, "valor de mercado / retorno anualizado dos detentores" refere-se a, com base no nível atual de retorno, dividir o valor de mercado total pelo total de retornos distribuídos aos detentores em um ano. Quanto menor o valor, menor o custo que o investidor paga por cada real de dividendo.
Quais tokens tiveram o melhor desempenho?
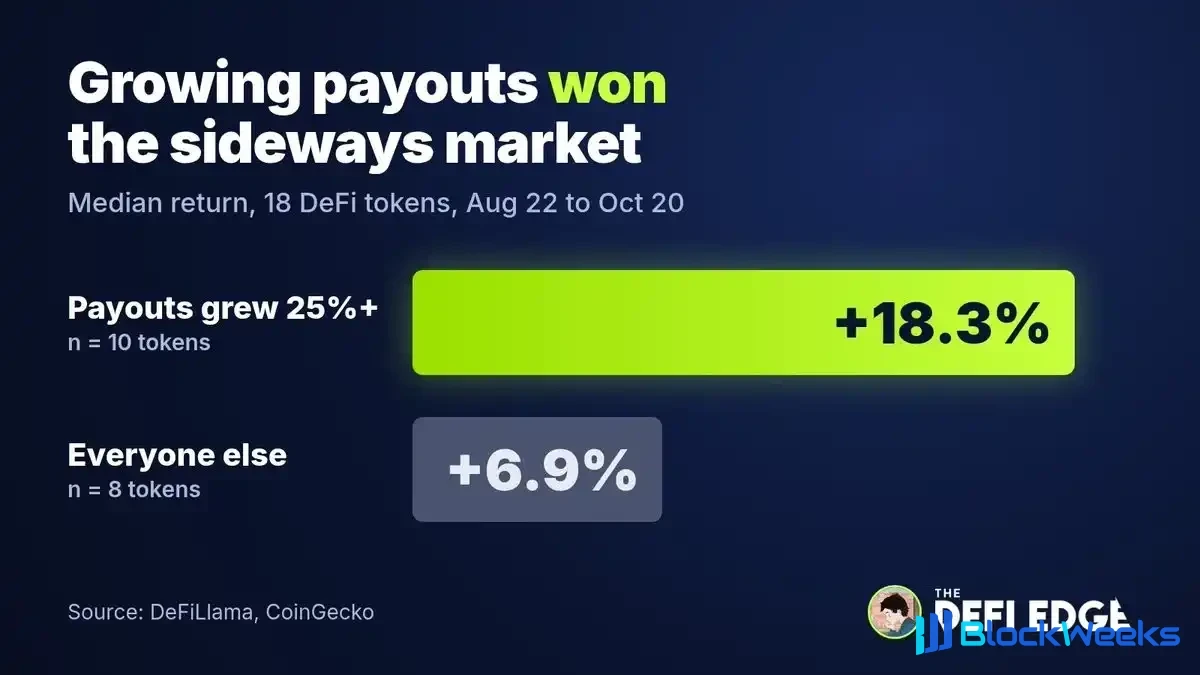
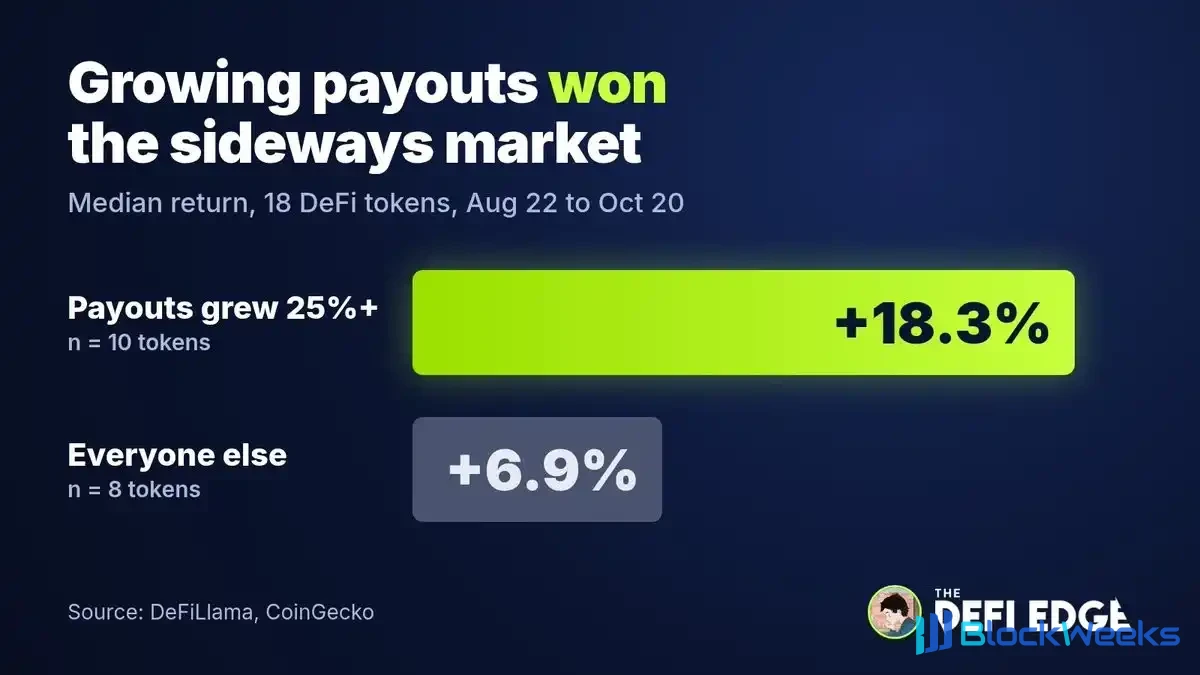
Dividindo os tokens em dois grupos para comparação: o grupo com crescimento de dividendos teve valorização mediana de 18,3%; o outro grupo, apenas 6,9%.
Os três tokens mais bem colocados têm todos uma lógica clara de crescimento de retorno:
- Raydium: em 5 de setembro, a plataforma de emissão de ações tokenizadas StonkFun se integrou ao LaunchLab da Raydium. O volume de recompras do token RAY disparou de 360 mil dólares em julho para 3,94 milhões de dólares em setembro, um aumento de 11 vezes.
- Uniswap: o mecanismo de distribuição de taxas já estava ativo, e somado ao enorme volume de negociações trazido pela Robinhood Chain, em setembro quase metade da receita do protocolo Uniswap veio dessa blockchain.
- Aerodrome (AERO): após a fusão da Aerodrome com a Velodrome, os detentores de tokens podem receber taxas de negociação, além dos valores pagos por diversos projetos para comprar liquidez. Em setembro, essa parte da receita atingiu 14,9 milhões de dólares, já superando os 10,5 milhões de dólares pagos aos provedores de liquidez.
O contrário também vale: o retorno real distribuído aos detentores pela edgeX caiu 15%, e o preço do token despencou 22%, sendo o projeto com o pior desempenho da amostra.
Valuation baixo significa boa oportunidade? Os dados desta vez dão uma resposta diferente, e o resultado é bastante inesperado. O múltiplo de valuation da AERO é o mais baixo, de apenas 8,7 vezes, e o preço do token subiu 77%; a edgeX tem valuation de 15 vezes, o segundo mais baixo da amostra, mas o desempenho é o último colocado. Olhando apenas para o valuation alto ou baixo, é impossível prever a alta ou queda futura do token.
Há ainda alguns tokens que não seguem a regra acima.
- Hyperliquid (HYPE): o retorno distribuído aos detentores subiu 79%, mas o preço do token subiu apenas 6%. Calculado pelo FDV (valuation totalmente diluído), o valuation chega a 85 vezes; todos os meses, cerca de 800 milhões de dólares em HYPE são desbloqueados e saem do mercado, mas o valor de recompra mensal é de apenas 75 milhões de dólares, e o mercado precisa absorver uma enorme pressão de venda.
- Sky (SKY): em 13 de agosto, por votação de governança, 55% do retorno de cada período passou a ser usado para recomprar tokens, e 45% distribuído aos usuários em staking. O retorno dos detentores quase quadruplicou, mas o preço do token subiu apenas 11%.
- Aave (AAVE): após o incidente de segurança da rsETH, a Aave suspendeu a recompra de tokens e não distribuiu nenhum dividendo aos usuários durante o período estatístico, mas o preço do token ainda subiu 24%.
Na minha opinião, o mercado precifica tanto o nível atual de dividendos quanto as expectativas de retorno futuro. A expectativa de dividendos não é o único fator que influencia o preço do token.
Se o Bitcoin entrar novamente em movimento lateral, como escolher tokens DeFi?
Ao usar um projeto para pesquisa, é preciso olhar estes três pontos ao mesmo tempo, sem faltar nenhum:
- O retorno que o projeto efetivamente distribui aos detentores de tokens já está subindo.
- Deve haver um catalisador real: como abertura de um novo negócio, ativação da distribuição de taxas trazendo mais volume de negociações, fusão de protocolos e eventos do tipo.
- É imprescindível verificar o desbloqueio de tokens e o FDV (valuation totalmente diluído). A Hyperliquid é um exemplo disso: uma vez que uma grande quantidade de tokens é liberada e lançada ao mercado, isso pressiona a alta do preço do token.
Algumas observações complementares
- Esta análise conta apenas com uma amostra de 19 tokens e um período estatístico de 59 dias, portanto as conclusões não têm poder de convencimento absoluto. Se houvesse mais um mês de dados, o ranking dos tokens intermediários provavelmente seria completamente reescrito.
- O preço do token e o retorno de dividendos foram contabilizados no mesmo intervalo de dois meses; este método é apenas um indicador de observação e não significa que, em 22 de agosto, seria possível selecionar com precisão os tokens que subiriam usando esta regra.
- Os múltiplos de valuation no texto usam o valor de mercado circulante. Muitos projetos têm grandes quantidades de tokens bloqueados, o que faz o valuation parecer mais barato do que realmente é. A Hyperliquid, calculada pelo valor de mercado circulante, tem valuation de 19,6 vezes (valor de mercado circulante de 18,1 bilhões de dólares); calculada pelo FDV, chega a 85 vezes (FDV de 77,8 bilhões de dólares).
- Os dados de retorno dos detentores vêm da DeFiLlama; os dados não são 100% precisos, mas já são a melhor fonte de dados do setor.
- Alguns projetos distribuem dividendos em lotes. Por exemplo, a recompra da Lido é executada de forma unificada após votação da DAO; um mês com retorno baixo não significa que o projeto parou de distribuir dividendos.
- A Meteora não participou da comparação de valorização entre os dois grupos, pois a funcionalidade de dividendos do projeto foi lançada recentemente e não há dados históricos para comparação.
- O retorno dos detentores da THORChain vem da queima de tokens RUNE por meio de taxas; em 12 de setembro, a proporção de queima foi reduzida de 5% para 1%, e a volatilidade do preço do seu token não tem relação com a lógica de crescimento de dividendos.
- Dados complementares de amostras atípicas. A Hyperliquid distribuiu um total de 146,9 milhões de dólares em retornos aos detentores nesses 59 dias, o que representa 59% do retorno total de toda a amostra; a equipe desbloqueia cerca de 9,9 milhões de HYPE por mês. O múltiplo de valuation da Sky caiu de 98 vezes para 28,5 vezes.