Texto | Yuanmei Hui, Autor | Xie Chunsheng
O aumento dos preços de armazenamento elevou os preços dos smartphones, e os consumidores não querem mais ser os "otários" que pagam a conta.
Dados da IDC mostram que, no terceiro trimestre de 2026, os embarques do mercado doméstico de smartphones caíram 15,2% em relação ao ano anterior, para aproximadamente 58,06 milhões de unidades. Segundo dados da Counterpoint, esse volume de embarques atingiu o nível mais baixo para o mesmo período desde 2012.
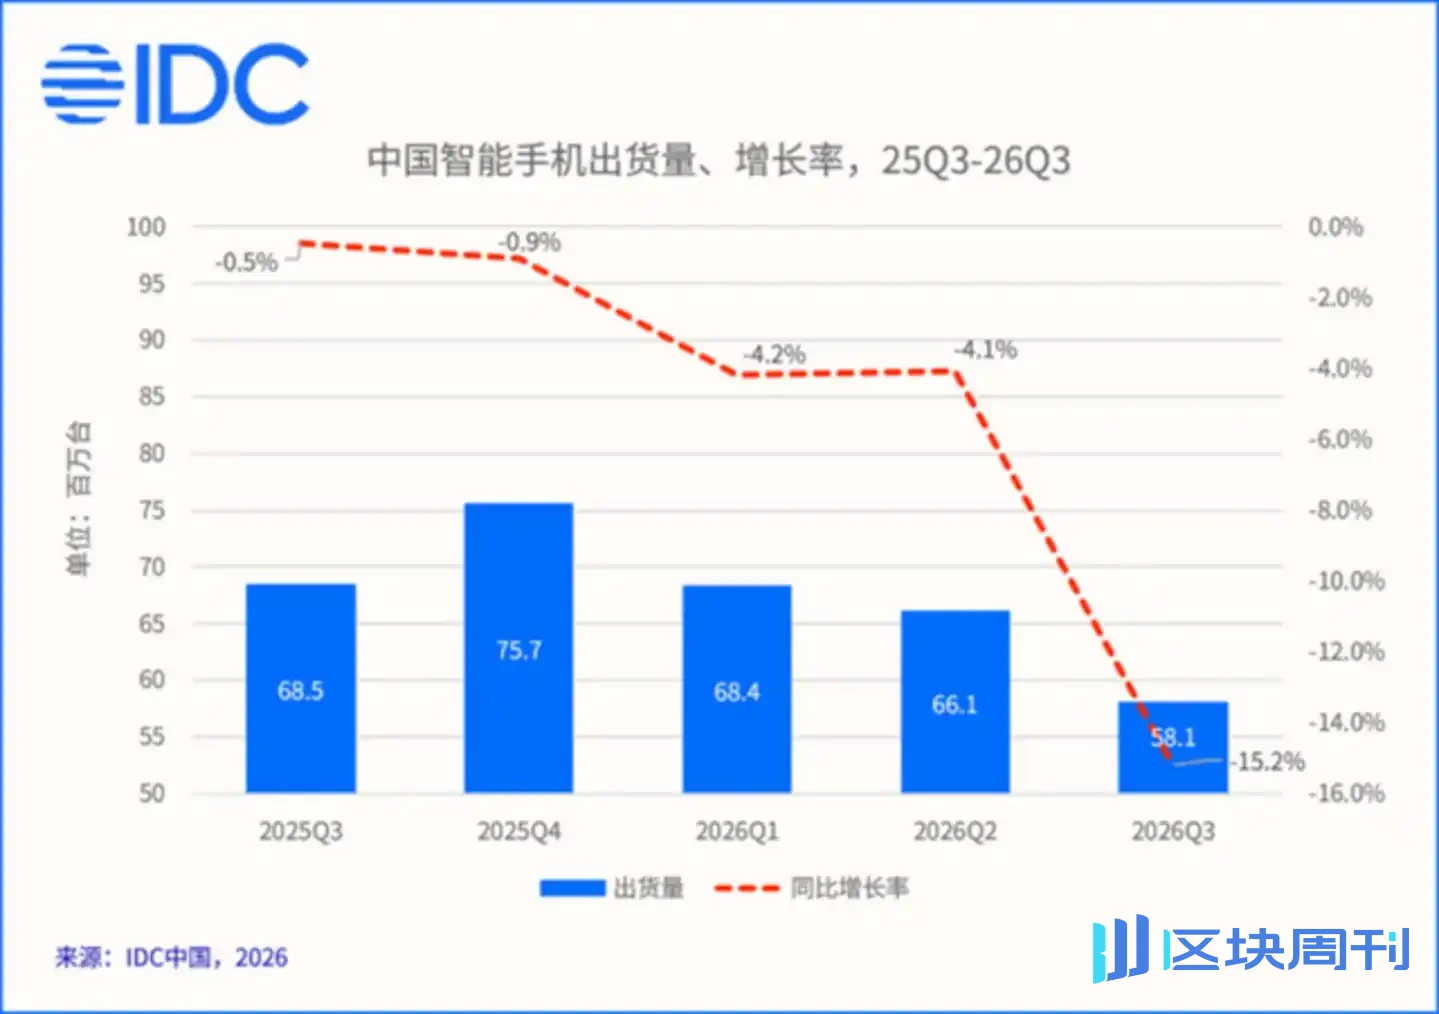
Fonte da imagem: IDC
O motivo da queda nos embarques é simples: os custos de chips de memória e outros componentes subiram acentuadamente. Dados mostram que a proporção de armazenamento no BOM de telefones de baixo custo subiu de 10%–15% em anos normais para 40%–50%.
As marcas de terminais estão sob pressão de embarques, e a situação de sobrevivência dos gigantes de ODM presos no meio da cadeia industrial também se tornou um foco do mercado.
Alegria e tristeza não são compartilhadas
Nesta onda de aumento de preços de armazenamento, os fabricantes de armazenamento de médio e alto escalão colheram dividendos abundantes.
A GigaDevice é um representante típico. Nos primeiros três trimestres deste ano, sua receita subiu 197,11% em relação ao ano anterior, para 20,297 bilhões de yuans; o lucro líquido atribuível aos acionistas disparou 921,55% em relação ao ano anterior, para 11,066 bilhões de yuans.
Isso nem é o aumento mais dramático. No mesmo período, a receita e o lucro líquido atribuível aos acionistas da ChangXin Technology dispararam 738,5% e 2600,8% em relação ao ano anterior, respectivamente, atingindo 269,02 bilhões de yuans e 132,04 bilhões de yuans, com uma margem bruta de até 89,53%.
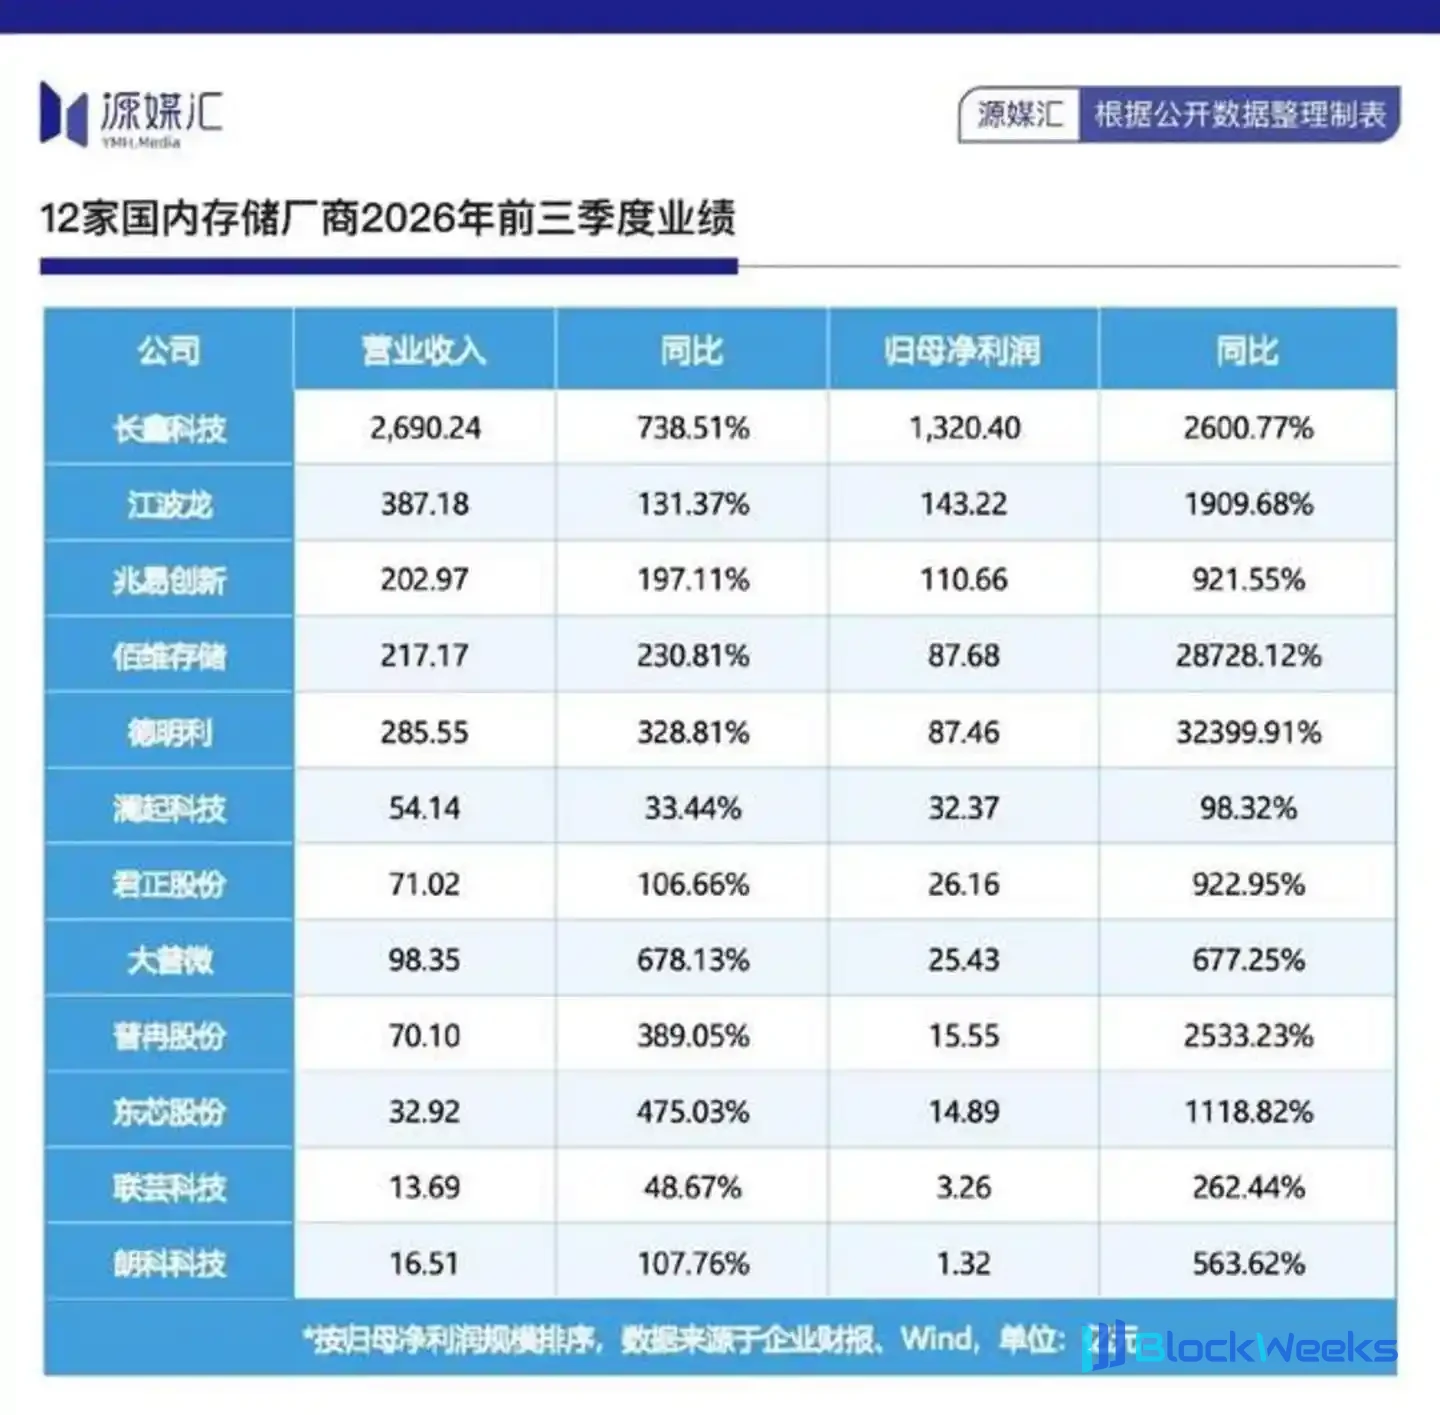
Mesmo com os preços já subindo dessa forma, o julgamento da Nomura é que esta onda de aumento de preços de chips de memória provavelmente continuará até 2028.
A lógica central por trás do boom contínuo não é complicada: o forte efeito de sifão da demanda por HBM trazido pela explosão da indústria de IA inclinou continuamente os recursos de capacidade de produção para o armazenamento de alto padrão, comprimindo o espaço de oferta para DRAM e NAND de nível de consumo. Isso também permite que empresas como a GigaDevice, que não são criadoras de regras, se tornem beneficiárias ao longo do caminho.
O outro lado dos dividendos concentrados a montante é que os fabricantes de terminais a jusante são forçados a arcar com a pressão dos aumentos de preços. A contínua retração do mercado de smartphones é o microcosmo mais intuitivo, e o segmento tradicional de PCs também está sob pressão.
Dados da IDC mostram que, no terceiro trimestre de 2026, os embarques globais de PCs tradicionais foram de 62,7 milhões de unidades, queda de 20,1% em relação ao ano anterior e de 9,1% em relação ao trimestre anterior, marcando o segundo trimestre consecutivo de queda anual, com a queda significativamente maior do que no segundo trimestre.

Fonte da imagem: IDC
As principais marcas geralmente sofreram quedas de dois dígitos. No terceiro trimestre, a Lenovo enviou 14,9 milhões de unidades, uma queda de 22,6% em relação ao ano anterior, com uma participação de mercado de 23,8%, ocupando o primeiro lugar globalmente. A HP enviou 10,3 milhões de unidades, uma queda de 30,9% em relação ao ano anterior, a maior queda entre os cinco principais fornecedores. A Dell enviou 7,6 milhões de unidades, uma queda de 25% em relação ao ano anterior.
As marcas de terminais já estão lutando, e a indústria de ODM também se despediu de seu ciclo de expansão anterior. Anteriormente, esse segmento chegou a ter um momento de destaque: no primeiro semestre de 2025, os embarques de smartphones ODM representaram 43% do total global, estabelecendo um novo recorde para o mesmo período de 2019 até aquele momento.
À medida que a demanda por smartphones e PCs enfraquece simultaneamente, o mercado de ODM, que vinha crescendo por dois anos consecutivos, atingiu um ponto de inflexão.
No segundo semestre de 2025, os embarques de smartphones ODM caíram 10% em relação ao ano anterior. As instituições preveem ainda que os embarques globais de smartphones ODM continuarão a cair em 2026, com uma queda de cerca de 10%–15%.
Os gigantes de ODM vivem bem
No entanto, apesar da desaceleração geral do mercado, os principais ODMs representados pela Huaqin Technology e pela Longcheer Technology não estão em uma situação tão ruim quanto se imagina. Seus layouts de negócios diversificados de anos anteriores tornaram-se um amortecedor para atravessar os ciclos.
Relatórios financeiros e informações da Tianyancha mostram que, nos primeiros três trimestres de 2026, a Huaqin Technology alcançou receita de 166,014 bilhões de yuans e lucro líquido atribuível aos acionistas de 4,323 bilhões de yuans, um aumento de 28,81% e 39,53% em relação ao ano anterior, respectivamente. Entre eles, no terceiro trimestre, a receita e o lucro líquido atribuível aos acionistas cresceram 60,86% e 9,43% em relação ao ano anterior, respectivamente.
No entanto, a margem bruta da Huaqin Technology no terceiro trimestre diminuiu em relação ao trimestre anterior, principalmente devido ao crescimento substancial na escala de seu negócio de dados. Nesse negócio, o modelo de armazenamento e GPU Buy&Sell representa uma proporção relativamente alta. À medida que o peso do negócio de dados na receita geral aumenta, isso reduz a margem bruta abrangente.
Isso também expõe uma regra na indústria de ODM de smartphones que é facilmente negligenciada: a maioria dos direitos de compra de chips de memória para smartphones está nas mãos dos clientes de marca, e os ODMs operam sob um modelo de materiais fornecidos pelo cliente. Os aumentos de preços em si não atingem diretamente a margem bruta, mas comprimem o espaço de lucro por outro caminho.
Depois que os clientes de marca gastam mais em armazenamento, eles ficam mais rígidos em relação às taxas de processamento e taxas de solução dos ODMs.
Para a Huaqin Technology, seu negócio de smartphones ainda conseguiu manter um crescimento positivo de receita nos primeiros três trimestres, refletindo o efeito de concentração nas líderes em meio à contração do setor; o que realmente sustenta a demonstração de resultados ainda é o negócio de dados em rápida expansão. No terceiro trimestre, a receita desse negócio atingiu 22,5 bilhões de yuans, um aumento de 228% em relação ao ano anterior, dos quais os supernós alcançaram entrega em larga escala, com receita atingindo 6,19 bilhões de yuans.
O ROI (retorno sobre o investimento) do negócio de supernós é maior do que o dos servidores de IA, tornando-se um amortecedor para a Huaqin Technology em meio aos ventos contrários no negócio de smartphones.
Em sua mais recente pesquisa institucional, a Huaqin mencionou que o ROE (retorno sobre o patrimônio líquido) da empresa há muito tempo se mantém em um nível excelente de 15%-20%. A baixa margem bruta nos livros é, por si só, precisamente parte do fosso da empresa.
Em outras palavras, a medida central de se um negócio é bom não é a margem bruta, mas o ROE.
Essa afirmação tem mais peso do que o habitual no contexto de aumentos de preços de armazenamento. Os lucros dos ODMs nunca vieram de comprar barato e vender caro chips de memória, mas de escala, eficiência, fidelidade do cliente e expansão de categorias.
Os aumentos de preços de armazenamento tornaram as margens brutas contábeis dos ODMs de smartphones ainda mais finas, mas o ROE dos principais fabricantes não se deteriorou em conjunto. Os negócios de wearables, AIoT e dados assumiram para preencher a lacuna de crescimento.
O mercado geral de smartphones está encolhendo, mas a penetração de ODM está, em vez disso, aumentando, com a participação continuando a se concentrar na Huaqin Technology e na Longcheer Technology. Este é um dos poucos hedge estruturais durante o período de contração do setor. O relatório do terceiro trimestre da Longcheer Technology torna esse efeito de hedge ainda mais intuitivo.
No terceiro trimestre de 2026, a empresa alcançou receita de 13,930 bilhões de yuans, um aumento de 21,94% em relação ao ano anterior. Em um trimestre em que os embarques do setor caíram 15%, a receita subiu em vez de cair.
Basicamente, todos os segmentos de negócios cresceram. Entre eles, o negócio de smartphones foi de 8,635 bilhões de yuans, um aumento de 12% em relação ao ano anterior; os tablets foram de 1,873 bilhão de yuans, um aumento de 71,82% em relação ao ano anterior; o negócio de AIoT foi de 3,221 bilhões de yuans, com taxas de crescimento tanto ano a ano quanto trimestre a trimestre acima de 40%, representando 23% da receita do trimestre.
A julgar pela margem bruta divulgada em 2025, a margem bruta de AIoT da empresa é significativamente superior à de celulares e computadores.
Em outras palavras, os celulares são um negócio de escala, enquanto o AIoT é um negócio de capacidade. Quanto mais dispersas as categorias e mais profunda a personalização, maior o custo para os clientes trocarem de fornecedor, e só então o poder de barganha pode cair nas mãos dos ODMs.
O lucro líquido não recorrente da Longcheer dobrou trimestre a trimestre no terceiro trimestre, com alto crescimento trimestre a trimestre por dois trimestres consecutivos, indicando que um ponto de inflexão operacional já surgiu.
Os "celulares de mil yuans" podem voltar
É claro que simplesmente dividir os beneficiários e os pressionados na cadeia industrial ainda permanece no nível superficial.
O impacto de longo prazo mais profundo do aumento dos preços da memória na cadeia industrial de celulares não está nas flutuações de lucro de um único trimestre, mas na contração irreversível da estrutura de produtos. Nos primeiros nove meses de 2026, 286 novos modelos de celular foram lançados no mercado chinês, uma queda de 28,1% em relação ao ano anterior.
De acordo com o Jiemian News, a Xiaomi e a OPPO cortaram os pedidos de dispositivos completos do ano inteiro em mais de 20%, a vivo em quase 15%, e a Transsion reduziu sua meta anual para abaixo de 70 milhões de unidades, com os cortes de pedidos concentrados em produtos de médio e baixo padrão e no exterior.

Fonte da imagem: Academia Chinesa de Tecnologia da Informação e Comunicação
A Samsung também foi forçada a recalcular a configuração de memória e o preço dos celulares de médio padrão, e a estratégia doméstica de mar de modelos de celulares de mil yuans recuou rapidamente.
Algumas instituições avaliam que o custo incremental de memória dos celulares de mil yuans já engoliu todo o lucro do dispositivo completo, e em 2027, os smartphones com preço dentro de 1.500 yuans podem gradualmente desaparecer do mercado. Isso significa que o aumento dos preços da memória não está apenas comprimindo lucros, mas diretamente "excluindo" uma subcategoria. A saída dos celulares de baixo padrão libera não uma demanda potencial de substituição, mas uma vontade de trocar de celular em declínio persistente.
Um alto executivo da IDC Global Devices mencionou certa vez que, no contexto de preços em contínua alta, os consumidores optam por prolongar a vida útil dos dispositivos existentes, e os consumidores tendem a estender o ciclo de uso dos celulares antigos, enquanto a vantagem das marcas domésticas no mercado de baixo padrão precisamente as fez suportar maior pressão nesta rodada de ajuste.
À medida que as marcas cortam pedidos, o teto dos embarques de celulares dos ODMs se move para baixo correspondentemente, e a demanda de memória de consumo das empresas de design upstream também sentirá a mesma contração após vários trimestres.
Ninguém em uma cadeia pode viver para sempre de aumentos de preços. A Samsung deu um aviso claro: 2027 pode ser o ano com a oferta de memória mais apertada desta rodada, e o padrão de oferta e demanda dificilmente se tornará completamente folgado em 2028. Por pelo menos os próximos dois anos, será difícil para a estrutura de custos da indústria de celulares retornar ao passado.
Por quanto tempo a alta lucratividade da GigaDevice pode ser mantida depende de quando o efeito sifão da IA sobre a capacidade de memória de alto padrão desacelerar. Se os negócios de celulares da Huaqin e da Longcheer podem se estabilizar depende de se segundas curvas de crescimento, como wearables, AIoT, dados e eletrônica automotiva, podem crescer até uma escala suficiente antes que os lucros de celulares sejam comprimidos ao limite.
E se a categoria de celulares de mil yuans pode retornar talvez não dependa mais apenas dos preços da memória, mas de se toda a indústria pode aceitar o novo normal de "celulares ficando mais caros e ciclos de substituição se alongando".
Este relatório do terceiro trimestre é apenas a primeira carta levantada para revelar o novo normal. O jogo continua, e as fichas na cadeia industrial já foram redistribuídas.