Visão Geral
A Coreia do Sul está movendo seu arcabouço de valores mobiliários tokenizados da legislação para a infraestrutura de produção, com a Korea Securities Depository (KSD) preparando uma plataforma projetada para conectar múltiplos ledgers distribuídos, incluindo Avalanche, Hyperledger Besu e Hyperledger Fabric. A Samsung SDS, que anteriormente trabalhou no testbed da KSD, está construindo a plataforma de produção com conclusão prevista para fevereiro de 2027, juntamente com a implementação do arcabouço legal revisado da Coreia para valores mobiliários tokenizados.
O ponto mais importante não é que a Avalanche esteja sendo usada. A KSD não está selecionando a Avalanche como o único blockchain nacional de valores mobiliários da Coreia. Em vez disso, a Coreia do Sul está desenvolvendo uma arquitetura regulada de valores mobiliários na qual diferentes ledgers aprovados podem coexistir enquanto a KSD continua a fornecer uma camada autoritativa para controles de emissão, gestão de direitos e reconciliação. Isso torna o projeto menos sobre escolher um blockchain vencedor e mais sobre resolver o problema institucional mais difícil de manter registros legais consistentes em múltiplos ambientes tecnológicos.
Os valores mobiliários tokenizados da KSD, portanto, fornecem um modelo útil para como a tokenização do mercado de capitais pode evoluir. Os sistemas tradicionais de valores mobiliários precisam de uma resposta confiável para questões como quantos valores mobiliários existem legalmente, quem os possui e se os direitos foram transferidos. Os ledgers distribuídos podem melhorar a programabilidade e a conectividade do mercado, mas também criam novos desafios de reconciliação. A abordagem da Coreia tenta combinar a flexibilidade do blockchain com a disciplina institucional de uma depositária central de valores mobiliários.
Principais Conclusões
- A plataforma de produção da KSD foi projetada para suportar Avalanche, Hyperledger Besu e Hyperledger Fabric, em vez de uma única chain exclusiva.
- A Samsung SDS está construindo o sistema de produção com conclusão prevista para fevereiro de 2027.
- A KSD permanece central para controles de volume de emissão, gestão de direitos de valores mobiliários e reconciliação de registros.
- O blockchain não substitui o registro de valores mobiliários; ele se torna parte da infraestrutura de valores mobiliários.
- O verdadeiro desafio institucional é manter registros legalmente autoritativos consistentes em múltiplos ledgers.
O Que a KSD Está Realmente Construindo?
A Samsung SDS venceu o projeto de implementação da plataforma de security tokens da KSD após anteriormente concluir trabalhos de consultoria e testbed. O sistema de produção destina-se a conectar a atividade de ledger distribuído com a infraestrutura existente de valores mobiliários eletrônicos da KSD, incluindo monitoramento em tempo real de quantos valores mobiliários tokenizados são emitidos e circulados.
Essa função é crítica porque a tokenização não elimina a necessidade de registros autoritativos de valores mobiliários. Em um mercado convencional, um registro central determina o número legalmente reconhecido de valores mobiliários existentes e registra os direitos a eles vinculados. Uma vez que esses valores mobiliários também podem existir em ledgers distribuídos, o mercado precisa de um mecanismo para garantir que os registros do blockchain não divirjam do registro de emissão legalmente reconhecido.
Os valores mobiliários tokenizados da KSD são, portanto, melhor compreendidos como uma arquitetura em camadas. Os ledgers distribuídos podem registrar emissão e transferências, enquanto a KSD preserva os controles institucionais necessários para confirmar o suprimento total, os direitos de propriedade e a consistência com o sistema regulado de valores mobiliários da Coreia. Sob o arcabouço proposto pela Financial Services Commission, a infraestrutura de ledger relevante também deve envolver a KSD e múltiplas instituições de gestão de contas, em vez de um único emissor operando um banco de dados blockchain isolado.
Para contexto mais amplo sobre o projeto, consulte o MEXC On-Chain Daily Report: Solana Alpenglow Confirmed for October 21 Launch, que também aborda a plataforma multi-ledger da KSD.
A Avalanche Está se Tornando o Blockchain Nacional de Valores Mobiliários da Coreia?
Não. A Avalanche é uma tecnologia de ledger suportada, não um blockchain nacional exclusivo.
A direção técnica da KSD inclui Avalanche ao lado de Hyperledger Besu e Hyperledger Fabric. Esta é uma distinção importante porque o mercado poderia, de outra forma, interpretar erroneamente a inclusão da Avalanche como evidência de que a Coreia do Sul selecionou um blockchain público para o sistema nacional de valores mobiliários.
O papel da Avalanche ainda é estrategicamente significativo. Sua inclusão mostra que um ecossistema de chain pública pode participar de infraestrutura regulada de mercado de capitais, em vez de a tokenização institucional ser restrita inteiramente a ledgers empresariais permissionados. Mas a decisão maior é a disposição da Coreia de apoiar diferentes ambientes técnicos sob um único arcabouço de valores mobiliários.
Esse é o precedente mais importante.
Por que a Coreia precisa de múltiplos ledgers?
As instituições financeiras raramente adotam blockchain a partir do mesmo ponto de partida. Uma corretora de valores pode preferir um ambiente empresarial compatível com EVM, como o Hyperledger Besu, outra pode favorecer a arquitetura permissionada do Fabric, enquanto outra pode ver valor no ecossistema mais amplo de tokenização da Avalanche. Exigir que todos os participantes do mercado abandonem a infraestrutura existente e migrem para uma única chain selecionada pelo Estado poderia reduzir alguns problemas de interoperabilidade, mas também criaria concentração tecnológica, custos de migração e dependência de uma única arquitetura.
O modelo da Coreia, em vez disso, separa o ledger subjacente do arcabouço autoritativo de valores mobiliários. Um emissor ou instituição financeira pode usar um ledger distribuído aprovado, mas a emissão resultante ainda precisa se encaixar no sistema mais amplo da KSD de reconhecimento de direitos e controle de oferta. Isso cria uma estrutura na qual a diversidade tecnológica é tolerada desde que a consistência jurídica seja preservada.
Essa abordagem torna-se mais importante à medida que os mercados tokenizados escalam. Um piloto de chain única é relativamente simples. Um mercado nacional contendo ações, títulos, fundos e valores mobiliários de investimento fracionado em múltiplas instituições é muito mais difícil. A questão central torna-se como ledgers diferentes podem permanecer sincronizados com um único estado jurídico autoritativo.
Avalanche, Besu e Fabric atendem a diferentes necessidades institucionais
As três tecnologias de ledger atualmente associadas à direção técnica da KSD têm diferentes pontos fortes de design. A KSD não atribuiu publicamente a cada uma um único papel exclusivo, mas suas arquiteturas ajudam a explicar por que um framework multi-ledger pode ser atraente.
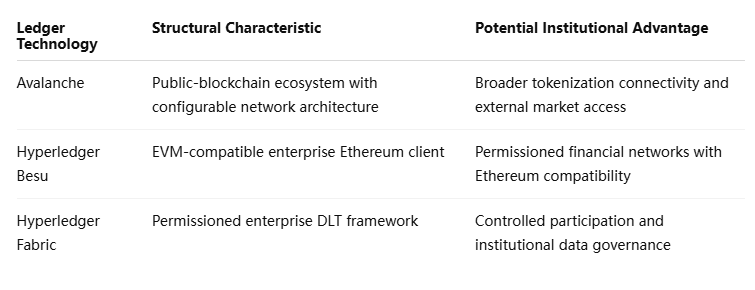
A distinção importante é entre conectividade de mercado aberto e ambientes institucionais controlados. A tecnologia de chain pública pode proporcionar composabilidade e acesso mais amplo, enquanto sistemas permissionados podem proporcionar controle mais rígido sobre participantes, visibilidade de transações e governança de dados.
Um sistema regulado de valores mobiliários pode precisar de ambos. O desafio não é decidir qual blockchain é universalmente superior, mas garantir que cada ambiente aprovado possa cumprir as mesmas regras que regem emissão, direitos dos investidores e integridade de registros.
Por que a KSD importa mais do que a marca da blockchain
As discussões sobre tokenização frequentemente se concentram em onde um ativo é emitido, mas mercados regulados de valores mobiliários se importam mais com se o token corresponde a uma reivindicação legal executável. Isso cria uma série de perguntas que a tecnologia blockchain sozinha não consegue responder.
Quem verifica o número total de valores mobiliários emitidos? Qual registro prevalece se um ledger de blockchain e um registro de valores mobiliários discordarem? Como dividendos, pagamentos de juros e direitos de voto são sincronizados? Como a emissão duplicada é evitada se valores mobiliários semelhantes aparecem em múltiplos ledgers? O que acontece quando uma rede fica indisponível?
A KSD está no centro dessas questões. Seu monitoramento em tempo real planejado da emissão total e da circulação indica que a Coreia está tratando valores mobiliários tokenizados como uma extensão da infraestrutura de valores mobiliários existente, e não como criptomoedas comuns cuja validade depende apenas do controle de um endereço onchain.
A tokenização institucional é fundamentalmente um problema de consistência de registros antes de ser um problema de emissão de tokens.
É por isso que o papel da KSD permanece crítico mesmo à medida que mais atividade migra para ledgers distribuídos.
O que muda quando as regras da Coreia entrarem em vigor em 2027?
O framework revisado de valores mobiliários tokenizados da Coreia do Sul está programado para entrar em vigor em 4 de fevereiro de 2027. As mudanças legais permitem que informações de emissão e circulação de valores mobiliários sejam registradas usando tecnologia de ledger distribuído e foram concebidas para apoiar mais do que produtos de nicho de investimento fracionado. Com o tempo, o framework também pode abranger categorias tradicionais de valores mobiliários, como ações, títulos e fundos.
No entanto, fevereiro de 2027 não deve ser interpretado como a data em que todo o mercado de valores mobiliários coreano migra onchain. A implementação é faseada. A primeira etapa trata do estabelecimento de emissão regulada, infraestrutura de gestão de contas, participação em ledgers e reconciliação de direitos. Modelos mais amplos de negociação e liquidação podem se desenvolver posteriormente à medida que o mercado ganha experiência operacional.
Essa abordagem faseada é significativa porque a tokenização afeta mais do que o armazenamento de registros. Proteção ao investidor, custódia, liquidação, eventos corporativos e vigilância de mercado precisam permanecer executáveis à medida que ledgers distribuídos se tornam parte da infraestrutura de valores mobiliários.
Valores mobiliários multi-ledger podem evitar a fragmentação de liquidez?
Tecnicamente, sim, mas a compatibilidade multi-ledger não cria automaticamente liquidez unificada.
Suportar diferentes ledgers dá aos emissores e instituições financeiras flexibilidade, mas também pode dividir a atividade de negociação entre redes, venues, arranjos de custódia e modelos de liquidação. A KSD pode ser capaz de reconciliar a emissão legal sem automaticamente tornar cada token perfeitamente transferível entre todas as chains.
O valor de longo prazo do sistema dependerá, portanto, fortemente da interoperabilidade. Se os investidores puderem mover posições de forma eficiente enquanto a KSD mantém um único registro legal autoritativo, o modelo multi-ledger poderá combinar flexibilidade com integridade de mercado. Se cada rede se tornar um pool de liquidez isolado, os benefícios operacionais de suportar múltiplas tecnologias poderão ser compensados pela fragmentação.
A qualidade dos gateways, padrões compartilhados e regras de reconciliação pode, em última análise, importar tanto quanto as chains subjacentes.
Visão da MEXC: O Vencedor Institucional Pode Ser a Camada de Coordenação
O modelo da Coreia sugere que a tokenização institucional pode não convergir para uma única blockchain universal. Bancos, corretoras e provedores de infraestrutura de valores mobiliários já operam sistemas diferentes, e os mercados nacionais têm pouco incentivo para expor toda uma arquitetura de mercado de capitais a uma única rede ou provedor de tecnologia.
O valor mais duradouro pode, portanto, residir acima da chain individual. A infraestrutura capaz de manter limites de emissão, sincronizar registros de propriedade e conectar múltiplos ledgers aprovados torna-se estrategicamente importante assim que ativos tokenizados existem em diferentes ambientes técnicos.
Isso muda a forma como a adoção institucional de blockchain deve ser avaliada. A questão mais importante pode não ser qual chain hospeda mais valores mobiliários, mas se os ativos tokenizados podem se mover entre diferentes sistemas preservando um estado legal coerente.
Se o modelo da Coreia funcionar, a interoperabilidade e a gestão de registros autoritativos podem se revelar mais importantes para a adoção institucional do que a exclusividade de blockchain.
Riscos e Limitações
A abordagem multi-ledger oferece flexibilidade, mas também cria camadas adicionais de complexidade.
- Risco de consistência de registros: os dados de blockchain e os registros de valores mobiliários legalmente autoritativos devem permanecer sincronizados.
- Risco de interoperabilidade: suportar várias tecnologias não garante transferências contínuas entre ledgers.
- Risco operacional: gateways, nós e sistemas de reconciliação adicionam novas dependências.
- Risco de privacidade: os dados de propriedade de valores mobiliários não podem simplesmente ser expostos em infraestrutura pública.
- Risco específico de tecnologia: cada ledger introduz diferentes pressupostos de software e atualização.
- Fragmentação de liquidez: a atividade pode se dividir entre chains, venues e sistemas de liquidação.
- Risco de implementação: as capacidades planejadas não devem ser tratadas como totalmente operacionais antes da implementação em 2027.
Há também uma distinção importante de liquidação. Valores mobiliários tokenizados podem ser registrados em ledgers distribuídos sem que a perna de caixa de uma transação necessariamente seja liquidada onchain. Portanto, "infraestrutura de valores mobiliários em blockchain" não deve ser automaticamente equiparada a liquidação onchain totalmente atômica.
Valores Mobiliários Tokenizados da KSD Tornam a Coordenação o Verdadeiro Teste
Os valores mobiliários tokenizados da KSD ilustram uma versão mais madura da adoção institucional de blockchain do que simplesmente emitir ativos em uma chain pública. A Coreia do Sul está construindo infraestrutura na qual diferentes ledgers distribuídos podem participar enquanto a KSD continua a preservar controles de emissão e consistência de registros legais.
A inclusão da Avalanche é importante porque demonstra que um ecossistema de chain pública pode se tornar parte da infraestrutura regulada de valores mobiliários ao lado de tecnologias empresariais como Hyperledger Besu e Fabric. Mas a decisão mais profunda é a disposição da Coreia de suportar múltiplos ledgers em vez de uma única blockchain nacional.
Essa arquitetura torna a KSD mais importante, não menos. A depositária deve ajudar a manter um registro coerente de valores mobiliários enquanto a emissão e a atividade de transação se tornam tecnicamente distribuídas. O verdadeiro desafio, portanto, muda da criação de tokens para garantir que múltiplos ambientes tokenizados não possam criar reivindicações duplicadas, registros de propriedade conflitantes ou estados legais fragmentados.
A implementação de fevereiro de 2027 testará se essa estrutura funciona em produção. Se funcionar, a Coreia poderá fornecer um modelo útil para outros mercados que consideram a tokenização: a adoção institucional de blockchain pode não exigir que cada ativo viva na mesma rede. Pode exigir infraestrutura capaz de fazer diferentes redes se comportarem como um único mercado de capitais legalmente coerente.
Fontes
Link interno da MEXC usado:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-solana-alpenglow-confirmed-for-october-21-launch
Análise de contexto da MEXC sobre títulos tokenizados coreanos:
https://www.mexc.com/crypto-pulse/article/hanwha-builds-a-tokenized-securities-platform-on-avalanche-as-south-korea-s-february-2027-rules-approach-149946
Samsung SDS — Implementação da Plataforma de Títulos Tokenizados da KSD:
https://www.samsungsds.com/en/news/tk-260508.html
Comissão de Serviços Financeiros — Roteiro de Política para Títulos Tokenizados:
https://fsc.go.kr/eng/pr010101/87653
Comissão de Serviços Financeiros — Regras Propostas de Outubro de 2026:
https://www.fsc.go.kr/eng/pr010101/87834
Comissão de Serviços Financeiros — Base Legal para Títulos de Segurança:
https://fsc.go.kr/eng/pr010101/86076
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.