Visão Geral
O Financial Accounting Standards Board está considerando orientações que poderiam permitir que certos ativos digitais, incluindo stablecoins qualificadas, fossem tratados como equivalentes de caixa sob os princípios existentes do U.S. GAAP. A proposta não declara que as stablecoins são caixa e não torna automaticamente USDC, USDT ou qualquer token atrelado ao dólar elegível. Em vez disso, o FASB está esclarecendo como a definição existente de equivalentes de caixa poderia ser aplicada quando um ativo digital possui reservas adequadas, conversibilidade confiável e direitos contratuais de resgate qualificados.
Essa distinção é importante porque stablecoins como equivalentes de caixa seriam uma classificação contábil, não uma declaração de que as stablecoins carregam o mesmo risco econômico que depósitos bancários segurados. As deliberações do FASB concentraram-se no montante e na composição das reservas, no resgate direto sob demanda com o emissor e na conformidade com leis e regulamentos relevantes. O projeto também propõe divulgação aprimorada de classes significativas de equivalentes de caixa.
O impacto corporativo potencial é maior do que uma mudança contábil técnica. As stablecoins estão sendo cada vez mais usadas em pagamentos, liquidação transfronteiriça e fluxos de trabalho de tesouraria. Se certos tokens puderem satisfazer os critérios de equivalentes de caixa, CFOs e equipes de tesouraria podem ser capazes de avaliá-los como parte da liquidez corporativa, em vez de como uma alocação separada em cripto. No entanto, a orientação permanece proposta, e a elegibilidade contábil não eliminaria o risco do emissor, de reservas, de resgate, de blockchain ou regulatório.
Principais Conclusões
- O FASB está esclarecendo quando certos ativos digitais podem atender à definição existente de equivalentes de caixa.
- A proposta não classifica automaticamente todas as stablecoins como caixa.
- A qualidade das reservas e os direitos contratuais diretos de resgate são centrais para a análise.
- O tratamento como equivalente de caixa poderia tornar as stablecoins mais práticas para tesouraria corporativa e liquidação.
- Divulgação aprimorada significa que stablecoins qualificadas não simplesmente desapareceriam dentro de um saldo de caixa genérico.
O Que o FASB Realmente Propõe para Stablecoins?
O projeto do FASB aborda um problema que a orientação contábil existente originalmente não previa: alguns ativos digitais são projetados para se comportar economicamente como instrumentos em dólar altamente líquidos, mas sua estrutura legal e mecanismos de resgate podem diferir significativamente de depósitos bancários tradicionais ou produtos de mercado monetário.
Em vez de criar uma categoria completamente nova chamada “caixa digital”, o FASB adotou uma abordagem baseada em princípios. Está considerando exemplos ilustrativos sob o Tópico 230, Demonstração dos Fluxos de Caixa, para mostrar como a definição existente de equivalentes de caixa deve ser aplicada a certos ativos digitais.
A análise enfatiza várias características, incluindo a composição das reservas e a natureza do direito contratual do detentor de obter caixa diretamente do emissor.
Isso significa que um token negociado a US$ 1,00 em uma exchange não se qualificaria simplesmente porque seu preço de mercado parece estável. A questão contábil é mais profunda: A empresa que reporta pode converter o ativo de forma confiável em um valor conhecido de caixa, com risco insignificante de mudanças no valor?
Para contexto relacionado sobre a proposta contábil, veja a análise da MEXC sobre stablecoins como equivalentes de caixa e o que o FASB propõe.
Stablecoins Realmente Podem Ser Classificadas como Equivalentes de Caixa?
Potencialmente, mas apenas quando os fatos sustentam a classificação.
O arcabouço atual do FASB preserva a definição existente em vez de tornar “stablecoin” em si uma categoria contábil. Uma empresa, portanto, precisaria avaliar o ativo específico que detém e os direitos contratuais vinculados a essa detenção.
Três perguntas são especialmente importantes:
- O que sustenta o token? Montante, qualidade e liquidez das reservas importam.
- O detentor pode resgatar diretamente? Acesso contratual ao emissor é materialmente diferente de depender apenas de uma exchange.
- O valor do resgate é conhecido? Um token com expectativa de negociar perto de US$ 1 não é necessariamente o mesmo que um direito legalmente exigível de receber US$ 1.
É por isso que estabilidade de mercado não é o mesmo que conversibilidade contratual em caixa.
Uma stablecoin pode negociar em torno do par por anos e ainda ter um caso contábil mais fraco se um detentor corporativo não tiver direitos diretos de resgate exigíveis ou se os ativos de reserva introduzirem incerteza material de valor.
Por Que os Direitos de Resgate Importam Mais do Que um Preço de US$ 1
Os mercados de stablecoins frequentemente se concentram em se um token permanece próximo de sua paridade. A análise contábil precisa considerar o que acontece por baixo desse preço de mercado.
Imagine dois tokens que ambos são negociados a US$ 1.
Um é lastreado por ativos líquidos de alta qualidade, dá ao detentor um direito exigível de resgatar diretamente com o emissor sob demanda e retorna um valor conhecido de caixa.
O outro mantém seu preço principalmente por meio de liquidez e arbitragem no mercado secundário, mas não dá ao detentor nenhuma relação direta de resgate com o emissor.
Do ponto de vista de um trader, ambos podem parecer estáveis durante mercados normais. Do ponto de vista de um tesoureiro, são ativos materialmente diferentes.
Essa distinção torna-se especialmente importante durante períodos de estresse. A liquidez de exchange pode deteriorar-se, os formadores de mercado podem retirar-se e os preços dos tokens podem afastar-se temporariamente do par. Um direito contratual direto de resgate potencialmente fornece um caminho separado para o dinheiro.
A abordagem do FASB, portanto, afasta a análise de stablecoins corporativas de uma única pergunta simples—
“Ela permanece em US$ 1?”
—e a direciona para uma mais institucional:
“O que legal e economicamente garante meu caminho deste token de volta para o dinheiro?”
Stablecoins como Equivalentes de Caixa Podem Mudar Decisões de Tesouraria
A adoção de stablecoins corporativas tem sido frequentemente discutida por meio de pagamentos. As empresas podem usar redes blockchain para mover valor fora das janelas bancárias convencionais, liquidar obrigações transfronteiriças e potencialmente reduzir a quantidade de dinheiro pré-posicionado com intermediários.
A classificação contábil adiciona outra camada.
Se uma stablecoin elegível puder ser tratada dentro de caixa e equivalentes de caixa, uma equipe de tesouraria pode não precisar mais ver cada saldo de stablecoin principalmente como um investimento cripto separado. Em vez disso, poderia fazer parte da arquitetura de liquidez mais ampla da empresa, sujeita à própria política contábil e aos controles de risco da empresa.
Isso muda a questão operacional de:
“A empresa deveria investir em cripto?”
para algo mais próximo de:
“Quais instrumentos de liquidação a empresa pode usar com segurança dentro de sua pilha de liquidez?”
Casos de uso possíveis incluem liquidação com fornecedores, transferências intercompanhias, rebalanceamento de tesouraria e movimentações de capital de giro transfronteiriças.
A mudança contábil por si só não forçaria as empresas a adotar essas ferramentas. As políticas de tesouraria corporativa podem ser mais conservadoras do que o GAAP, enquanto auditores, credores e conselhos podem impor requisitos adicionais. Mas reduzir a incerteza de classificação poderia remover uma fonte de atrito institucional.
Stablecoins vs Equivalentes de Caixa Tradicionais
Stablecoins podem compartilhar algumas características com instrumentos existentes de gestão de caixa, mantendo estruturas de risco muito diferentes.
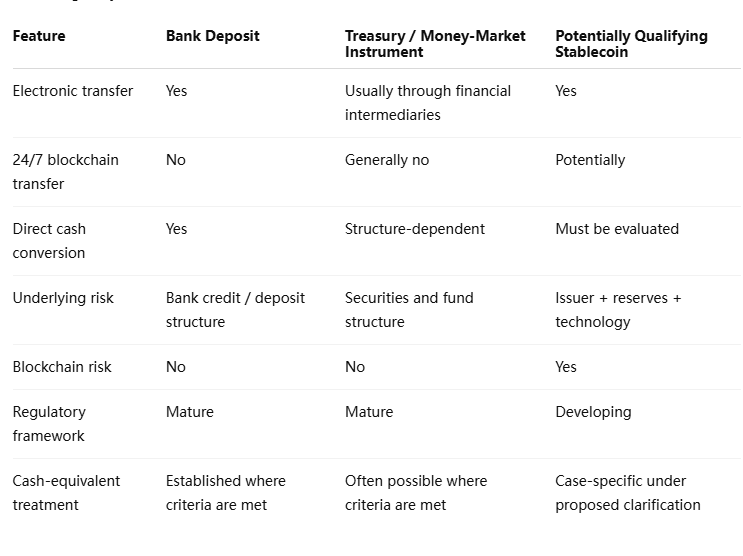
A categoria contábil, portanto, não apaga as diferenças econômicas.
Uma stablecoin que se qualifica como equivalente de caixa ainda pode expor seu detentor a questões de chave privada ou custódia, interrupções de blockchain, operações do emissor e risco de gestão de reservas. Um depósito bancário carrega uma reivindicação legal diferente e pode se beneficiar de estruturas de proteção de depósitos que não se aplicam a stablecoins.
A mesma apresentação contábil não significa o mesmo perfil de risco.
Por Que a Divulgação Pode Importar Tanto Quanto a Classificação
Uma das partes mais importantes do projeto do FASB recebe menos atenção do que a manchete sobre stablecoins. O Conselho também decidiu exigir a divulgação de classes significativas e valores relacionados de equivalentes de caixa.
Isso significa que a adoção de stablecoins corporativas poderia se tornar mais visível, e não menos visível.
Suponha que uma empresa eventualmente reporte US$ 2 bilhões em caixa e equivalentes de caixa. Se as stablecoins formarem uma parte material desse saldo, a divulgação aprimorada poderia permitir que os investidores distingam essas participações de depósitos bancários, instrumentos de mercado monetário e outros ativos de curto prazo.
Isso importa porque duas empresas com saldos de caixa principais idênticos podem ter perfis de liquidez materialmente diferentes dependendo do que está dentro desse número.
O requisito de divulgação pode, portanto, resolver uma tensão importante. As stablecoins podem se qualificar para tratamento contábil consistente com suas características de liquidez, enquanto os investidores ainda recebem informações necessárias para avaliar seus riscos distintos.
Para analistas, a pergunta futura pode não ser simplesmente “Quanto dinheiro a empresa detém?” mas “Que formas de instrumentos semelhantes a caixa compõem essa liquidez?”
USDC ou USDT Poderiam se Qualificar?
A proposta não deve ser interpretada como uma designação oficial de stablecoins individuais.
O FASB está estabelecendo uma estrutura contábil, não publicando uma lista branca. Uma empresa que aplique a orientação precisaria examinar o token relevante, a estrutura de reservas, o contrato de resgate, a relação com o emissor e as regulamentações aplicáveis.
Essa distinção torna-se importante para detentores institucionais porque seus direitos podem diferir daqueles dos usuários comuns do mercado secundário. Uma empresa com acesso direto ao emissor pode ter uma posição de resgate diferente de um detentor de varejo que só pode vender um token em uma exchange.
Consequentemente:
- apenas um preço estável é insuficiente;
- apenas uma marca bem conhecida é insuficiente;
- apenas uma grande capitalização de mercado é insuficiente;
- apenas a liquidez da exchange é insuficiente.
A relação legal e econômica entre detentor e emissor importa.
Isso também significa que o mesmo token pode exigir uma análise mais nuançada do que uma simples regra setorial sugere. As empresas precisam avaliar seus próprios fatos e circunstâncias em vez de assumir que todo token denominado em dólar recebe tratamento idêntico.
Como o Tratamento Contábil Pode Afetar os Pagamentos Corporativos?
A conexão entre contabilidade e adoção de pagamentos é indireta, mas poderosa.
A infraestrutura de stablecoins já começou a se integrar aos sistemas de tesouraria empresarial e plataformas de pagamento. O caso operacional é direto: dólares digitais podem se mover continuamente, liquidar em redes blockchain e suportar transferências programáveis.
Mas um trilho de pagamento empresarial é mais fácil de adotar quando o departamento de contabilidade sabe como reportar o ativo que circula por ele.
Se stablecoins qualificadas puderem se enquadrar como equivalentes de caixa, as equipes financeiras podem conseguir integrar o uso de pagamentos com políticas ordinárias de gestão de caixa de forma mais natural. Uma empresa pode receber uma stablecoin de um cliente, retê-la temporariamente para liquidação operacional e redistribuí-la a outro fornecedor sem tratar todo o fluxo de trabalho como um programa de investimento em cripto separado.
Isso poderia reduzir a lacuna entre infraestrutura de pagamento com stablecoin e infraestrutura de balanço com stablecoin.
Ainda não é uma solução completa. Tratamento tributário, mandatos de tesouraria, limites de contraparte e regulamentação específica de jurisdição permanecem questões separadas. O esclarecimento contábil remove um obstáculo; não remove todos eles.
Visão da MEXC: A Adoção de Stablecoins Está se Tornando uma Questão de Tesouraria
A mudança mais importante é que a adoção de stablecoins está ultrapassando o departamento de cripto. À medida que dólares digitais entram em plataformas ERP, redes de pagamento e sistemas de liquidação corporativa, as decisões envolvem cada vez mais CFOs, controllers, auditores e comitês de tesouraria.
O trabalho do FASB se encaixa diretamente nessa transição.
Um tesoureiro corporativo não pergunta apenas se uma transferência em blockchain é mais rápida. O tesoureiro pergunta como o ativo é classificado, se está disponível durante estresse, quem deve a obrigação de resgate, como aparece nos relatórios de liquidez e se satisfaz a política interna de gestão de caixa.
Se stablecoins como equivalentes de caixa se tornarem viáveis sob orientação final, os vencedores provavelmente serão produtos que combinam funcionalidade de blockchain com forte qualidade de reservas, resgate legalmente claro e acesso operacional institucional.
A questão competitiva de longo prazo pode, portanto, mudar de qual stablecoin tem o maior volume de negociação em cripto para qual stablecoin pode funcionar de forma mais convincente dentro da gestão de liquidez corporativa convencional.
Riscos e Limitações
A proposta contábil não deve ser interpretada como um amplo endosso institucional às stablecoins.
- Risco da proposta: o trabalho atual do FASB permanece sujeito ao devido processo e a orientação final pode ser diferente.
- Risco do emissor: a classificação como equivalente de caixa não elimina a exposição à entidade responsável pelas reservas e pelo resgate.
- Risco de reserva: a qualidade e a liquidez dos ativos ainda importam durante períodos de estresse.
- Risco de resgate: a liquidez da exchange não é o mesmo que um direito de resgate executável contra o emissor.
- Risco operacional: transferências em blockchain introduzem riscos de carteira, custódia e rede.
- Risco de política: uma empresa pode atender aos requisitos do GAAP, mas ainda proibir stablecoins sob sua própria política de tesouraria.
- Julgamento de auditoria: a classificação exige evidências e pode precisar de reavaliação contínua.
Os requisitos de divulgação propostos também significam que as empresas não devem assumir que o tratamento como equivalente de caixa torna a exposição a stablecoins invisível aos investidores. Participações materiais podem, em vez disso, receber apresentação mais clara.
Stablecoins Podem Entrar no Caixa Corporativo — Sob Termos Estritos
O significado de stablecoins como equivalentes de caixa não é que o FASB esteja se preparando para declarar tokens digitais equivalentes a dólares. O desenvolvimento mais preciso é que os definidores de padrões contábeis estão enfrentando uma nova categoria de ativos que pode combinar valor quase nominal, resgate direto e alta liquidez com liquidação nativa em blockchain.
A abordagem proposta pelo FASB preserva um teste exigente. O rótulo e a paridade de mercado de um token não são suficientes. Composição de reservas, direitos contratuais diretos de resgate, conversibilidade em um valor conhecido de caixa e regulamentação aplicável tornam-se todos parte da avaliação.
Se a orientação se tornar definitiva, as consequências poderão ir além da apresentação das demonstrações financeiras. As equipes de tesouraria corporativa teriam um arcabouço contábil mais claro para decidir se determinadas stablecoins podem participar da gestão de caixa, de movimentações de capital de giro e de fluxos de liquidação. Isso poderia complementar a infraestrutura de pagamentos empresariais já em desenvolvimento em torno de stablecoins regulamentadas.
No entanto, a classificação contábil não pode eliminar o risco econômico subjacente. Uma stablecoin permanece dependente de seu emissor, de suas reservas, de sua arquitetura de resgate e de sua tecnologia, mesmo quando aparece na mesma categoria de demonstração financeira que outros equivalentes de caixa.
A mudança estrutural, portanto, não é “cripto se torna caixa”. É que alguns instrumentos digitais de liquidação podem se tornar suficientemente semelhantes a caixa para que estruturas contábeis convencionais os avaliem ao lado de instrumentos de liquidez tradicionais. Se isso acontecer, a adoção de stablecoins poderá ser cada vez mais impulsionada pela utilidade para a tesouraria, em vez da especulação no mercado de criptomoedas.
Fontes
MEXC On-Chain Daily Report — Stablecoins May Be Classified as Cash Equivalents:
https://www.mexc.com/en-GB/learn/article/mexc-on-chain-daily-report-stablecoins-may-be-classified-as-cash-equivalents/1
Financial Accounting Standards Board — Cash Equivalents: Disclosure Enhancement and Classification of Certain Digital Assets:
https://fasb.org/projects/current-projects/classification-of-certain-digital-assets-as-cash-equivalents-423255
FASB Project History — Cash Equivalents and Certain Digital Assets:
https://fasb.org/projects/current-projects/projects-history/cash-equivalents%E2%80%94disclosure-enhancement-and-classification-of-certain-digital-assets-423255
FASB April 15, 2026 Board Meeting Minutes:
https://storage.fasb.org/Crypto2S-Minutes-20260415.pdf
Risk Disclaimer: This article is for reference only and does not constitute investment advice. The cryptocurrency market is highly volatile. Please make decisions cautiously based on your individual circumstances.